兄弟で相続した実家を、自分の名義にまとめたい。けれど、登記にいくらかかるのか見当がつかない。共有名義から単独名義に変更する費用は、登録免許税と司法書士の報酬に、売買なら持分の代金、贈与なら贈与税が加わる組み立てです。
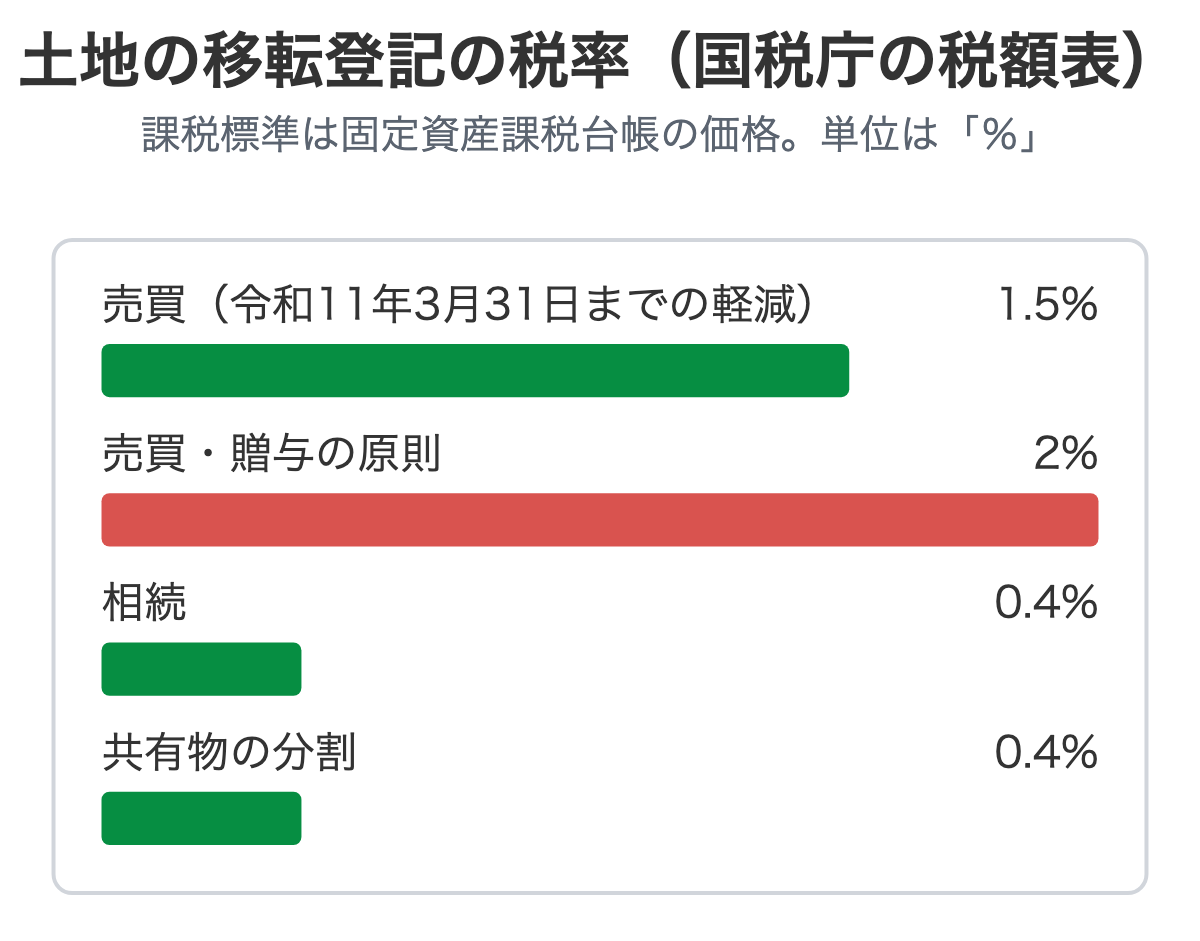
登録免許税は「固定資産評価額×移す持分の割合×税率」で、税率は売買・贈与が1,000分の20、相続・共有物の分割が1,000分の4です(土地。国税庁の税額表)。
共有持分だけを売る場合の考え方は共有持分だけ売れる?で書きました。ここでは、自分が持分を集めて単独にする側の話をします。
単独名義にする4つの方法
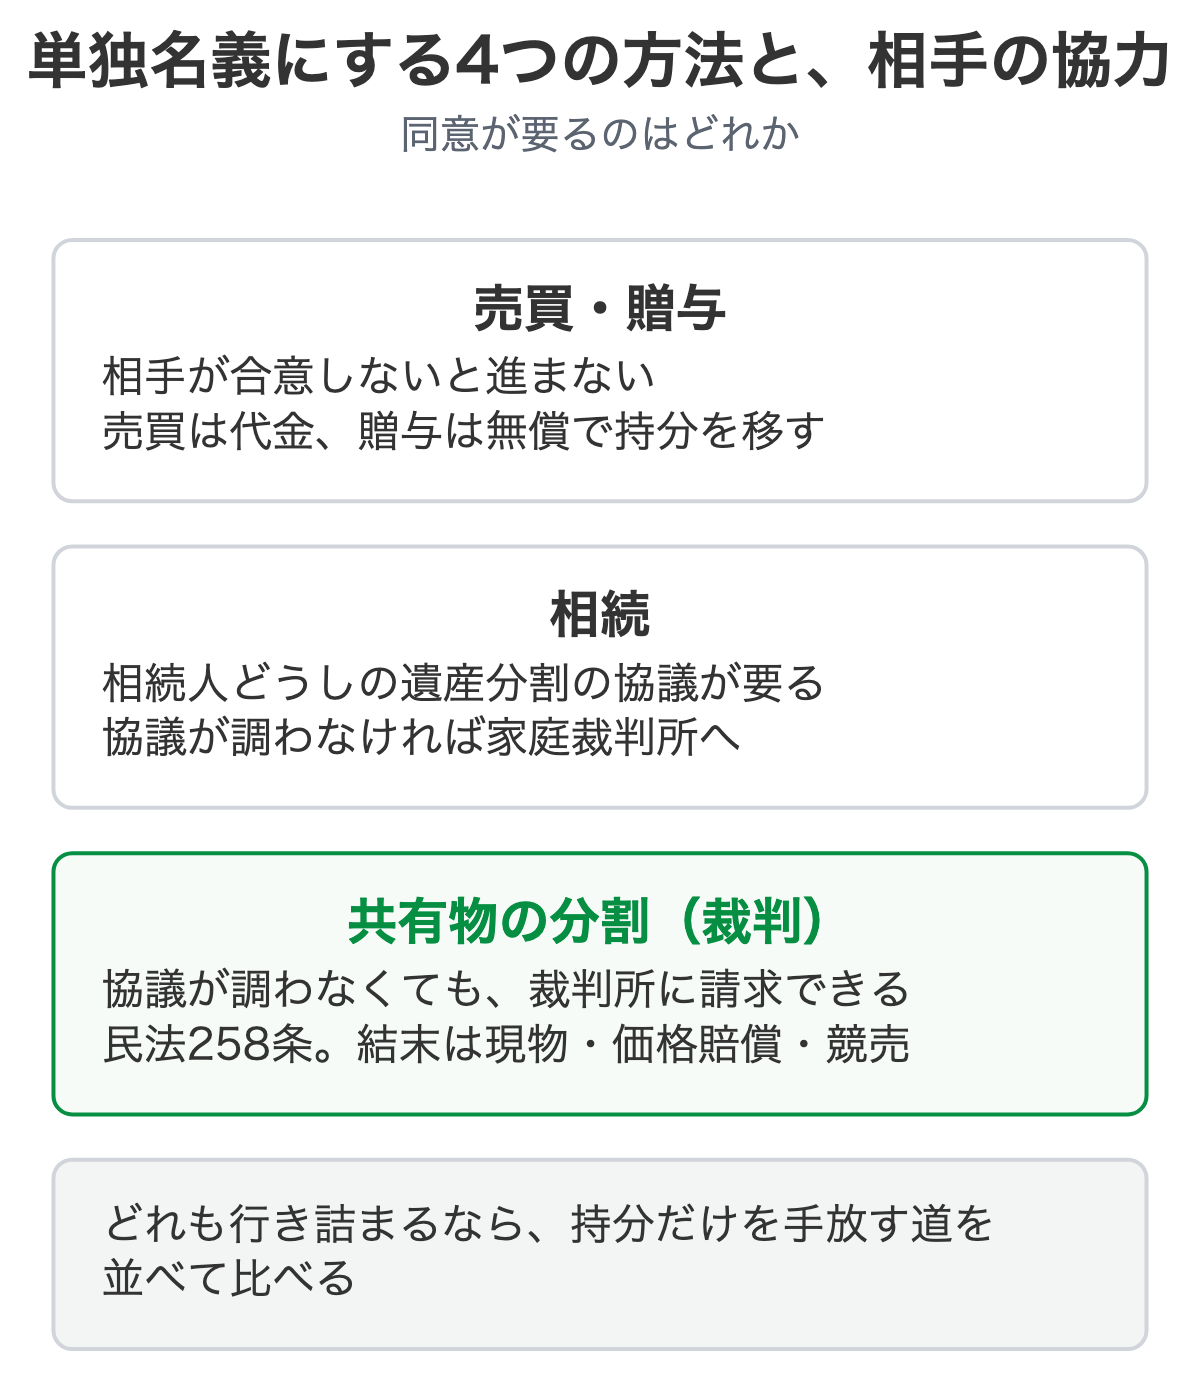
ほかの共有者の持分が自分に移れば、名義は単独になります。移し方は、売買、贈与、相続、共有物の分割の4つです。
売買はほかの共有者から持分を買う方法で、相手の同意が要ります。贈与は持分をもらう方法で、これも同意が要り、登録免許税のほかに贈与税が問題になります。相続は共有者が亡くなって持分を受け継ぐ場合で、相続人どうしの遺産分割の協議を経ます。
共有物の分割は、現物を分ける、代わりにお金を払うなどして共有を解消するもので、協議がまとまらなければ裁判で進めます。
登記以外の税金(不動産取得税など)は、ここでは取り上げません。
話し合いで合意しても、持分移転の登記をしなければ名義は変わりません。
どれが合うかは、相手の事情で決まります。相手が応じて代金を払えるなら売買で、そのときは軽減税率の期間内かを見ておきます。親族が無償で譲ってくれるなら贈与ですが、贈与税が出るかは税理士に聞く話です。
共有者が亡くなったなら相続人を確定して遺産分割を、話がまとまらないなら分割禁止の契約がないかを見たうえで、分割の協議から裁判へ進みます。
登録免許税は、方法によって税率が違う
登録免許税は、登記を受けるときにかかる国税です。国税庁の税額表(No.7191)から、所有権の移転登記の税率を抜き出します。
| 土地 | 建物 | |
|---|---|---|
| 売買 | 1,000分の20(令和11年3月31日までの登記は1,000分の15) | 1,000分の20 |
| 贈与 | 1,000分の20 | 1,000分の20 |
| 相続 | 1,000分の4 | 1,000分の4 |
| 共有物の分割 | 1,000分の4 | 1,000分の4(登録免許税法 別表第一) |
出典は国税庁・No.7191 登録免許税の税額表です。国税庁の表では建物の共有物の分割の欄が空いていますが、登録免許税法の別表第一は、共有物の分割による所有権の移転登記を土地と建物で分けず、「不動産の価額」に1,000分の4としています。
課税標準は、固定資産課税台帳に登録された不動産の価額です。持分だけを移すときは、その価額に移す持分の割合を掛けた額が課税標準になります(登録免許税法10条2項)。
共有物の分割が1,000分の4になる条件(分割前の持分割合に応じた分割かどうか)は、登記の内容で判断が分かれます。
司法書士の報酬は事務所ごとに定めるもので、公的な目安の金額はありません。依頼するなら、見積もりで金額と内訳を出してもらいます。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
試算|評価額1,000万円の土地の、2分の1を移したら
計算は「固定資産評価額×移す持分割合×税率」です。土地の評価額が1,000万円で、兄の持分2分の1を自分に移すなら、課税標準は500万円になります。仮の数字での掛け算です。
| 方法 | 税率 | 税額(土地・仮の数字) |
|---|---|---|
| 売買(軽減税率の期間内) | 1,000分の15 | 7万5,000円 |
| 売買(軽減税率なし) | 1,000分の20 | 10万円 |
| 贈与 | 1,000分の20 | 10万円 |
| 相続・共有物の分割 | 1,000分の4 | 2万円 |
この表に、司法書士の報酬と、売買なら持分の代金が別に乗ります。税率の差より、持分の代金や手続きの手間で総額が大きく動くこともあります。
話がまとまったあとで、登記が止まる3つの所
一つ目は、相手が登記に協力しない場合です。売買・贈与の登記は、登記権利者と登記義務者が共同で申請するのが原則です(不動産登記法60条)。合意の段階で、登記に使う書類をいつ渡すかまで決めておくと止まりにくくなります。
二つ目は、共有者が亡くなっていて相続登記が済んでいない場合です。亡くなった人の名義のままでは、その持分を動かす前に相続の手続きが要ります。当社への相談でも「共有で父の持分の登記が未了」という言い方はよく出てきます。
戸籍で相続人をたどり、司法書士に相続登記を頼むところからです。
三つ目は、分割しない旨の契約がある場合です。5年を超えない期間内の分割禁止の契約は有効で、更新もできます(民法256条、1回ごとに5年まで)。契約書や合意書に、その定めがないかを最初に見ます。
共有者の所在が分からないときは?
連絡が取れない、住所も分からない。この場合は、話し合いを続けても進みません。
民法262条の2は、共有者が他の共有者を知ることができない、またはその所在を知ることができないとき、裁判所が共有者の請求により、その持分を取得させる旨の裁判をすることができると定めています。
また262条の3は、所在不明の共有者以外の共有者の全員が特定の者に持分の全部を譲渡することを停止条件に、所在不明の持分をその者に譲渡する権限を付与する裁判を認めています。不動産全体を売りたいときに使われる形です。
所在不明の共有者の持分が相続財産に属し、共同相続人間で遺産分割をすべき場合は、相続開始の時から10年を経過していないと、これらの裁判はできません(262条の2第3項、262条の3第2項)。
取得した側は、所在不明の共有者から時価相当額の支払を請求される場合があります。条文はe-Gov法令検索で読めます。
贈与と放棄では、贈与税が問題になる
持分を無償で渡す贈与では、受け取った側に贈与税がかかるかが問題になります。国税庁によると、暦年課税では、その年の1月1日から12月31日までに贈与を受けた財産の合計額から、基礎控除110万円を引いた残りに課税されます(国税庁・No.4402)。
共有者の一人が持分を放棄すると、民法255条により、その持分はほかの共有者に帰属します。
共有者の一人が、その持分を放棄したとき、又は死亡して相続人がないときは、その持分は、他の共有者に帰属する。
持分を受け取った側が対価を払っていない場合、相続税法9条(その他の利益の享受)の「みなし贈与」として、贈与税が問題になるとされています。放棄をした側の譲渡所得の扱いも含め、個別の税額は税理士に聞いてください。
売買で持分を渡した側には、譲渡所得の申告が要る場合があります。買う側は代金のほか、登記と税金の分を見込んでおきます。
相手が応じないときは、共有物の分割を求める
持分を買わせてもらえない、連絡が取れない、金額で折り合わない。そのときの手段が共有物の分割請求です。
各共有者は、いつでも共有物の分割を請求できます(民法256条1項)。協議が調わないときは、分割を裁判所に請求できます(民法258条1項)。分け方は、現物の分割か、一方が債務を負って相手の持分を取得する価格賠償で、それができなければ競売です(同条2項・3項)。
裁判所は、共有物の分割の裁判で、当事者に金銭の支払や物の引渡し、登記義務の履行などの給付を命ずることもできます(民法258条4項)。そのため、判決が出たあとに相手が登記に応じなくても、登記の手続きが止まったままになるとは限りません。
裁判所が競売を命じると、不動産は単独名義になりますが、自分が取得できるとは限りません。手順と結末は共有物分割請求とはにまとめています。所在不明の共有者についての262条の2・3の裁判が使えるかも含め、進め方は弁護士・司法書士にご確認ください。
次にやること
- 登記事項証明書で、名義と持分割合を見る
- 相手が応じそうなら売買か贈与、応じなければ分割請求を考える
- 登録免許税は「評価額×移す持分割合×税率」で見積もり、司法書士の見積もりと並べる
- 贈与や放棄なら、贈与税が出るかを税理士に聞く
- 全部が行き詰まるなら、持分だけを手放す道と比べる
単独にできないまま、持分を抱えているなら
相手に買う資力がない、応じない、連絡が取れない。単独名義にする方法が全部行き詰まると、共有の関係を抱えたまま、固定資産税と管理の負担が続きます。当社に来る相談でも、聞かれるのは値段より、この負担をどう止めるかです。
そのときは、単独にすることを諦め、自分の持分だけを手放す道があります。当社の共有持分の買取相談では、共有名義であること自体を理由に、取り扱い対象外とはしません。片付けや測量を頼むことはなく、現況のまま当社で調べます。
ほかの共有者との話し合いを、済ませてから来ていただく必要もありません。
条件によっては成立しないこともありますが、他で断られた物件もお引き受けできる場合があります。登記事項証明書が手元になくても、持分割合と共有者の人数が分かれば話は始められます。返事は翌営業日までにお返しします。
よくある質問
兄の持分をタダでもらったら、税金はかかる?
もらった側に贈与税がかかるかが問題になります。暦年課税では、その年の1月1日から12月31日までにもらった財産の合計から基礎控除110万円を引いた残りに課税されます(国税庁・No.4402)。持分の評価額で結果が変わるため、税額は税理士に聞いてください。
名義変更の登録免許税って、家全体の評価額にかかるの?
持分だけを移すときは、不動産の価額に移す持分の割合を掛けた額が課税標準です(登録免許税法10条2項)。
相手が判子を押してくれない。どうすればいい?
各共有者はいつでも共有物の分割を請求でき(民法256条)、協議が調わなければ裁判所に請求できます(民法258条)。裁判所は現物分割、価格賠償、競売のいずれかを命じます。時間がかかるので、自分の持分だけを手放す道も並べて考えます。
共有者の一人と何年も連絡が取れない。
民法262条の2により、所在が分からない共有者の持分を取得させる裁判を、裁判所に請求できます。その持分が相続財産で遺産分割をすべき場合は、相続開始から10年を過ぎていないと使えません。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第6708号
共有者と話がまとまらなくても、動かせるか
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量を、先に済ませていただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。
資料が手元になくても、物件の所在地さえ分かればお答えできます。
他の共有者の同意が取れていない段階で構いません。持分だけの取り扱いもご案内できます。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第6708号)/300-0045 茨城県土浦市文京町4-8