空き家を売却して赤字なら譲渡所得の税金はかかりませんが、その赤字を給与など他の所得から引いて税金を戻すことは、多くの場合できません。
親の代から持っている家が、建物の値打ちが落ち、土地も動かず、買値を下回って手放すしかなくなる。そんなときに気をつけたいのは、本人は赤字のつもりでも、親の買値の資料がないと計算上は黒字になる場合があることです。
空き家の赤字は「譲渡損失」と呼ばれる
譲渡損失とは、土地や建物を売った金額から、取得費と売るためにかかった費用を引いて、マイナスになった額のことです。国税庁によると、譲渡所得は収入金額から取得費と譲渡費用を引いて計算します(国税庁 No.3202)。
計算結果がマイナスなら、その売却で課税される譲渡所得は出ません。ただし、これは取得費を資料で示せたうえでマイナスになる場合の話です。資料がないときの計算は、後の節で書きます。
問題は、そのマイナスを別の所得から引けるかどうかです。
赤字を給与や事業の所得から引けるのか
国税庁のタックスアンサーには、損益通算(損失を他の所得から引くこと)の対象は、不動産所得・事業所得・譲渡所得・山林所得の4つとあります。そのうえで、次の注意が載っています。
譲渡所得の金額の計算上生じた損失のうち、一定の居住用財産以外の土地建物等の譲渡所得の金額の計算上生じた損失がある場合は、土地建物等の譲渡所得以外の所得の金額との損益通算はできません。
つまり、居住用ではない空き家を赤字で売っても、給与所得などの税金を減らす材料にはなりません。
同じ年に別の土地や建物を売って利益が出ていれば、赤字はその利益から引けます。引ききれなかった分は、給与などとは通算できません(国税庁 No.3203)。
| 売った家 | 赤字を給与などから引けるか |
|---|---|
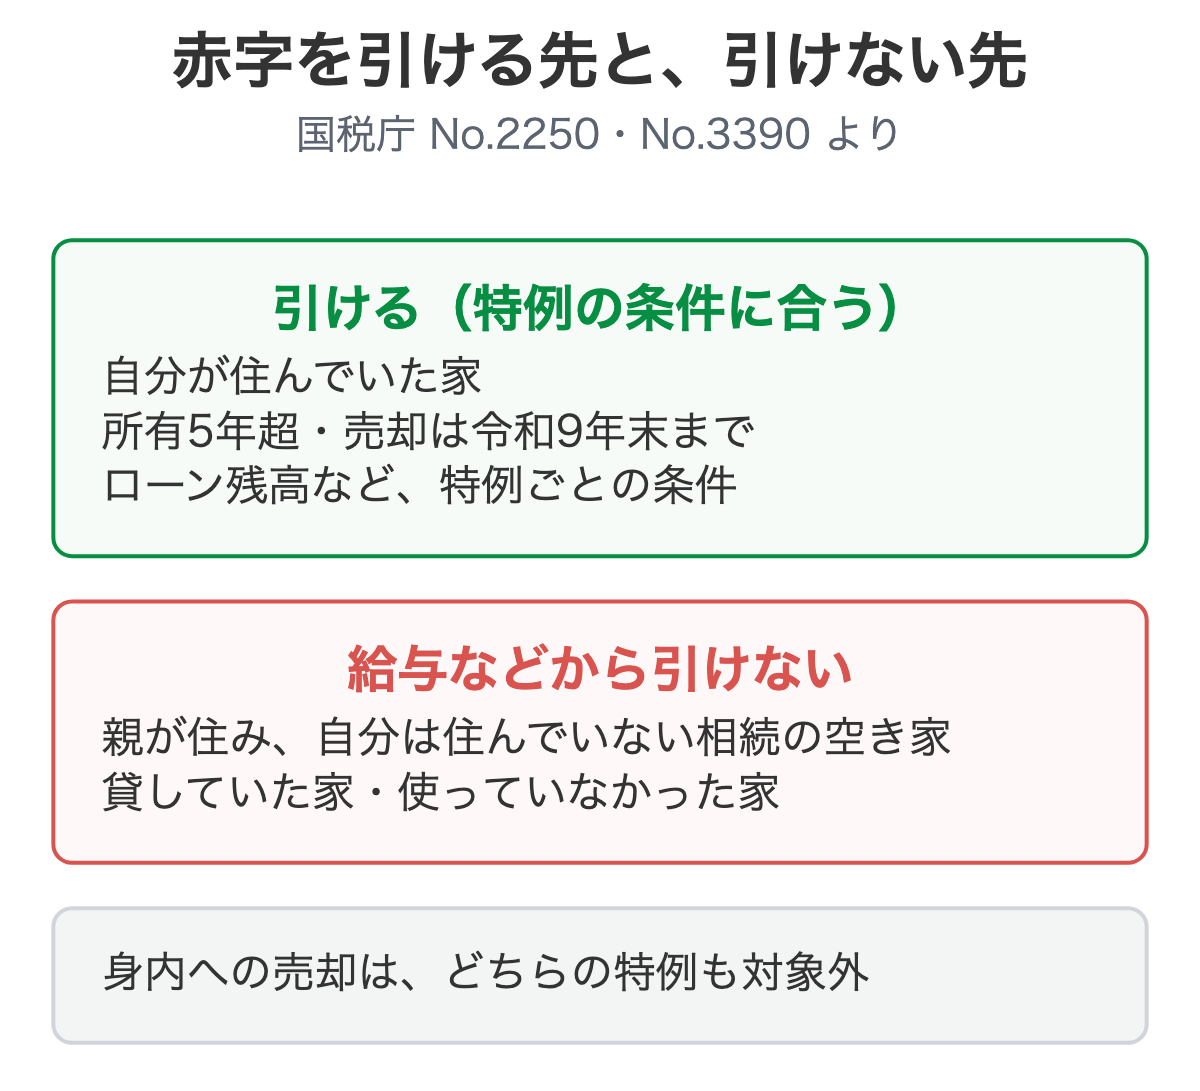
| 自分が住んでいた家で、特例の条件に合う | 特例があります(次の節) |
| 親が住んでいた家を相続し、自分は住んでいない | 国税庁の書き方では、引けません |
| 貸していた家・使っていなかった家 | 同上 |
最後の2行は、居住用の特例の対象が「自分が住んでいた家」であることからの読み取りです。個別の判断は税務署か税理士に聞いてください。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
引ける家は、住んでいた家に限られる
居住用の特例は2つあります。どちらも「売った年の1月1日で、所有して5年を超えている」ことが共通の条件です。
- マイホームを買い換えたときの特例(No.3370)。売却は令和9年12月31日まで、新居は床面積50平方メートル以上で10年以上のローン付き
- ローンが残るマイホームを売ったときの特例(No.3390)。売買契約の前日に10年以上のローンが残り、売った金額がその残高を下回ること
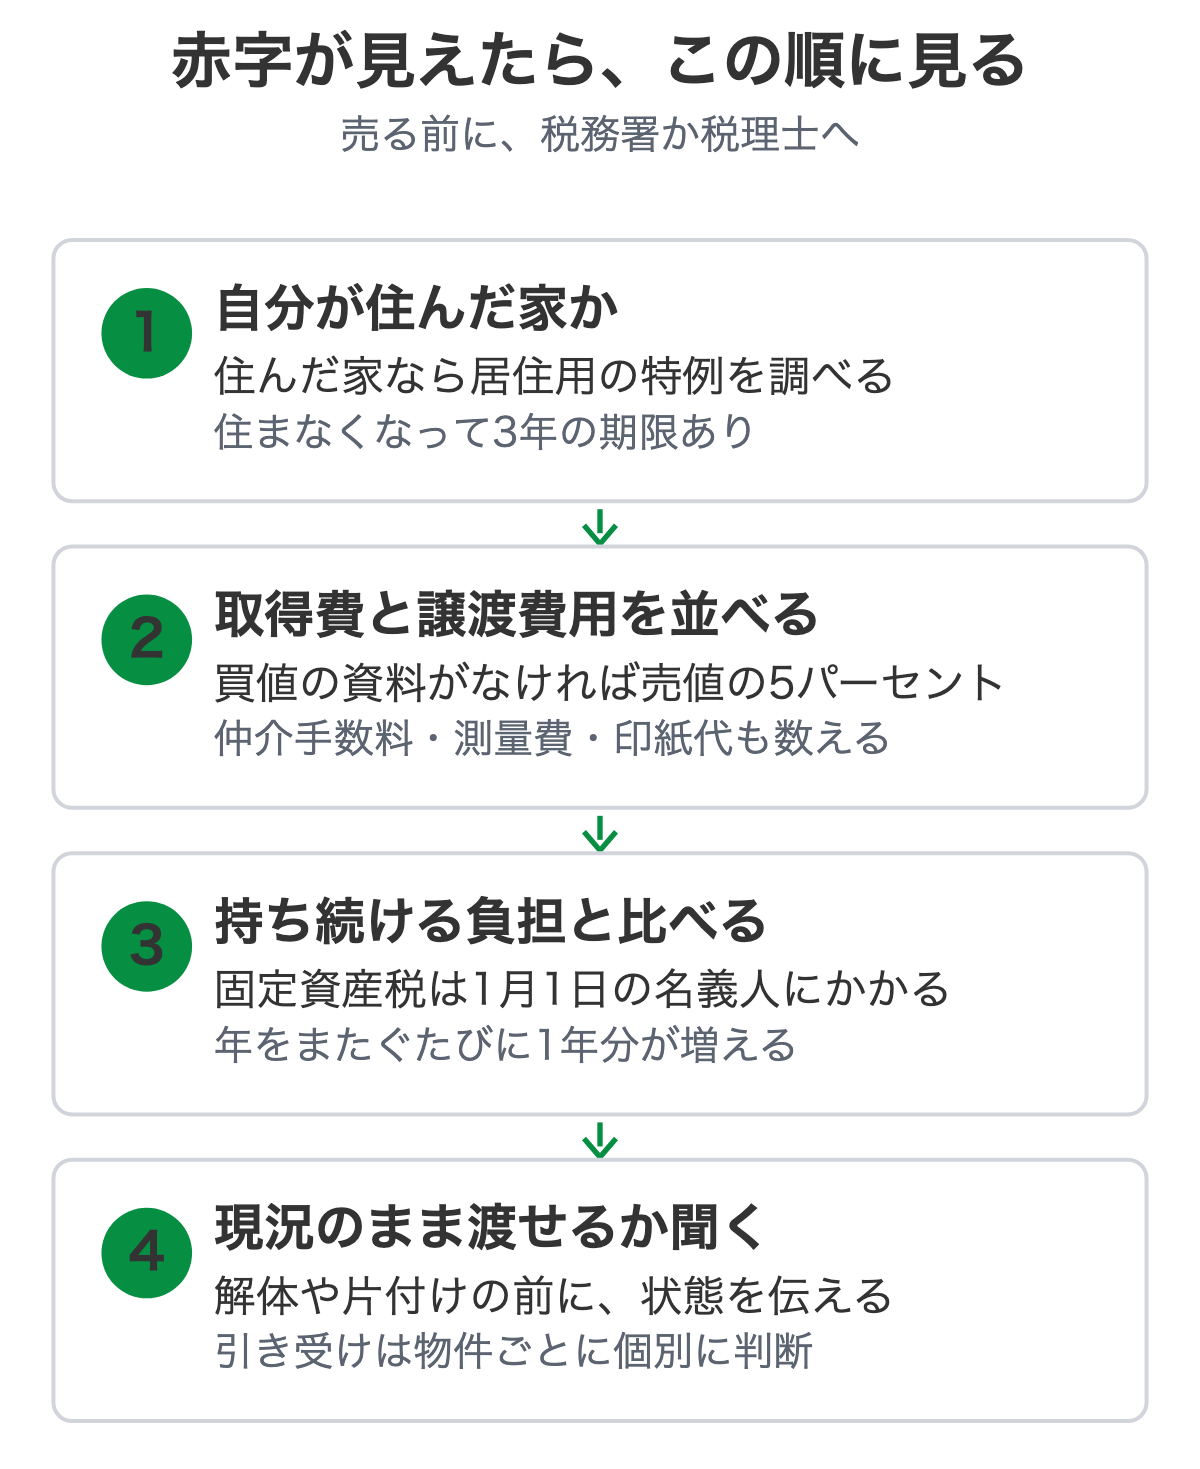
どちらも令和8年4月1日現在の国税庁の記載です。対象になるのは、現に自分が住んでいる家か、以前に住んでいた家で、住まなくなった日から3年を経過する日の属する年の12月31日までに売るものです(No.3390)。
親が暮らした実家を相続しただけで、自分は一度も住んでいないなら、この範囲から外れます。
親や子など「特別の関係がある人」に売ると、どちらの特例も使えません。身内に安く譲る形で赤字を作っても、損益通算は認められません(No.3390)。
取得費と譲渡費用で、赤字の大きさは変わる
赤字がいくらになるかは、取得費と譲渡費用の数え方で決まります。
相続した家の取得費は、親が買ったときの購入代金や購入手数料をもとに計算します(国税庁 No.3270)。つまり親の買値を引き継ぎます。建物の分は、そこから所有期間の減価償却費相当額を引くので、古い家ほど小さくなります(No.3202)。
いちばんの落とし穴は、その買値の資料がないときです。たとえば親が2,000万円で買った家を300万円で売る場合、買値を示せなければ、取得費は売値の5パーセントの15万円で計算することになります(No.3258)。
本人は大赤字のつもりでも、譲渡費用を引いて残った分は計算上の利益になり、税金が出ることがあります。損得を考える前に、まず親の買値の契約書を探してください。取得費の数え方を含む相続の税金の全体は相続した不動産を売ったときの税金に書きました。
譲渡費用は、仲介手数料、測量費、売買契約書の印紙代、そして建物を壊して土地を売るときの取壊し費用です(No.3202)。
解体してから売ると、解体費が譲渡費用に入ります。ただ、その分の負担は売る前に出ていきます。解体費が出せなくて動けない売主さんは、多いのが実情です。
相続税を払った人が使える取得費加算の特例(No.3267)は、加算できる額に譲渡益相当額という上限があります。赤字の売却では使う余地がありません。
被相続人の居住用財産の3,000万円控除(No.3306)も、譲渡所得から引く仕組みです。赤字のときは、引く先の黒字がありません。資料がなくて計算上の黒字が出たときは、この控除の条件に合うかを当たってください。
赤字を承知で売る、より前に
買った値段との差額は、居住用の特例に合わなければ、給与の税金を減らす形では戻ってきません。
だとすれば、考える軸は「損の大きさ」ではなく「持ち続ける負担を、いつ終わらせるか」になります。固定資産税は、1月1日の名義人にかかり続けます。手順は空き家の固定資産税を止める方法にまとめました。
実際にご相談の中では、値段の話より先に、持ち続ける負担を止めたい、解体費が出せないという声が多く聞かれます。
仲介で値を下げても、問い合わせの段階で途切れる家がある
仲介に出す場合、売値を下げ続けても、買い手が現れるとは限りません。住宅ローンが通らない古い家、荷物が残る家は、問い合わせの段階で話が途切れることがあります。
この「売れない」の中身は、売れない不動産の処分の考え方で整理しています。買取と仲介の違いは買取と仲介の違いにあります。
売れるまで待つ間に、また1月1日をまたぎます。税の話の前に、負担から離れる手段が名義を移すことだけだという点が、赤字で悩む人の行き詰まりの正体です。
片付けも解体もせず、現況のまま渡せるか
解体も荷物の処分も、売る前に済ませる必要はありません。現況渡しとはでも書いたとおり、今の状態のまま引き渡す形があります。
当社の相続空き家の買取相談では、他で断られた家も、引き受けられる場合があります。解体や残置物の片付けを売主さんに先に求めることは、していません。引き受けられるかどうかは、建物の状態や名義、土地の条件を見て、物件ごとに判断します。
相続登記が済んでいない場合も、まずはそのままご相談ください。
買値より安い家を、そのまま持ち込む
買った値段より安くしか手放せない。そう思った時点で、まだ何も片付けていなくて構いません。
住所と、家の写真が数枚あれば話は始まります。相談への返事は翌営業日までにお返しします。
税の細かい判断は、国税庁の資料のとおり個別の事情で変わります。申告が要るかどうかは、売る前に税務署か税理士にも聞いてみてください。損の額を確かめる前に、手放せる家かどうかだけ、聞かせてください。
よくある質問
親から相続した空き家を、安く売って赤字になりました。給料から引いて税金を戻せますか。
居住用以外の土地建物の譲渡損失は、土地建物の譲渡所得以外の所得とは通算できないと国税庁のタックスアンサーに書かれています。給与から引く形での還付は、基本的に見込めません。自分が住んでいた家かどうかで扱いが変わるので、税務署か税理士に聞いてください。
赤字なら、確定申告はしなくていいですか。
計算して赤字なら譲渡所得の税金は出ないので、ほかに申告する理由がなければ、この売却のための申告は要りません(国税庁 タックスアンサーNo.2020)。居住用の損失の特例を使うときは申告が条件です。住民税など他の手続きへの影響は、税務署に聞いてください。
赤字でもいいから、とにかく手放したい家です。
売れないまま持ち続ける負担のほうが大きい家もあります。解体も片付けもしていない今の状態で、まず相談してみてください。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第6708号
このような物件のご相談は、訳あり不動産の買取相談のページへ。
訳あり不動産の売却でお困りなら
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量を、先に済ませていただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。
資料が手元になくても、物件の所在地さえ分かればお答えできます。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第6708号)/300-0045 茨城県土浦市文京町4-8