相続した不動産を売ったときの税額は、取得費が分かるかどうかで大きく変わります。分からないと売却代金の5%として計算されるため、税額が何倍にもなることがあります。この記事では、計算の順番と、最も効く対策を整理します。
計算の順番
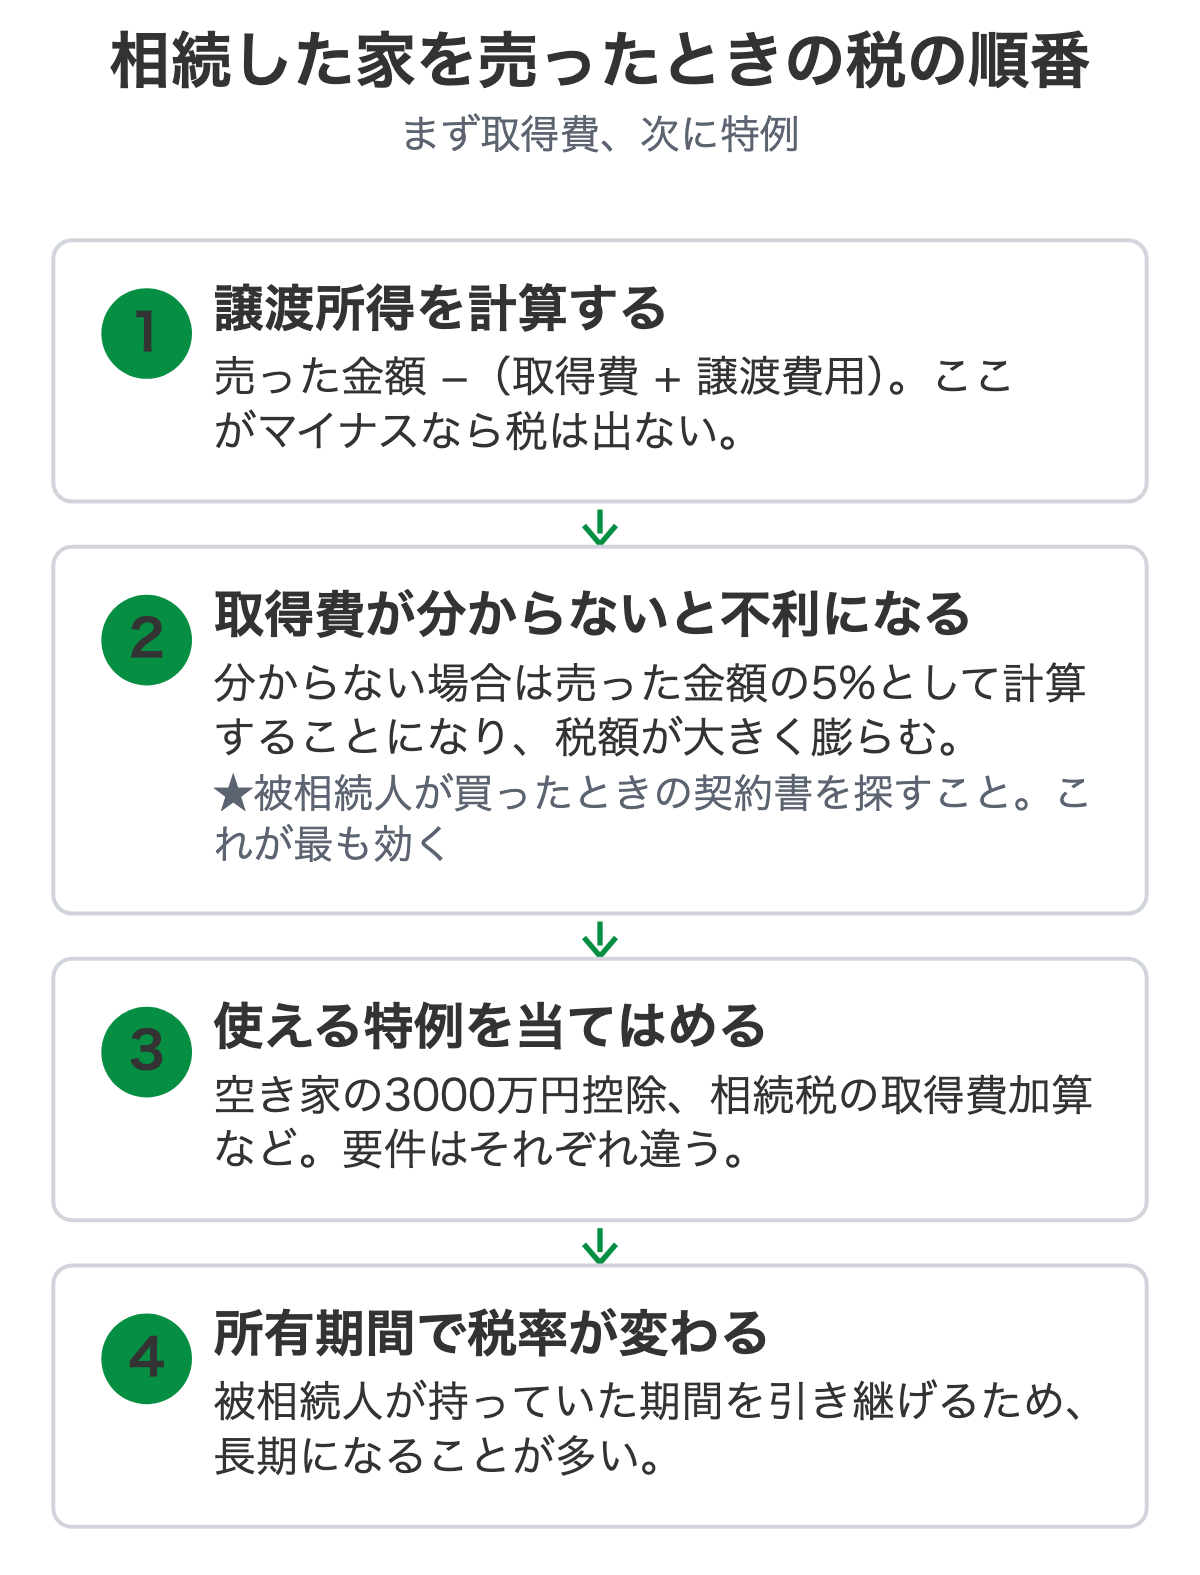
- 譲渡所得を計算する……売った金額 −(取得費 + 譲渡費用)
- 取得費が分かるかどうかで、金額が大きく変わる
- 使える特例を当てはめる
- 所有期間で税率が決まる
1でマイナスになれば、その売却について所得税はかかりません。
取得費が分かれ目です
取得費が分からない場合、売った金額の5%として計算することになります。
1000万円で売れたなら、取得費は50万円として扱われる。
譲渡所得が950万円になり、税額が大きく膨らみます。
被相続人が購入したときの契約書を探してください。これが最も効果のある対策です。
見つからない場合、次のものが手がかりになることがあります。
- 通帳の記録(購入代金の支払い)
- 住宅ローンの返済表、金銭消費貸借契約書
- 購入時の登記費用の領収書
- 仲介手数料の領収書
- 購入時のパンフレットや重要事項説明書
実際に認められるかは個別の判断になります。税理士または税務署にご相談ください。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
取得費に入るもの
購入代金だけではありません。次のものも取得費に含められます。
| 取得費に入るもの |
|---|
| 購入代金、建築代金 |
| 購入時の仲介手数料 |
| 購入時の登録免許税・登記費用・不動産取得税 |
| 購入時の印紙代 |
| 土地の造成費用、測量費 |
※建物については、所有期間に応じた減価償却相当額を差し引いて計算します。
所有期間は引き継げます
相続の場合、被相続人が所有していた期間を引き継げます。そのため、相続してすぐ売っても長期譲渡として扱われることが多く、税率の面では有利になります。
使える特例
| 特例 | 概要 |
|---|---|
| 空き家の3000万円特別控除 | 要件が多く、ひとつでも外れると使えません(詳しくはこちら) |
| 相続税の取得費加算 | 支払った相続税の一部を取得費に加算できる制度。期限があります |
どちらも要件が細かく定められています。売る前に、どれが使えるかを確認してください。売った後では選べません。
譲渡費用に入るもの
取得費とは別に、売るためにかかった費用を引けます。
- 仲介手数料
- 売買契約書の印紙代
- 建物の取り壊し費用(土地を売るために取り壊した場合)
- 測量費
取り壊し費用が入るという点は見落とされがちです。領収書を残しておいてください。
進め方の順番
- 購入時の契約書を探す(これが最優先。無いと税額が大きく変わります)
- 無ければ、通帳・ローンの返済表・領収書を探す
- 使えそうな特例を確認する(3000万円控除、取得費加算)
- 特例に期限があるものは、その期限から逆算して売却の日程を決める
- 税理士または税務署に相談する
1を、売る前にやってください。売却の日程が決まってから探し始めると、間に合いません。
当社は相続した不動産を現況のまま買い取っています。税務の判断は個別の事情によりますので、具体的な適用可否は税理士または所轄の税務署にご確認ください。そのうえで、売却の時期を特例の期限に合わせたいといったご事情があれば、日程の面でご相談に応じます。
相続した空き家全般については相続した空き家の買取相談をご覧ください。
よくある質問
相続した不動産を売ると、どんな税金がかかりますか。
売った金額から取得費と譲渡費用を引いた譲渡所得に対して、所得税と住民税がかかります。譲渡所得がマイナスであれば課税されません。所有期間によって税率が変わり、被相続人が所有していた期間を引き継げるため、長期譲渡として扱われることが多くあります。
取得費が分からない場合はどうなりますか。
売った金額の5%を取得費として計算することになります。たとえば1000万円で売れた場合、取得費が50万円として扱われるため、譲渡所得が950万円になり、税額が大きく膨らみます。被相続人が購入したときの契約書を探すことが、最も効果のある対策です。
契約書が見つからない場合、他に方法はありますか。
購入時の資料が他に残っていないかを探してください。通帳の記録、住宅ローンの返済表、購入時の登記費用の領収書、仲介手数料の領収書などが手がかりになります。実際に認められるかは個別の判断になるため、税理士や税務署に相談してください。
使える特例はありますか。
相続した空き家を売ったときの3000万円特別控除や、相続税の取得費加算などがあります。それぞれ要件が細かく定められており、ひとつでも外れると使えません。売る前に、どれが使えるかを確認しておいてください。
売って損が出た場合はどうなりますか。
譲渡所得がマイナスであれば、その売却について所得税はかかりません。ただし居住用財産の特例のように損失を他の所得と通算できる制度は要件が限られており、相続した空き家では使えないことが多くあります。
この記事の監修者
訳あり不動産の売却でお困りなら
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量の費用を、先にご負担いただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。資料が手元になくても、物件の所在地さえ分かればお答えできます。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8