相続した空き家を売ったときに使える3000万円の特別控除は、条件が合えば大きく効きます。ただし要件が多く、ひとつでも外れると使えません。申告の段階になって使えないと分かる、ということが起きます。この記事では、外れやすいところを国税庁の資料から整理します。
4つに分けて確かめる
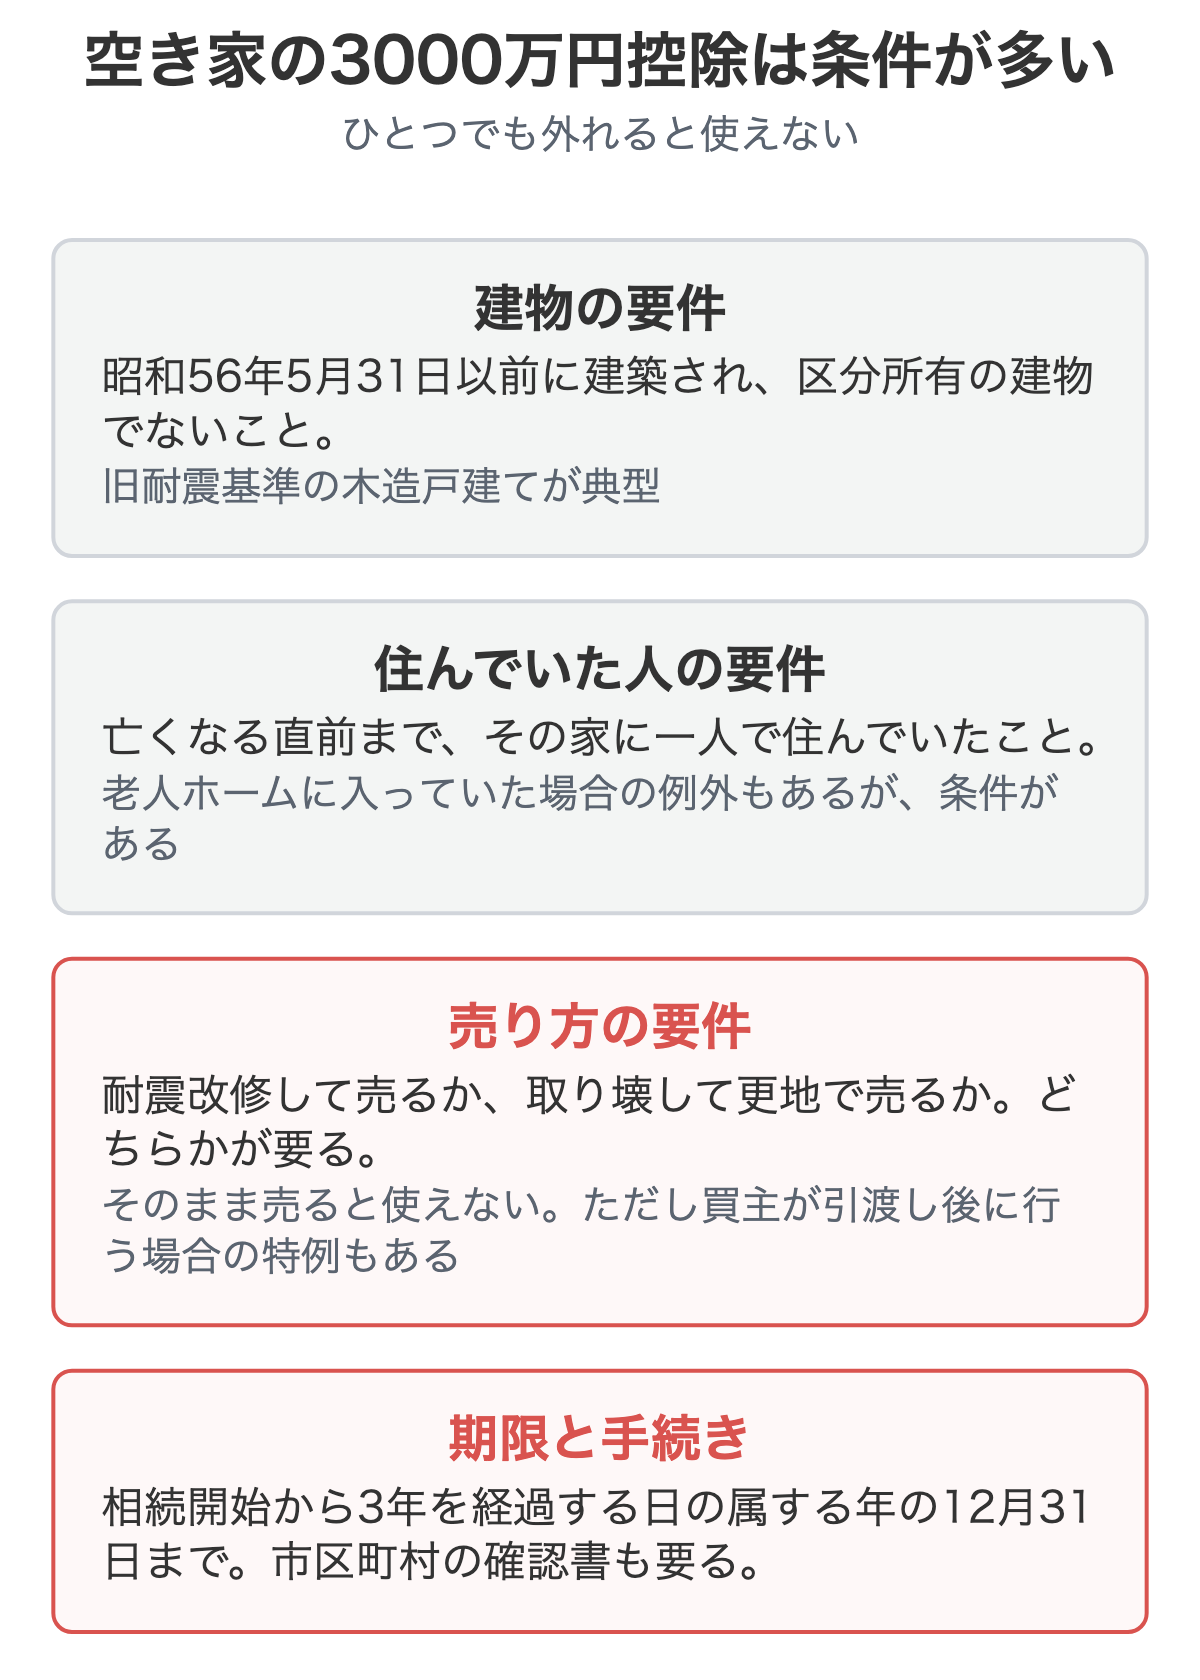
① 建物の要件
国税庁のタックスアンサーによれば、対象となる「被相続人居住用家屋」は次の3つすべてに当てはまるものです。
- 昭和56年5月31日以前に建築されたこと
- 区分所有建物登記がされている建物でないこと
- 相続の開始の直前において、被相続人以外に居住をしていた人がいなかったこと
3つ目で外れる方が多くいます。
同居していたご家族がいた場合、要件から外れます。
「一人暮らしだったか」を最初に確認してください。
なお、要介護認定等を受けて老人ホーム等に入所するなど特定事由により相続開始の直前に居住していなかった場合でも、一定の要件を満たせば対象になることがあります(国税庁コード3307に別途説明があります)。
② 売った人の要件
相続または遺贈により、その家屋と敷地を取得した相続人であることが必要です。
③ 売り方の要件
ここが実務上いちばん引っかかります。国税庁は、次のいずれかの売却であることを求めています。
| 内容 | |
|---|---|
| イ | 家屋を売るか、家屋とともに敷地を売る。譲渡の時に一定の耐震基準を満たすこと |
| ロ | 家屋の全部を取り壊した後に、敷地を売る |
そしてどちらの場合も、相続の時から譲渡の時まで、事業の用・貸付けの用・居住の用に供されていないことが要件です。
少しでも人に貸していると外れます。
「空き家のままにしておいた」ほうが、この特例では有利になります。
駐車場として貸した、親戚に住まわせた——こうしたことがあると使えません。
④ 期限と手続き
相続開始のあった日から3年を経過する日の属する年の12月31日までに売ることが必要です。
あわせて、市区町村長が交付する被相続人居住用家屋等確認書などを添えて確定申告をします。この書類の準備にも時間がかかります。
耐震改修か、取り壊しか
③の要件があるため、多くの場合は「耐震改修して売る」か「取り壊して更地で売る」かを選ぶことになります。
- 耐震改修……費用がかかるうえ、古い木造では現実的でないことがある
- 取り壊し……解体費用がかかる。更地にすると住宅用地の特例が外れ、翌年の固定資産税が上がる
どちらも先に費用が出ていきます。
控除で得られる税の軽減額と、かかる費用を並べて比べてください。
建物の状態によっては、控除を使わずに現況のまま売ったほうが手残りが多いことがあります。
解体費用の工面については公費解体と解体補助金、現況のまま売る場合の考え方は現況渡しとはにまとめました。
確かめる順番
- 建築時期を確認する(登記事項証明書。昭和56年5月31日以前か)
- 区分所有登記でないかを確認する
- 相続開始の直前に、他に住んでいた人がいなかったかを確認する
- 相続後に貸したり住んだりしていないかを確認する
- 期限を確認する(相続開始から3年を経過する日の属する年の12月31日)
- 耐震改修または取り壊しの費用を見積もり、控除額と比べる
1〜4のどれかで外れたら、この特例は使えません。その場合は、費用をかけずに現況のまま手放す道を検討してください。
当社は相続した空き家を現況のまま買い取っています。耐震改修も解体も、売主様に先にご負担いただく必要はありません。特例が使えるかどうかも含めて、状況を伺ったうえでお話しします。
※税務の判断は個別の事情によります。具体的な適用可否は、税理士または所轄の税務署にご確認ください。
相続した空き家全般については相続した空き家の買取相談をご覧ください。
よくある質問
どんな建物が対象になりますか。
国税庁の説明によれば、相続の開始の直前において被相続人の居住の用に供されていた家屋で、昭和56年5月31日以前に建築されたこと、区分所有建物登記がされている建物でないこと、相続の開始の直前において被相続人以外に居住していた人がいなかったこと、の3つすべてに当てはまるものです。
同居していた家族がいた場合は使えませんか。
相続の開始の直前に被相続人以外に居住していた人がいた場合、要件から外れます。この点を知らずに進めて、申告の段階で使えないと分かるケースがあります。誰が住んでいたかを最初に確認してください。
老人ホームに入っていた場合はどうなりますか。
要介護認定等を受けて老人ホーム等に入所するなど、特定の事由により相続開始の直前に居住していなかった場合でも、一定の要件を満たせば対象になることがあります。国税庁のコード3307に別途詳しい説明があるので、その要件に当てはまるかを確認してください。
そのまま売っても使えますか。
原則として、譲渡の時に一定の耐震基準を満たすか、家屋を取り壊して敷地を売る必要があります。相続の時から譲渡の時まで、事業や貸付け、居住の用に供されていないことも要件です。空き家のまま置いていた場合は満たしやすい一方、少しでも人に貸していると外れます。
期限はいつまでですか。
相続開始のあった日から3年を経過する日の属する年の12月31日までに売ることが必要です。加えて市区町村長が交付する被相続人居住用家屋等確認書などの書類を添えて確定申告をします。書類の準備にも時間がかかるため、余裕を持って動いてください。
この記事の監修者
訳あり不動産の売却でお困りなら
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量の費用を、先にご負担いただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。資料が手元になくても、物件の所在地さえ分かればお答えできます。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8