土地をタダであげる場合でも、費用と税金はゼロになりません。もらう側には贈与税・不動産取得税・登録免許税がかかり、あげる側も相手が法人なら所得税の対象になります。「0円でいいから引き取ってほしい」と考えている方に向けて、この記事では誰にいくら出るのかを税率と条文で整理し、契約書に書いておくべき負担の分担と、それでも引き取り手が付かないときの次の手を説明します。
先に結論です。0円の譲渡は「対価がゼロ」なだけで、「税金と費用がゼロ」ではありません。ここを相手に先に伝えないと、話は登記の直前で壊れます。
「タダでいいからもらってほしい」でも、費用は出る
売れない土地を持っている方が「隣の人にタダであげたい」「知り合いにもらってほしい」と考えるのは自然なことです。ただ、税務上は対価のない譲渡=贈与として扱われます。
贈与税は、支払った金額ではなく、もらった財産の価額にかかります。土地の評価は次の方式です。
路線価方式は、路線価が定められている地域の土地を評価する方法です。(中略)倍率方式は、路線価が定められていない地域の土地を評価する方法です。倍率方式における土地の価額は、その土地の固定資産税評価額に一定の倍率を乗じて計算します。
つまり、売買なら0円でも、税務上は「評価額いくらの土地をもらった」ことになるのです。地方の山林や原野は評価額が低いことが多い一方、宅地は固定資産税評価額から逆算するとそれなりの額になります。まず課税明細書で固定資産税評価額を確かめるところから始めてください。
「タダ」の話をする前に、固定資産税の課税明細書に載っている評価額を相手に見せてください。ここから贈与税・不動産取得税・登録免許税の3つが決まります。
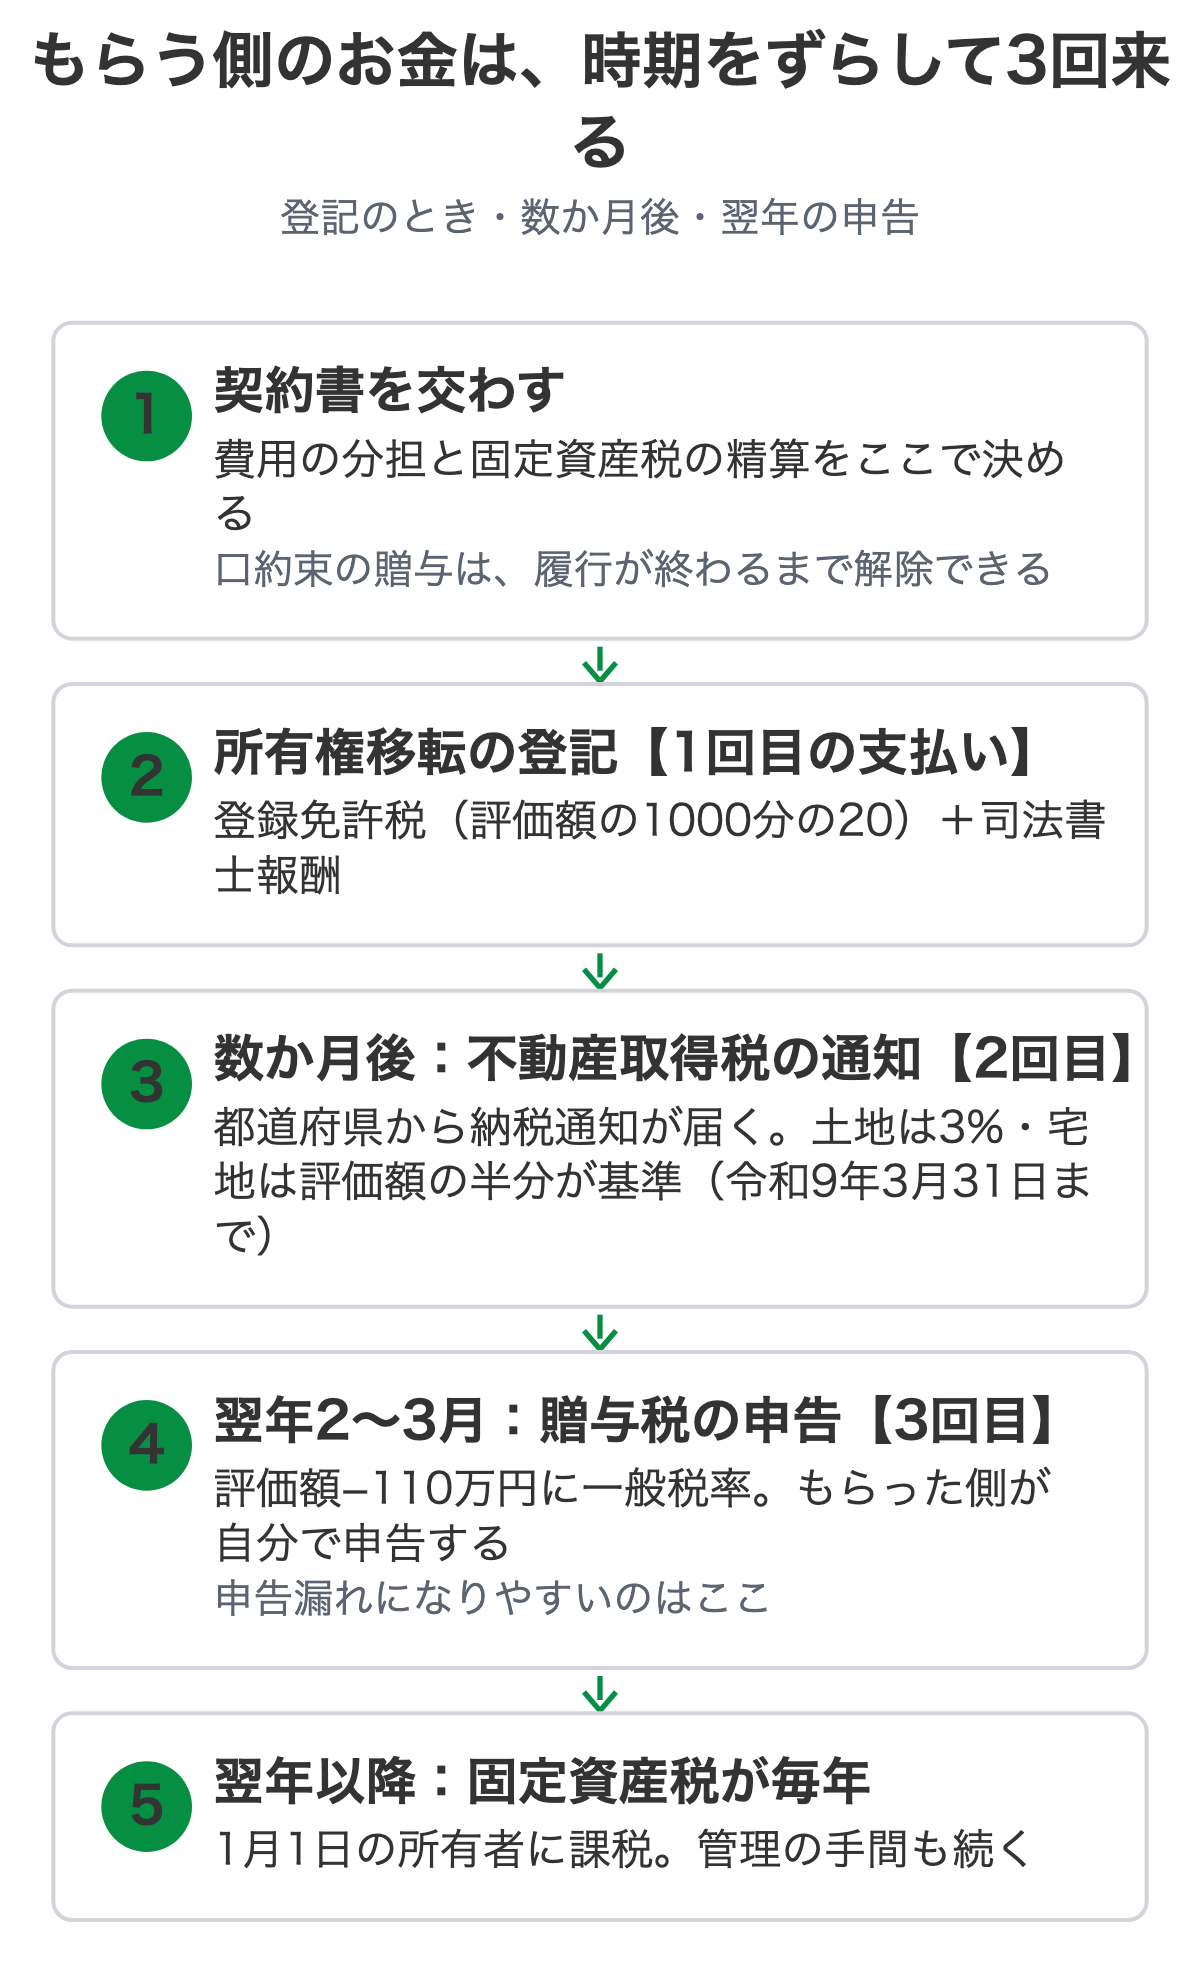
もらう側にかかる税金(贈与税・不動産取得税・登録免許税)
もらう側に出るものを一覧にします。
| 税金・費用 | 計算の基準 | 税率・額 | 出典 |
|---|---|---|---|
| 贈与税 | 相続税評価額(路線価・倍率)から基礎控除110万円を引いた額 | 一般税率10〜55%(下表) | 国税庁 No.4408 |
| 不動産取得税 | 固定資産税評価額。宅地は令和9年3月31日まで2分の1 | 標準4%。土地は令和9年3月31日まで3% | 地方税法73条の15・附則11条の2・11条の5 |
| 登録免許税 | 不動産の価額(固定資産税評価額) | 1000分の20(相続は1000分の4) | 登録免許税法 別表第一 |
| 司法書士報酬 | 依頼した場合 | 事務所と地域で異なる | 見積もりで確認 |
| 固定資産税 | 翌年1月1日の所有者に課税 | 土地ごとの課税標準による | 地方税法343条・359条 |
贈与税の一般税率は次のとおりです。特例税率(低いほう)は父母・祖父母などの直系尊属から18歳以上の子・孫への贈与にしか使えないため、隣地所有者や知人への贈与は一般税率になります。
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | — |
| 300万円以下 | 15% | 10万円 |
| 400万円以下 | 20% | 25万円 |
| 600万円以下 | 30% | 65万円 |
| 1,000万円以下 | 40% | 125万円 |
| 1,500万円以下 | 45% | 175万円 |
| 3,000万円以下 | 50% | 250万円 |
| 3,000万円超 | 55% | 400万円 |
(出典: 国税庁 タックスアンサー No.4408「贈与税の計算と税率(暦年課税)」)
計算の例を一つ挙げます。評価額300万円の土地を隣人がタダでもらった場合、300万円−110万円=190万円が課税価格で、税率10%なので贈与税は19万円です。評価額が110万円以下なら贈与税はかかりませんが、申告が不要になるだけで、不動産取得税と登録免許税は別に出ます。
贈与税の申告と納税は、もらった年の翌年2月1日から3月15日までです(相続税法28条)。もらう側が「タダだから何もしなくていい」と思っていると、翌年に申告漏れになります。あげる側から先に伝えてください。
登録免許税の税率にも注意が要ります。相続による移転は1000分の4ですが、贈与は「その他の原因による移転」として1000分の20と、5倍の差があります。評価額300万円なら6万円です。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
あげる側にかかるもの——相手が法人だと話が変わる
あげる側については、相手が個人か法人かで課税の向きが変わります。
| 相手 | あげる側 | もらう側 | 根拠 |
|---|---|---|---|
| 個人 → 個人 | 所得税なし | 贈与税 | 相続税法 |
| 個人 → 法人(会社) | 時価で譲渡したものとみなされ、譲渡所得の課税 | 法人税の計算に含まれ得る(税理士に確認) | 所得税法59条1項1号 |
| 法人 → 個人 | 法人税の計算上の処理が要る(税理士に確認) | 贈与税ではなく所得税(一時所得) | 国税庁 No.4405 |
次に掲げる事由により居住者の有する山林(事業所得の基因となるものを除く。)又は譲渡所得の基因となる資産の移転があつた場合には、(中略)その時における価額に相当する金額により、これらの資産の譲渡があつたものとみなす。
一 贈与(法人に対するもの(中略)に限る。)
「近所の会社がもらってくれると言っている」というケースでは、あげる側が1円も受け取っていないのに、時価で売ったものとして所得税がかかることがあります。取得費が分からない古い土地では譲渡所得が大きく出やすいため、法人相手の無償譲渡は必ず税理士に確認してから進めてください。
もう一つの落とし穴が「安く売る」形です。個人間で時価より著しく低い価格で譲ると、時価との差額を贈与でもらったものとみなされます(相続税法7条)。「贈与税を避けるために1万円で売る」という形は、期待どおりには働きません。
誰が何を負担するかを、契約書に書く
無償譲渡は、登記の段階で「そんな費用がかかるとは聞いていない」と相手が引き返す形で壊れます。避けるには、書面で先に決めておくことです。
| 決めておくこと | なぜ必要か |
|---|---|
| 贈与税・不動産取得税は誰が払うか | 原則はもらう側だが、あげる側が納税資金を渡す約束も可能(その分も贈与になる) |
| 登録免許税・司法書士報酬は誰が払うか | 法律で決まっていない。もらう側負担が一般的だが、あげたい側が持つと話が早い |
| その年の固定資産税をどう精算するか | 1月1日の所有者に課税される。年の途中で譲っても、その年分は元の所有者に納税通知が来る |
| 境界・越境・地中の埋設物をどう扱うか | 引き渡し後に見つかった問題の責任を、あげる側が負うかどうか |
| 残置物・草木・工作物 | 「現況のまま」で渡すのか、片付けてから渡すのか |
贈与は口約束でも成立しますが、書面によらない贈与は履行が終わるまで解除できます(民法550条)。相手が途中で気持ちを変えると登記の前に止まるため、贈与契約書を作り、負担の分担を明記してから登記に進むのが確実です。
- 課税明細書の評価額を相手に見せた
- 贈与税・不動産取得税・登録免許税の概算を相手が知っている
- 契約書に費用の分担と固定資産税の精算を書いた
- 相手が法人なら、あげる側の所得税を税理士に確認した
0円でも引き取り手が付かない土地の次の手
ここまで整えても、「タダでもいらない」と言われる土地はあります。もらう側に数十万円の税金と費用が出て、翌年からは固定資産税と管理が続くのですから、断られるのは不思議ではありません。
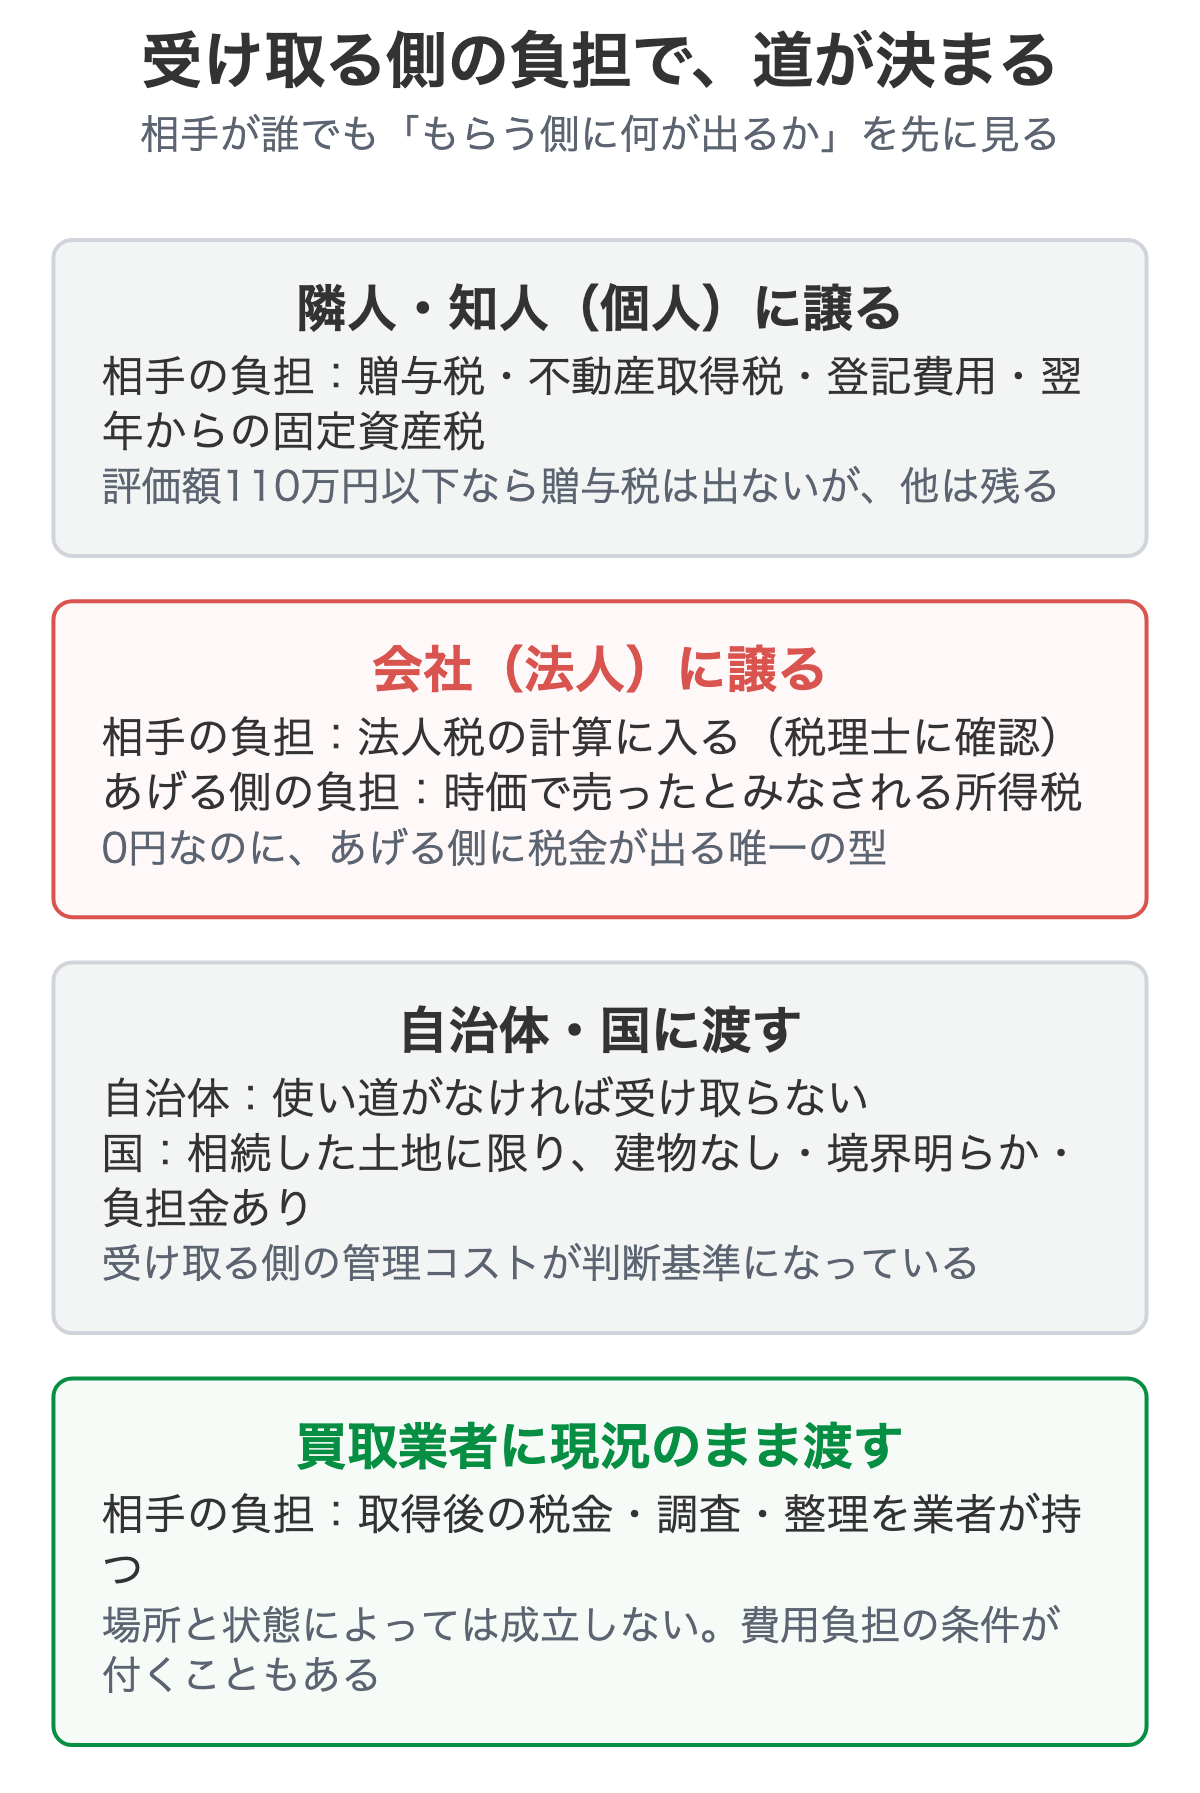
残る道は3つです。
- 自治体への寄付……使い道のない土地は断られることが多い。自治体への土地の寄付
- 相続土地国庫帰属制度……相続した土地に限られ、建物がある・境界が明らかでない土地は入口で却下。承認されても負担金が要る。相続土地国庫帰属制度
- そのまま持ち続ける……固定資産税と管理が続き、次の相続で関係者が増える。売れない土地の処分
無償譲渡が成立しない理由は、多くの場合、土地そのものではなく「受け取る側の費用と手間」です。だとすれば、受け取る側が費用と手間を引き受けられる相手を探すのが、いちばん早い道になります。
当社は訳あり不動産を現況のまま取り扱っています。個人にタダであげようとして断られた土地、山林・原野・別荘地、農地の残った実家についても、片付け・解体・測量を売主様にお願いすることはなく、調査は当社で行います。ただし場所や状態、権利関係によっては成立しないこともあり、費用のご負担をお願いする条件になることもあります。
山林の場合は山林・原野の処分も参考にしてください。地方の山林は評価額が低く贈与税が出ないことも多い反面、境界が分からず相手が受け取りをためらう、という別の壁があります。
「タダであげる」を考えたときの順番
- 課税明細書で評価額を確かめる……贈与税がかかるかは、ここでほぼ決まる(110万円が目安)
- 相手が個人か法人かを確かめる……法人なら、あげる側に所得税が出る可能性を税理士に確認
- もらう側に出る3つの税金と登記費用を概算して伝える……ここを省くと登記の直前で壊れる
- 贈与契約書に費用の分担と固定資産税の精算を書く……口約束は履行前なら解除できる
- 相手が見つからなければ、寄付・国庫帰属・買取を比べる……受け取る側の負担が小さい順に当たる
税額はその年の税制と土地の評価で変わります。この記事の税率は執筆時点の法令と国税庁の案内によるもので、実際の申告は税理士へ、登記は司法書士へご確認ください。
よくある質問
0円で譲るのに、なぜ贈与税がかかるのですか。
贈与税は、支払った対価ではなく、もらった財産の価額(相続税評価額)に対してかかるためです。土地なら路線価方式または倍率方式で評価した額が基準になり、年間110万円の基礎控除を超えた部分に課税されます。0円で譲っても評価額が110万円を超えていれば、もらった側に申告と納税の義務が生じます。
隣の人にあげる場合、贈与税の税率はどれですか。
一般税率です。低いほうの特例税率は、父母や祖父母など直系尊属から18歳以上の子や孫への贈与にしか使えません。隣地所有者や知人への贈与は一般税率で計算し、基礎控除後200万円以下は10%、300万円以下は15%と段階的に上がります。
あげる側には何も税金はかかりませんか。
相手が個人なら、あげる側に所得税はかかりません。ただし相手が法人(会社)の場合、所得税法59条により時価で譲渡したものとみなされ、あげる側に譲渡所得の課税が生じることがあります。逆に法人から個人がもらう場合は贈与税ではなく所得税(一時所得)の対象です。相手が法人か個人かで課税の向きが変わるため、税理士へご確認ください。
登記費用はどちらが払うものですか。
法律で決まっているわけではなく、契約で決めます。登録免許税は不動産の価額の1000分の20で、相続の1000分の4より高く、司法書士に頼めば報酬も別にかかります。もらう側の負担にするのが一般的ですが、「タダでもらってほしい」という立場では、あげる側が登記費用を持つ約束にしないと話がまとまらないこともあります。
0円でも引き取り手が見つからないときは、どうすればよいですか。
自治体への寄付は使い道がないと断られることが多く、相続土地国庫帰属制度は建物がある土地や境界が明らかでない土地は入口で却下されます。当社は訳あり不動産を現況のまま取り扱っており、片付け・解体・測量を売主様にお願いすることはありません。ただし場所や状態によっては成立しないこともあり、個別の判断になります。
この記事の監修者
訳あり不動産の売却でお困りなら
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量の費用を、先にご負担いただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。資料が手元になくても、物件の所在地さえ分かればお答えできます。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8