
山林や原野、使わなくなった別荘地を手放したいときは、価格の交渉より先に「引き受けられる相手がいる土地かどうか」を確かめるほうが早く片づきます。
この記事では、買い手がつかない理由、持っている間に出ていく費用、国に引き取ってもらう制度が使えるかどうかの見分け方、そして費用を先に負担せずに手放す進め方を順に整理します。
「タダでいいと言っても誰も要らないと言われた」「不動産会社に持ち込んだら断られた」。こうした土地は珍しくありません。ただし断られた理由は土地の値打ちそのものではなく、仲介という売り方と噛み合っていないことのほうが多い、というのが実務での実感です。
山林・原野・別荘地を不動産会社に断られたときも、現況のまま手放す方法を、当社で個別に相談できます。価格の話より先に、所在地と地目を教えてください。
山林・原野・別荘地に買い手がつきにくい理由
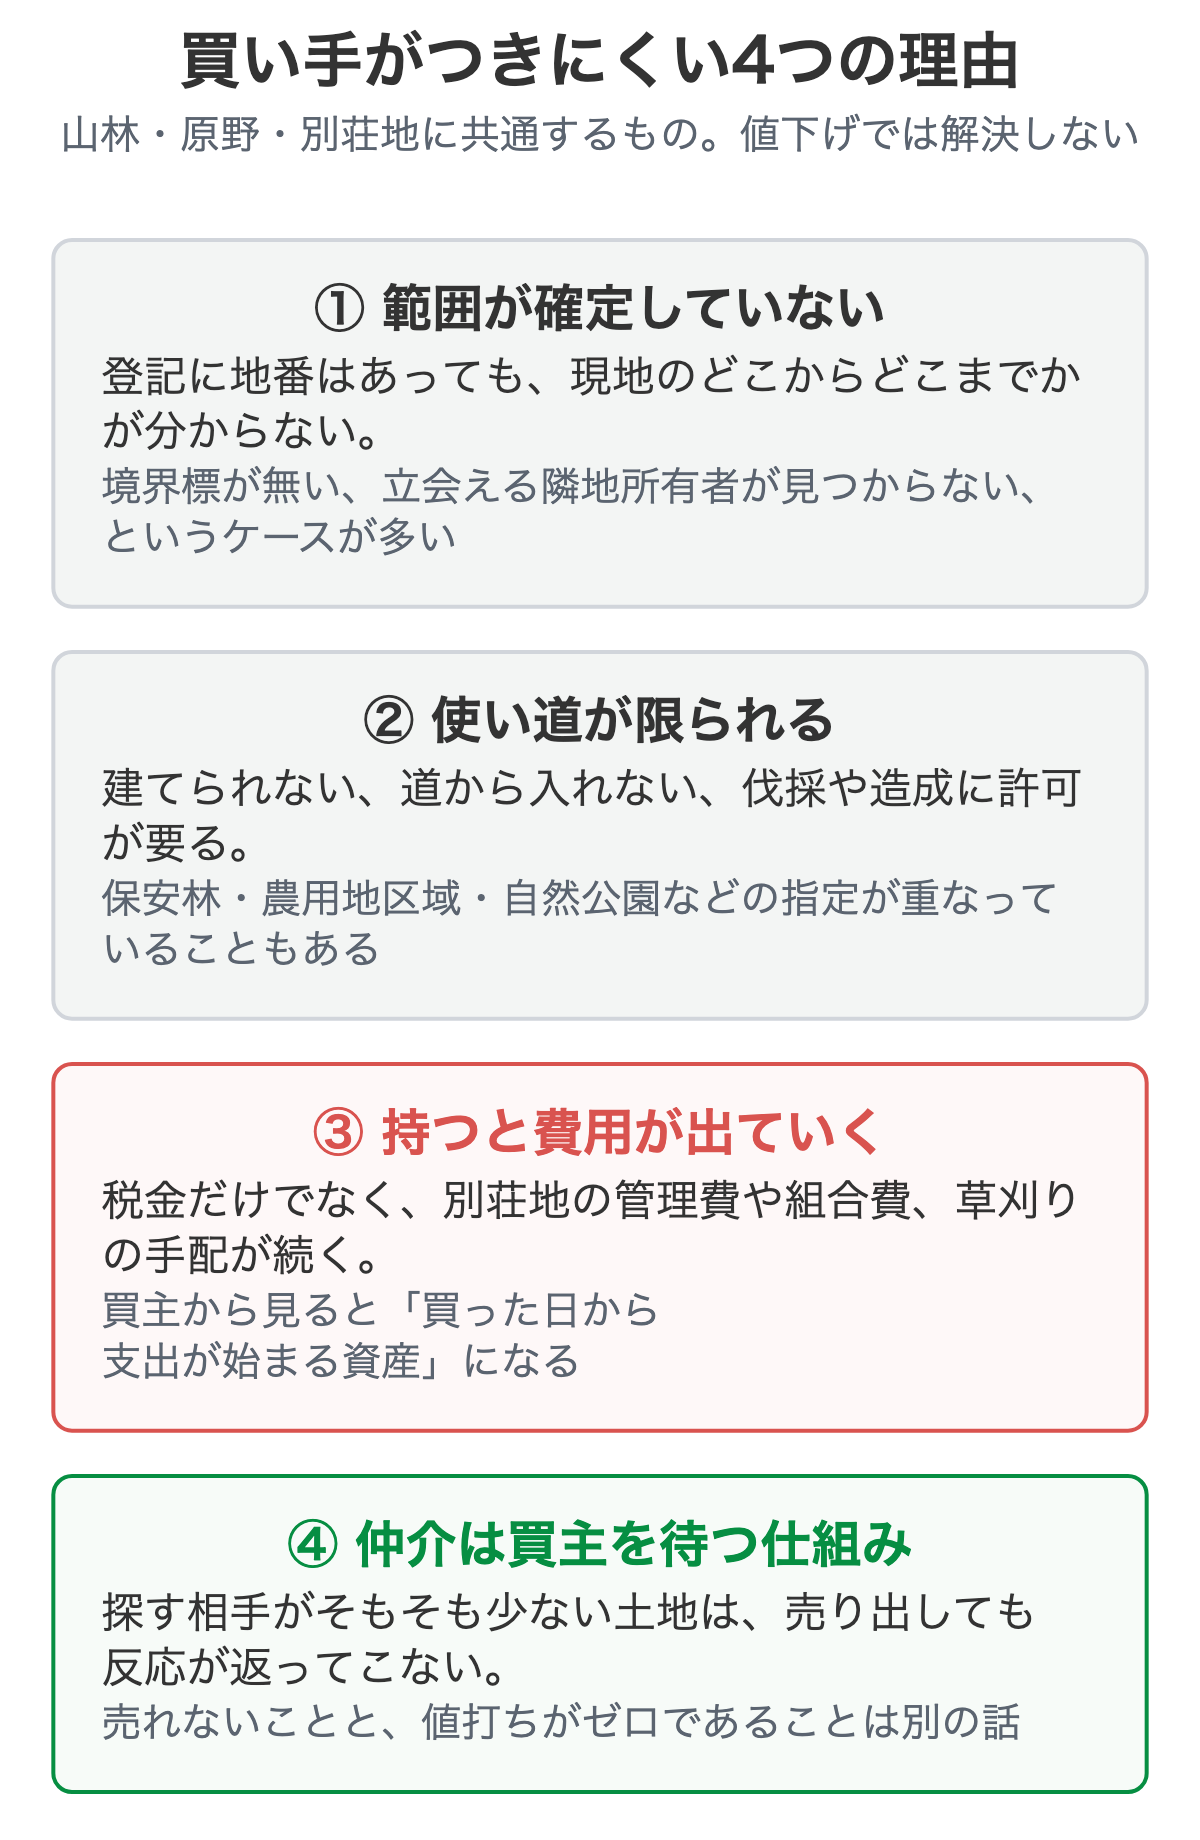
同じ「売れない」でも、宅地と山林では詰まっている場所が違います。宅地は値段を下げれば動くことがありますが、山林・原野・別荘地は値段を下げても解消しない理由が先に立ちます。
範囲が確定していない。 登記簿に地番と面積は載っていても、現地のどこからどこまでが自分の土地なのかが分からない。境界標が土に埋もれ、隣の所有者も代替わりして連絡がつかない、という状態です。
買主の立場からすると、範囲が決まらない土地は買えません。買った後に隣と揉めても、頼れる資料が何もないためです。
使い道が限られる。 建物が建てられない、道路から車で入れない、木を伐るのに許可が要る。地域によっては保安林・農用地区域・自然公園といった指定がいくつも重なっています。
持っているだけで費用が出ていく。 これは次の章で詳しく書きますが、買主から見れば「買った日から支出が始まる資産」です。値段が0円でも、買主はその先の支出を引き受けることになります。
仲介は「買主を探して待つ」仕組みです。探す相手がそもそも少ない土地では、売り出しても反応が返ってきません。
一方で買取は、不動産会社自身が買主になります。仲介で反応がなかったことと、その土地に値打ちがないことは、まったく別の話です。売れない土地のうち相当数は、売り方が合っていないだけです。
なお、数十年前に「将来値上がりする」と勧められて買った原野が、そのまま残っているという相談もよくあります。いわゆる原野商法で取得した土地です。この場合、そもそも現地に行ったことがない、という方も少なくありません。
持ち続けている間に出ていくもの
税金の額だけを見て「これくらいなら放っておける」と判断してしまうと、実際の負担を見誤ります。山林・原野・別荘地の場合、税金以外の支出のほうが大きくなることがあります。
| 出ていくもの | 見込み | 補足 |
|---|---|---|
| 固定資産税 | 山林・原野は評価が低く、少額にとどまることが多い | 同じ市町村内で持つ土地の課税標準額の合計が30万円未満なら課税されない(地方税法351条) |
| 別荘地の管理費・組合費 | 管理会社や別荘地組合との取り決めによる | 使っていなくても、所有している限り請求が続く |
| 草刈り・見回り | 業者に頼めば1回あたり数万円になることも。地域差があります | 遠方なら交通費と移動の日数も加わる |
| 水道・浄化槽の維持費 | 別荘地では基本料金だけかかり続けることがある | 使わないなら休止できるかを管理会社に確認する |
| 相続が起きるたびの手続き | 登記費用と、相続人全員での話し合い | 世代が変わるほど関係者が増えて話がまとまらなくなる |
「税金が来ていない=もう自分のものではない」ではありません。 課税されていないのは免税点を下回っているからで、所有者であることも、管理する責任も変わりません。
逆に、同じ市町村に別の土地も持っていると合算で免税点を超え、これまで来ていなかった通知が届くこともあります。
別荘地では、税金の面でもう一つ知っておきたいことがあります。住宅の敷地は固定資産税の課税標準が軽くなる住宅用地の特例がありますが、保養のために使う別荘の敷地は、この特例の対象から外されています。住まいとしての家ではない、という整理です。
保安林に指定されている山林は、固定資産税がかかりません(地方税法348条2項)。ただし伐採や開発には都道府県知事の許可が必要で、指定の解除も簡単ではありません。税の負担がない代わりに、使い道と売り先はさらに狭くなります。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
市街化調整区域の土地や雑種地を手放したいとき
山林・原野・別荘地の中には、市街化調整区域にかかっていたり、登記の地目が雑種地になっていたりするものがあります。ここで確かめることは2つで、「建物を建てる買主に向く土地か」と「税金がかかっているか」です。
市街化調整区域は、市街化を抑制すべき区域です。 都市計画法7条3項にそう定められています。この区域では、開発行為をするには原則として都道府県知事等の許可が要り(同法29条1項。
農林漁業用の建築物など一部は例外)、開発許可を受けた区域以外で建築物を新築する場合も、原則として知事の許可が要ります(同法43条1項)。
つまり宅地と同じ感覚では建てられず、建築目的の買主から見ると、許可が出るかの見通しを先に立てる必要がある土地です。これが、買い手が限られる理由の一つです。
市街化調整区域だから必ず建てられない、というわけではありません。建築できるかどうかは、土地の経緯や用途、自治体の運用によって個別に変わります。可否は、土地のある市区町村の都市計画担当窓口で確認してください。
雑種地は、登記上の地目の一つです。 不動産登記規則99条は、地目を土地の主な用途により、田・畑・宅地・山林・原野などと並べて「雑種地」に区分するとしています。登記の地目と現在の使われ方が食い違っている土地もあるため、登記事項証明書で確かめてください。
「雑種地だから固定資産税がかからない」という決まりはありません。課税されるかどうかを分けるのは地目ではなく、免税点です。地方税法351条は、同じ市町村内にある同じ人の土地の課税標準額が30万円に満たない場合、固定資産税を課することができないと定めています(市町村が条例で別に定めている場合を除く)。
この免税点は、1筆ごとではなく同じ市町村内の土地を合算して判定します。山林・原野・雑種地が少額でも、同じ市町村に宅地などを持っていれば合算で超えることがあります。
自分の土地に課税されているかは、毎年届く納税通知書の課税明細か、市町村で取れる名寄帳で確認できます。免税点未満で課税されていない土地でも、所有者であることは変わらず、相続のたびに手続きと管理の責任が続きます。
国庫帰属制度の負担金では、原野・雑種地は面積にかかわらず20万円という区分になっています(後の節の表)。ただし、建物がある・境界が明らかでないといった要件は地目にかかわらず同じです。
出典:都市計画法 第7条・第29条・第43条(e-Gov法令検索)、不動産登記規則 第99条(e-Gov法令検索)、地方税法 第351条(e-Gov法令検索)
相続で引き継いだら、期限のある手続きが2つある
山林を相続した方が見落としやすいのが、この2つです。どちらも過料の定めがあり、しかも別々の窓口に出します。
- 相続登記 — 相続で取得したことを知った日から3年以内。2024年4月1日から義務になりました。正当な理由なく怠ると10万円以下の過料の対象です。提出先は法務局です。
- 森林の土地の所有者届出 — 所有者になった日から90日以内に、土地のある市町村長へ届け出ます(森林法第10条の7の2)。こちらも10万円以下の過料の対象です。提出先は市町村の林務担当窓口です。
森林の届出のほうは、存在自体を知られていません。対象になるのは都道府県の地域森林計画にかかっている森林で、登記簿の地目が「山林」でなくても、現に森林の状態であれば対象になることがあります。
遺産分割の話し合いがまとまっていなくても、相続開始から90日以内に、法定相続人の共有として届け出る必要があります。「誰が相続するか決まってから」と待っていると期限を過ぎます。
自分の土地が対象かどうかは、市町村の林務担当課に地番を伝えれば確認できます。
登記簿の住所が古いままになっていないか
2026年4月1日から、住所や氏名が変わったときの変更登記も義務になりました。不動産の所有者は、変更があった日から2年以内に変更の登記を申請する必要があり、正当な理由なく怠ると5万円以下の過料の対象です。
山林・原野・別荘地では、ここが特に抜けやすいところです。ふだん使わない土地なので、引っ越しても登記の住所を直そうという発想になりません。
結果として、市町村からの通知が届かない、いざ手放す段になって住所のつながりを示す書類を集め直すことになる、といったことが起きます。
施行日より前に住所が変わっていた場合も対象です。 その場合は2028年3月31日までに変更登記をする必要があるとされています。何十年も前に買った原野や別荘地は、当時の住所のままになっている可能性が高いので、権利証や名寄帳で登記上の住所を一度確かめてください。
法務局にあらかじめ検索用の情報を申し出ておけば、以後は法務局の側で変更登記をする仕組み(スマート変更登記)も用意されています。住所が変わるたびに自分で申請しなくても、義務違反に問われることがなくなる扱いです。
相続土地国庫帰属制度は使えるか
2023年4月27日に始まった制度で、相続または相続人への遺贈で取得した土地を、国に引き取ってもらえます。ただし要件が細かく、山林・原野では入口で止まることが多い制度です。
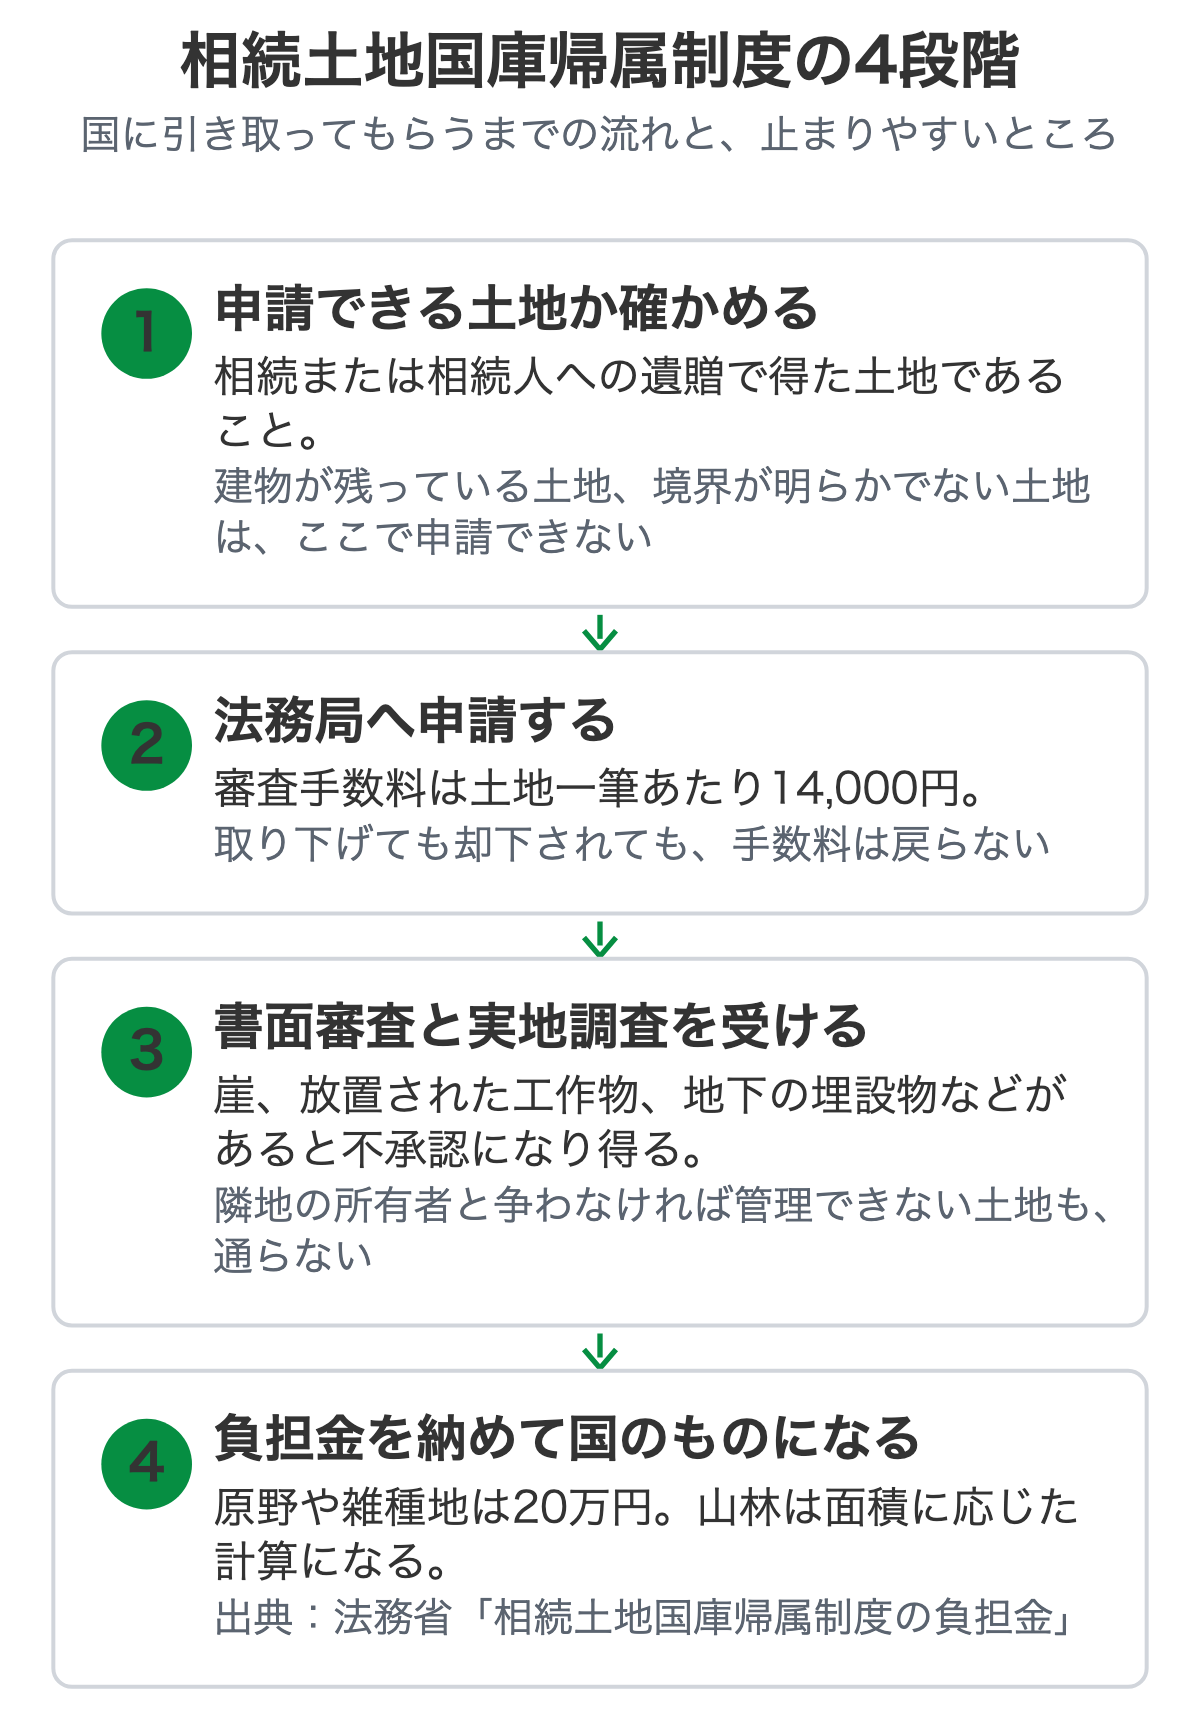
とくに引っかかりやすいのは次の2点です。建物が残っている土地は申請できません。別荘や山小屋、作業小屋が建っていれば、先に解体するしかありません。そして境界が明らかでない土地も申請できません。
費用の面も確かめておく必要があります。審査手数料は土地一筆あたり14,000円で、承認されなくても戻りません。承認された場合は、さらに負担金を納めます。
| 土地の種目 | 負担金 |
|---|---|
| 宅地 | 面積にかかわらず20万円(市街化区域などにある場合は面積に応じて算定) |
| 田・畑 | 面積にかかわらず20万円(市街化区域や農用地区域などにある場合は面積に応じて算定) |
| 森林 | 面積に応じて算定される |
| その他(原野・雑種地など) | 面積にかかわらず20万円 |
つまり山林は面積が広いほど負担金が増える一方、地目が原野や雑種地であれば20万円で収まる、という違いがあります。手放したい土地の登記上の地目を、まず確認してみてください。
隣り合う2筆以上を1つの土地とみなして負担金を計算するよう申し出る仕組みもあります。同じ種目の土地が隣接しているなら、法務局に相談する価値があります。
時間の見通しも先に持っておいてください。承認申請の標準処理期間は8か月とされています。申請内容や天候等の理由により、これを超える場合があるとも案内されています。
つまり、申請してから結論が出るまで年単位で待つ覚悟が要る一方、その間も固定資産税と管理の負担は続きます。急いで手放したい事情がある場合は、この制度だけを頼りにしないほうが安全です。
寄付・相続放棄では手放せないことが多い
「引き取ってもらえないか」というご相談で最も多いのが、この2つです。どちらも思ったようには進みません。
- 自治体への寄付 — 道路用地や公園用地など、具体的な使い道がなければ受け取ってもらえないのが通例です。受け取れば固定資産税が入らなくなり、管理費用だけが発生するためです
- 相続放棄 — その土地だけを選んで放棄することはできません。預貯金も他の不動産も含め、すべての遺産を受け取れなくなります
- 相続放棄した後の管理義務 — 現に占有していた場合、次に管理する人へ引き渡すまで保存義務が残ります。相続財産清算人の選任には裁判所への予納金が必要で、数十万円以上になることもあります
- 「引き取ります」と先に費用を求める勧誘 — 測量費や広告費の名目で費用だけを取られる二次被害が、原野商法で買った土地を中心に起きています
打診すること自体に費用はかからないので、寄付を聞いてみるのは自由です。ただし待っている間も税金と管理の負担は続くので、それだけを頼りにする期間は区切ったほうがよいと考えています。
相続放棄には期限があります。自己のために相続の開始があったことを知ったときから3か月以内に、被相続人の最後の住所地を管轄する家庭裁判所へ申述します。申述にかかる費用は、申述人1人につき収入印紙800円と連絡用の郵便切手です。
山林で困るのは、遺産の中に含まれていることに気づくのが遅れる点です。免税点を下回って課税されていない土地は、通知が届かないため遺産の一覧から漏れます。
市町村で名寄帳(その人が持つ土地の一覧)を取り寄せるときは、窓口で「免税点未満の土地も含めて」と伝えておくと確実です。
出典:裁判所 相続の放棄の申述
相続放棄の可否や期限の判断は、個別の事情で結論が変わります。実際に進める前に、弁護士・司法書士へご確認ください。
手放すことはできませんが、手入れの負担だけを手離せる場合があります。 森林経営管理法にもとづく森林経営管理制度では、経営管理が行われていない森林について、市町村が森林所有者から経営管理の委託を受けることがあります。林業経営に適さない森林は市町村が公的に管理し、その費用は市町村が負担する仕組みです。
ただし移るのは経営管理権であって、所有権は自分に残ります。固定資産税も、次の代への相続も、これまでどおり所有者側の話です。「手放したい」の答えにはなりませんが、出口が決まるまでの間の選択肢にはなり得ます。対象になるかどうかは市町村の判断なので、林務担当課に地番を伝えて聞いてみてください。
隣の人や知人にタダで譲るときに出てくる税金
「隣の区画の人に声をかけてみる」「知り合いにもらってもらう」。山林や別荘地では現実的な出口のひとつで、実際にまとまることもあります。ただし、渡す側ではなく受け取る側に贈与税がかかる場合があることは、先に伝えておいたほうがよいところです。
贈与税は、その年の1月1日から12月31日までにもらった財産の合計額から、基礎控除額110万円を差し引いた残りに課されます。
山林・原野・別荘地は評価が低いことが多く、この枠に収まって課税されないケースもありますが、評価額がいくらになるかは土地ごとに違うため、渡す前に確かめておくのが確実です。
「1万円で売る」という形にしても、贈与税から逃れられるとは限りません。 著しく低い価額で財産を譲り受けた場合、時価と支払った金額との差額に相当する金額が、贈与によって取得したものとみなされます(相続税法7条)。
ここでいう時価は、土地・借地権・家屋などについては通常の取引価額に相当する金額とされています。また、「著しく低い価額」に当たるかどうかは、個々の具体的な事案に基づいて判定するとされており、一律の線引きはありません。
出典:国税庁 No.4408 贈与税の計算と税率(暦年課税)/国税庁 No.4423 個人から著しく低い価額で財産を譲り受けたとき
実際に課税されるかどうかは評価額と贈与の状況で変わります。譲る話が具体的になったら、税理士へご確認ください。なお別荘地の場合は、税金より先に、次の所有者に管理費の支払いが続く点をどう説明するかが問題になります。次の章で整理します。
別荘地は「管理費が付いてくる土地」として見られる
同じ手放したい土地でも、別荘地は山林・原野と詰まる場所が違います。値段の問題ではなく、持った日から毎年の支払いが始まる点が敬遠される理由だからです。
多くの別荘地では、管理会社や別荘地組合との管理契約が区画に結び付いていて、名義が変わっても支払いは次の所有者へ続いていきます。
受け取る側から見れば「0円でもらっても毎年お金が出ていく土地」になるため、無償で譲ろうとしても相手が見つからない、ということが起こります。
- 管理規約と直近の請求書 — 年額がいくらか、値上げの予定が出ていないか
- 管理費の滞納額 — 決済時に清算するのか、買主が引き継ぐ扱いなのか
- 名義変更の条件 — 管理会社の承諾が要るか、名義変更料がかかるか
- 水道・温泉・道路の権利 — 土地とは別の権利として整理されていて、別に手続きが要ることがあります
- 管理会社が今も存在するか — 解散していると、承諾を取る相手がいないという別の問題になります
- 引き取りの取り決めがあるか — 分譲元や管理会社が区画を引き取る仕組みを持っている別荘地もあります。費用を求められる形が通例なので、金額を聞いたうえで他の出口と比べてください
いずれも聞けば分かることですが、書面が手元にないまま話を進めると、決済の直前になって条件が変わることがあります。管理会社へ先に一報を入れておくと、その後が早く進みます。
安く手放したときの税金
金額が小さくても、知っておいたほうがよい点が3つあります。
譲渡損失は、給与などほかの所得と通算できません。 土地建物等を譲渡して損失が出ても、事業所得や給与所得と損益通算することはできないのが原則です。
通算が認められるのは一定の要件を満たす居住用財産の場合に限られ、保養のために持っている別荘や山林はここに当てはまりません。「安く手放せば税金が戻る」という理解は成り立たない、ということです。
取得費が分からないときは、売った金額の5%を取得費にできます。 何十年も前に買った原野や別荘地では、契約書が残っていないことがよくあります。この場合、売った金額の5%相当額を取得費とすることができるとされています。
売却代金の大半が譲渡所得として計算される形にはなりますが、そもそもの金額が小さければ税額も小さくとどまります。
利益が出たときの税率は、所有していた期間で決まります。 土地や建物の譲渡所得は、給与などとは分けて計算します(分離課税)。区分の境目は、譲渡した年の1月1日時点で所有期間が5年を超えているかどうかです。
| 区分 | 所有期間(譲渡した年の1月1日時点) | 所得税 | 住民税 |
|---|---|---|---|
| 長期譲渡所得 | 5年超 | 15% | 5% |
| 短期譲渡所得 | 5年以下 | 30% | 9% |
このほかに、復興特別所得税として所得税額の2.1%が加わります。
相続で引き継いだ土地は、亡くなった方が取得した日をそのまま引き継ぎます。 相続や贈与で取得したときは、被相続人や贈与者の取得の時期が引き継がれるためです。名義を自分に変えたのが去年でも、親が昭和のうちに買った原野なら長期譲渡所得として判定されることになります。
出典:国税庁 No.3203 不動産を譲渡して譲渡損失が生じた場合/国税庁 No.3258 取得費が分からないとき/国税庁 No.3202 譲渡所得の計算のしかた(分離課税)/国税庁 No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期
マイホームを売ったときの3,000万円の特別控除は、別荘には使えません。 この特例の対象から、別荘などのように主として趣味、娯楽または保養のために所有する家屋は外されています。「自宅を売るときと同じ控除があるはず」と見込んで計算すると、金額が合わなくなります。
出典:国税庁 No.3302 マイホームを売ったときの特例
取得の経緯や相続を挟んだかどうかで結論が変わります。実際の計算と申告の要否は、税理士へご確認ください。
別荘・別荘地の手放し方を比べる
「別荘を手放したい」「別荘地を処分したい」と調べる方が最初に知りたいのは、選べる出口が何通りあって、どれが自分の土地に向くのかということです。ここまでの内容を、別荘地に当てはめて並べ直します。
| 手放し方 | 向いている場面 | 先に確かめること |
|---|---|---|
| 分譲元・管理会社に返す | 管理会社が今もあり、区画を引き取る仕組みがある別荘地 | 費用を求められる形が通例です。金額を聞いて他の出口と比べます |
| 隣の区画の所有者・知人に譲る | 相手に使いみちがある | 受け取る側に贈与税がかかる場合があること、管理費の支払いが続くこと |
| 仲介で売る | 道路・水道が整い、買い手が見込める区画 | 手数料の上限と、買い手が付くまでの期間が読めないこと |
| 買取に出す | 仲介で反応がない、費用を先に出したくない | 場所や状態によっては引き受けられないこともあること |
| 国に引き取ってもらう(国庫帰属) | 相続で取得し、建物がなく、境界が明らかな土地 | 審査手数料と負担金、標準処理期間8か月 |
| 相続放棄 | 相続の手続きの途中 | 他の財産も含めて放棄になること、3か月の期限 |
| 自治体に寄付する | 自治体に使いみちがある場合に限る | 使いみちがなければ原則受け取られません(自治体への土地の寄付) |
管理会社の関わり方で話が変わる場合は、次の記事も参考になります。
管理費が払えず止まっている場合は別荘地の管理費が払えない、契約を終わらせたい場合は別荘地の管理契約は解約できるか、相続した区画の請求は別荘地の管理費は相続人が払うのか、建物のない区画だけを手放す場合は別荘地の土地だけを手放したいで整理しています。
建物が建っている別荘のとき
「別荘」は建物を指すことも土地を指すこともあります。建物が残っている場合は、次の点が土地だけの場合と変わります。建物つきの別荘だけに絞って、空家法や確認書類まで掘り下げた記事は建物つきの別荘を手放したいときです。
- 国庫帰属制度は、建物の存する土地を申請できません(相続等により取得した土地所有権の国庫への帰属に関する法律2条3項1号)。使うなら先に解体が必要です
- 解体費は建物の構造・規模・資材を運び出す道の状況で変わります。見積もりを取らずに壊すと、費用だけが先に出ていきます(空き家の解体費用は何で決まるか)
- 別荘の敷地には、住宅用地の特例が元々ありません。居住用の実家のように、更地にして土地の税額が上がる、という心配は同じ形では出てきません。実際の課税は市町村が判断するため、課税明細書で確認してください
- 買い手が建物を使う前提か、壊す前提かで見方が変わります。現況のまま出せる相手を探したほうが、解体費を先に出さずに済む場合があります
仲介で反応がなかった、費用を先に出したくない。そうした土地も、場所や状態によって答えが変わり、引き受けられないこともあります。所在地と地目を教えてもらえれば、個別に答えます。
別荘地の処分で、売る側に出る費用の内訳
「別荘地 処分 費用」と調べても一律の相場が見つからないのは、費用が一つの金額ではなく、土地ごとに違う項目の合計だからです。出口ごとに、売る側に出うる項目を分けて見ます。
| 項目 | 内容 | 金額の考え方 |
|---|---|---|
| 仲介手数料 | 仲介で売る場合 | 売買代金が800万円以下の宅地・建物なら、上限は33万円(税込)。次の章で説明する特例です |
| 管理費の滞納分 | 管理会社への未払い | 決済時に清算するか、買主が引き継ぐかは別荘地の取り決めによります |
| 名義変更料 | 管理会社に支払う場合がある | 管理規約で確認します |
| 相続登記の登録免許税 | 名義が故人のままの場合 | 国税庁の税額表で、土地の相続による所有権移転登記は固定資産税評価額の1,000分の4です。ただし不動産の価額が100万円以下の土地は、2027年3月31日までに受ける相続登記が免税とされています(申請書に根拠の記載が必要) |
| 司法書士への報酬 | 登記を依頼する場合 | 事務所ごとに異なるため、見積もりを取ります |
| 建物の解体費 | 建物が残っている場合 | 見積もりで確認します |
| 草刈り・伐採・測量 | 買い手や制度から求められた場合 | 土地の広さと状況で変わります。境界が不明な土地は国庫帰属制度の申請ができません |
| 譲渡所得の税金 | 売って利益が出た場合 | 前の章(安く手放したときの税金)で整理しています |
費用の大半は、出口を選ぶ前に確定できません。名義が故人のままなら登記、建物があれば解体、管理会社があれば清算、と順に決まっていきます。先に項目を洗い出し、手元で用意できない費用が出る出口は避けて、費用を先に負担しなくてよい出口から比べるのが現実的です。
出典:国税庁 No.7191 登録免許税の税額表/法務局 相続登記の登録免許税の免税措置について
仲介に出す場合、手数料は価格に比例しない
仲介で売る道を考えるなら、2024年7月1日に変わったルールを知っておいてください。安い土地ほど、売値に対する手数料の比率が大きくなる仕組みになっています。
仲介手数料の上限は、もともと売買代金に料率を掛けて決まります(200万円以下の部分は5.5%、200万円超400万円以下の部分は4.4%、400万円超の部分は3.3%。いずれも消費税込み)。
この計算だと、50万円の土地なら上限は27,500円です。調査や書類の手間は価格に比例しないため、この金額では扱いきれないという事情がありました。
そこで、低廉な空家等=売買代金が800万円以下の宅地・建物については、媒介に要する費用を勘案して、この計算による金額を超えて報酬を受け取れる特例が設けられました。上限は30万円の1.1倍=33万円(税込)です。
依頼者の一方につきこの額なので、売主・買主の双方から依頼を受けていれば、それぞれについて上限が立ちます。
この特例を使うには、媒介契約を結ぶ前の説明と合意が要るとされています。 国土交通省は、媒介契約の締結に際しあらかじめ上限の範囲内で報酬額について依頼者に説明し、合意する必要があることを「解釈・運用の考え方」(通達)に明記した、としています。
つまり媒介契約書に署名する前に、手数料がいくらになるかを聞けるということです。売値が低い土地ほど、ここを飛ばさないでください。
売主を責めるための話ではなく、業者が空き家や低額の土地を扱えるようにするための見直しです。ただ売主の側から見れば、売値30万円の別荘地が売れても手取りがほとんど残らない、ということが起こり得ます。
仲介・買取・現況での取り扱いのどれを選ぶかは、手取りと、手放すまでにかかる期間の両方を並べて比べたほうが判断しやすくなります。
出典:国土交通省 宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額(昭和45年建設省告示第1552号/最終改正 令和6年6月21日国土交通省告示第949号)/国土交通省 空き家等に係る媒介報酬規制の見直し
査定でどこを見ているか
ここは他の記事ではあまり書かれない部分だと思うので、当社が山林・原野・別荘地を見るときに実際に確かめている点を挙げます。ご自身で見当をつけるときの参考になるはずです。
- 現地まで車で入れるか。 公道から接しているかだけでなく、実際に通れる道が残っているかを見ます
- 登記の地目と現況が合っているか。 登記は山林でも、実際は竹藪や原野になっていることがよくあります
- 境界の手がかりがあるか。 杭が残っている、公図と地形が合う、といった材料があれば進めやすくなります
- 法令の指定がかかっていないか。 保安林、農用地区域、自然公園、砂防指定地などを役所で確認します
- 権利関係が整理できるか。 共有になっていないか、相続登記が済んでいるか、古い抵当権が残っていないか
- 別荘地なら管理会社が今も存在するか。 管理費の滞納額と、名義変更の条件を確認します
このうち、売主側で先に費用をかけて直す必要があるものは一つもありません。調べるのは買う側の仕事だと考えています。資料が手元になくても、所在地と地番が分かれば調査は進みます。
逆に言えば、これらを調べた結果として引き受けられないと判断することもあります。値がつかない土地は実際にありますし、その場合は理由をそのままお伝えします。
売れない山林、処分できない山林が、最後に行き着く先
山林が売れないと地元の不動産会社に言われ、国の制度は要件に届かず、寄付の受け取り先も見つからない。固定資産税や管理の負担だけが残る山を前に、処分できる先が本当に無いのかと考える方は少なくありません。
当社には山林・原野・別荘地の相談が多く届きます。売れないと言われたあとのご相談もあり、他で断られた山林・原野でも、当社が引き受けられる場合があります。現況のまま手放す道があるかを、地番と地目から見てお答えします。
断られた理由が、道が無い、境界が分からない、保安林などの指定がある、共有で話がまとまらない、のどれに近いかで、見る点が変わります。前の節のチェック項目と照らして、近いものを書き添えてください。
費用を先に負担せずに手放すには
ご相談を受けていて多いのは、「高く売りたい」ではなく「これ以上お金と手間をかけずに終わらせたい」という声です。山林・原野・別荘地では、この傾向がとくにはっきりしています。
当社が現況のまま引き受けている状態の例
伐採も草刈りもしていない山林/境界標が見つからない土地/別荘地の管理費に滞納がある物件/山小屋や作業小屋が建ったままの土地/共有持分になっている山林/原野商法で取得した使い道のない土地
いずれも、測量・伐採・解体を、先に済ませていただく必要はありません。
手続きは郵送とオンラインで進められるため、遠方の実家と同じように、現地へ行かずに進められる場合があります。期間は物件ごとに違います。
ただし、すべてを引き受けられるわけではありません。引き受けられない場合は、その理由をお伝えします。話を聞いた時点で費用が発生することはありません。
ご相談は東北・九州・北陸・北海道といった地方からのものが多く、全国対応で伺っています。地域ごとに林務の窓口の運用や別荘地の管理形態は違いますが、そこは調べる側で吸収します。
所在地と地番、手元にある書類の有無だけ教えていただければ、そこから先は当社で進められます。
よくある質問
別荘を手放したいとき、まず何から始めればよいですか。
管理契約と管理費の状況、名義が故人のままではないか、建物が残っているかの3点を書面で確かめてください。この3つで、使える出口と先に出る費用が決まります。所在地と手元の書類が分かれば、買取の相談もできます。
別荘地の処分にはいくらかかりますか。
一律の金額は示せません。管理費の滞納分、名義変更料、相続登記、建物があれば解体費など、土地ごとに項目が違うためです。仲介手数料は、売買代金が800万円以下の宅地・建物なら上限が33万円(税込)です。
まず項目を洗い出し、費用を先に出さずに済む出口から比べてください。
山林は0円でも引き取ってもらえますか?
場所と状態によります。車で入れる道があるか、境界の手がかりが残っているか、保安林などの指定がかかっていないかで判断が変わります。すべてを引き受けられるわけではありませんが、所在地と地番が分かれば調べてお答えします。
値がつかない場合も、どの出口が現実的かはお伝えします。
境界が分からない山林でも売れますか?
「測量してから」という条件を付けない買主であれば、可能性があります。当社は現況のまま査定するため、境界が確定していない土地のご相談も受けています。ただし範囲がまったく特定できない場合は、公図や航空写真で見当がつくかどうかを先に確認します。
別荘地の管理費を滞納しています。それでも手放せますか?
滞納があること自体で手放せなくなるわけではありませんが、滞納分をどう精算するかを管理会社と決める必要があります。買主が引き継ぐ扱いになるのか、決済時に清算するのかは、その別荘地の取り決めによって違います。まず管理規約と直近の請求書をご用意ください。
相続土地国庫帰属制度と買取は、どちらを選ぶべきですか?
更地で境界が明らかな土地なら国庫帰属も選択肢になりますが、審査手数料と負担金を自分で払う制度です。建物が残っていると申請自体ができません。手元から費用を出さずに終えたい場合は、買取や現況での取り扱いのほうが向いています。
税務上の取り扱いは税理士へご確認ください。
別荘地を知人にタダで譲ったら、税金はかかりますか?
譲る側ではなく、受け取った側に贈与税がかかる場合があります。贈与税はその年にもらった財産の合計額から基礎控除額110万円を差し引いた残りに課されるため、評価が低い土地なら枠に収まることもありますが、金額は土地ごとに違います。
また著しく低い価額で譲り受けた場合は、時価との差額が贈与とみなされます(相続税法7条)。実際の判定は税理士へご確認ください。
安い土地を仲介に出すと、仲介手数料はいくらになりますか?
売買代金が800万円以下の宅地・建物は、2024年7月1日から「低廉な空家等」の特例の対象で、通常の料率計算による金額を超えて報酬を受け取れることになっています。上限は依頼者の一方につき30万円の1.1倍=33万円(税込)です。
この特例を使う場合は媒介契約の締結前に説明と合意が必要とされているので、署名する前に金額をお尋ねください。
原野商法で買った土地です。いまから何ができますか?
まず、手放すために先にお金を求めてくる勧誘には応じないでください。測量費・広告費・引き取り費用といった名目で費用だけを取られる二次被害が起きています。所在地が分かれば当社で調べます。引き受けられない場合もありますが、調査の段階で費用を請求することはありません。
市街化調整区域の土地は手放せますか。
手放せる場合はありますが、建築目的の買主には許可の見通しが要る土地のため、買い手は限られます(都市計画法29条・43条)。建築の可否は土地ごとに違うので、市区町村の都市計画担当窓口で確かめてください。
所在地と地番が分かれば、当社でも現況のまま引き受けられるかを個別にお答えします。
雑種地は固定資産税がかからないのですか。
雑種地だから非課税ということはありません。同じ市町村内の土地の課税標準額の合計が30万円に満たなければ課税されない(地方税法351条の免税点)ため、結果として課税されていない土地が多いだけです。課税明細や名寄帳で確認してください。
免税点未満でも、所有者としての責任は続きます。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第0006708号
このような物件のご相談は、山林・別荘地の買取相談のページへ。
使っていない山林・原野・別荘地を、手放せるか
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量を、先に済ませていただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。
資料が手元になくても、物件の所在地さえ分かればお答えできます。
現地に行ったことがなくても、地番か所在地が分かれば当社で調べます。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8








