実家の固定資産税は、売ると決めた日ではなく、名義が買主に移った後の1月1日まで払い続けます。年の途中で引き渡しても、その年の納税通知書は売主に届きます。
売りに出して半年、買い手からの連絡はないまま、今年も通知書が届いた。そういう実家でも、名義が動くまでは毎年同じ時期に通知が来ます。
売りに出した月から、税は止まらない
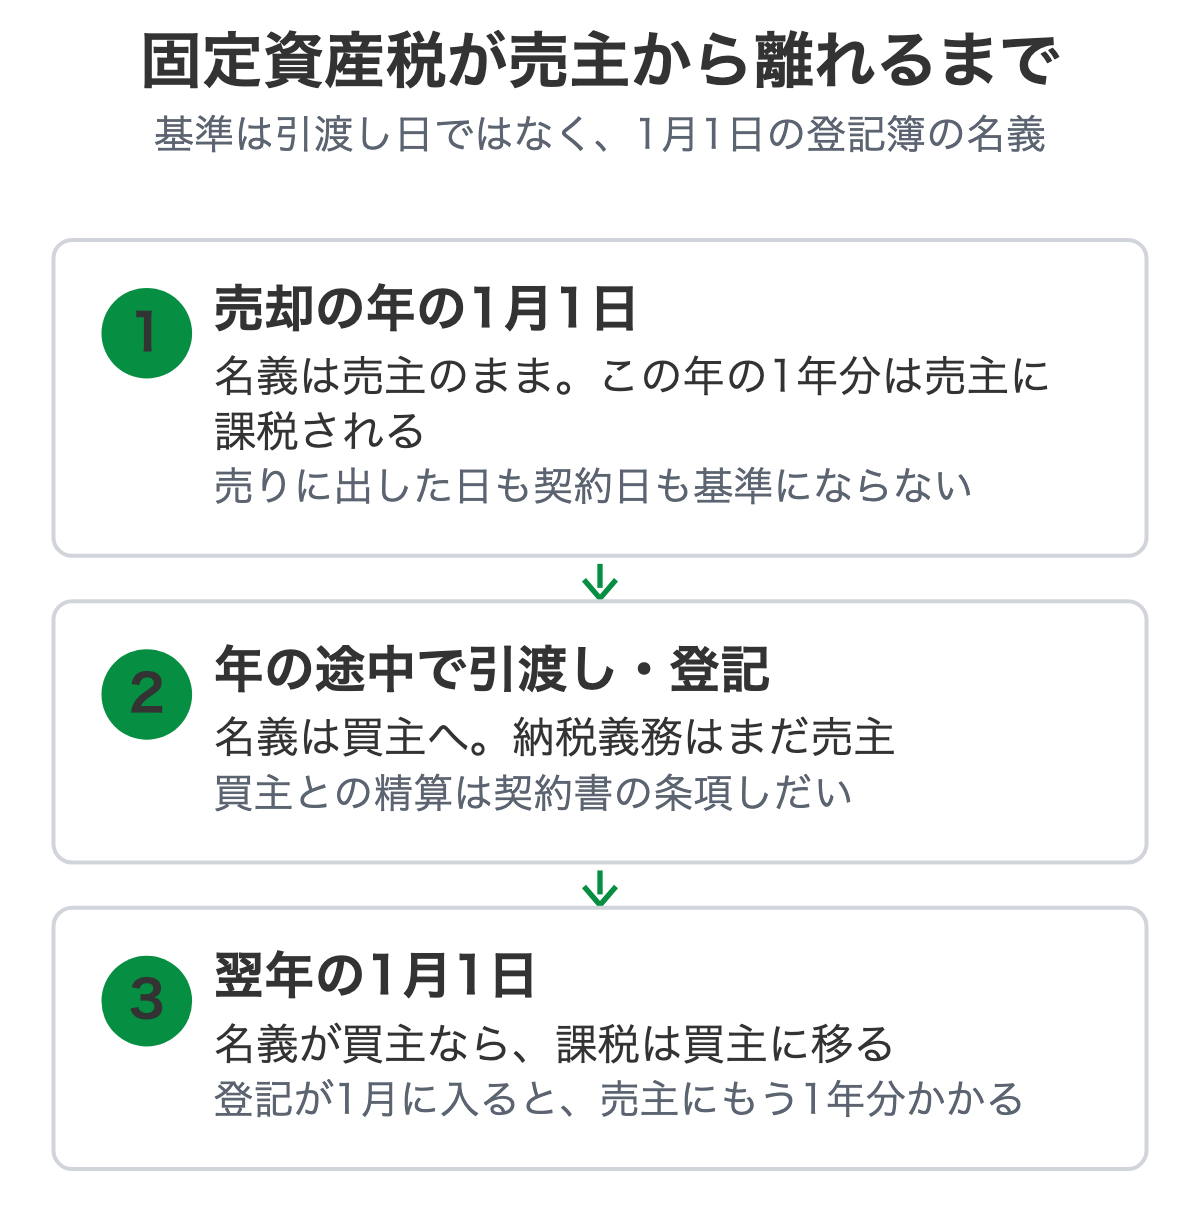
固定資産税は、毎年1月1日に登記簿へ所有者として載っている人にかかります(地方税法343条)。基準の日は、法律でこう決まっています。
固定資産税の賦課期日は、当該年度の初日の属する年の一月一日とする。
この賦課期日(税額を決める基準の日)が、売主の負担を決めます。1月2日以降に売っても、その年の分は1月1日の名義人にかかったままです。
売りに出した日も、売買契約を結んだ日も、基準にはなりません。見るのは登記簿の名義だけです。
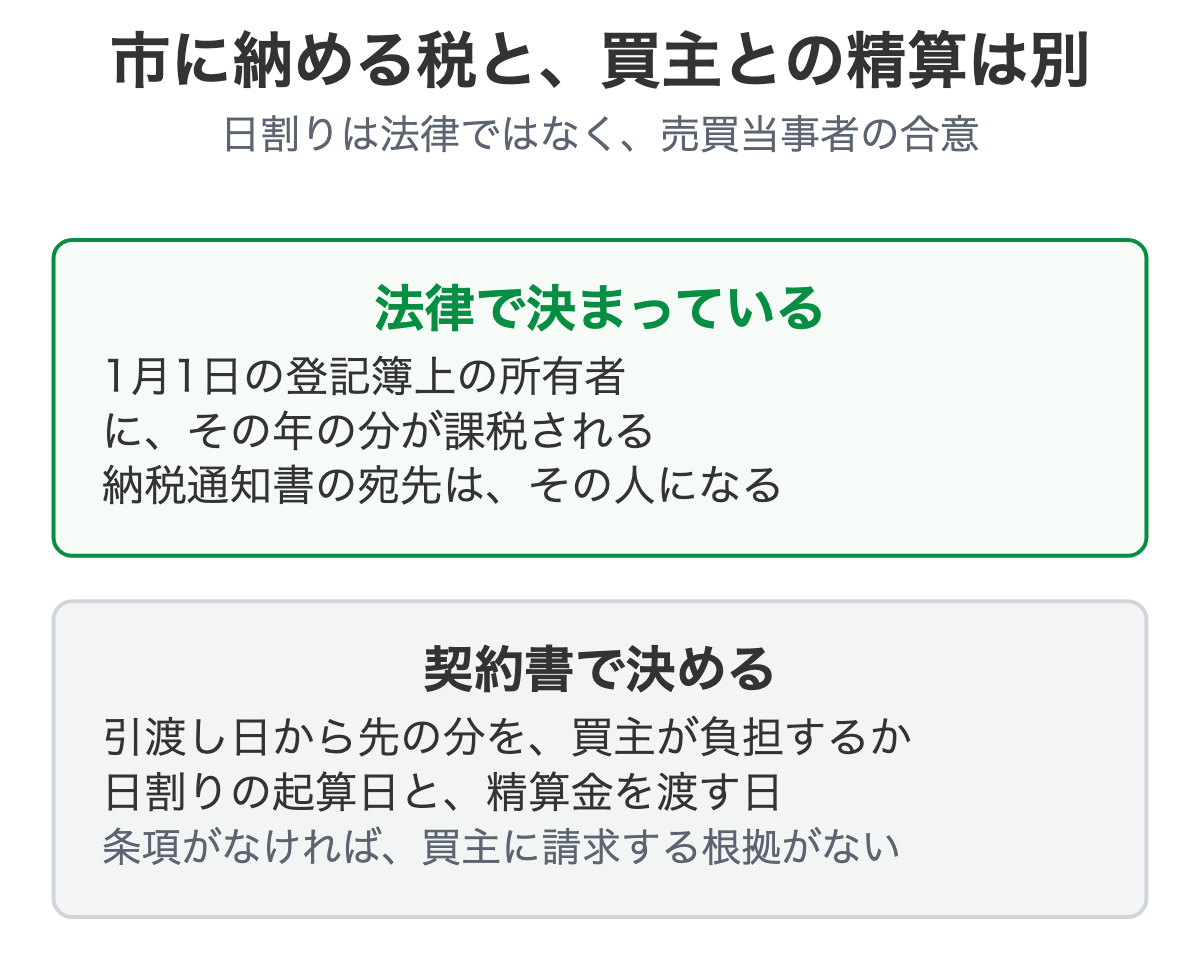
日割りで戻る金額は、法律ではなく契約の約束
「引渡しの月で日割りにする」という話を、不動産会社から聞くことがあります。これは売買のときの清算の習慣で、法律で決まった仕組みではありません。
国税庁の質疑応答事例(消費税)によると、買主が未経過分を受け持つお金は、市に納める税そのものではなく、売主と買主の間で負担を調整するお金です。そのため、売った代金の一部として扱われます(国税庁 質疑応答事例「未経過固定資産税等の取扱い」)。
つまり、市に納める義務は売主のまま変わらず、買主から受け取る精算金は当事者の合意で決まります。契約書にその条項がなければ、戻る分はありません。
| 場面 | 納税通知書の宛先 | 買主との間 |
|---|---|---|
| 売却の年(1月1日は売主名義) | 売主 | 精算の条項があれば、引渡し日から先の分を買主が負担 |
| 翌年(1月1日までに買主名義) | 買主 | 売主の負担は終わる |
| 翌年(1月1日に売主名義のまま) | 売主 | 引渡し済みでも、1年分が売主にかかる |
日割りの起算日を1月1日にするか、別の日にするかも、契約で決めます。どちらが正しいという決まりはありません。
精算の条項で見る3か所
仲介で売る場合、売買契約書に精算の条項が入るのが普通です。読むのは次の3か所です。
- 日割りの起算日(1月1日から数えるか、別の日か)
- 精算の対象(固定資産税だけか、都市計画税も含むか)
- 精算金を受け渡す日(決済の日に合わせるか)
条項がなければ、買主に請求する根拠がありません。契約の前に、不動産会社へ聞いておきます。
計算の例です。年税額が12万円で、7月1日に引き渡し、日割りを1月1日から数える契約なら、買主が持つのは7月1日から12月31日までの184日分で、約6万円です。起算日が変われば、この額も変わります。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
年末にずれ込むと、もう1年分
引渡しの合意が12月にあっても、登記の移転が1月に入れば、翌年の1年分が売主に課税されます。
12月に決済日を決めるときは、代金の支払いと同じ日に登記を申請してもらうよう、司法書士への依頼のときに頼んでおきます。段取りは不動産会社と司法書士が組みますが、売主が言わないと日がずれることがあります。
仲介で売り出している間の負担
不動産会社に仲介を頼む場合、専任媒介契約の有効期間は3か月を超えられません(宅地建物取引業法34条の2第3項)。更新はできますが、更新のたびに3か月です。
売れる時期が約束されているわけではないので、売り出しているあいだも、通知書は毎年届きます。
実家が地方にあって、買い手が現れにくい場合は、3か月ごとに様子を見るうちに、1月1日を何度もまたぐことがあります。1回またぐごとに、1年分の税が増えます。地方の空き家が売れにくい仕組みは、地方の空き家が売れない理由で整理しています。
相続した実家で、名義変更と片付けのどちらから手をつけるか迷う場合は、実家を売りたいときの順番が使えます。
名義が親のままの実家なら、通知書は誰に届く
登記が亡くなった親の名前のままでも、税は止まりません。地方税法343条2項により、1月1日に現に所有している相続人が納める側になります。誰に通知が届くか、現所有者の申告をどうするかは、空き家の固定資産税を止める方法にまとめています。
売るときに税の扱いで見落としやすい2つ
ひとつは、買主から受け取る精算金の扱いです。売主には戻ってきたお金のように見えますが、所得税では売った代金の側に数えます。
なお、譲渡代金のほかに、譲渡した日から年末までの期間に対応する固定資産税および都市計画税(未経過固定資産税等)に相当する額の支払を受けた場合には、その額は譲渡価額(収入金額)に算入されます。
譲渡所得の申告をするときは、売買代金だけでなく精算金の額も、契約書や精算書から拾っておきます。
もうひとつは、売る前の解体です。住宅が建っている土地は、固定資産税の課税標準を価格の3分の1(小規模住宅用地は6分の1)にする特例を受けています(地方税法349条の3の2)。
解体して1月1日に家屋がなければ住宅用地に当たらなくなり、売れないまま年をまたぐと、その年度の土地の税が上がります。更地にしてから売るかどうかは、売れる時期の見込みと合わせて考えます。
具体的な税額や申告は、市町村の税務課や税理士にご確認ください。
売れないまま過ごした年数が、そのまま税の年数になる
1月1日をまたぐたびに、1年分が加わります。仲介で売り出して、売れないまま3回またげば、3年分です。
家屋が古く、買い手がつきにくい実家ほど、この年数は延びやすくなります。買い手が見つからない理由が築年数や傷みにある場合、値下げをしても動かないことがあります。
払う金額は、市が決めた評価額で決まり、売主の事情では変わりません。使っていない実家でも、住んでいる家と同じ仕組みで課税されます。
管理が行き届かず、空家法13条2項の勧告を受けた管理不全空家等、または22条2項の勧告を受けた特定空家等になると、その敷地は住宅用地の特例から外れます(地方税法349条の3の2第1項。空家法)。
税が増えるのを止める手段が、名義を移すことしかないという点が、この問題の厄介なところです。売り出しの条件をいくら変えても、名義が動くまでは、この年数が積み上がります。
払い続けるか決める前に、現況のまま手放せるか
固定資産税を止めたいという方のご相談では、売ることより、税や管理の負担を止めたいという声が中心です。片付けや解体の費用が出せず、そこで話が止まっている方も多くいます。
地方の実家では、「解体費を出さずに済むか」が決まらないまま手をつけられず、そのあいだも通知書だけは毎年届く、という形で止まっているご相談が目立ちます。
仲介で買い手を待つ道のほかに、片付けも解体もせず、いまの状態のまま空き家の買取相談として持ち込む道があります。他で断られた物件も、引き受けられる場合があります。
当社が見るのは、次の点です。
- 建物の状態と築年数、残っている家財の量
- 名義が誰になっているか、相続登記が済んでいるか
- 前の道路と接し方、土地の条件
条件は物件ごとに違うので、引き受けられるかどうかは個別に判断します。
納税通知書が届く前に、一度聞いてみる
納税通知書は、例年同じ時期に届きます。今年もまた払うのか、と思いながら開く前に、実家の状態と所在地だけ送ってみてください。
遠方でも、現地に来ていただかずに話を進められます。相談への返事は翌営業日までにお返しします。
売れる前提で動く前に、まず手放せるかどうか。通知書の束と、実家の写真があれば、そこから聞かせてください。
よくある質問
実家を売りに出した月から、固定資産税は払わなくてよくなりますか。
なりません。固定資産税は、その年の1月1日に登記簿へ所有者として載っている人にかかります(地方税法343条・359条)。年の途中で名義を移しても、その年の分の通知書は1月1日の名義人である売主に届きます。止まるのは、名義が移ったあとの1月1日からの年度分です。
引渡しが12月末にずれ込みそうです。翌年の分はどうなりますか。
名義が1月1日の時点で買主に移っていなければ、翌年の1年分も売主に課税されます。引渡し日ではなく、登記簿の名義で決まるからです。年末にかかるときは、登記の日を不動産会社か司法書士に聞いてください。
売れる見込みが立たないまま、毎年払い続けるしかないですか。
売れるまでの間は、払い続けることになります。仲介で売り出しても、売れる時期は約束されません。現況のまま手放せるかを、片付けや解体の前に相談する道があります。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第6708号
このような物件のご相談は、相続した空き家の買取相談のページへ。
相続した家を、そのまま手放せるか
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量を、先に済ませていただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。
資料が手元になくても、物件の所在地さえ分かればお答えできます。
相続登記が終わっていなくても、名義が複数でもご相談いただけます。順番は当社でご案内します。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第6708号)/300-0045 茨城県土浦市文京町4-8