毎年の納税通知書は届くのに、不動産会社には扱えないと言われ、0円でもと声をかけても手が挙がらない。田舎の土地を手放したいのに売れないとき、理由は値段の外にあることが多く、それは書類で分けられます。
手放す道は、隣地や近くの農家、市町村の窓口、寄付、国庫帰属、事業者への相談の5つで、手間の軽いものから声をかけるのが基本です。
値下げより先に、買い手が現れない理由を4つに分ける
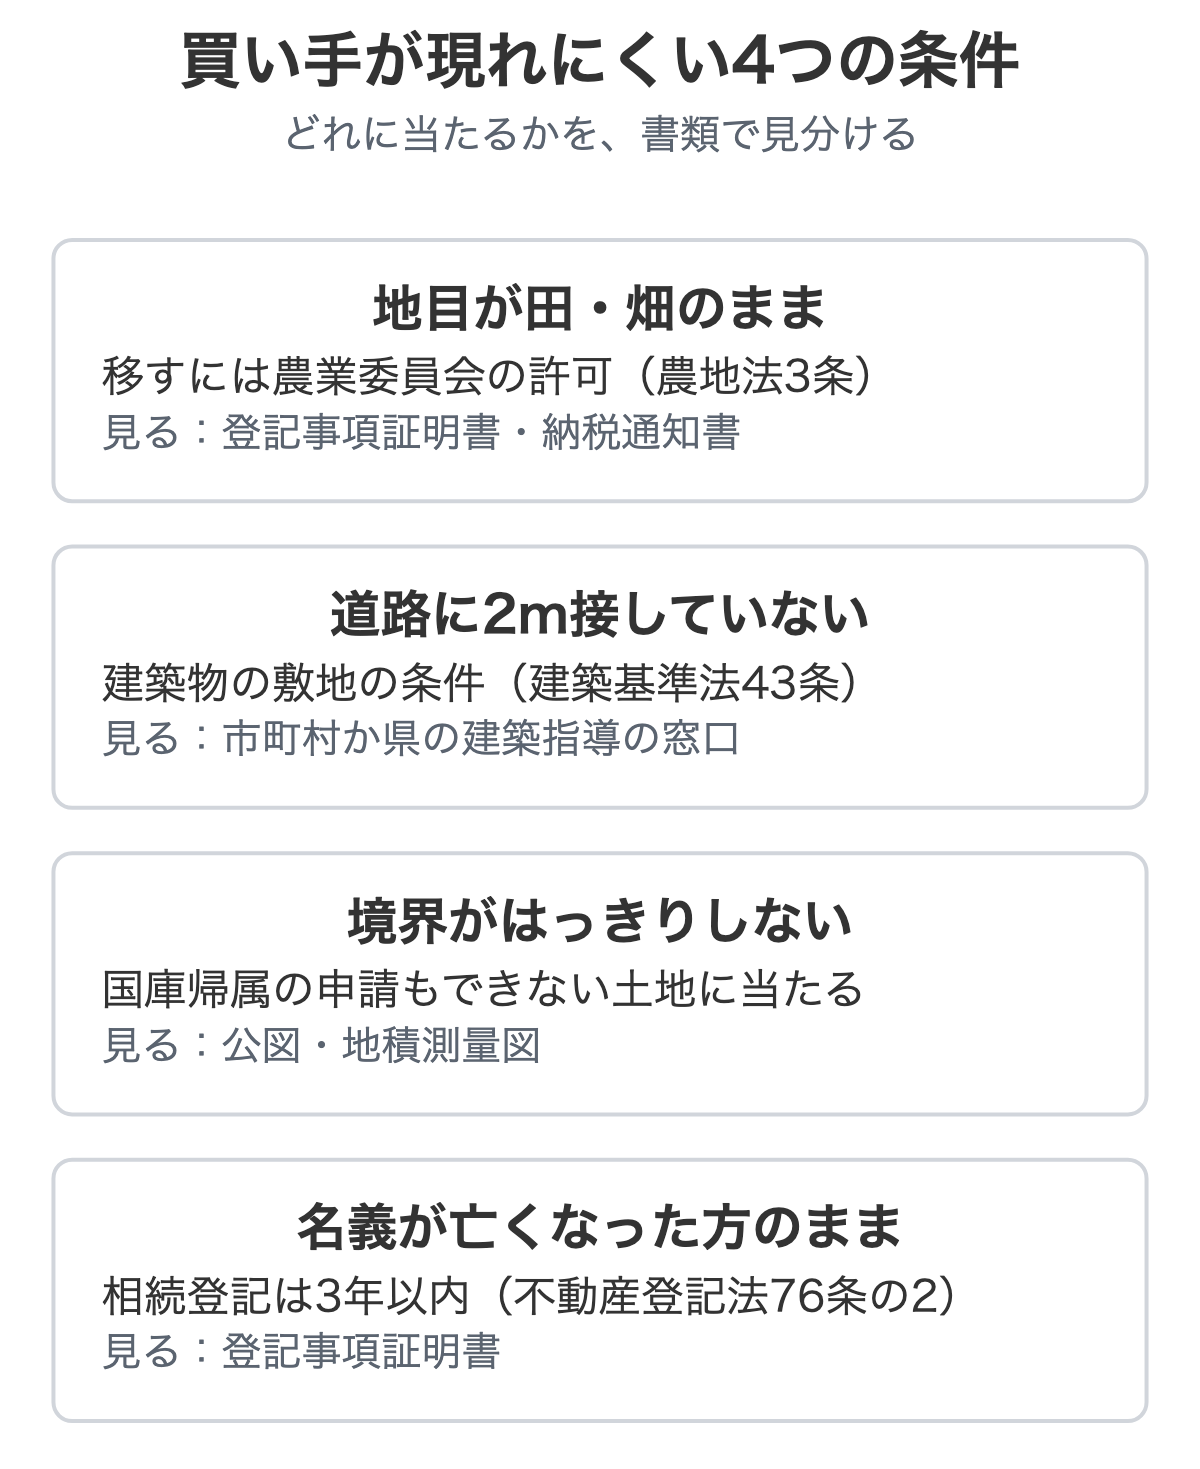
田舎の土地は、近くに買う人が少ない分、売り先が絞られます。それでも動かないとき、見るのは次の4つです。
- 地目:登記上の地目が田や畑のままではないか
- 道路:敷地が道路に2メートル以上接しているか
- 境界:隣との境がはっきりしているか
- 名義:名義人が亡くなった方のままになっていないか
どれも、登記事項証明書と固定資産税の納税通知書を並べると、半分は分かります。道路だけは、市町村の窓口で聞きます。
当社に届く相談も、関東より過疎地や地方の土地が中心です。空き家だけでなく、畑や山林、原野の付いた土地が思っていたより多くあります。
「0円でもいいので手放したい」「お金は全くいらない」という言葉は、当社の相談でも繰り返し出てきます。相手が見つかるなら値段は問わない、というところまで来た言い方です。高く売りたいのではなく、負担を止めたいのだと受け取っています。
建物が残っていれば、解体費が出せずにそこで止まる方も多くいます。住まいから遠い土地なら、草の様子を見に行くだけで一日がかりです。
動けずにいるなら、まず書類で、土地の現状を言葉にしてみてください。
地目が農地だと、買える人が限られる
地目が田や畑のままの土地は、売り先が絞られます。農地法3条は、農地の所有権を移すときには、農業委員会の許可を受けなければならないと定めています。
つまり、誰にでも売れるわけではなく、許可が下りる相手が前提になります。
農家以外に渡せる道もあります。宅地などに変える目的で渡すなら5条の許可(都道府県知事等)の話になり、市街化区域内なら、許可の代わりに農業委員会への事前の届出で足ります。流れは農地を売るには許可が要るに書きました。
長く耕作されず農地でなくなっている土地なら、土地のある市町村の農業委員会に、非農地証明が取れるかを聞いてみてください。名称や要件は自治体ごとに違うので、扱いの有無から聞くのが早道です。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
道路・境界・名義が詰まっているとき
畑や山の奥で、車の入る道が見当たらない。そういう土地で引っかかるのが道路です。
建築基準法43条は、建築物の敷地は道路に2メートル以上接しなければならないと定めています。この決まりが適用されるのは、都市計画区域と準都市計画区域の中です(同法41条の2)。
前の道が建築基準法の道路に当たるかは、登記簿では分かりません。田舎の土地は区域の外のこともあるので、市町村か県の建築指導の窓口に地番を伝え、道路の種別と区域の内外をあわせて尋ねてください。
境がはっきりしない土地は、売るにも国に渡すにも、境を確かめる話から始まりやすくなります。法務省の相続土地国庫帰属制度でも、境界が明らかでない土地は、申請できない土地に挙げられています。
隣の土地の持ち主と、境がどこだと思っているかを話してみること。法務局で地積測量図が取れる土地なら、それも手元に置いておくと話が早くなります。
名義は、期限も一緒に見ておきます。相続した人は、自分のために相続の開始があったことを知り、かつ、所有権を取得したことを知った日から3年以内に、相続登記を申請しなければなりません(不動産登記法76条の2)。
2024年4月1日より前に開始した相続でも、登記をしていなければ対象です。期限は原則2027年3月31日で、相続で取得したと知ったのが2024年4月以降なら、その日から3年以内です。
名義が亡くなった方のままだと、買い手が付いても、売買の前に登記を直す手間が出ます。売り出す前に相続登記を済ませておくと、話が途中で止まりにくくなります。
出典:建築基準法41条の2・43条(e-Gov法令検索)/不動産登記法76条の2(e-Gov法令検索)/法務省 相続登記の申請義務化について
田舎の土地を手放す道は5つ、声をかける順がある
どの道が合うかは、4つの理由のどれに該当したかで変わります。
該当した理由ごとに、残る道はこう分かれます。
| 該当した理由 | 残りやすい道 | 止まりやすい道 |
|---|---|---|
| 地目が農地のまま | 許可が下りる相手(農家など)、転用する人。非農地証明が取れれば選べる幅が広がる | 許可の見込みがない相手への売却 |
| 道路に接していない | 隣の人など、土地を合わせて使える相手。事業者への相談 | 建物を建てたい人への売却(区域の外なら、原則この接道の条件はかかりません。条例で定めがないかは窓口で確認してください) |
| 境界が明らかでない | 境を確かめる話が先。そのあとで隣地や各窓口へ | 国庫帰属(申請できない土地に当たる) |
| 名義が亡くなった方のまま | 売る・寄付は、相続登記が先。国庫帰属は、登記が未了でも戸籍事項証明書などで所有者を示せば申請できる | 登記を直さないままの売買・寄付 |
建物が残る土地も、国庫帰属は申請できません。国庫帰属は、申請を取り下げたり、却下や不承認になったりしても、土地は持ち主のままなので、そのあとは相続登記を申請する必要があります(法務省 相続土地国庫帰属制度のQ&A)。
道そのものを比べると、こうなります。
| 道 | 向く土地 | 条件・かかるもの | 窓口 |
|---|---|---|---|
| 隣地・近くの農家 | 隣と地続きの土地、農地 | 農地は農業委員会の許可(農地法3条) | 隣の持ち主、農業委員会 |
| 空き家バンク | 土地だけでも登録できる自治体 | 登録できるかは自治体で違う | 市町村の窓口 |
| 寄付 | 市の事業に使える土地、処分しやすい土地など(名古屋市の例) | 受け入れの基準は自治体ごとに違う | 市町村 |
| 国庫帰属 | 相続で取得し、建物も担保権もない土地 | 審査手数料14,000円と、承認後の負担金 | 法務局 |
| 事業者への相談 | 上の道で行き止まりの土地 | 引き受けは物件ごとに見る | 訳あり物件を扱う事業者 |
手間の軽い順に、上から声をかけます。
最初は、隣の土地の持ち主と、近くで耕作している農家です。土地が続いていれば使いやすいからです。登記事項証明書と公図を見せて、使う気がないかを聞きます。
農地なら、話がまとまった段階で、農業委員会に3条の許可の手続きを相談します。
次は、市町村の空き家バンクの窓口です。自治体の空き家バンクとは別に、自治体が把握・提供する情報を横断して探せる全国版もあります。地番と地目、現地の写真を持って、土地だけでも登録できるかを尋ねます。
寄付の相談先も、同じ市町村です。申し出れば受け取ってもらえる道ではなく、基準は自治体ごとに違います。
名古屋市は、市の事業に利用できる土地と、処分(換価)が容易と見込まれる土地を基準に挙げ、境界が未確定な土地や維持管理が困難な土地は受けられないとしています。受け取ってもらえない理由はいらない土地の寄付にまとめました。
相続土地国庫帰属制度は、法務局に承認を申請して国に引き渡す道です。申請できるのは、相続や、相続人に対する遺贈で土地を取得した人だけで、買って手に入れた土地は対象外です。
国が受け取れない土地は、申請できないものと、申請はできても承認されないものに分かれます。田舎の土地で引っかかりやすいのは4つです。
建物が残っている土地と、境界が明らかでない土地は、申請そのものができません(相続土地国庫帰属法2条3項)。地上に管理や処分を妨げる物がある土地と、一定の勾配・高さの崖があって管理に過分な費用・労力がかかる土地は、申請はできても承認されません(同法5条1項)。
審査手数料は土地1筆につき14,000円で、却下や不承認でも戻りません。物が置かれた土地や崖のある土地は、申請の前に法務局で相談する意味があります。
相談は事前予約制で、土地が遠方なら、お近くの法務局・地方法務局の本局でも受けられます。ほかの要件や負担金の額は、相続土地国庫帰属制度は使える?にまとめました。
出典:法務省 相続土地国庫帰属制度/法務省 相談対応について
ここまでで行き止まりなら、当社のように訳あり物件を扱う事業者に聞く道が残ります。処分方法の全体は、いらない土地の処分方法7つで比べています。
固定資産税が「かからない土地」がある
売れない土地に、毎年の納税だけが続く。手放したい理由として、この声をよく聞きます。
ところが、税金には線引きがあります。地方税法351条は、同じ人が同じ市町村内に持つ土地の課税標準額の合計が30万円に満たないときは、固定資産税を課すことができないと定めています。家屋は20万円です。
同じ条のただし書きで、財政上その他特別の必要があるときは、市町村が条例で、この額に満たなくても課税できるとされています。
見るのは評価額ではなく、課税明細書の「課税標準額」の欄です。それも明細の1筆だけでなく、同じ市町村内の土地を合計して見ます。
納税通知書が届いて税額が出ているなら、基本は線の上にいます。
評価額と課税標準額は、同じ数字のことも、違うこともあります。課税標準は価格(評価額)が原則で(349条)、住宅用地の特例が付く土地などは課税標準額のほうが低くなります(349条の3の2)。
出典:地方税法349条・349条の3の2・351条(e-Gov法令検索)
税がかからなくなっても、草刈りや境の管理、近隣への気配りは、持ち主のものとして残ります。税の線引きは、手放すかどうかを考える材料の1つです。
評価額が高すぎると感じたときの審査の申出は、売れない土地の固定資産税、おかしい?に手順を書いています。税と登記の個別の判断は、税理士・司法書士へご確認ください。
草が伸びたままの土地を、そのまま見てもらう
当社は、他で断られた土地も、引き受けられる場合があります。現況のままで、草が伸びていても、境が分からなくても、先に整えていただく必要はありません。調べる作業は当社で行います。
ご相談では、相続登記が済んでいない土地も扱います。相続登記は、提携する司法書士と連携して進められます。農地のままは取得できません。非農地証明が取れる土地や市街化区域内の農地は、対応できる場合があります。
回答は、翌営業日までにお返しします。遠方にお住まいでも、相談から進められます。課税明細書にある地番と地目を添えて、聞いてみてください。
よくある質問
田舎の土地が、ただでも売れないのはなぜですか。
地目が農地のままだと買える人が限られる、道路に接していない、境界がはっきりしない、名義が亡くなった方のまま、といった条件が重なると、値段の問題ではなくなります。
登記事項証明書と納税通知書で半分は分かり、道路は市町村の窓口で聞くと、4つのどこに当たるかを分けられます。
固定資産税が毎年かかっているのに、評価額が低いと言われました。払わなくていい場合はありますか。
同じ市町村内にある、同じ人の土地の課税標準額の合計が30万円に満たなければ、固定資産税は課されません(地方税法351条)。ただし、市町村が条例で課税する場合があります。納税通知書に税額が出ているなら、基本は線の上にいます。
評価額ではなく課税標準額を、明細の1筆だけでなく合計で見てください。
畑のままの土地でも相談できますか。
当社は、農地を農地のまま取得することはできません。非農地証明が取れる土地や、市街化区域内の農地は、対応できる場合があります。扱えるかは物件ごとに見ますので、地目と状況をそのまま教えてください。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第6708号
地域ごとの事情は、名古屋市の空き家の手放し方のページにまとめています。
この地域の物件を、現況のまま手放せるか
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量を、先に済ませていただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。
資料が手元になくても、物件の所在地さえ分かればお答えできます。
遠方にお住まいでも、現地に行かずに手続きを終えられます。所在地さえ分かればお答えできます。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第6708号)/300-0045 茨城県土浦市文京町4-8