
売れない土地の固定資産税が高い、おかしいと感じたときは、まず課税明細書で地目・地積・価格を現況と見比べ、疑問が残るときだけ審査の申出を考えるのが順番です。この記事では、税額の決まり方、確かめる順番、審査の申出の期限、それでも残る負担をどう止めるかを整理します。
おかしいかどうか:売れるかどうかは、課税の条件として確かめた条文には出てきません。課税されるのは、1月1日の所有者です。
確かめること:課税明細書の地目・地積・価格が現況と合うか。住宅用地の特例の有無。縦覧で近隣の価格と比べる。
価格に不服があるとき:固定資産評価審査委員会へ、文書で審査の申出ができます(地方税法432条)。期限は、価格の登録の公示の日から、納税通知書の交付を受けた日後3か月を経過する日までです(具体的な日付は通知書・公示で確認)。
それでも残る負担:評価が正しければ、手放さない限り税は続きます。
空き家の側の止め方は空き家の固定資産税を止める方法、山林は山林の固定資産税を止めるで整理しています。この記事は、売れない空き地や山林などの土地に来る税額に疑問があるときを扱います。
売れない土地にも固定資産税がかかるのは、条文上どうなっているのか
「売れないのに税金だけ高い」という気持ちは自然です。ただ、固定資産税の仕組みは、売れるかどうかとは別の物差しで動いています。
確かめた条文を、表にまとめます(出典:地方税法(e-Gov法令検索))。
| 条文 | 内容 |
|---|---|
| 343条 | 固定資産税は、固定資産の所有者に課す。土地の所有者は、登記簿などに所有者として登記・登録されている者。登記されている個人が賦課期日前に死亡している場合は、その日に現に所有している者 |
| 359条 | 賦課期日は、当該年度の初日の属する年の1月1日 |
| 341条5号 | 課税の基になる「価格」は、適正な時価 |
| 349条 | 課税標準は、基準年度の賦課期日の価格。第2年度・第3年度は、原則としてその価格を使い続ける(地目の変換や損壊などの特別の事情があるときは例外) |
| 350条 | 標準税率は100分の1.4 |
| 351条 | 同一市町村内の同一人の土地の課税標準が30万円に満たなければ課税しない(免税点) |
ここから分かるのは、次の3点です。
- 課税される人は、1月1日時点の所有者(登記された人。死亡している場合は現に所有している人)
- 税額の元になるのは、売れた金額ではなく、市町村が決める評価額(価格)
- 評価額は、原則として3年ごとの基準年度に見直され、その間は据え置かれる(349条)
標準税率1.4%で単純に計算すると、課税標準が300万円なら4万2,000円です。ただし、税率は市町村が条例で定めるため、実際の税率は納税通知書で確認してください。
評価の技術的な中身には、この記事では入りません。確かめ方と窓口に絞ります。
固定資産税がおかしいと感じたら、何を確かめればよいですか?
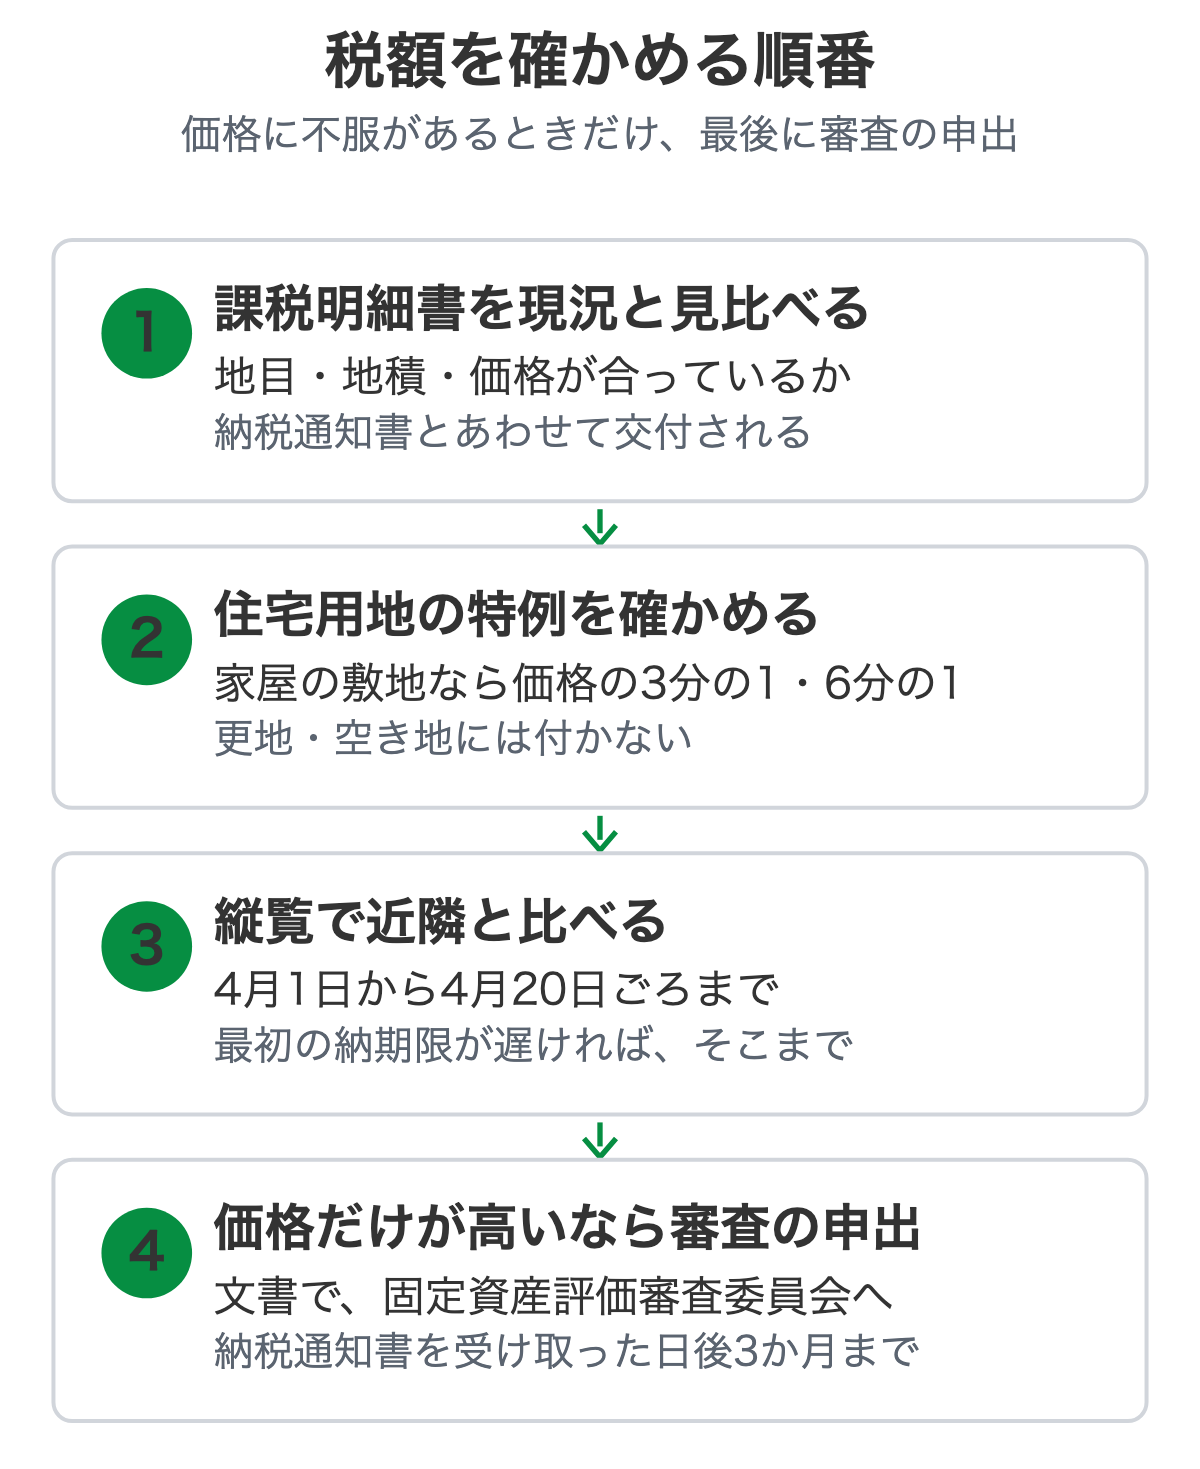
まず、納税通知書とあわせて届く課税明細書で、地目・地積・価格が現況と合っているかを見ます。高いと感じる原因は、評価そのものより、課税の前提と現況のずれにあることがあります。納税通知書とあわせて交付される課税明細書で、確かめられる点を整理します。
課税明細書には、土地について、所在・地番・地目・地積と、当該年度の固定資産税に係る価格が載ります(地方税法364条3項)。住宅用地の特例を受けている土地は、価格に特例の率を掛けた金額も記載されます(同条4項)。
| 確認点 | 見るところ | ずれていたら |
|---|---|---|
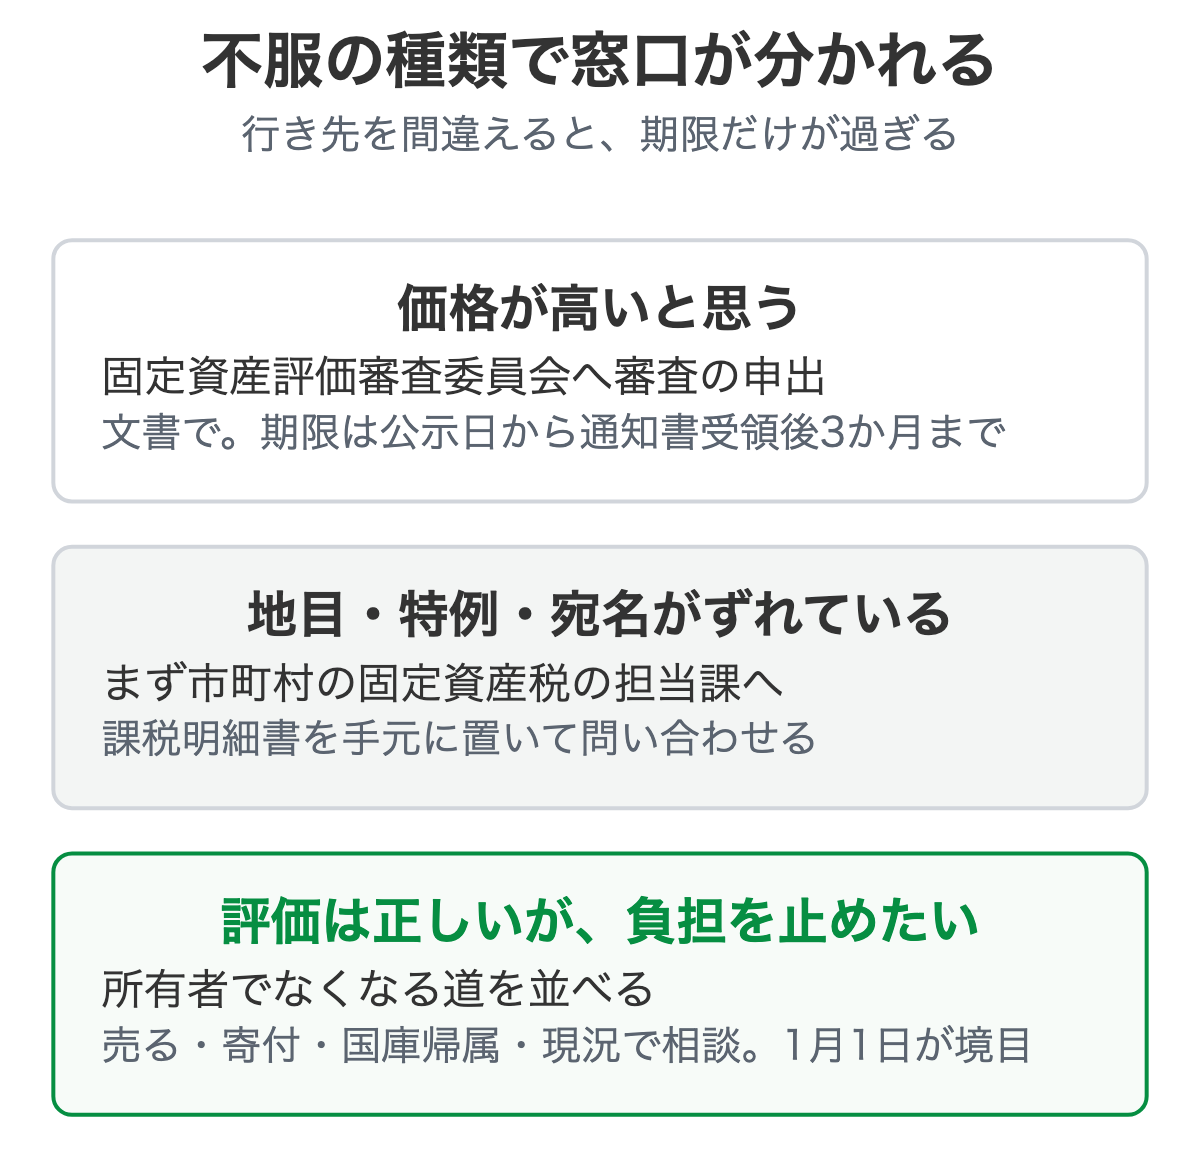
| 地目・地積 | 課税明細書の地目・地積が、現況と合っているか。たとえば、木が生い茂り山林や原野の状態になっているのに、地目が宅地のまま、または宅地並みの評価になっていないか | 担当課に現況を伝え、現地を見て確かめてもらうよう求める。地目の変換があった場合は、課税標準の見直しの対象になることがある(349条2項) |
| 住宅用地の特例 | 家屋の敷地として特例が付いているか。更地・駐車場・空き地では付かない | 特例が外れた理由を担当課に聞く |
| 価格の水準 | 縦覧帳簿で、近隣の土地と比べて高くないか | 差が大きければ、審査の申出を検討する |
| 所有者 | 納税通知書の宛名が、現に所有している人か | 登記や、現所有者の申告を確認する |
売れない土地で特に見ておきたいのが、地目と現況のずれです。固定資産税の評価上の地目は、登記簿上の地目にかかわりなく、賦課期日(1月1日)の現況の地目によるとされています(静岡市「土地の評価のしくみ」)。
かつて家が建っていた土地や造成した土地が、長く使われないうちに山林・原野・雑種地のような状態になっていても、課税明細書の地目が宅地のままになっていることがあります。
市町村長は、固定資産評価員などに、固定資産の状況を毎年少なくとも1回、実地に調査させることになっています(地方税法408条)。ただ、すべての土地の変化が把握されているとは限りません。現況と地目が合わないと思ったら、次の手順で確かめます。
- 課税明細書の地目と、いまの土地の写真(草木の状態、建物や舗装の有無が分かるもの)を用意する
- 市町村の固定資産税の担当課(土地の係)に、地目と現況が合っていないと思う理由を伝える
- 現地を見て、現況を確認してもらうよう依頼する
- 地目の認定が変わるかどうか、変わる場合はどの年度から反映されるかを聞く
地目の認定は、現況と利用目的をもとに市町村が判断します。写真を出せば地目が変わる、というものではありません。
住宅用地の特例は、人の居住の用に供する家屋の敷地について、課税標準を価格の3分の1に、200平方メートル以下の部分は6分の1にするものです(349条の3の2)。なお、空家法の勧告を受けた管理不全空家等・特定空家等の敷地は、この特例から除かれます。
空き地が高いと感じる原因の一つが、この特例が外れていることです。建物を壊した翌年度から税額が上がるのは、そのためです。壊す前の確認は、空き家を解体したあとの固定資産税で整理しています。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
近隣と比べる|縦覧という確認の方法
評価が高いのではないか、という疑問は、同じ市町村の他の土地と比べてはじめて分かります。このために、縦覧という仕組みがあります。
地方税法416条は、納税者が、自分の土地の価格と、市町村内の他の土地の価格を比べられるよう、市町村長に、土地価格等縦覧帳簿を縦覧に供することを求めています。
期間は、毎年4月1日から、4月20日または当該年度の最初の納期限の日のいずれか遅い日以後の日までです(災害などの特別の事情があるときは、4月2日以後に遅らせられる)。場所と期間は、あらかじめ公示されます。
縦覧できるのは、自分が納税者になっている市町村内の土地についての帳簿です。具体的な閲覧の方法や、本人確認が要るかは、市町村ごとに違います。市町村の税務課の案内で確かめてください。
縦覧の期間を過ぎていても、自分の土地の価格は確かめられます。
市町村長は、納税義務者などの求めに応じて、固定資産課税台帳のうちその人に係る部分を閲覧させることになっており(地方税法382条の2)、この条文には、縦覧のような期間は定められていません(受付の日時は市町村の窓口で確認してください)。
台帳の代わりに、所有する土地を一覧にした名寄帳を閲覧に供することもできます(同法387条3項)。価格などを書面で残したいときは、台帳の記載事項の証明書(評価証明書などと呼ばれます)の交付を請求できます(同法382条の3)。
手数料や必要書類は市町村ごとに違うので、担当課の案内で確かめてください。
価格に不服があるとき|審査の申出の期限と窓口
課税明細書や縦覧で見て、評価額(価格)が高すぎると思う場合の正式な手続きが、審査の申出です。
地方税法432条1項は、納税者が、固定資産課税台帳に登録された価格に不服がある場合、文書で、固定資産評価審査委員会に審査の申出ができると定めています。
固定資産税の納税者は、その納付すべき当該年度の固定資産税に係る固定資産について固定資産課税台帳に登録された価格(…)について不服がある場合においては、第四百十一条第二項の規定による公示の日から納税通知書の交付を受けた日後三月を経過する日まで(…)の間において、(…)文書をもつて、固定資産評価審査委員会に審査の申出をすることができる。(抜粋)
| 項目 | 条文で確かめた内容 |
|---|---|
| 申出ができる人 | 固定資産税の納税者 |
| 申出の対象 | 固定資産課税台帳に登録された価格 |
| 窓口 | 固定資産評価審査委員会(文書で申出) |
| 期限 | 価格等を全て登録した旨の公示の日から、納税通知書の交付を受けた日後3か月を経過する日まで |
| 注意点 | 税の賦課そのものへの審査請求では、価格への不服を理由にできない(同条3項) |
| 認められた場合 | 市町村長は、決定の通知から10日以内に価格を修正して登録し、賦課後でも賦課額を更正する(435条) |
ここで大事なのは、価格への不服と、税の賦課への不服は、別の道に分かれることです。評価額が高いという不服は審査の申出、特例の適用漏れや課税対象のずれなど、賦課の扱いに関する不服は担当課への問い合わせから始めます。
どちらに当たるか迷うときは、まず担当課に聞くのが早いです。
審査の申出は、価格が高いというだけで通るものではありません。条文は、納税者が申し出る道を用意しているだけで、結果は委員会の判断です。
評価の中身に踏み込む場合は、不動産鑑定士や税理士にご確認ください。
評価が正しくても残る負担を、どう止めるか
確かめた結果、地目も特例も価格も正しい、ということは少なくありません。このとき、税額は下がりません。
固定資産税は、1月1日の所有者に1年分かかる税です。止める方法は、所有者でなくなることです。売れない土地で選べる道を、費用の出方で整理します。
| 道 | 先に出る費用 | 土地が受け入れられる条件 |
|---|---|---|
| 売る | 草刈りや測量を求められることがある | 買主がつくこと |
| 自治体に寄付する | 自治体の条件による | 自治体に使い道があること。受け付けない条件を設けている自治体がある |
| 国に帰属させる | 審査にかかる費用が先に出る(法務省の案内) | 相続または遺贈で取得した土地で、一定の要件を満たすこと |
| 現況のまま取り扱える先に相談する | 片付けや測量を先にしなくてよい | 所在地・権利関係の確認で、個別に判断 |
寄付については自治体への土地の寄付、国庫帰属は相続土地国庫帰属制度、売れない土地全体は売れない土地の処分で整理しています。
どの道でも、1月1日までに名義が移っているかで、その年度の納税者が決まります。年末に動くときは、名義変更が間に合うかの確認を先にしてください。
先に確かめる順番
- 納税通知書と課税明細書を並べ、地目・地積・価格を現況と見比べる
- 家屋の敷地としての特例が付いているか、外れた時期はいつかを担当課に聞く
- 縦覧の期間内なら、近隣の価格と比べる
- 価格に不服なら、納税通知書の交付を受けた日後3か月を経過する日までに、審査の申出の要否を決める(具体日は通知書・公示で確認)
- 評価が正しいと分かったら、手放す道を並べて、年末までに間に合うかを数える
ここまで済んでから、手放し方を決めても遅くありません。税務や法務の判断は、税理士・司法書士にご確認ください。
固定資産税が重い土地を、そのまま手放すという選択
評価額の確認に手間をかけ、結果が「正しい」と分かると、気持ちが重くなります。草刈りや測量、解体の費用を先に出せない、遠方で動けない、という事情が重なる方は少なくありません。
その場合は、草刈りや片付けをせず、現況のまま相談する道があります。調査は当社で行いますので、売主様ご自身が業者を探して見積もりを取る必要はありません。税金だけが続いていて動けない、という事情の方もいらっしゃいます。
お話の進み方は、土地によって二つに分かれます。一つは、当社が値を付けて買い取る形です。他で断られた物件も、お引き受けできる場合があります。
所在地、権利関係、土地の状態を確認したうえで、物件ごとに判断し、ご説明します。お引き受けできるかは物件ごとの個別の判断で、条件によっては成立しないこともあります。
遠方でも、現地にお越しいただかずに契約から決済まで進められます。ご相談への返事は翌営業日までにお返しします。
まずは納税通知書と所在地が分かる範囲で、訳あり物件の買取相談からお知らせください。
よくある質問
売れない土地でも、固定資産税はかかるのですか。
かかります。固定資産税は、毎年1月1日(賦課期日)に固定資産課税台帳に所有者として登記や登録がされている人に課されます(地方税法343条・359条)。売れるかどうかを課税の条件とする定めは、確かめた条文の範囲では見当たりません。
ただし、同一の市町村内の土地の課税標準が30万円未満なら課税されない免税点があります(同法351条)。
税額が高すぎると思ったら、どこに相談すればよいですか。
まず、納税通知書とあわせて交付される課税明細書で、地目・地積・価格を確かめ、市町村の固定資産税の担当課に問い合わせます。評価額(価格)に不服がある場合は、固定資産評価審査委員会に文書で審査の申出ができます(地方税法432条)。
審査の申出には期限がありますか。
地方税法432条1項は、価格等を固定資産課税台帳に全て登録した旨の公示の日から、納税通知書の交付を受けた日後3か月を経過する日までの間と定めています。具体的な日付は市町村の公示や通知書で確認してください。
評価額への不服は、税の賦課そのものへの不服申立てでは理由にできません(同条3項)。
空き地だと税金が高いのは、なぜですか。
住宅が建っている土地の課税標準を価格の6分の1(200平方メートル以下の部分)や3分の1に軽くする住宅用地の特例は、人の居住の用に供する家屋の敷地が対象です(地方税法349条の3の2)。更地には使えません。
固定資産税は1月1日(賦課期日)の状況で課されるため、建物を壊すと、翌年1月1日時点で更地になっていることで、壊した翌年度から特例が外れて税額が上がります。
固定資産税が高い土地を、現況のまま買い取ってもらえますか。
税額が高いことだけで可否を決めることはありません。所在地、権利関係、土地の状態を確認したうえで、個別に判断します。草刈りや測量を先にしていただく必要はありません。条件によっては成立しないこともあります。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第0006708号
このような物件のご相談は、訳あり不動産の買取相談のページへ。
「売れない」と言われた不動産を、どうするか
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量を、先に済ませていただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。
資料が手元になくても、物件の所在地さえ分かればお答えできます。
どこで断られたかを伺うことはしません。断られた理由の方が、判断に必要です。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8








