山林の固定資産税は、役所に「もういらない」と伝えても止まりません。使っていない、行ったこともない、値段も付かない——それでも名義が自分にある限り、課税は続きます。この記事では、なぜ止まらないのか、名義を動かす道は何があるのか、それぞれの条件を整理します。
使っていない山林の固定資産税を止めたいなら、名義を動かす方法を並べて比べる必要があります。現況のまま手放す方法は、所在地と課税明細で相談できます。
一方的に手放す仕組みが、そもそも無い
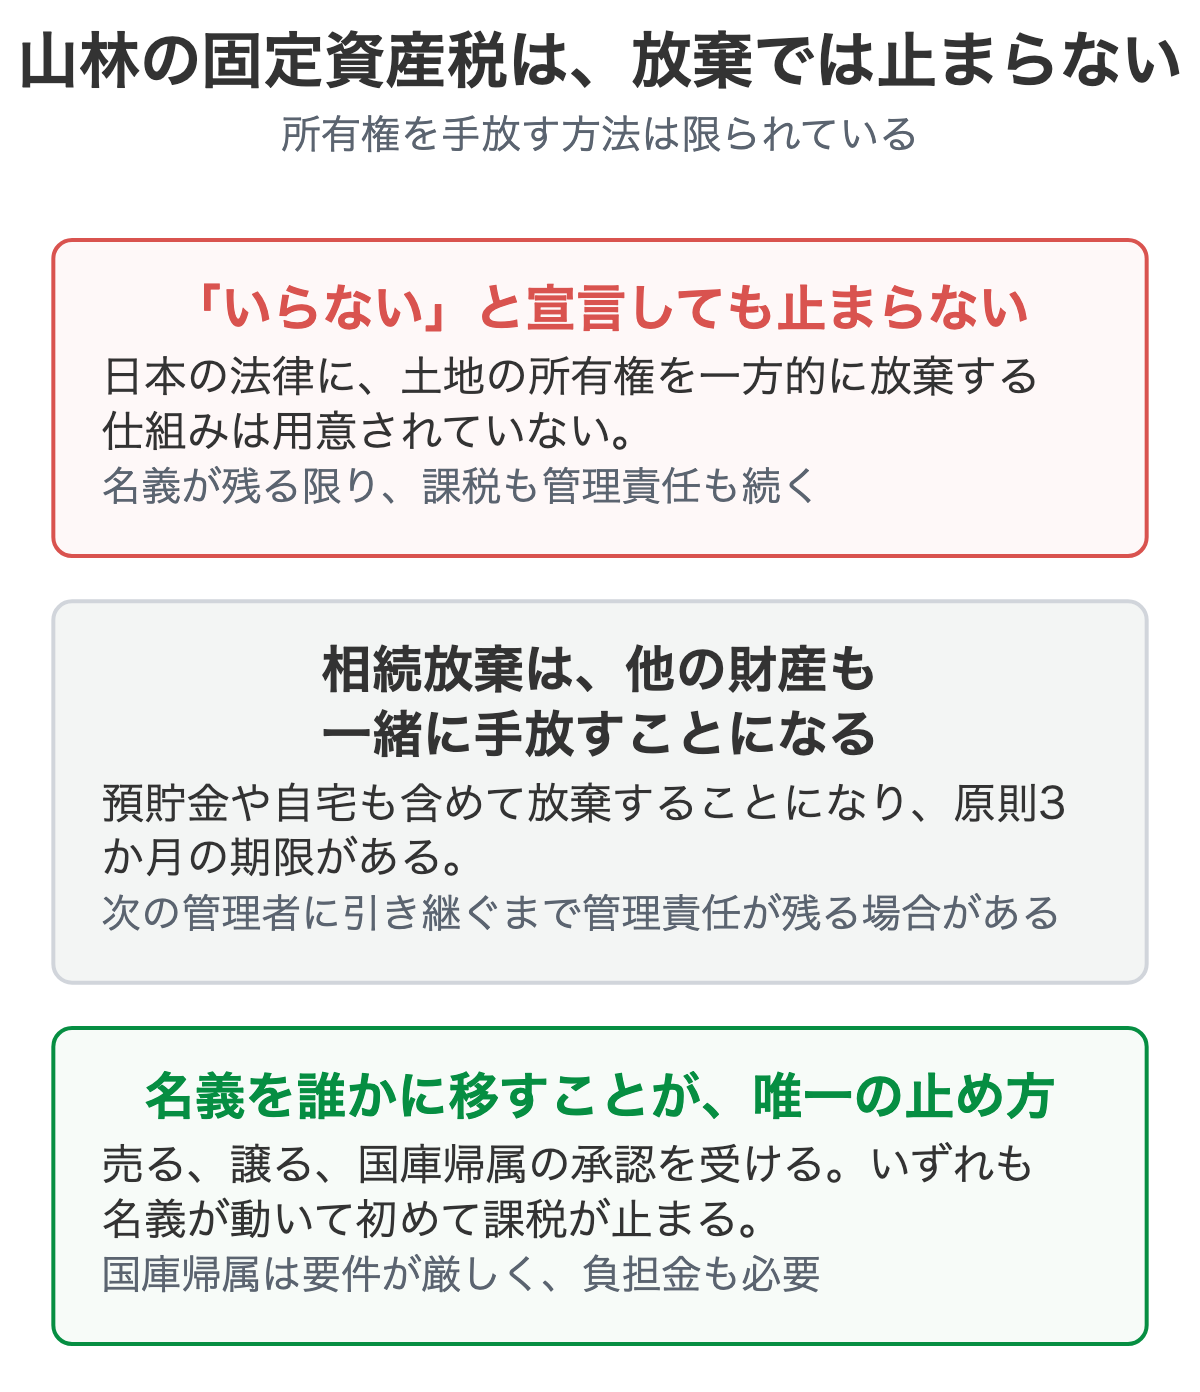
日本の法律には、土地の所有権を一方的に放棄する仕組みが用意されていません。「いらない」という意思表示だけでは、所有権は自分に残り続けます。
その結果、こうなります。
- 固定資産税は課され続ける
- 管理の責任も残る(倒木や土砂で他人に損害が出れば、責任を問われうる)
- 相続が起きれば、次の世代に引き継がれる
止める方法は、名義を誰かに移すことだけです。
売る、譲る、国に引き取ってもらう。
いずれも「名義が動いて初めて」課税が止まります。
先に確かめたいこと:そもそも課税されているか
「固定資産税を止めたい」と考えている山林が、実は課税されていないことがあります。地方税法351条は、同じ市町村内の土地の課税標準額の合計が30万円に満たない場合、固定資産税を課することができないとしています(条例で課税する市町村は例外)。山林は評価額が低く、この免税点の下に収まって通知に載らない場合があります。
- 通知が来ていなくても、名義が自分に残っていれば所有者です。市町村の税務担当課で名寄帳の写しを請求すると、課税されていない土地も含めて確認できます
- 税が0円でも、管理の責任と次の相続での引き継ぎは残ります
- 名義が亡くなった親のままでも、課税の対象は変わります。地方税法343条2項は、登記簿上の所有者が賦課期日前に死亡しているときは、その日に現に所有している者に課すと定めています。相続登記が済んでいなくても、相続人に課税されうる点に注意してください
名寄帳の請求先の考え方や、山林の場所が分からないときの調べ方は、相続した山林の場所がわからないときに整理しています。
(出典: 地方税法 第343条・第351条(e-Gov法令検索))
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
相続放棄では解決しないことが多い
「相続放棄すればいい」と考えがちですが、次の点を確かめてください。
- 不動産だけを選んで放棄することはできません。預貯金も自宅も含めて、相続財産すべてを放棄することになります
- 原則として、相続を知ってから3か月という期限があります
- 放棄しても、次に管理する人へ引き継ぐまで管理の責任が残る場合があります
条文上も、期限は「自己のために相続の開始があったことを知った時から三箇月以内」とされています(民法915条1項)。
また、放棄した人の管理の責任は、民法940条1項が「放棄の時に相続財産に属する財産を現に占有しているとき」に、相続人や相続財産の清算人に引き渡すまで、自己の財産におけるのと同一の注意をもって保存する義務として定めています。山林を占有していたといえるかどうかは状況によって判断が分かれるため、放棄を決める前に弁護士や司法書士に確かめてください。(出典: 民法(e-Gov法令検索))
詳しくは相続放棄と空き家の管理義務にまとめました。山林の税額だけを理由に放棄を決めると、他の財産まで失うことになります。
相続土地国庫帰属制度
相続や遺贈で取得した土地を、法務大臣の承認を受けて国に帰属させる制度があります。ただし対象になる土地は限られます。
| 対象外とされるもの(例) |
|---|
| 建物がある土地 |
| 担保権や使用収益権が設定されている土地 |
| 境界が明らかでない土地、所有権の存否や範囲に争いがある土地 |
| 土砂崩れなど、通常の管理に過分な費用や労力がかかる土地 |
申請の段階で、審査手数料が土地一筆あたり14,000円かかり、却下や不承認になっても返還されません(法務省「相続土地国庫帰属制度」)。山林は複数の筆に分かれていることが多く、筆数が増えるほど手数料も増えます。
承認されても、負担金の納付が必要です。
境界が明らかでない土地は対象外という点が、山林では大きな壁になります。
山林は境界が不明なことが多く、確定させるには測量が要り、その費用が先に出ていきます。
制度を使うための費用が、土地の価値を上回ることも珍しくありません。
自治体への寄付
受け付けている自治体もありますが、多くは公共の用途に使える見込みがある土地に限っています。山林は使い道が限られるため、断られることが多いのが実情です。
まず市区町村に問い合わせて、受け入れの基準を聞いてみてください。自治体への土地の寄付に、聞き方と実際の運用をまとめています。
山林が「売れない」と言われるのはなぜか
固定資産税を止めたくて売却を考えても、不動産会社に断られるケースは少なくありません。理由は山林の性質にあります。
- 買い手の使い道が限られる……宅地のように建てて住む、貸すといった出口が取りにくい
- 境界や場所がはっきりしない……確定測量の費用が価格を上回りやすい。測ってから売る、が成り立たない
- 道が付いていない、現地に行けない……買主が現地を確かめられず、話が進まない
売れない=引き受け先が無い、ではありません。現況のまま引き受ける相手に当たれば、境界の確定も測量も先に要らないことがあります。仲介で売れなかった山林の考え方は、山林・原野の売却方法にまとめています。
売れないと言われた山林でも、断られた理由を添えてもらえれば、固定資産税が続く現状も踏まえて、手放す方法を個別に答えます。
現実的な順番
- 登記事項証明書と課税明細で、名義と地番を確認する
- 保安林の指定や分収林契約が無いかを確かめる(あると扱いが変わります)
- 現況のまま引き受けられる先があるかを先に聞く
- 無ければ、国庫帰属の要件に当てはまるかを法務局で相談する
- 自治体への寄付を問い合わせる
3を先にしてください。国庫帰属も寄付も、要件の確認と手続きに時間と費用がかかります。引き受け先があるなら、それがいちばん早く終わります。
当社は山林・原野を現況のまま扱っています。境界の確定や測量を先に済ませていただく必要はありません。ただし分収林契約が付いている、保安林に指定されている、地図混乱地域に当たるといった場合は、お引き受けできないことがあります。
宅地と山林が一緒に相続されている場合は、分けずにご相談ください。山林だけ断られる理由に書いたとおり、分けて売ると山林だけが残ります。全体像は山林・原野・別荘地の買取相談にまとめています。
よくある質問
「いらない」と役所に伝えれば、固定資産税は止まりますか。
止まりません。日本の法律には、土地の所有権を一方的に放棄する仕組みが用意されていないためです。登記の名義が自分に残っている限り、固定資産税は課され続け、管理の責任も残ります。止めるには名義を誰かに移すしかありません。
固定資産税の通知が来ていない山林は、持っていないということですか。
そうとは限りません。土地は、同じ市町村内の課税標準額の合計が30万円に満たないと、原則として固定資産税が課されません(地方税法351条の免税点)。山林は評価額が低いため、課税されず通知にも載らないことがあります。持っているかどうかは、市町村の税務担当課で名寄帳の写しを請求して確かめられます。
名義が亡くなった親のままです。固定資産税は誰にかかりますか。
地方税法343条2項は、登記簿上の所有者が賦課期日前に死亡しているときは、その日に土地を現に所有している者を納税義務者とすると定めています。相続登記が済んでいなくても、相続人に課税される可能性があります。市町村から現所有者の申告を求められる場合もあるため、通知が届いたら税務担当課に確認してください。
相続放棄すれば済みますか。
相続放棄は不動産だけを選んで放棄することができず、預貯金や自宅も含めて相続財産すべてを放棄することになります。原則として相続を知ってから3か月という期限もあります。さらに、放棄しても次に管理する人に引き継ぐまで管理の責任が残る場合があります。金額を確かめずに決めないでください。
相続土地国庫帰属制度は使えますか。
相続や遺贈で取得した土地について、法務大臣の承認を受ければ国に帰属させられる制度です。ただし建物がある土地、担保権が設定されている土地、境界が明らかでない土地などは対象外とされ、承認されても負担金の納付が必要です。使える土地は限られるため、まず要件に当てはまるかを確かめてください。
自治体に寄付できませんか。
受け付けている自治体もありますが、多くは公共の用途に使える見込みがある土地に限っています。山林は使い道が限られるため、断られることが多いのが実情です。まず市区町村に問い合わせて、受け入れの基準を聞いてみてください。
値段が付かない山林でも引き取ってもらえますか。
現況のまま引き受けられる場合があります。ただし境界の状況、道が付いているか、分収林契約や保安林の指定があるかによって変わります。すべてをお引き受けできるわけではありませんが、まず所在地と地番をお知らせいただければ調べてお答えします。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第0006708号
使っていない山林・原野・別荘地を、手放せるか
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量を、先に済ませていただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。資料が手元になくても、物件の所在地さえ分かればお答えできます。
現地に行ったことがなくても、地番か所在地が分かれば当社で調べます。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8