家を売るとき、売主が払う費用は、公的に額が決まっているものと、見積もりで決まるものに分かれます。総額が見えないのは、この2つが混ざったまま調べるからです。
実家を売りたいが、いくらかかるのか分からず、不動産会社に電話する気にもなれない。そんな方に、国土交通省・国税庁の説明と法令で決まっている額を先に並べます。
売主が払う費用は、3つに分けられる
売主が払う費用は、取引で出るもの、登記で出るもの、売ったあとに出るもの、の3つに分けると見やすくなります。
取引で出るのは、仲介手数料と、売買契約書の印紙税です。登記で出るのは、名義や抵当権の整理にかかる登録免許税です。売ったあとに出るのが、利益にかかる税金です。
このほかに、片付け、解体、測量のように、物件ごとに見積もりを取る費用があります。ここは相場を書かず、見積もりでしか決まらない項目として扱います。
| 費用 | いつ出るか | 額の決まり方 |
|---|---|---|
| 仲介手数料 | 仲介で売るとき | 国土交通省の上限の範囲で、媒介契約で合意 |
| 印紙税 | 売買契約書を作るとき | 国税庁の税額表で、契約金額ごとに決まる |
| 登録免許税 | 相続登記や抵当権の抹消をするとき | 登記の種類ごとに、税率や額が決まっている |
| 譲渡所得の税金 | 売って利益が出たとき | 利益に税率をかけて、翌年に申告 |
たとえば300万円で売る家なら、売買契約書の印紙税は軽減後で1,000円です。
仲介手数料の上限は、価格を段階に分けて決まる
仲介手数料には上限があり、200万円以下の部分が5.5パーセント、200万円を超え400万円以下の部分が4.4パーセント、400万円を超える部分が3.3パーセント(消費税込み)で、800万円以下の宅地・建物には令和6年7月1日から33万円までの特例があります(国土交通省「不動産取引に関するお知らせ」、2026年11月時点)。
上限は最大の額で、決まった額ではありません。価格ごとの計算と特例の切り替わりは、800万円以下の空き家の仲介手数料で詳しく見られます。
仲介と買取の違いは、買取と仲介の違いにあります。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
印紙税は、契約金額で決まる
売買契約書には、印紙税がかかります。不動産の譲渡に関する契約書は、令和9年3月31日までに作る分に軽減措置があり、軽減後の税額は次のとおりです(国税庁 タックスアンサーNo.7108、2026年11月時点)。
| 契約金額 | 軽減後の税額 |
|---|---|
| 10万円を超え50万円以下 | 200円 |
| 50万円を超え100万円以下 | 500円 |
| 100万円を超え500万円以下 | 1,000円 |
| 500万円を超え1,000万円以下 | 5,000円 |
| 1,000万円を超え5,000万円以下 | 1万円 |
10万円以下は軽減の対象外で200円、1万円未満は非課税です。地方の空き家では、この表の上のほうの段が関わってきます。
全宅連の不動産売買契約書のひな形は、第12条で印紙代を売主と買主で平等に負担する形です。
軽減の期限は令和9年3月31日です。それ以降の契約書の扱いは、売る時期が近づいてから、税務署で見てください。
登録免許税は、名義の整理がいる家で出る
売主側で出る登録免許税は、相続登記と抵当権の抹消が中心です。国税庁の税額表では、相続による所有権移転の登記は、土地も建物も1,000分の4(0.4パーセント)です(国税庁 タックスアンサーNo.7191、2026年11月時点)。
名義が親のままの家は、買主へ名義を移す前に、相続登記が要ります。順番と期限は、相続登記の義務化にまとめました。
地方の安い土地には、免税があります。個人が令和9年3月31日までに受ける土地の相続登記で、課税標準となる価額が100万円以下なら、その土地の登録免許税はかかりません(同じNo.7191)。
対象は土地の登記です。建物の相続登記は、この免税に入りません。
住宅ローンが残っていた家は、抵当権の抹消登記が要ります。登録免許税は、不動産1個につき1,000円です(登録免許税法 別表第一 第一号(十五))。
土地1筆と建物1棟なら2個で2,000円です。司法書士に頼むときの報酬は、これとは別の見積もりです。
手順は抵当権抹消の費用と自分でやる手順にあります。
買主へ名義を移す登記は、売主と買主のどちらが持つのか
売買の移転登記の費用は、買主が持つ形が基本です。全宅連のひな形は第8条で「買主の負担」とし、売主が持つのは住所・氏名の変更登記の費用だけとしています。
どちらが多いかの公的な統計は見当たりません。法律は、登記を受ける者に納税の義務を置くところまでで(登録免許税法第3条)、費用の割り振りは売買契約書の条項で決まります。
税率も載せておきます。土地は1,000分の20(令和11年3月31日までの登記は軽減で1,000分の15)、建物は1,000分の20です(同じNo.7191)。
売ったあとの税金は、利益が出たときだけ
売ったあとの税金は、利益(譲渡所得)が出たときにかかります。売った価額から、取得費と譲渡費用を引きます。
譲渡費用には、仲介手数料、測量費、売買契約書の印紙代、建物を取り壊して土地を売るときの取壊し費用などが入ります(国税庁 タックスアンサーNo.3202)。
解体費で迷っている方にとっては、ここが関わります。土地を売るために直接かかった取壊し費用は、税金の計算で引く側に入ります。
譲渡した年の1月1日現在で所有期間が5年を超えると、長期の税率です。所得税15パーセント、住民税5パーセントで、所得税には復興特別所得税2.1パーセントが加わります(国税庁 タックスアンサーNo.3208)。
5年以下は短期で、所得税30パーセント、住民税9パーセントです(国税庁 タックスアンサーNo.3211)。相続した家の所有期間は、原則として亡くなった方が取得した日から数えます(No.3202)。
利益が出ても、特例で税金がかからないことがあります。
自分が住んでいた家(住まなくなってから3年を経過する日の属する年の12月31日までに売る場合を含む)は、所有期間に関係なく最高3,000万円を控除できる特例があります(国税庁 タックスアンサーNo.3302)。
親が一人で住んでいた家を相続して売るときは、昭和56年5月31日以前の建築、売却代金1億円以下、相続から3年を経過する日の属する年の12月31日までの売却などを条件に、令和9年12月31日までの売却で最高3,000万円(相続人が3人以上なら2,000万円)の特例があります(国税庁 タックスアンサーNo.3306)。
使える条件は空き家の3000万円控除にまとめました。
相続した家の税金の全体は、相続した不動産を売ったときの税金が詳しい記事です。個別の計算は、税理士にご確認ください。
片付け・解体・測量は、見積もりでしか決まらない
仲介手数料も印紙税も、額の見当は付きます。総額が読めなくなるのは、片付け、解体、測量のような、物件ごとの見積もりで決まる費用です。
家財が残っている、建物が傷んでいる、境界が分からない。こうした条件の数だけ、見積もりの項目が増えます。住宅ローンの残りの一括返済、引越し、司法書士の報酬も、額が人によって違う側の費用です。
額の目安は、残置物・家財の処分費用や空き家の解体費用が何で決まるかで見られます。
ここで止まる方が多い、というのは、当社への相談でも目立つ傾向です。解体費や家財の処分費が出せずに、そのまま何年も動けなくなる売主がいます。
兵庫県川西市の事例は、4戸長屋のうちの1戸で、屋根と2階が崩れて住めない状態でした。相続登記が済んでおらず、土地は共有持分で、前の通路は道路ではありませんでした(川西市の買取事例)。整える項目が多い家でも、現況のまま取り扱った例です。
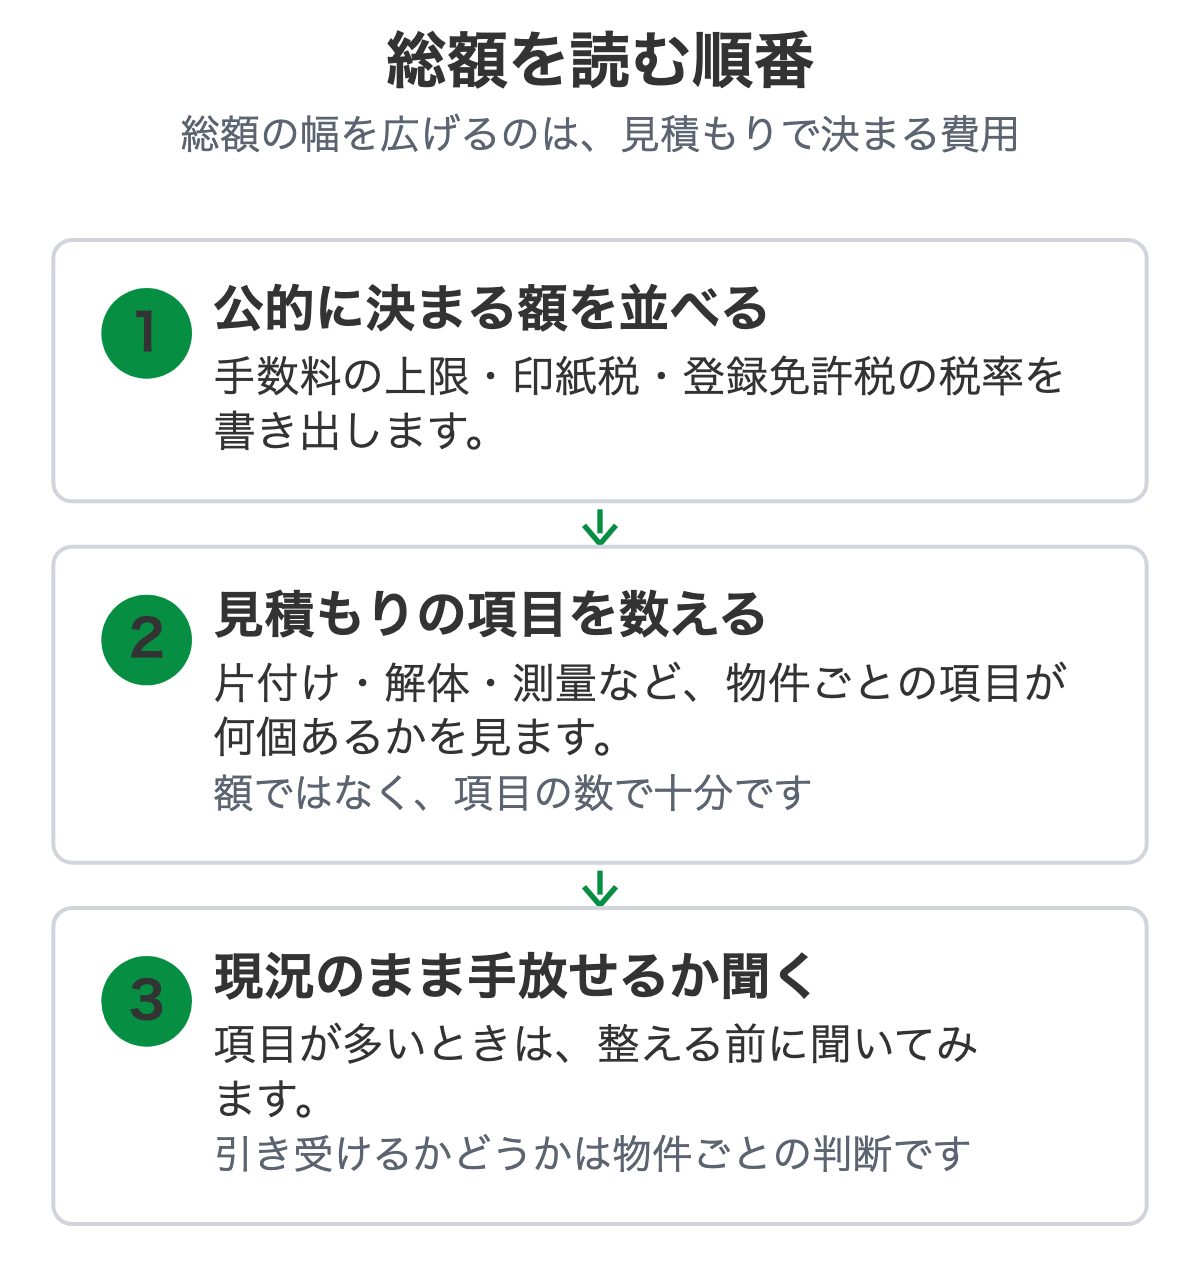
売る前に揃える項目、買主と決めてからでよい項目
全部を揃えてから売り出す必要はありません。分かれ目は、登記や許可が絡むか、買主との約束で変えられるかです。
揃えないと進まないのは、親名義の家の相続登記と、抵当権の抹消です。全宅連のひな形も、第11条で売主が所有権移転の時期までに抵当権を消す形です。
農地が付いた家は、売買に農業委員会の許可が要るのが原則です(農地法第3条)。買主を探す段階から、農地を売るときの許可の話が付いて回ります。
解体は、買主の話を聞いてからでも遅くありません。再建築不可の家は、壊しても新しく建てられない土地が残るので、なおさらです(再建築不可物件を相続したとき)。
測量も、売り方で変わります。
同じひな形の公簿売買は、第2条で実測との差を清算しない形です。ただ、第4条で隣地との境界を現地で示す約束はあります。
家財は、片付けてから渡すか現況で渡すかを、買主と決める項目です。登記の個別の段取りは、司法書士に聞けます。
解体費で止まっているなら、現況のまま手放せるかを聞く
見積もりの項目を1つずつ潰していく前に、片付けも解体もせずに手放せるかを聞く道があります。他で断られた物件も、引き受けられる場合があります。
相続した空き家の買取相談では、次の点を聞きます。
- 建物の状態と築年数、家財の量
- 名義が誰か、相続登記が済んでいるか
- 前の道路と接し方、土地の条件、抵当権が付いているか
条件は物件ごとに違うので、引き受けられるかどうかは個別に判断します。細かい進め方は、状況を伺ってからお伝えします。
名義の書類と写真数枚で、聞いてみてください
費用の総額が読めなくて動けない方は、いまの状況のまま話してください。見積もりを取る前でも、構いません。
名義の分かる書類と、家の写真が数枚あれば足ります。ご相談への返事は、翌営業日までにお返しします。
見積もりを一人で並べるより、手放せるかどうかのほうから、聞かせてください。
よくある質問
家を売るのに、売主は何にお金がかかりますか。
公的に額が決まっているのは、仲介手数料の上限、売買契約書の印紙税、相続登記や抵当権抹消の登録免許税、利益が出たときの譲渡所得の税金です。片付けや解体、測量などは、見積もりで決まります。
買主に名義を移す登記の費用も、こっちが払うんですか。
全宅連の契約書ひな形では、買主の負担とする形です。最後は売買契約書の条項で決まります。
費用が読めなくて、売りに出す前から動けません。
公的に決まる額と見積もりで決まる額を分けて並べると、分からない部分は見積もりの項目だけになります。そのうえで、現況のまま手放せるかを先に聞いてもよいです。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第6708号
このような物件のご相談は、訳あり不動産の買取相談のページへ。地域ごとの事情は、川西市の空き家の手放し方のページにまとめています。
訳あり不動産の売却でお困りなら
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量を、先に済ませていただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。
資料が手元になくても、物件の所在地さえ分かればお答えできます。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第6708号)/300-0045 茨城県土浦市文京町4-8