相続登記が2024年4月1日から義務になりました。よく「3年以内」と言われますが、その3年をどこから数えるかを誤解している方が多くいます。亡くなった日からではありません。この記事では、起算点の考え方と、間に合わないときの逃げ道を条文で整理します。
3年の起算点
第七十六条の二 所有権の登記名義人について相続の開始があったときは、当該相続により所有権を取得した者は、自己のために相続の開始があったことを知り、かつ、当該所有権を取得したことを知った日から三年以内に、所有権の移転の登記を申請しなければならない。
2つのことを「知った日」から数えます。
- 相続の開始があったことを知った
- その所有権を取得したことを知った
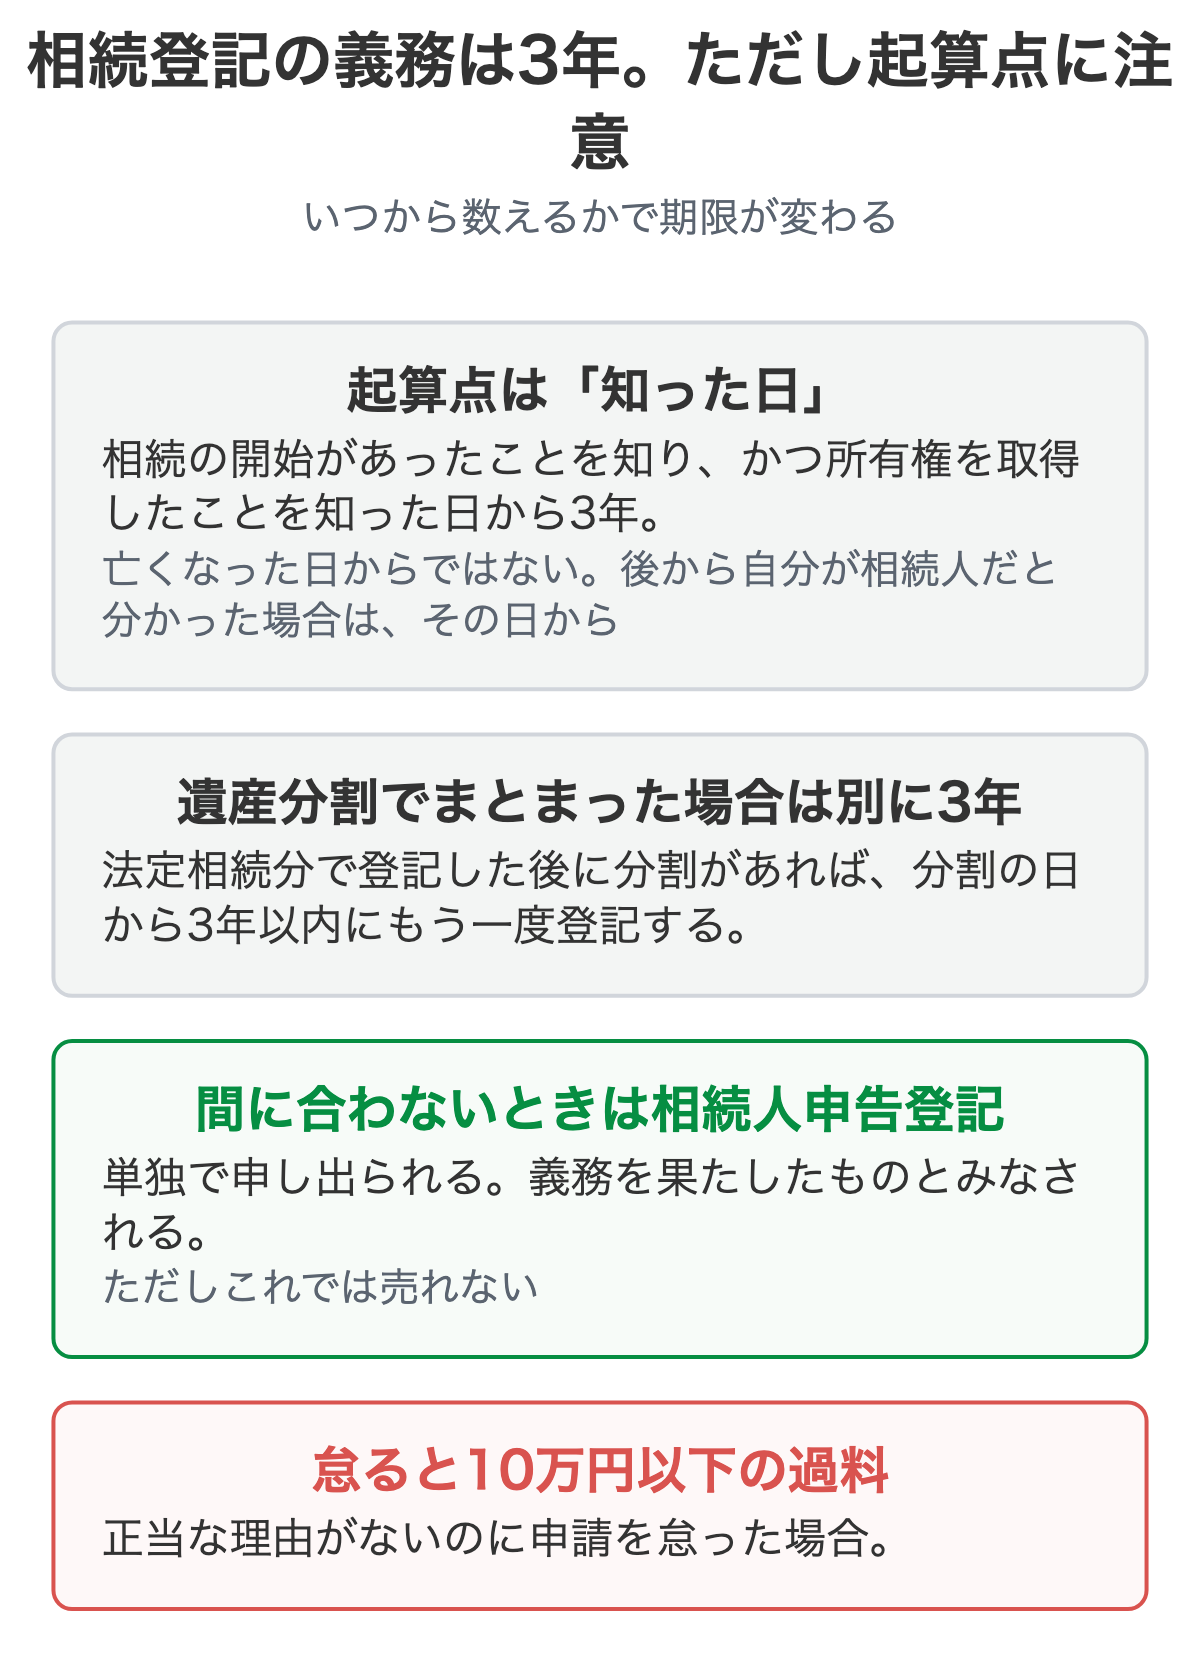
亡くなった日から自動的に数えるわけではありません。
疎遠だった親族の相続人であることを、後から知ったという場合、
その知った日が起算点になります。
「もう何年も経っているから手遅れだ」と思い込まないでください。
遺産分割がまとまると、別の3年が始まる
2 前項前段の規定による登記(中略)がされた後に遺産の分割があったときは、当該遺産の分割によって当該相続分を超えて所有権を取得した者は、当該遺産の分割の日から三年以内に、所有権の移転の登記を申請しなければならない。
——同条第2項
最初の3年とは別に、新しい期限が始まります。法定相続分で登記しておいて、後から分割がまとまった——という場合は、そこからまた3年です。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
2つの義務を並べて見る
相続登記の義務化と同じ流れで、住所や氏名の変更登記も義務になっています。混同しやすいので並べます。
| 相続登記 | 住所・氏名の変更登記 | |
|---|---|---|
| 根拠 | 不動産登記法76条の2 | 同76条の5 |
| 期限 | 知った日から3年 | 変更があった日から2年 |
| 過料 | 10万円以下 | 5万円以下 |
| 施行 | 2024年4月1日 | 2026年4月1日 |
| 逃げ道 | 相続人申告登記(76条の3) | 検索用情報の申出(76条の6) |
怠ると10万円以下の過料
同法164条1項により、正当な理由がないのに申請を怠った場合、10万円以下の過料の対象です。
ただし実務上は、登記官からの催告に応じて申請すれば過料には至らないのが通常です。連絡が来たら、放置せずに対応してください。
間に合わないときの逃げ道
話し合いがまとまらない、相続人が確定しない、戸籍が集まらない——そういうときのために、別の制度が用意されています。
- 単独で申し出られる
- 相続人全員の範囲や法定相続分を確定しなくてよい
- 申出をすれば、義務を果たしたものとみなされる(同条2項)
ただし、これだけでは不動産を売れません。
登記されるのは申出人の氏名と住所だけで、所有者としての登記ではないためです。
詳しくは相続人申告登記では売れないにまとめました。
施行前の相続も対象です
2024年4月1日より前に相続が発生していた場合も、義務の対象です。経過措置として一定の猶予が設けられていますが、放置し続けられるわけではありません。
何十年も前に亡くなった方の名義のまま、という不動産をお持ちの方は、その状態がいつまでも続くわけではないとお考えください。
進め方の順番
- 登記事項証明書を取り、名義を確認する(誰の名義のままか)
- いつ知ったかを整理する(起算点がいつになるか)
- 戸籍集めに着手する(最も時間がかかります)
- 期限が近ければ、相続人申告登記で義務だけ外す
- 分割がまとまったら、そこから3年以内に相続登記
3を先に始めてください。出生から死亡までの戸籍をそろえるのに、数週間から数か月かかることがあります。
当社は相続の手続きが途中の不動産もご相談を受けています。登記を先に済ませていただく必要はありません。何をどの順で進めればよいかからお話しします。
相続人が判明していない場合は相続人が後から出てきたら、住所が古いままの場合は住所変更登記の義務化もご覧ください。
よくある質問
3年はいつから数えるのですか。
不動産登記法76条の2第1項により、自己のために相続の開始があったことを知り、かつ当該所有権を取得したことを知った日から3年以内です。亡くなった日から自動的に数えるわけではありません。後から自分が相続人だと分かった場合は、それを知った日が起算点になります。
遺産分割がまとまった場合はどうなりますか。
同条2項により、法定相続分に応じた登記がされた後に遺産分割があったときは、その分割によって相続分を超えて所有権を取得した者は、分割の日から3年以内に登記を申請しなければなりません。最初の3年とは別に、新しい期限が始まるということです。
怠るとどうなりますか。
同法164条1項により、正当な理由がないのに申請を怠った場合、10万円以下の過料の対象になります。ただし登記官からの催告に応じて申請すれば、過料には至らないのが通常です。
話し合いがまとまらず間に合いません。
同法76条の3の相続人申告登記を使えば、単独で申し出ることができ、義務を果たしたものとみなされます。相続人全員の範囲や法定相続分を確定しなくてよいため、戸籍を全部そろえる前でも進められます。ただしこれだけでは不動産を売れません。
施行前に相続した不動産も対象ですか。
対象になります。2024年4月1日の施行前に相続が発生していた場合も義務の対象とされ、経過措置として一定の猶予が設けられています。何十年も前に相続したまま名義が変わっていない不動産も、放置し続けられるわけではありません。
この記事の監修者
訳あり不動産の売却でお困りなら
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量の費用を、先にご負担いただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。資料が手元になくても、物件の所在地さえ分かればお答えできます。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8