相続土地国庫帰属制度は、建物がある土地を申請の入口で却下します。空き家が建ったまま国に引き取ってもらうことはできず、使うには先に自分の費用で解体して更地にしなければなりません。この記事では、更地にして申請する場合に出ていくお金と時間、解体で上がる固定資産税、そして解体したのに通らなかったときに何が残るかを整理し、建物があるまま手放す道と並べて比べます。
制度の全体像や却下・不承認の要件そのものは相続土地国庫帰属制度の解説にまとめています。ここでは「建物がある」という一点に絞ります。
建物があると、審査に進む前に却下される
根拠は法律の条文そのものです。
3 承認申請は、その土地が次の各号のいずれかに該当するものであるときは、することができない。
一 建物の存する土地
この制度の要件は2段階に分かれています。審査に入る前に書類ではねられる却下要件と、審査に進んだうえで土地の状態を見て判断される不承認要件です。建物は前者の筆頭に置かれています。
| 段階 | 何を見るか | 建物の位置づけ |
|---|---|---|
| 却下要件(法2条3項) | 申請そのものができるか | 1号「建物の存する土地」として、審査に入る前に却下 |
| 不承認要件(法5条1項) | 審査で土地の状態を見る | 崖・地上の工作物や樹木・地下の埋設物・隣地との争いなど |
つまり、建物があるかどうかは「審査で不利になる」話ではなく、そもそも審査の土俵に上がれないという話です。書類を出しても却下され、納めた審査手数料は返ってきません。
法務省のQ&Aでは、却下の対象になる「建物」を、屋根と周壁(またはこれに類するもの)を持ち、土地に定着し、その用途に使える状態にあるもの、と説明しています。物置や古い小屋がどちらに当たるかは、写真を持って法務局の事前相談で確かめるのが確実です。
出典: 法務省「相続土地国庫帰属制度に関するQ&A」
更地にして申請する場合に、出ていくもの
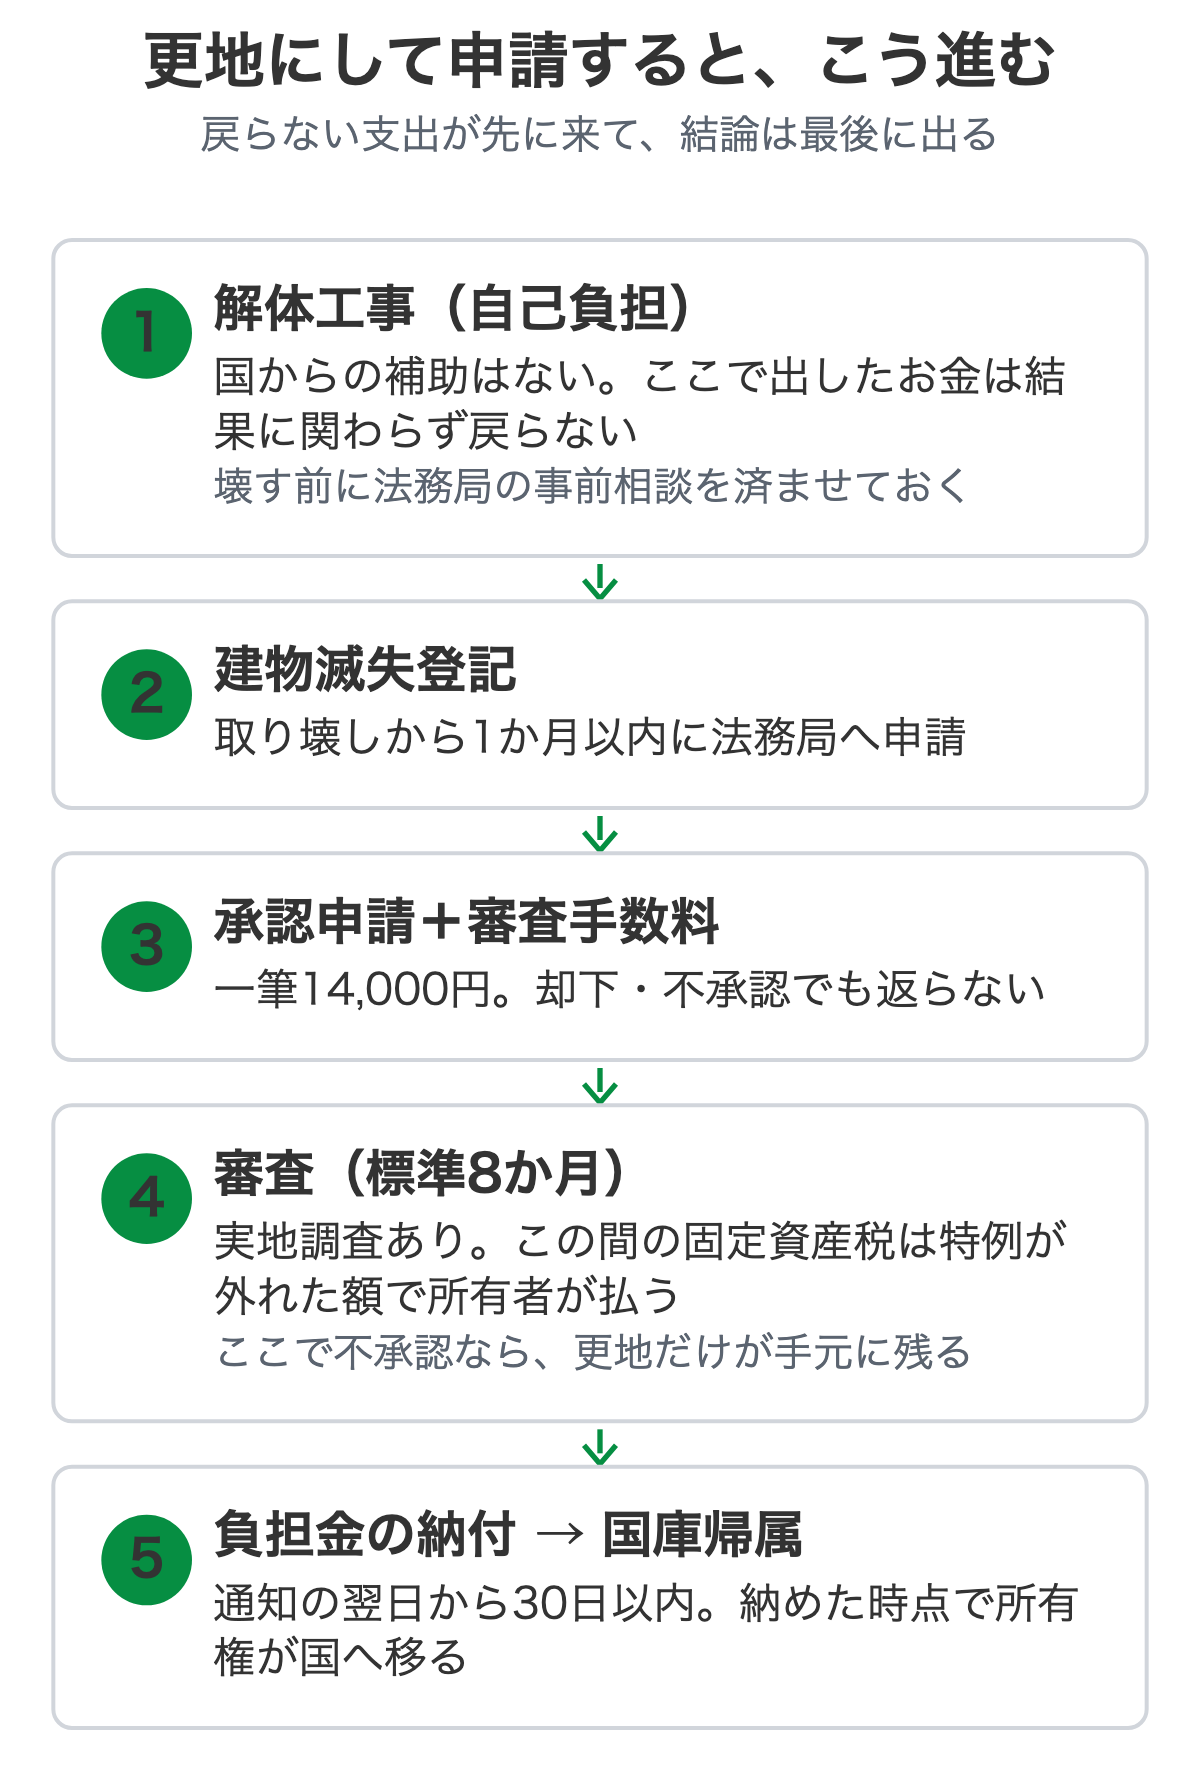
建物を壊してから申請する道を選ぶと、お金と時間は次のように積み上がります。
| 項目 | 内容 | 出典・備考 |
|---|---|---|
| 解体費 | 申請者の自己負担。国が補助する仕組みはない | 額は建物の構造・規模・地域で大きく変わるため、複数の見積もりで確かめる |
| 建物滅失登記 | 取り壊しから1か月以内に申請する義務 | 不動産登記法57条。土地家屋調査士に頼めば報酬がかかる |
| 審査手数料 | 土地一筆あたり14,000円。却下・不承認でも返らない | 法務省「制度の概要」 |
| 審査期間 | 標準処理期間は8か月。事案により超えることがある | 法務省Q&A |
| 負担金 | 承認後に納付。国有地の種目ごとに10年分の管理費用を考慮して算定 | 法務省「負担金」。通知が届いた日の翌日から30日以内に納めないと承認が失効 |
負担金の額は土地の種目と所在地で変わります。基本は20万円ですが、市街地の宅地や農用地区域内の農地、森林は面積に応じて算定されるため、宅地が広いと20万円では収まりません。法務省のページに自動計算のシートがあるので、申請前に自分の土地で試算しておくと安心です。
「国が引き取ってくれるから、費用はかからないはず」という前提で相談に来られる方が少なくありません。実際には、解体費を先に出し、手数料を納め、8か月ほど待ち、承認されたらさらに負担金を納める制度です。解体費用が払えないという状態からは、この制度に進めません。
解体費そのものを用意できないときの考え方は、解体費用が払えない空き家の記事にまとめています。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
更地にした翌年から、固定資産税が上がる
もう一つ、解体の判断に影響するのが固定資産税です。住宅が建っている土地には住宅用地特例という軽減があり、200㎡以下の部分は課税標準が6分の1、200㎡を超える部分は3分の1になります。
住宅用地のうち(中略)小規模住宅用地に対して課する固定資産税の課税標準は(中略)当該小規模住宅用地に係る固定資産税の課税標準となるべき価格の六分の一の額とする。
建物を壊すと、翌年の賦課期日(1月1日)からこの軽減が外れます。国庫帰属が承認されて負担金を納めるまでの間は、土地はまだあなたのものです。審査中の8か月は、軽減が外れた固定資産税を払いながら待つことになります。
| 時点 | 土地の固定資産税 | 誰が払うか |
|---|---|---|
| 解体前 | 住宅用地特例あり(200㎡以下は6分の1) | 所有者 |
| 解体した翌年〜承認・負担金納付まで | 特例が外れる | 所有者(審査中も) |
| 負担金を納付した時点以降 | 所有権が国に移る | 納付の時に国庫帰属(法11条) |
上がった分を減免する条例を設けている自治体もありますが、対象や年数は自治体ごとに運用が異なります。解体後の固定資産税の記事で、条例の例と「壊す前に役所へ行く」理由を書いています。
なお、勧告を受けた管理不全空家等・特定空家等の敷地は、建物が建っていても特例の対象から外れます(同条1項のかっこ書き)。放置している空き家がすでに勧告の対象になっている場合は、「壊すと上がる」という前提自体が崩れていることがあります。
解体したのに通らない、が一番痛い
この制度で最も避けたいのは、解体費を出したのに不承認になる結果です。不承認要件は土地そのものの事情です。
- 崖があり、管理に過分の費用や労力がかかる
- 地上に工作物・車両・樹木など、管理や処分を妨げるものが残っている
- 地下に、除去しなければ管理や処分ができない埋設物がある
- 隣接地の所有者との争いを経なければ管理や処分ができない
- そのほか、通常の管理や処分に過分の費用や労力を要する
(同法 第5条第1項の各号を要約)
これらは建物を壊しても変わりません。境界標が失われている、隣地との境が曖昧という事情は却下要件(2条3項5号)にも当たります。建物の有無は自分で解決できても、土地側の要件は解体では解決できないのです。
順番は「壊してから相談」ではなく、「相談してから壊す」です。法務局の事前相談は費用がかからず、境界・崖・埋設物など土地側の見込みをその段階で聞けます。そこで見込みが薄ければ、解体費を出さずに引き返せます。
不承認になった土地は、更地のまま手元に残ります。住宅用地特例は外れているので、解体前より重い固定資産税を払い続けることになり、しかも建物があった頃より「売りやすくなった」とは限りません。壊してから売れないと分かるのが、相談の中でもいちばん残念な形です。
建物があるまま手放す道と比べる
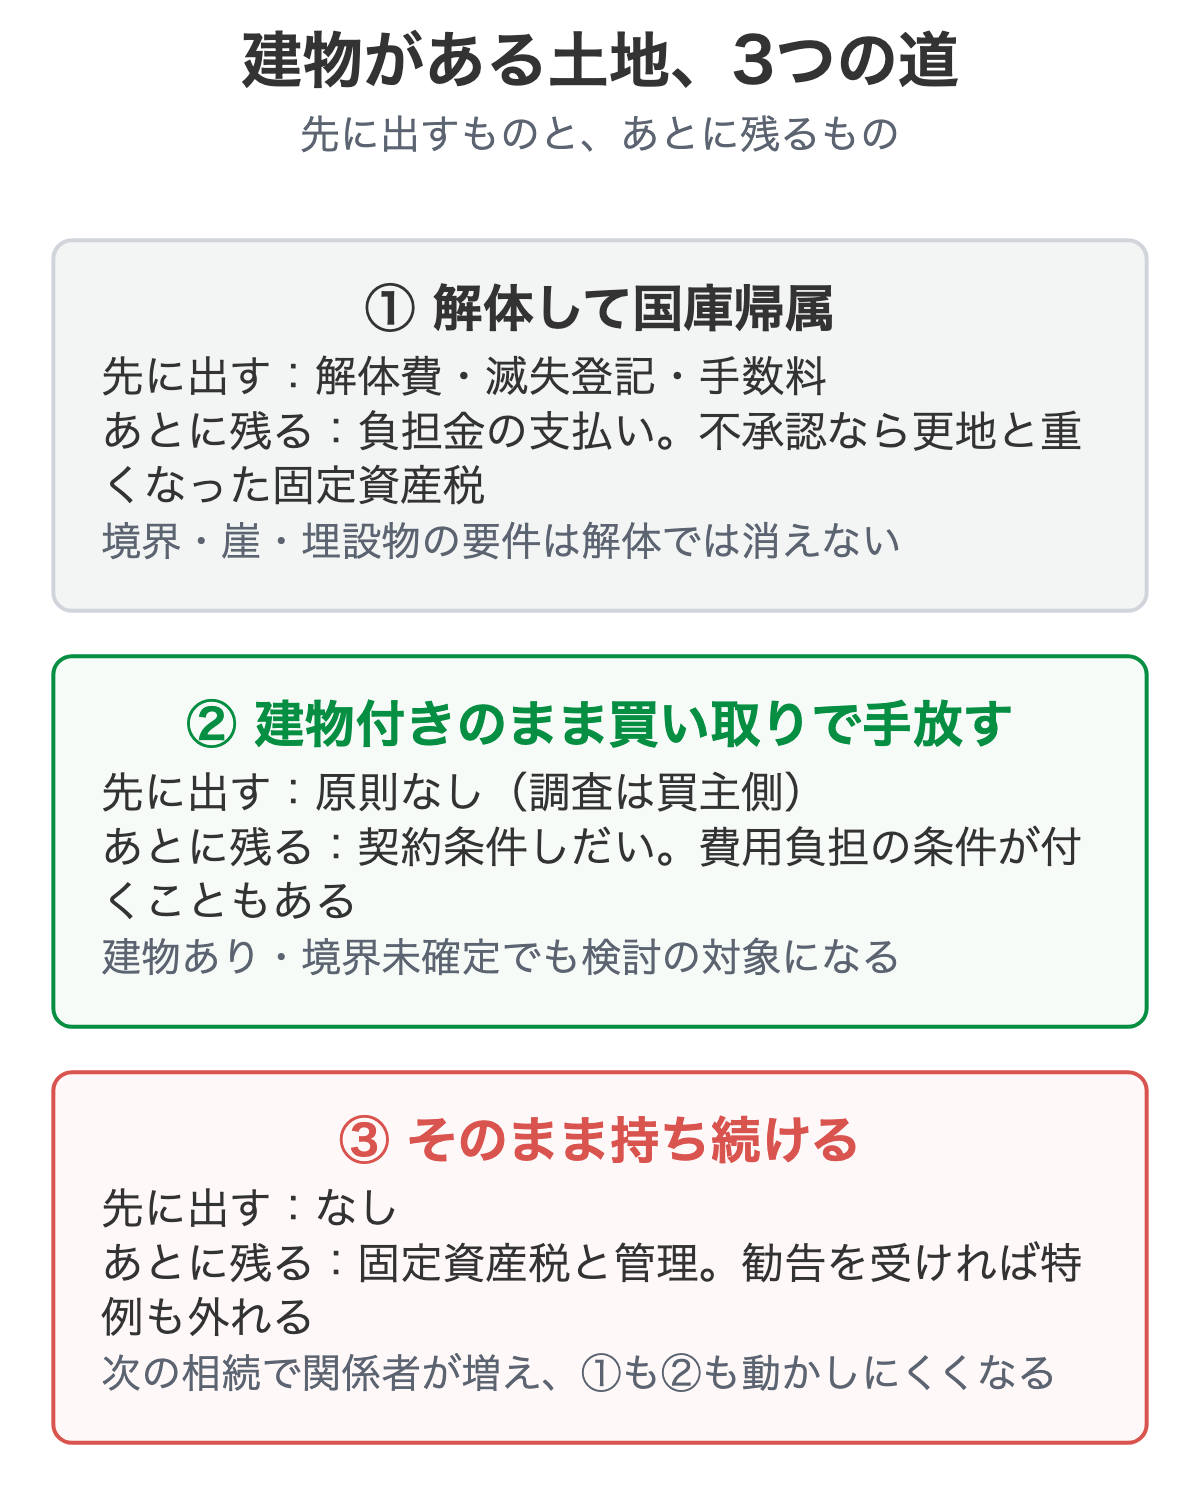
ここまでを踏まえて、選択肢を並べます。前提として、建物が建っている土地は、国庫帰属以外の道でも手放せます。
| 比べる点 | 更地にして国庫帰属 | 建物付きのまま買い取りで手放す | そのまま持ち続ける |
|---|---|---|---|
| 先に出す費用 | 解体費+滅失登記+審査手数料 | 原則なし(現況のまま) | なし |
| 結論が出るまで | 解体期間+標準8か月 | 調査と条件の合意しだい | — |
| 途中で止まるリスク | 不承認なら更地が残る | 条件が合わなければ不成立 | 次の相続で関係者が増える |
| 手放した後の支払い | 負担金(20万円〜) | 契約条件による | 固定資産税と管理が続く |
| 制度の対象外の土地 | 使えない | 建物あり・境界未確定でも検討できる | — |
「買い取りで手放す」を選べば必ず費用がゼロになる、という意味ではありません。物件の状態や場所によっては、費用のご負担をお願いする条件になることもあり、その条件に同意いただけなければ成立しません。ただ、解体費を先に出してから結論を待つ、という順番を避けられる点が、国庫帰属との大きな違いです。
当社は訳あり不動産を現況のまま取り扱っています。空き家が建ったまま、残置物が入ったまま、境界が未確定のままでも、まず調べたうえで、できること・できないことをお答えします。調査は当社で行い、売主様に調べていただくことはありません。
自治体の解体補助金・寄付・相続放棄はどうか
「国庫帰属が無理なら、補助金で壊して寄付を」と考える方もいます。それぞれの壁を短く書いておきます。
- 解体補助金……年度の予算枠に達すると受付が終わり、交付決定前に契約や着工をすると対象外になる自治体が多い。補助金ありきで解体を計画しない(解体補助金の条件)
- 自治体への寄付……受け入れの条件は国庫帰属とは別に定められており、使い道のない土地は断られることが多い(自治体への土地の寄付)
- 相続放棄……土地だけを選んで放棄することはできず、放棄しても現に占有している間は管理の責任が残る(相続放棄と不動産の管理義務)
どれも「建物があるまま、費用をかけずに手放す」という目的には遠回りになりやすい道です。売れない土地の処分で書いた行き止まりに入る前に、比べておいてください。
解体の見積もりを取る前に確かめる順番
- 法務局の事前相談で、土地側の要件を先に聞く(境界・崖・埋設物・隣地との争い)。費用はかからない
- 課税明細で土地の面積と地域を確かめ、負担金を試算する(宅地が広いと20万円では収まらない)
- 解体した翌年からの固定資産税を、市町村の税務担当課で確かめる(減免条例の有無も)
- 1〜3を足した総額と時間を、建物があるまま手放す場合と並べる
- それでも国庫帰属を選ぶなら、解体 → 1か月以内に滅失登記 → 申請
税金の扱いは税理士へ、登記と相続の扱いは司法書士へご確認ください。この記事は制度の一次情報をもとに整理したものであり、個別の判断はそれぞれの土地の状況によって変わります。
よくある質問
古い物置や崩れかけた小屋が残っていても、建物がある土地として却下されますか。
法務省のQ&Aでは、屋根と周壁またはこれに類するものを持ち、土地に定着し、その用途に使える状態にあるものを建物として判断するとされています。屋根が落ちて用途に使えない状態なら建物に当たらない可能性はありますが、判断するのは法務局です。写真を持って事前相談で確かめてから、壊すかどうかを決めてください。
先に申請を出しておいて、審査中に解体する形は取れますか。
原則は解体後の申請です。ただし法務省のQ&Aには、承認申請後に速やかに取り壊す予定の場合は事前に法務局へ相談するようにと書かれています。取り壊しの見込みが確かでないと申請自体が却下され、審査手数料は返ってきません。相談してから動く順番を守ってください。
解体費を出したのに不承認になったら、どうなりますか。
解体費も審査手数料も戻りません。更地になった土地が手元に残り、翌年からは住宅用地特例が外れた固定資産税を払い続けることになります。不承認の理由が崖や境界のような土地そのものの事情なら、解体しても変わらなかったはずの点です。だからこそ、壊す前に事前相談で土地側の要件を先に確かめることが大切です。
解体費用が用意できない場合、この制度は使えませんか。
建物がある限り申請できず、解体費を国が出す仕組みもないため、実質的に使えません。自治体の解体補助金は年度の予算枠や先着順で受けられないことがあり、補助金ありきで計画するのは危険です。建物が建ったまま買い取りという形で手放す道もあり、その場合は解体費を先に負担せずに済むことがあります。
建物があるままでも引き受けてもらえますか。
当社は現況のまま取り扱うことを基本にしており、片付け・解体・測量を売主様にお願いすることはありません。ただし建物の状態と築年数、場所、権利関係によっては成立しないこともあり、個別の判断になります。まず所在地をお知らせいただければ、できること・できないことを率直にお答えします。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第0006708号
訳あり不動産の売却でお困りなら
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量の費用を、先にご負担いただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。資料が手元になくても、物件の所在地さえ分かればお答えできます。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8