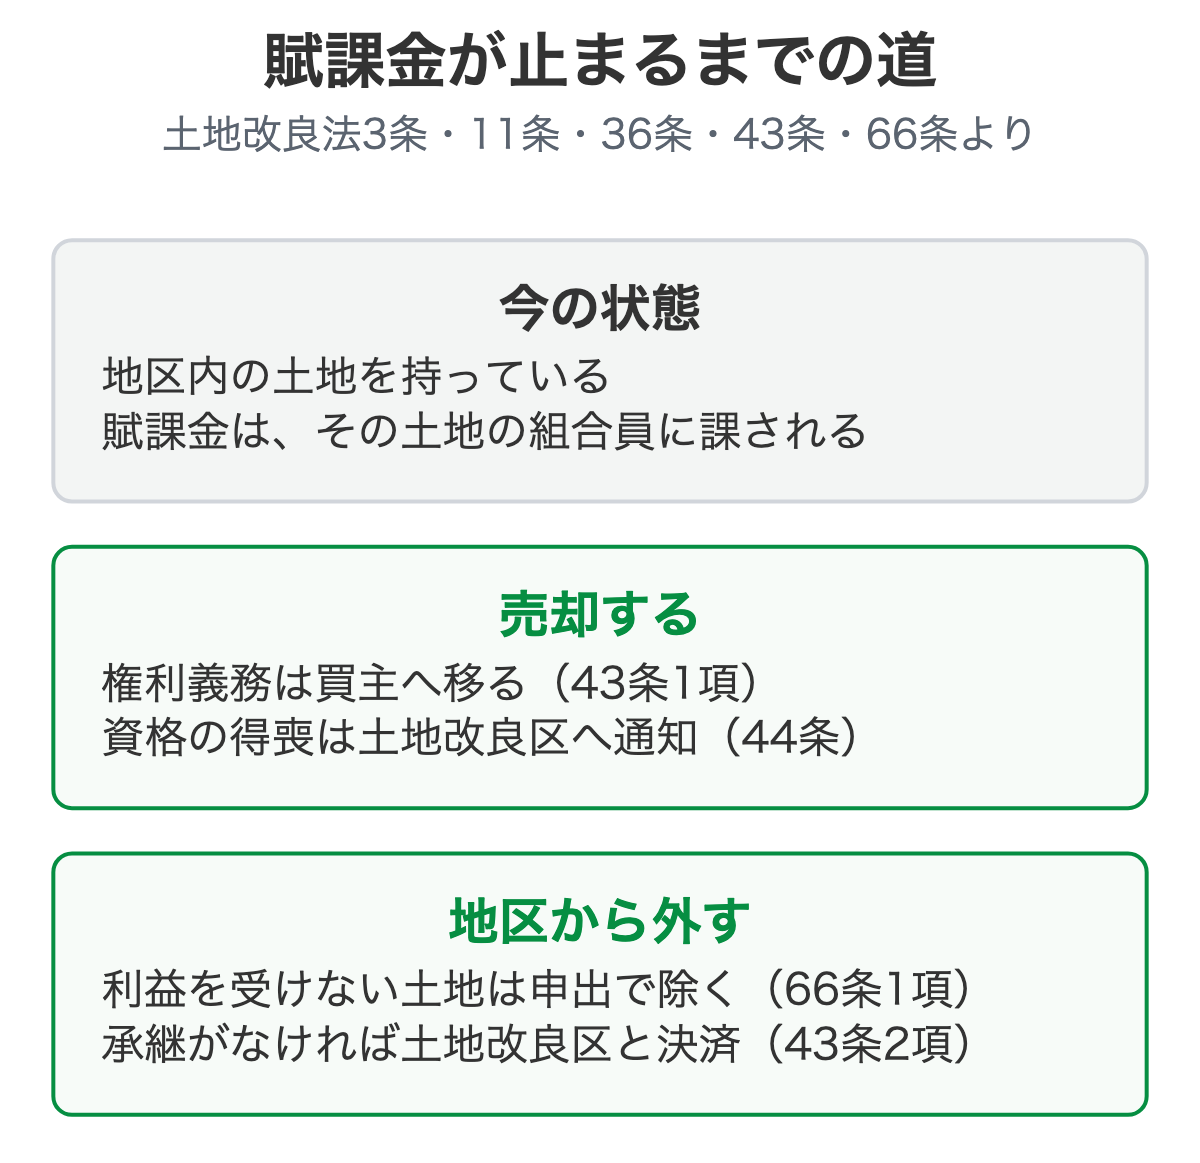
相続した田んぼを使っていないのに、土地改良区から賦課金の納付書が毎年届く。土地改良区の区域内にある土地は、売却できます。土地改良法に売却を禁じる規定はなく、売れば組合員としての権利と義務は買主に移るのが法律上の基本です(同法43条1項)。
農地のまま売るなら、農地法の許可も別に要ります。
売れば賦課金の請求は買主へ移り、売らずに止めたいなら土地改良区に地区除外を申し出ることになります(同法66条1項)。届けを出して「脱退」する道は、土地の所有者として組合員になっている人には用意されていません。
賦課金が来るのは、その土地の組合員だから
土地改良区は、農業用の水路や農道の整備などの土地改良事業を行う団体で、法人とされています(土地改良法13条)。地区内の土地につき資格をもつ人が組合員になり(同法11条)、事業の費用を賦課金で分け合います。
資格をもつ人は、土地の使われ方で決まります。農用地で、所有権に基づいて耕作の目的に供されている土地なら、その所有者です(同法3条1項1号)。農用地以外の土地で、所有権に基づいて使用と収益の目的に供されているなら、やはり所有者です(同項3号)。
賦課金は、その組合員に課されます。
土地改良区は、定款で定めるところにより、その事業に要する経費……に充てるため、その地区内にある土地につき、その組合員に対して金銭、夫役又は現品を賦課徴収することができる。
耕作をやめた土地が、条文のうえで資格にどう当たるかは、ここだけでは言い切れません。確かめるなら、土地改良区に置かれている組合員名簿と土地原簿です。利害関係のある人は、理事に閲覧を求められ、理事は正当な理由がなければ拒めません(同法29条1項・4項)。
農地を貸している場合は、借りて耕している人が資格者になるのが原則で、所有者の申出と農業委員会の承認があれば所有者に変わります(同法3条1項2号)。
「脱退」の規定は、准組合員等のもの
脱退の条文は、土地改良法15条の4にあります。ただ、これは准組合員と施設管理准組合員(あわせて准組合員等)が、60日前までに予告して脱退できるという規定です。
准組合員は、3条の資格をもたない土地の所有者などを、定款で加えられる枠です(同法15条の2)。土地の所有者として組合員になっている人は、この枠ではありません。
所有者としての組合員は、地区内の土地につき3条の資格をもつ人なので、資格が外れるのは土地を手放したときなどです(同法11条)。届けを出して抜ける規定は、この人たちについては土地改良法にありません。定款にどう書かれているかは、土地改良区に尋ねてください。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
売ると、賦課金はどこへ行く
組合員が土地の資格を失ったとき、事業に関する権利義務は、土地を承継した人に移ります。権利の承継だけでなく、3条の資格の交替で新たに資格を得た人にも移ります(同法43条1項)。売却なら、その土地の組合員の資格を新たに得た買主です。
貸している農地で資格が耕作者にあるときは、組合員は所有者ではないので、この移転の話から外れます。
資格を失った売主は、その旨を土地改良区へ通知します。資格を得た買主にも同じ通知の義務があります(同法44条1項)。通知があるまでは、その得喪を第三者に主張できません(同条2項)。売ったのに通知を忘れると、その後も納付書が届き続ける理由になります。
事業の施行地域で、換地処分の公告より前に土地の権利が移ったときは、当事者が事業を行う者へ遅滞なく通知する決まりもあります(同法131条)。
その年の分を売主と買主のどちらが持つかは、売買契約で決める話です。契約の前に、納付書の問い合わせ先である土地改良区に、未納の有無とその年の額を尋ねます。買主には、その額と未納の有無を書面で伝えておくと、あとの行き違いを避けられます。
事業計画で予定する用途以外に使うために売ると、定款に定めがあれば、土地改良区は組合員から特別徴収金を徴収できます(同法36条の3)。
額は、事業費のうちその土地の分から、すでにその土地に課された賦課金を差し引いた額の全部か一部です(同条1項)。転用を前提に売るなら、未納額と一緒に聞いておく項目です。
賦課金より先に、農地法の許可が壁になる
地区内の土地が田や畑なら、農地のまま所有権を移すには農業委員会の許可が要り、許可を受けない売買は効力を生じません(農地法3条1項・6項)。許可の種類と下りないときの動きは、農地を売るには許可が要るにまとめています。
使っていない農地を放棄する手続きの順番は、農地を放棄したいときの手続きの順番、耕作をやめた農地の持ち方は耕作放棄地を相続していらないに書いています。
地区から外す道(地区除外)
もうひとつの道が、土地を土地改良区の地区から外すことです。
根拠は土地改良法66条1項で、地区内の土地が、その土地改良区の事業により利益を受けないことが明らかになった場合に、その土地について組合員の申出があれば、土地改良区は、その土地を地区から除かなければならない、と定めています。
地区は定款の記載事項で(同法16条1項2号)、定款の変更には総会の議決と都道府県知事の認可が要ります(同法30条)。66条の除外でこの手続きまで要るかは、条文だけでは言えません。
申し出る前に、土地改良区で除外の申出書の様式と、決済で納める金額の算定根拠を聞いておくと、話が早く進みます。区債や借入金がある土地改良区では、地区を縮少するのに債権者の同意が要ります(同法41条1項)。
組合員が資格を失い、土地の権利の承継も資格の交替もないときは、その人と土地改良区が、土地に関する権利義務を決済します(同法43条2項)。決済で土地改良区が徴収する金銭も、賦課金と同じ徴収の枠に入ります(同法38条1項)。
「利益を受けないことが明らか」にあたる基準や決済の金額は、土地改良法に書かれていません。農地転用や非農地証明と並行して進めるなら、その順番も土地改良区と農業委員会の両方に相談しておくと進めやすくなります。
| 道 | 賦課金の行き先 | 手続きの相手 |
|---|---|---|
| 売却 | 土地の権利義務が買主へ(43条1項) | 買主・土地改良区(通知) |
| 地区除外 | 申出が通れば地区から外れる(66条1項)。承継がなければ決済(43条2項) | 土地改良区 |
| どちらもしない | 賦課金の請求が続く | 土地改良区 |
払わないままにすると、市町村が出てくる
賦課金を滞納すると、土地改良区は督促状で期限を決めて督促します。それでも払わなければ、市町村に徴収を請求できます。請求を受けた市町村は、地方税の滞納処分の例で処分します(同法39条1項・3項・4項)。
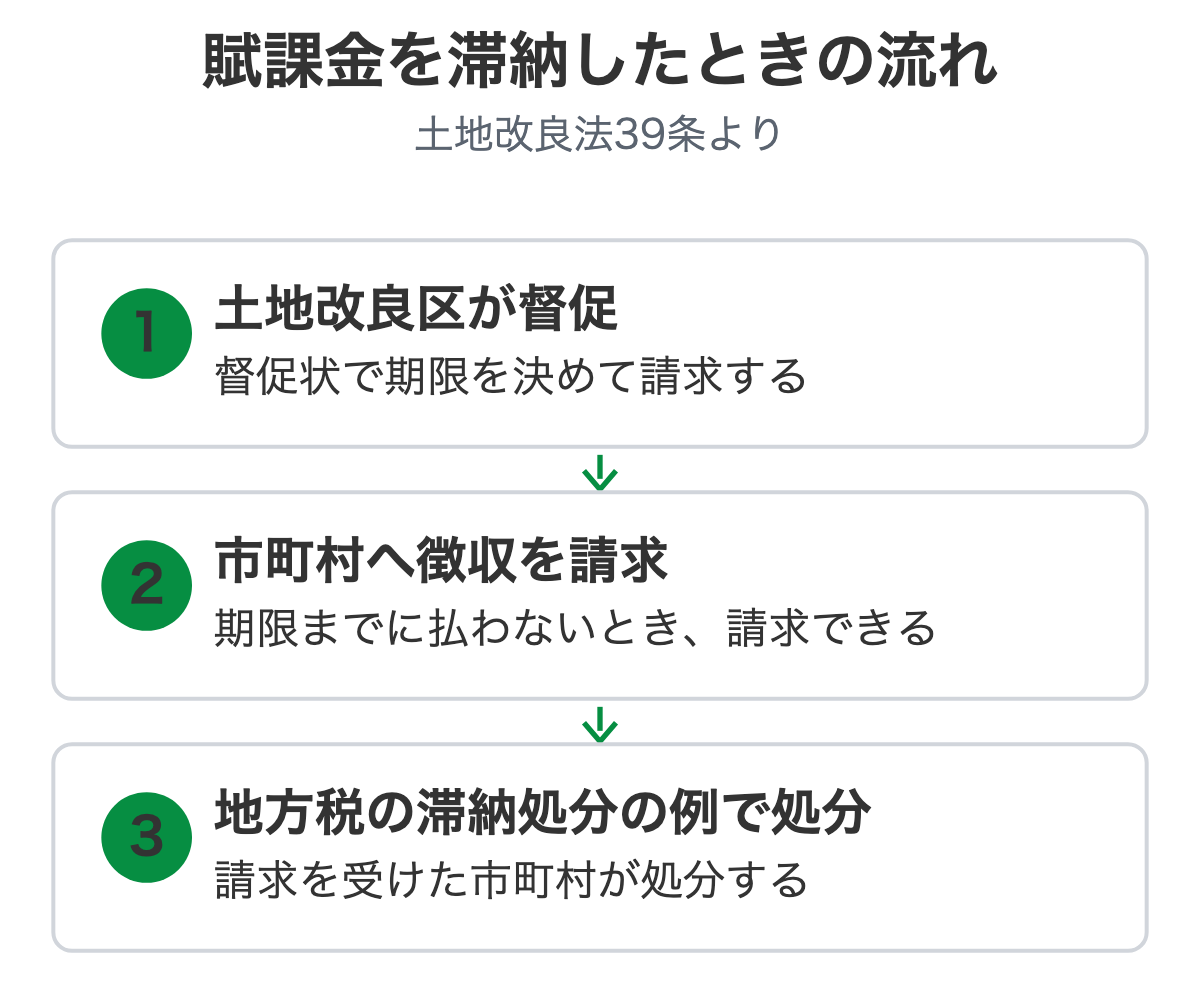
使っていない田に賦課金が続くとき、放っておいても負担は消えません。賦課金等に係る延滞金も、38条・39条に出てきます。率は土地改良法そのものには書かれていないので、納付書の問い合わせ先が窓口です。
自分で動くときの窓口
自分の土地が地区内かどうかは、納付書の差出人が土地改良区かで見当がつきます。確かな確認は、土地改良区の組合員名簿と土地原簿(前述の29条)です。
賦課金の額と地区除外の相談先は土地改良区、農地として売る許可は農業委員会です。滞納が続いたあとの徴収は、土地改良区から請求を受けた市町村が担います(39条)。
買い手が見つからない農地は、そのあいだも賦課金と固定資産税が続きます。相続した農地の届出の話は農地を相続したら農業委員会へ届出?に、農振除外の話は農振除外ができない農地は売れる?にあります。
賦課金が続く土地を、そのまま手放せるか
賦課金の納付書が毎年届く土地を、片付けや手続きを済ませる前に手放したい。当社に届く相談には、宅地の空き家だけでなく、農地付きの土地や山林のものが少なくありません。
他で断られた農地つきの土地や山林も、引き受けられる場合があります。物件ごとに見ます。当社は、農地(田・畑)を農地のままでは取得できません。
ただ、非農地証明が出る土地や、市街化区域内の農地のように、条件に合えば対応できる場合があります。宅地と一緒に田畑がある物件も、個別に見ます。すべてを受けられるわけではありません。
当社が見るのは、地目と現況(農地か、山林か、すでに荒れているか)、土地改良区の地区内かどうかと賦課金の未納の有無、前の道路との接し方、権利と相続の状況です。農地のまま売る許可は農業委員会に、税の扱いは税理士にご相談ください。
土地の状況に合う窓口は、山林・原野・別荘地の買取・売却相談でも案内しています。
納付書の写しを送ってください
賦課金の納付書と、土地の地番が分かる固定資産税の通知書があれば、話を始められます。写しを送ってもらえれば足り、現地に来ていただく必要はありません。
土地改良区の地区内かどうか、地目がどうなっているか分からなくても構いません。返事は翌営業日までにお返しします。農地や山林の状態は、そのままの形で送ってください。
よくある質問
使っていない田んぼなのに、土地改良区から賦課金の請求が来ます。やめられますか。
賦課金は、地区内の土地について組合員に課されます(土地改良法36条1項)。請求が届いているのは、その土地であなたが組合員として扱われているからです。
耕作をやめたあとも組合員として載っているかは、土地改良区の組合員名簿と土地原簿で確かめられます(同法29条)。
止める道は、土地を手放すか、その事業の利益を受けないことが明らかな土地について、地区から外してもらう申出をするか(同法66条1項)です。
土地改良区を「脱退」したいです。届けを出せば抜けられますか。
条文にある脱退の規定は、准組合員と施設管理准組合員(准組合員等)に向けたものです(土地改良法15条の3・15条の4)。土地の所有者として組合員になっている人は、土地を手放して資格を失うか、地区から除いてもらうのが基本の形です。定款の扱いは土地改良区が窓口です。
賦課金を何年も払っていません。売れますか。
土地改良法に、地区内の土地の売却を禁じる規定はありません。滞納があるときは、土地改良区が督促し、市町村に徴収を請求することがあります(同法39条)。売る前に未納額を土地改良区で押さえ、売買契約で整理します。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第6708号
使っていない山林・原野・別荘地を、手放せるか
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量を、先に済ませていただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。
資料が手元になくても、物件の所在地さえ分かればお答えできます。
現地に行ったことがなくても、地番か所在地が分かれば当社で調べます。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第6708号)/300-0045 茨城県土浦市文京町4-8