
売れない土地を相続税の物納で手放せるのは、相続税を延納でも金銭で納められない人に限られ、しかも土地の条件で外されることが多い制度です。
この記事では、物納の入口条件、条文が外している土地と後回しにする土地、相続税がかからない人や物納が通らなかった人の代わりの手を、順に整理します。
最初に確かめること:自分に相続税が発生しているか。発生していなければ物納は使えません。
通りにくい理由:売れない土地に多い事情(担保権・境界不明・共有・道路に接していない)が、条文で外される側か、後回しにされる側に並んでいます。
代わりの手:相続税がない人は国庫帰属・寄付・買取の相談、物納が通らなかった人は並行して調べておいた出口へ。
売れない土地 物納の入口|相続税がかかる人だけが使える
物納とは、相続税を現金で払う代わりに、相続した財産そのもので納める制度です。売れない土地を手放す制度としてではなく、税金の納め方の一つとして作られています。
相続税法41条は、延納によっても金銭で納付することを困難とする事由があるときに、その困難な金額を限度に、申請により物納を許可できると定めています。
税務署長は、納税義務者について(中略)納付すべき相続税額を延納によつても金銭で納付することを困難とする事由がある場合においては、納税義務者の申請により、その納付を困難とする金額として政令で定める額を限度として、物納の許可をすることができる。
つまり前提が3つあります。
| 前提 | 内容 | 根拠 |
|---|---|---|
| 相続税が発生している | 課税価格の合計が基礎控除額(3,000万円+600万円×法定相続人の数)を超える | 国税庁 No.4152 |
| 延納でも金銭で納められない | 延納は年賦で納める方法。5年以内が原則で、財産に占める不動産等の割合が5割以上なら不動産等に対応する税額は最長15年、4分の3以上なら最長20年 | 相続税法38条、租税特別措置法70条の10、国税庁 No.4211 |
| 納められない金額が限度 | 税額全部ではなく、困難な金額の範囲 | 相続税法41条1項 |
また、物納に出せるのは、その相続税の計算のもとになった財産です(同41条2項)。他人の土地や、相続税と無関係に持っていた土地を出すことはできません。
相続税がかからない人(基礎控除額以内)は、物納の対象外です。「売れない土地を国に渡す手段」として物納を調べていた場合は、次の国庫帰属・寄付の道が先になります。
申告期限は、相続の開始があったことを知った日の翌日から10か月以内です(相続税法27条)。物納の申請も、物納を求める相続税の納期限までに申請書と必要書類を出します(同42条1項)。
許可か却下かは、申請書の提出期限の翌日から3か月以内に通知されます(同42条2項)。
物納できない土地|条文が外す土地と、後回しにする土地
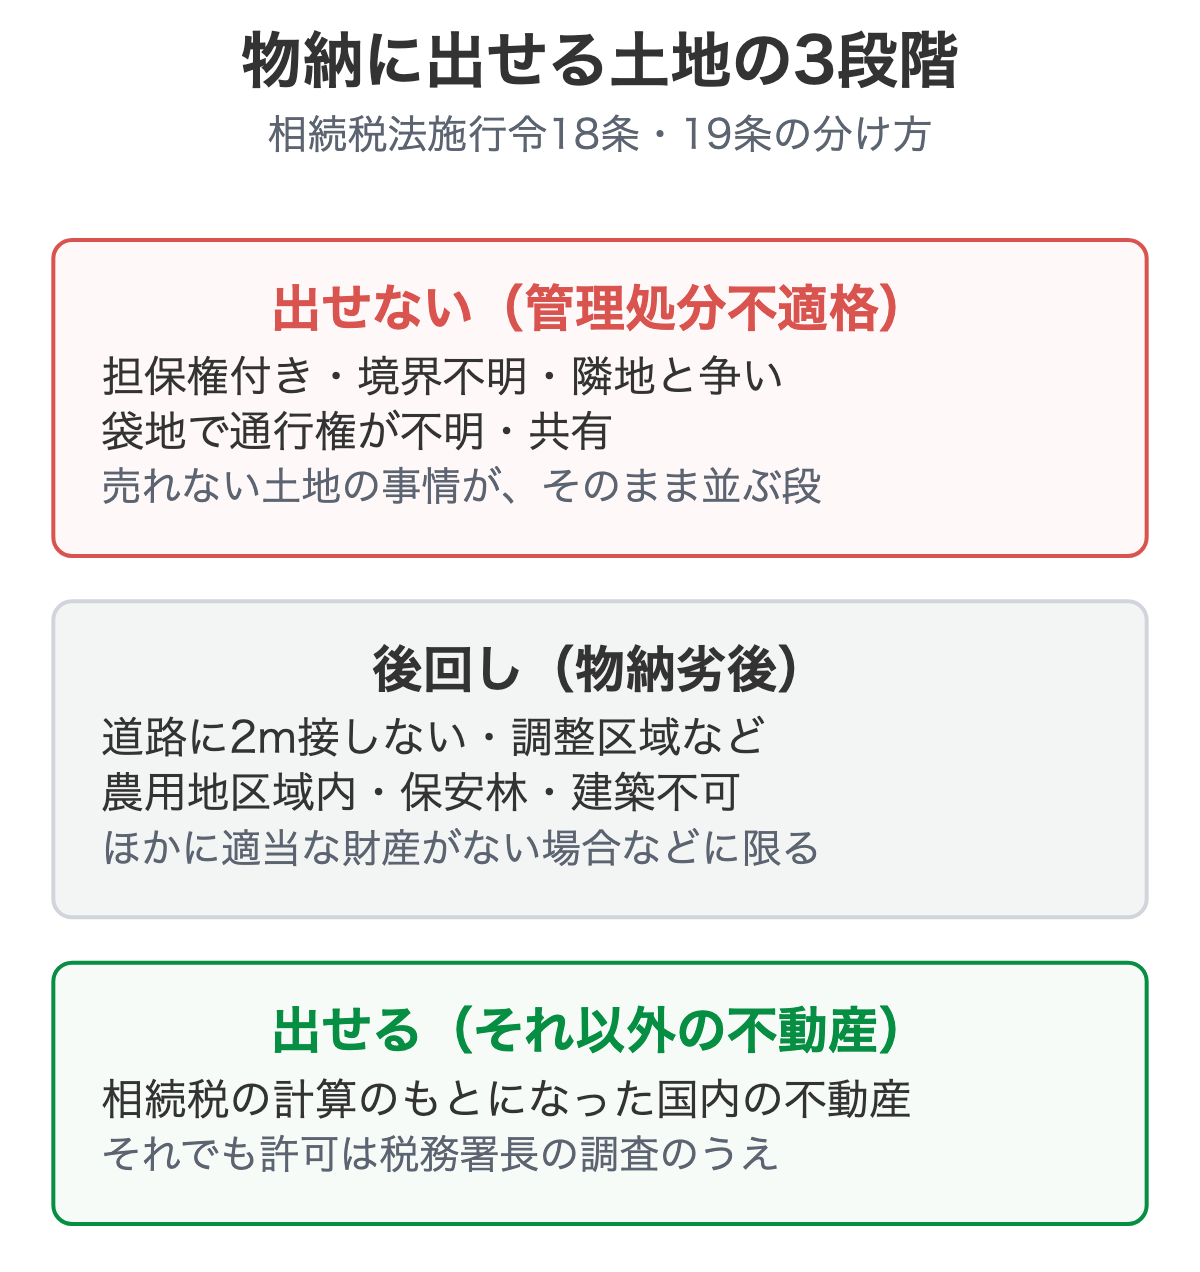
物納に出す財産は、不動産であればなんでもよいわけではありません。政令が、次の2段に分けています。
- 管理処分不適格財産:そもそも物納に充てられない(相続税法41条2項、施行令18条)
- 物納劣後財産:物納はできるが、順位が後。ほかに適当な財産がない場合などに限る(同41条4項、施行令19条)
売れない土地で当てはまりやすいものを、条文から拾って表にします。
| 区分 | 条文に書かれている土地 | 売れない土地との重なり |
|---|---|---|
| 不適格 | 担保権が設定されている不動産 | 抵当権が残ったままの土地 |
| 不適格 | 境界が明らかでない土地 | 境界の確認が取れない土地 |
| 不適格 | 隣接する所有者などとの争訟によらなければ通常の使用ができないと見込まれる不動産 | 隣地との争いがある土地 |
| 不適格 | 他の土地に囲まれて公道に通じず、通行権の内容が明確でないもの | 袋地 |
| 不適格 | 共有に属する不動産(財務省令で定めるもの) | 共有持分が残る土地 |
| 不適格 | 管理や処分の費用が収納価額と比べて過大と見込まれる不動産(財務省令で定めるもの) | 価値が低く、管理に手間がかかる土地 |
| 劣後 | 建築基準法43条の道路に2m以上接していない土地 | 再建築が難しい土地 |
| 劣後 | 市街化区域以外の区域にある土地(宅地として造成できるものを除く) | 調整区域・山林など |
| 劣後 | 農業振興地域の農用地区域内の土地、保安林の区域内の土地 | 農地・山林 |
| 劣後 | 法令により建物を建築できない土地 | 建築不可の土地 |
(出典:相続税法施行令18条・19条(e-Gov法令検索))
「財務省令で定めるもの」とされている類型は、省令側に細かい要件があります。たとえば共有の不動産は、共有者全員がその不動産について物納を申請する場合には、不適格の類型から外れます(相続税法施行規則21条5項1号イ)。
共有持分だけを単独で出す場合とは扱いが違うので、共有者と足並みをそろえられるかを先に確かめます。表の「重なり」の列は私たちの整理で、個別の土地が該当するかは税務署の判断です。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
売れない土地が物納で通りにくい理由
理由は、条文の線引きと、売れない理由が同じところに集まっているためです。
売れない土地の理由は、道路に接していない、権利が複雑、境界が不明、使い道がない、といったことです。国が受け取って管理や処分をするときにも、同じ事情が障害になります。物納は「売れないから国に渡す」のではなく、国が処分できる土地を税の代わりに受け取る仕組みです。
もう一つは、劣後財産の考え方です。劣後財産は、同じ種類のうち劣後に当たらない財産で適当な価額のものが手元にない場合などに限って、物納に充てられます(相続税法41条4項)。
相続した財産に、売れる宅地と売れない山林が混ざっていれば、先に出す側は売れる宅地の方になります。
数字で見ても、物納は多く使われている制度ではありません。国税庁の集計では、相続税の物納の申請は平成27年度が130件、令和7年度が48件で、令和7年度に許可されたのは40件です(国税庁「相続税の物納処理状況等」)。
全国で年に数十件という規模で、売れない土地を手放す一般的な方法とは言いにくいのが実情です。
物納の代わりに使える手|相続税の有無で分かれる
道は、相続税が発生しているかどうかで変わります。
| 状況 | 使える道 | 条件・注意 |
|---|---|---|
| 相続税が発生していて、金銭では払えない | 延納、物納(要件を満たす土地) | 申請は納期限まで。土地が外されると別の財産で納めることに |
| 相続税が発生していない | 相続土地国庫帰属制度 | 建物や担保権などの却下要件あり。負担金が必要。 |
| 相続税が発生していない | 自治体への寄付 | 受け取るかは自治体次第。断られる例が多い。詳しくは |
| どちらの場合も | 売却、買取の相談 | 売れない理由によって、売り先が変わる。処分方法の一覧 |
物納が通らなかった場合、土地はそのまま所有者のものです。固定資産税は、毎年1月1日(賦課期日)時点の所有者に課されます(地方税法343条・359条)。手放せていない間は、税が続きます。
売って相続税の財源にする場合は、売却益への税も別に確認します。相続した不動産を売ったときの税金で順番を整理しています。
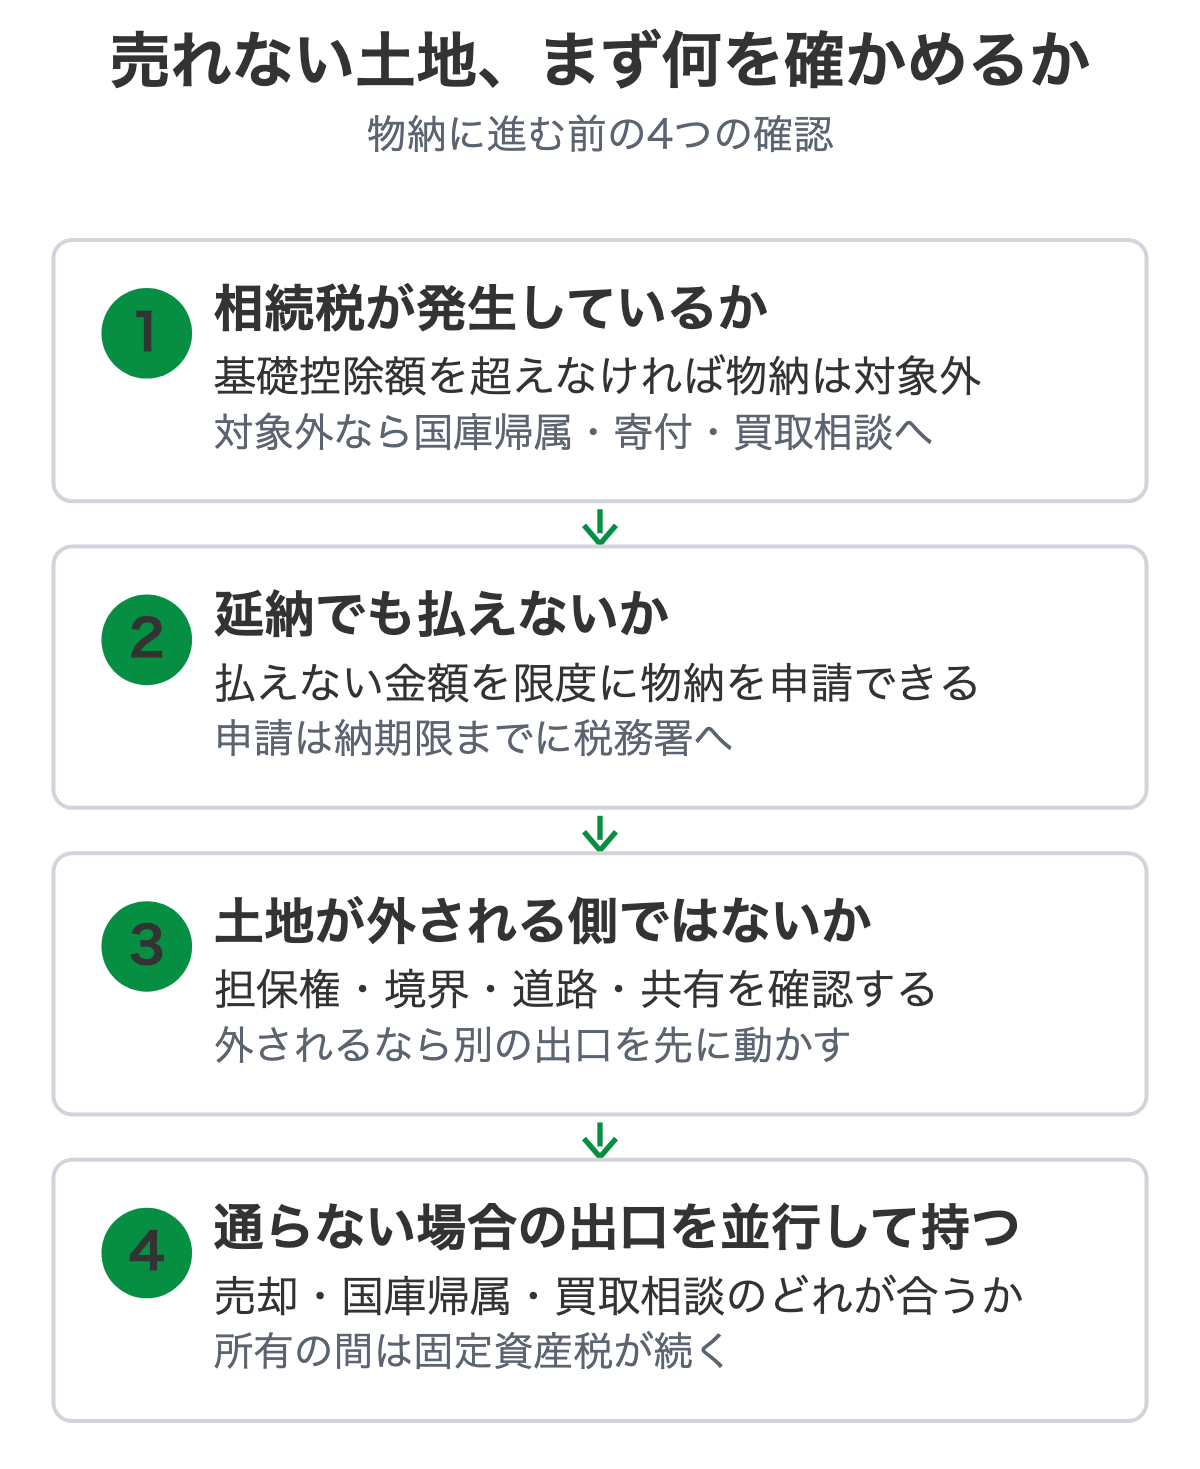
物納を申請する前に確かめる順番
- 相続税の申告で、納める税額があるかを確認する(基礎控除額と財産の合計)
- 納期限までに現金で払えない金額が、延納でも残るかを税理士か税務署に確かめる
- 土地に担保権の登記がないか、境界は確認できるか、道路に接しているかを登記簿と現地で確認する
- 物納に出そうとする土地が、不適格・劣後に当たらないかを税務署に確かめる
- 手元の土地が劣後に当たりそうなら、他の相続財産を一覧にして、劣後に当たらない財産がないかと、それぞれの相続税評価額を確かめる
- 並行して、売却・国庫帰属・買取相談の出口を調べておく
却下されてから出口を探すのでは遅いので、申請前に別の道を調べておくのが安全です。
税額や延納の可否は個別の事情で変わります。判断は税理士や税務署にご確認ください。
売れない土地を、そのまま手放すという選択
物納の対象から外れた、相続税がそもそもかからない、物納を待つ時間がない。そうした場合でも、土地の手放し方が一つ減っただけです。
当社は、売れない土地や権利関係が複雑な土地について、測量や片付け、登記を先に済ませていただかなくても、現況のままで相談を受けています。相続登記や抵当権の抹消も、当社で手続きできます。
引き受けられるかどうかは、土地の条件と状況を見て物件ごとに判断します。農地のままの土地は取得できませんが、非農地証明が取れる土地や市街化区域内の農地は、相談できる場合があります。成立しないこともあります。
遠方にお住まいでも、現地にお越しいただかずに契約から決済まで進められます。ご相談への返事は翌営業日までにお返しします。
物納が使えるか分からない段階でも構いません。所在地と、相続税の申告の有無が分かる範囲で、訳あり物件の買取相談からお知らせください。
よくある質問
相続税がかからない人でも、売れない土地を物納できますか。
できません。物納は、相続税を延納によっても金銭で納められない人が、その納められない金額を限度に、相続した財産で納める制度です(相続税法41条)。相続税が発生していない場合は対象外で、国庫帰属制度や寄付など別の道を考えることになります。
売れない土地ならなんでも物納で国に納められますか。
なんでもは認められません。
担保権が付いている、境界が明らかでない、隣地との争いがある、共有になっている(共有者全員で申請する場合などを除く)などの不動産は、管理処分不適格財産として物納に充てられません(相続税法施行令18条、同法施行規則21条)。
また道路に2m以上接していない土地や市街化区域以外の土地などは、他に適当な財産がない場合に限られます(同19条)。
物納の申請はいつまでにしますか。
物納を求める相続税の納期限までに、申請書と必要書類を税務署長に出します(相続税法42条1項)。申告期限は、相続の開始があったことを知った日の翌日から10か月以内です(同27条)。
許可か却下かは、申請書の提出期限の翌日から3か月以内に通知されます(同42条2項)。
物納が通らなかったら、土地はどうなりますか。
税金は金銭などほかの方法で納めることになり、土地は引き続き所有者のものです。所有している間は固定資産税の納税義務も続きます。売却、国庫帰属、寄付、買取の相談など、ほかの出口を並行して調べておくと、申請が通らなかったときに止まりません。
物納の対象になるか分からない土地を、買い取ってもらえますか。
物納の可否と買取の可否は別の判断です。相続税の物納で外れる土地でも、物件ごとに引き受けを検討できる場合があります。ただし条件によっては成立しないこともあります。まず所在地と状況をお知らせください。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第0006708号
このような物件のご相談は、相続した空き家の買取相談のページへ。
相続した家を、そのまま手放せるか
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量を、先に済ませていただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。
資料が手元になくても、物件の所在地さえ分かればお答えできます。
相続登記が終わっていなくても、名義が複数でもご相談いただけます。順番は当社でご案内します。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8








