親から相続した山林を売る話が出たとき、まず気になるのが税の扱いです。土地は譲渡所得、山の木は山林所得と聞いたけれど、自分の売り方はどちらなのか。申告は要るのか。
先に答えを置きます。木の部分で所得が出れば、申告の対象になりえます。会社員なら給与以外の所得の合計が20万円を超えるかが目安です(国税庁 No.1900)。
ただ、20万円以下で所得税の確定申告が要らない場合でも、住民税の申告は別に要ります。
横浜市は「合計額が20万円以下の場合には、原則確定申告は不要ですが、市民税・県民税の申告は必要となります」と案内しています(横浜市 市民税・県民税の申告について)。出し先は、お住まいの市区町村です。
土地の部分は、利益が出れば譲渡所得として申告します。損失が出ても、その損失は給与などの他の所得から引けません。
分かれ目は、売るものが木か土地か、そして取得してから5年以内かどうかです。
山林の売却は、所得が二つに分かれる
山林を売ると、売ったものによって所得の種類が変わります。
国税庁のタックスアンサーによると、山林所得は、山林を伐採して譲渡したときか、立木のまま譲渡したときの所得です。山林を土地付きで譲渡する場合の土地の部分は、譲渡所得になります(国税庁 No.1480 山林所得、令和8年4月1日現在の法令等に基づく記載)。
つまり、山を土地ごと売ると、木の分は山林所得、土地の分は譲渡所得と、二つに分けて考えることになります。
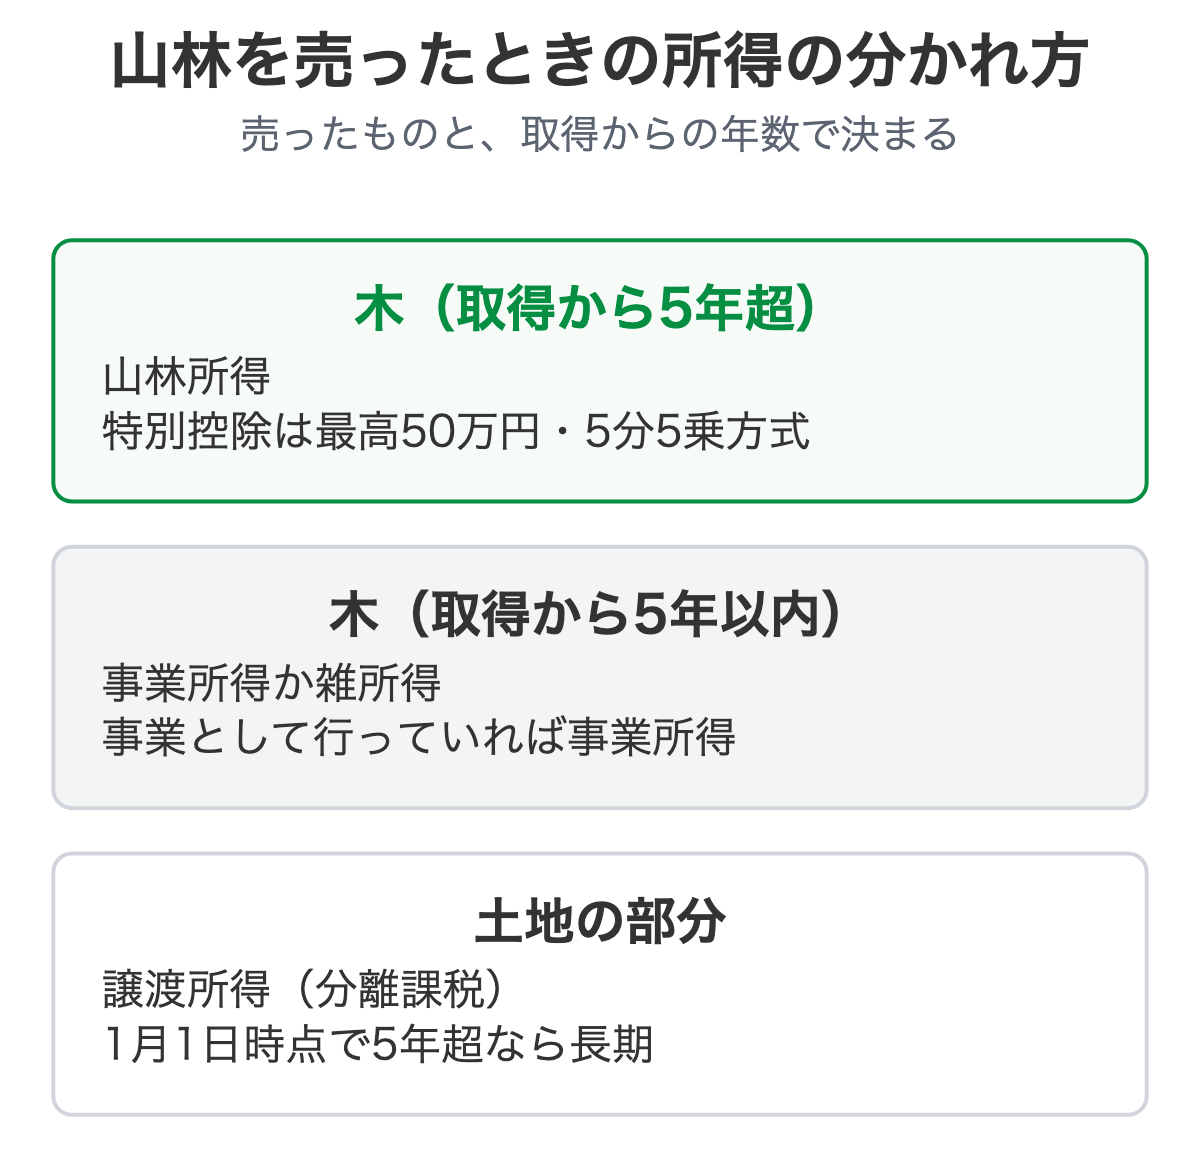
| 売ったもの | 所得の種類 | 税の計算の仕方 |
|---|---|---|
| 立木(取得から5年を超える) | 山林所得 | 他の所得と合計せず、5分5乗方式で別に計算 |
| 立木(取得から5年以内) | 事業所得か雑所得 | 事業として行っていれば事業所得、そうでなければ雑所得 |
| 土地の部分 | 譲渡所得 | 分離課税。取得から5年を超えるかで長期・短期に分かれる |
二つの所得を別々に計算するには、売買代金のうちいくらが木の分で、いくらが土地の分かが要ります。契約書に代金の合計しか書いていないと、申告の段階で分け方から考えることになります。
売買の話がまとまる前に、内訳を契約書に分けて書けるかを、仲介する会社と税理士に相談しておくと、後の計算の材料がそろいます。
訳ありの山ほど、この内訳が決めにくくなります。境界がはっきりしない山では、どこまでの木を売ったのかが図面で示せず、木の本数や材積の資料も作りにくい。
兄弟で持分を共有している山なら、代金の合計だけでなく、各人の取り分と、そのうち木と土地がいくらかを、共有者のあいだで食い違わないように決めておきたいところです。
こうした山は、契約書を作る前の段階で、代金の分け方をどの資料で説明するかを税理士と詰めておくと、申告で手が止まりにくくなります。
5年の線は、所得税法に書いてある
山林所得の5年は、条文にあります。
山林をその取得の日以後五年以内に伐採し又は譲渡することによる所得は、山林所得に含まれないものとする。
5年以内に売った木の所得は、山林所得ではなく、事業所得か雑所得に回ります。区別は、伐採や譲渡が事業として営まれているかどうかです。
自分で植林した山や、買った山の「取得の日」をどう判定するかは、国税庁の所得税基本通達32-3(山林の取得の日)に定めがあります(所得税基本通達 第32条関係)。5年の境目に近い山は、この通達にどう当てはまるかを税務署で確かめてから申告します。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
相続した山林は、親が持っていた期間で数える
相続した山で気になるのが、5年をいつから数えるかです。
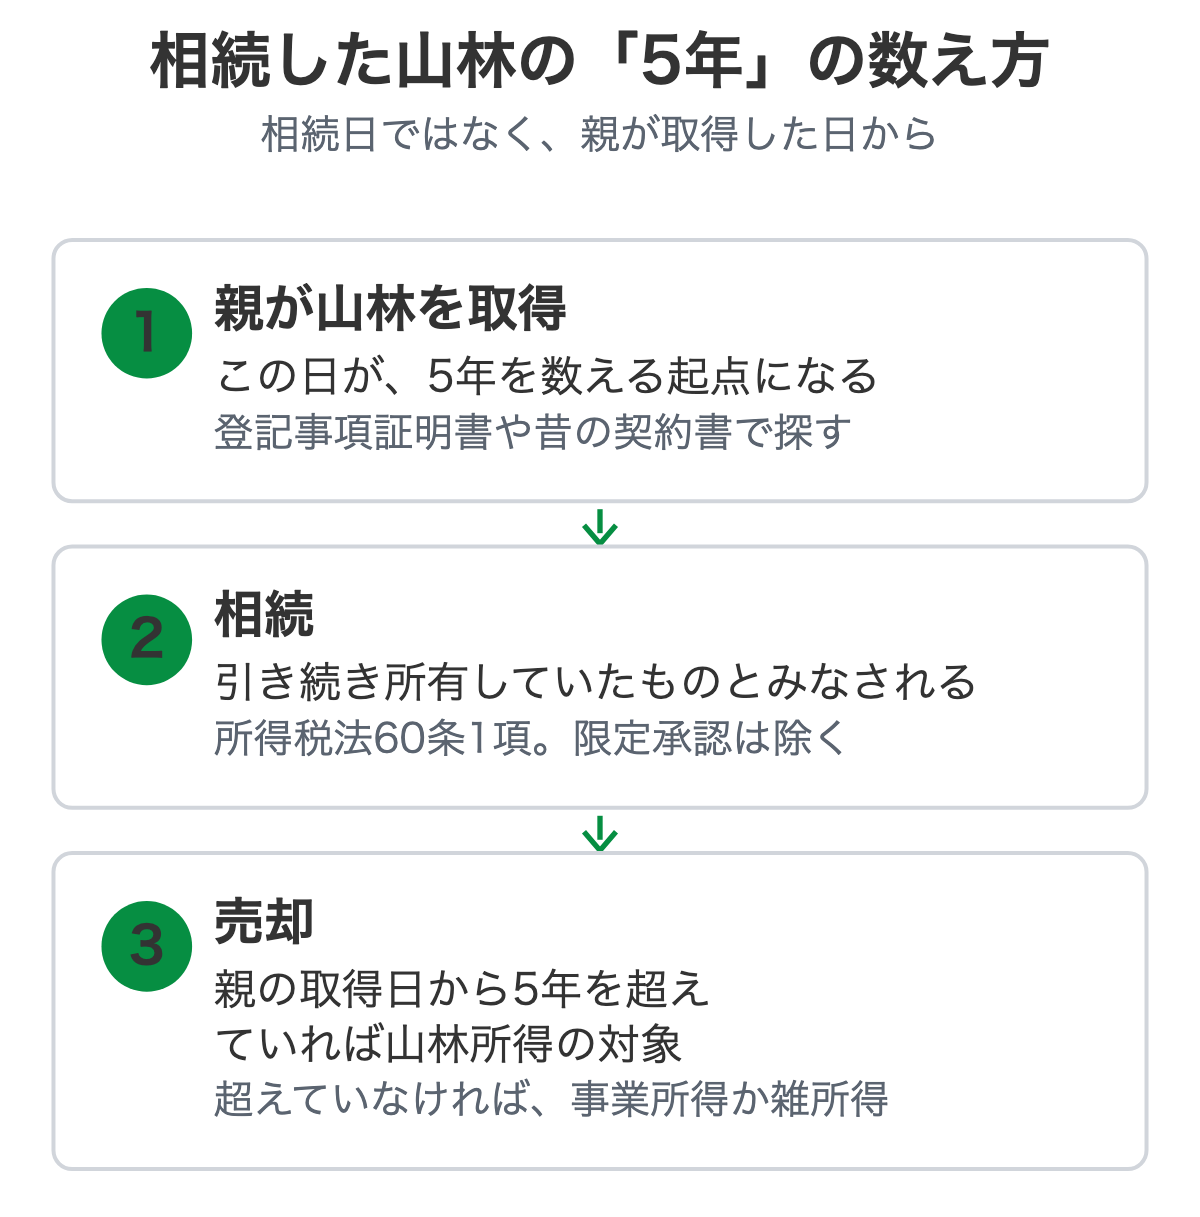
所得税法60条1項は、相続で取得した資産を譲渡した場合の山林所得・譲渡所得などの計算について、その人が引き続き所有していたものとみなすと定めています(所得税法60条1項。限定承認に係る相続は除かれます)。
つまり、相続した日からではなく、親(被相続人)が取得した日から数える考え方です。国税庁の譲渡所得のページにも、相続や贈与で取得したものは、原則として被相続人や贈与者が取得した日から所有期間を数えると書かれています(国税庁 No.3202)。
親が若いころに買った山を、相続して間もなく売っても、5年以内には当たらない可能性が高い。ただ、親がいつ取得したかが分からなければ、判定できません。登記事項証明書の権利部(甲区)に載る取得の原因日付や、昔の売買契約書が手がかりになります。
山林所得の計算は、特別控除が最高50万円
山林所得の金額は、総収入金額から必要経費を引き、さらに特別控除額を引いて求めます。特別控除額は最高50万円です(所得税法32条3項・4項)。
必要経費には、植林費などの取得費、下刈費などの育成費、維持管理費、伐採費、運搬費、仲介手数料などが入ります。
伐採や譲渡の年の15年前の12月31日以前から引き続き持っていた山林には、概算経費控除の特例があります。収入から伐採費などの譲渡費用を引いた額の50%に、譲渡費用を足した額を必要経費にできる、というものです(国税庁 No.1480)。
税額は、他の所得と合計せず、課税山林所得金額の5分の1に税率を掛け、それを5倍する方式(5分5乗方式)で計算します。
土地の部分は、譲渡所得で計算する
山林の土地の部分を売った所得は、売った金額から取得費と譲渡費用を引いて求めます。事業所得や給与所得とは分けて税額を計算する分離課税です(国税庁 No.3202)。
取得費が分からないときは、売った金額の5%を取得費にできます。取得費がこれより少ないときも同じです。古い山は、親の代の売買の領収書が残っていないことが多く、この5%を使うことになる山もあります。
長期・短期の区分は、譲渡した年の1月1日の時点で、所有期間が5年を超えるかどうかで決まります。5年を超える長期譲渡所得の税率は、所得税15%、住民税5%です。ほかに、復興特別所得税が所得税額に応じてかかります(国税庁 No.3208)。
相続税を払っていたら、取得費に足せる特例がある
相続や遺贈で取得した土地などを売るとき、払った相続税の一部を取得費に加算できる特例があります。要件は次の3つです(国税庁 No.3267)。
- 相続または遺贈で財産を取得したこと
- 取得した人に相続税が課されていること
- 相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売ること
使う場合は、確定申告書に、相続財産の取得費に加算される相続税の計算明細書と、譲渡所得の内訳書などを添えます。
山を相続して、相続税の申告もした。その山を3年あまりのうちに手放す。この組み合わせに当てはまるかを、売る時期を決める前に見ておく価値があります。
赤字になったときと、申告が要るか
山林所得の計算で損失が出たときは、損益通算の対象です。所得税法69条は、不動産所得、事業所得、山林所得、譲渡所得の計算上生じた損失は、政令で定める順序で他の所得から控除すると定めています。
土地の部分は違います。租税特別措置法31条1項は、長期譲渡所得の計算で生じた損失は、所得税の法令の適用上「生じなかつたものとみなす」と定めています。
国税庁も、土地や建物の譲渡損失は、他の土地や建物の譲渡所得から引いてもなお残る分を、事業所得や給与所得などと損益通算できないとしています(国税庁 No.3203、No.2250)。
例外は、一定の要件を満たす居住用財産(マイホーム)の譲渡に限られています。
つまり、山の土地を買った値段より安く売っても、その赤字で給与の税が戻ることはありません。
国税庁は、山林所得がある人は確定申告書等作成コーナーを使えないとしています(国税庁 令和7年分 よくある質問 山林所得とは)。
申告のために、売る前から集めておく書類
申告書に添える書類は、所得の区分と使う特例で変わります。国税庁の資料で挙がっているのは、取得費加算の特例の明細書と譲渡所得の内訳書です。それ以外は税務署で確かめます。
準備の目安は、次のとおりです。
- 売買契約書と、売却代金の入金が分かる通帳の写し
- 仲介手数料や測量費の領収書
- 相続した山なら、親の取得の経緯が分かる書類、登記事項証明書、相続税の申告書の写し
取得時の書類は、探しても出てこないことがあります。そのときは、取得費が不明な場合の5%の扱いに戻ります。
売れそうにない山は、申告の前に手放せるか
税の計算は、売れた後の話です。山林は、売る前の段階で止まる例が目立ちます。木に価値がなく、買い手も探しにくい。固定資産税だけが毎年かかる。
そういう山は、売れたときの申告より、売れるかどうかのほうが先の問題になります。山を手放す出口は、山林の固定資産税はゼロにできる?や山林を相続放棄したいに並べてあります。
相続した山の届出は森林の土地の所有者届出に、森林組合に売れるかは山林を森林組合に売れる?にあります。
家の売却の申告は、空き家を売ったら確定申告は必要?が別の整理です。
相続した山林を、申告を考える前に聞いてみる
当社に来る相談は、宅地の空き家だけではありません。山林や原野、別荘地の相談が、始める前に考えていたより多く届いています。「税がどうなるか分からないまま、固定資産税の通知だけが毎年来る」という状態からの相談です。
島根県邑智郡川本町では、家と土蔵に約3万5千㎡の山林等が付いた土地を、山だけ切り離さず、境界も明示されていないまま現況でお引き受けしました(邑智郡川本町の事例)。
当社は、他で断られた山林も、条件を見て引き受けられる場合があります。引き受けられるかどうかは、物件ごとに個別に判断します。税の計算そのものは、税務署と税理士のお仕事です。当社が見るのは、山の状態と権利のほうです。
- 名義が誰か、相続登記が済んでいるか(相続登記は当社で対応できます)
- 山の場所、道との接し方、境界の分かる資料があるか
- 抵当権や、森林に関わる届出・契約が付いていないか
相談への返事は翌営業日までにお返しします。売る前、手放す前の段階でも構いません。
登記事項証明書か、固定資産税の通知書。どちらか1枚あれば、そこから聞き始められます。
よくある質問
相続した山林を売ったら、確定申告は要りますか。
木の部分で特別控除の50万円を引いても所得が残れば、申告の対象になりえます。会社員なら、給与以外の所得の合計が20万円を超えるかが目安です。20万円以下で所得税の申告が要らなくても、住民税の申告はお住まいの市区町村に別に出します。
土地の部分は売値が取得費などを下回って損失になっても、その損失を給与などから引くことはできません。売却額と親の取得の経緯を持って、税務署か税理士に聞いてください。
山林の売却は、国税庁の申告書作成コーナーで申告できますか。
山林所得がある方は、申告書等作成コーナーを利用できないと、国税庁のページに書かれています。土地の部分の譲渡所得だけなら別ですが、山林所得が絡むと紙の申告書や税務署での相談が前提になります。
親が買った山を、相続してすぐに売りました。5年以内の扱いになりますか。
相続で取得した資産は、親が引き続き持っていたものとして所得を計算すると、所得税法60条1項に書かれています。そのため、5年は相続した日からではなく、親の取得の日から数える考え方になります。親がいつ取得したかの書類を探してください。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第6708号
このような物件のご相談は、山林・別荘地の買取相談のページへ。
使っていない山林・原野・別荘地を、手放せるか
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量を、先に済ませていただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。
資料が手元になくても、物件の所在地さえ分かればお答えできます。
現地に行ったことがなくても、地番か所在地が分かれば当社で調べます。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第6708号)/300-0045 茨城県土浦市文京町4-8