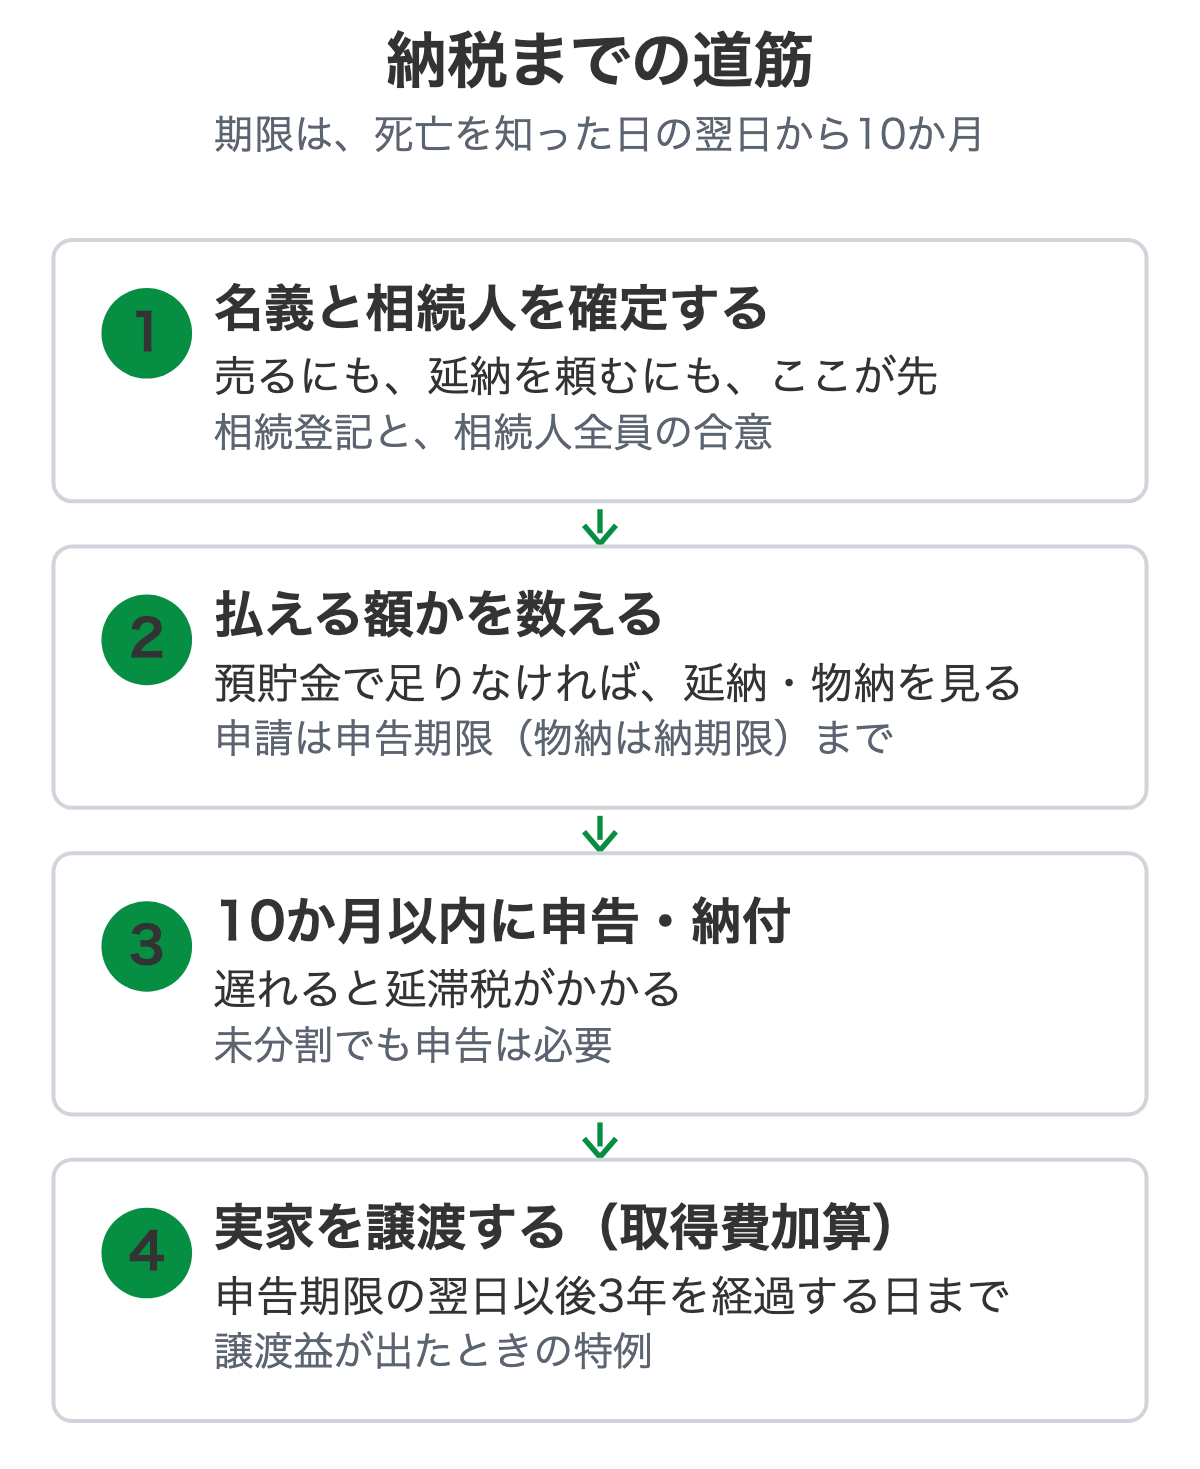
相続税の納付期限は、亡くなったことを知った日の翌日から10か月です。現金が足りず、実家を売って払うつもりでいる人は、売れなかった場合の逃げ道を先に知っておくと動きやすくなります。
国税庁の案内では、申告も納税も同じ10か月以内で、遅れると延滞税がかかります(国税庁 No.4205)。ただ、すぐ売ると決めなくて構いません。
延納・物納の申請期限は、期限内に申告するなら申告期限と同じ日なので、売却を進めながら申請するかどうかを並行して考えられます(国税庁 延納の手引)。
10か月のうち、売却に使える時間は短い
10か月と聞くと長く感じますが、実家を売る準備に入れるのは、相続人が決まって名義が整ってからです。
名義が亡くなった親のままだと、買主に引き渡せません。相続登記と相続人全員の合意が先に要ります。登記の順番は相続登記をしていない家の売却、複数の相続人がいる場合は相続人が複数いる家の売却に書いています。
売れる家なら、それでも間に合うことはあります。間に合わないのは、売り出してから動きが止まる家です。
納税に関わる期限を、並べておきます。
| 何の期限か | いつまでか | 出典 |
|---|---|---|
| 相続税の申告と納付 | 死亡を知った日の翌日から10か月 | 国税庁 No.4205 |
| 延納・物納の申請 | 延納・物納とも納期限(期限内申告なら申告期限と同じ日)まで | 国税庁 No.4211・4214・延納の手引 |
| 譲渡所得の取得費加算 | 申告期限の翌日以後3年を経過する日まで | 国税庁 No.3267 |
売る前に、延納と物納で足りるか見る
払えないからすぐ売る、と決める必要はありません。分割で払う延納と、財産で納める物納があります。
延納の条件は、国税庁によると次のとおりです。
- 納める相続税が10万円を超えること
- 金銭で一度に納めるのが難しい事情があり、その金額の範囲内であること
- 担保を出すこと(延納税額が100万円以下で、延納期間が3年以下なら不要)
- 納期限(期限内申告なら申告期限と同じ日)までに申請書を出すこと
延納の間は利子税がかかります(国税庁 No.4211)。
延納の許可を受けたあとで実家が売れたら、分納期限を待たずに早めに納めることもできます。利子税は日割りで計算されるので、早めに納めるときは税務署に連絡するよう国税庁の手引にあります。
実家そのものを延納の担保にしている場合は税務署の抵当権がついていて、完納すれば担保が解除され、一部を納めて担保が残りの税額を大きく上回るようになれば一部解除を申し出られます。
逆に、売却が計画どおり進まず資金繰りが苦しくなったときは、延納の条件の変更を申請できる場合があります(国税庁 延納の手引)。
物納は、延納でも金銭で払うのが難しいときの最後の手段で、担保権がついた不動産や境界がはっきりしない土地、共有の財産などは対象外です(国税庁 No.4214)。売れない実家ほど、この対象外に当たりやすくなります。
どこで外れやすいかは売れない土地は物納できるのかにまとめました。
| 延納 | 物納 | |
|---|---|---|
| 使える場面 | 数年に分ければ金銭で払える | 延納でも金銭で払えない |
| 申請 | 納期限(期限内申告なら申告期限と同じ日)まで | 延納と同じ |
どちらを使えるかは、税務署と税理士が決めることです。ここでは、使える余地があるのかを知っておく段階で十分です。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
未分割のまま申告すると、特例が使えない
遺産分割がまとまらないまま10か月が過ぎるときも、申告は必要です。
未分割の申告は、法定相続分で分けたものとして税額を計算し、小規模宅地の特例などが使えない形になります。3年以内に分割できれば、分割から4か月以内に更正の請求ができます(国税庁 No.4208)。
ただし、後から小規模宅地の特例や配偶者の税額軽減を使うには、申告のときに「申告期限後3年以内の分割見込書」を添えて出しておく必要があります(国税庁 B1-5・No.4158)。
もう一つ、実家に同居していた親族が小規模宅地の特例を使う場合は、申告期限まで住み続け、持ち続ける条件があります(国税庁 No.4124)。納税のために申告期限より前に売ると、この特例が受けられなくなる型があります。
売る時期は、税理士に聞いてから決めてください。
納税のために値下げを重ねる前に
期限が迫ると、売り出し価格を急いで下げたくなります。ただ、売れない家は、価格だけが理由とは限りません。
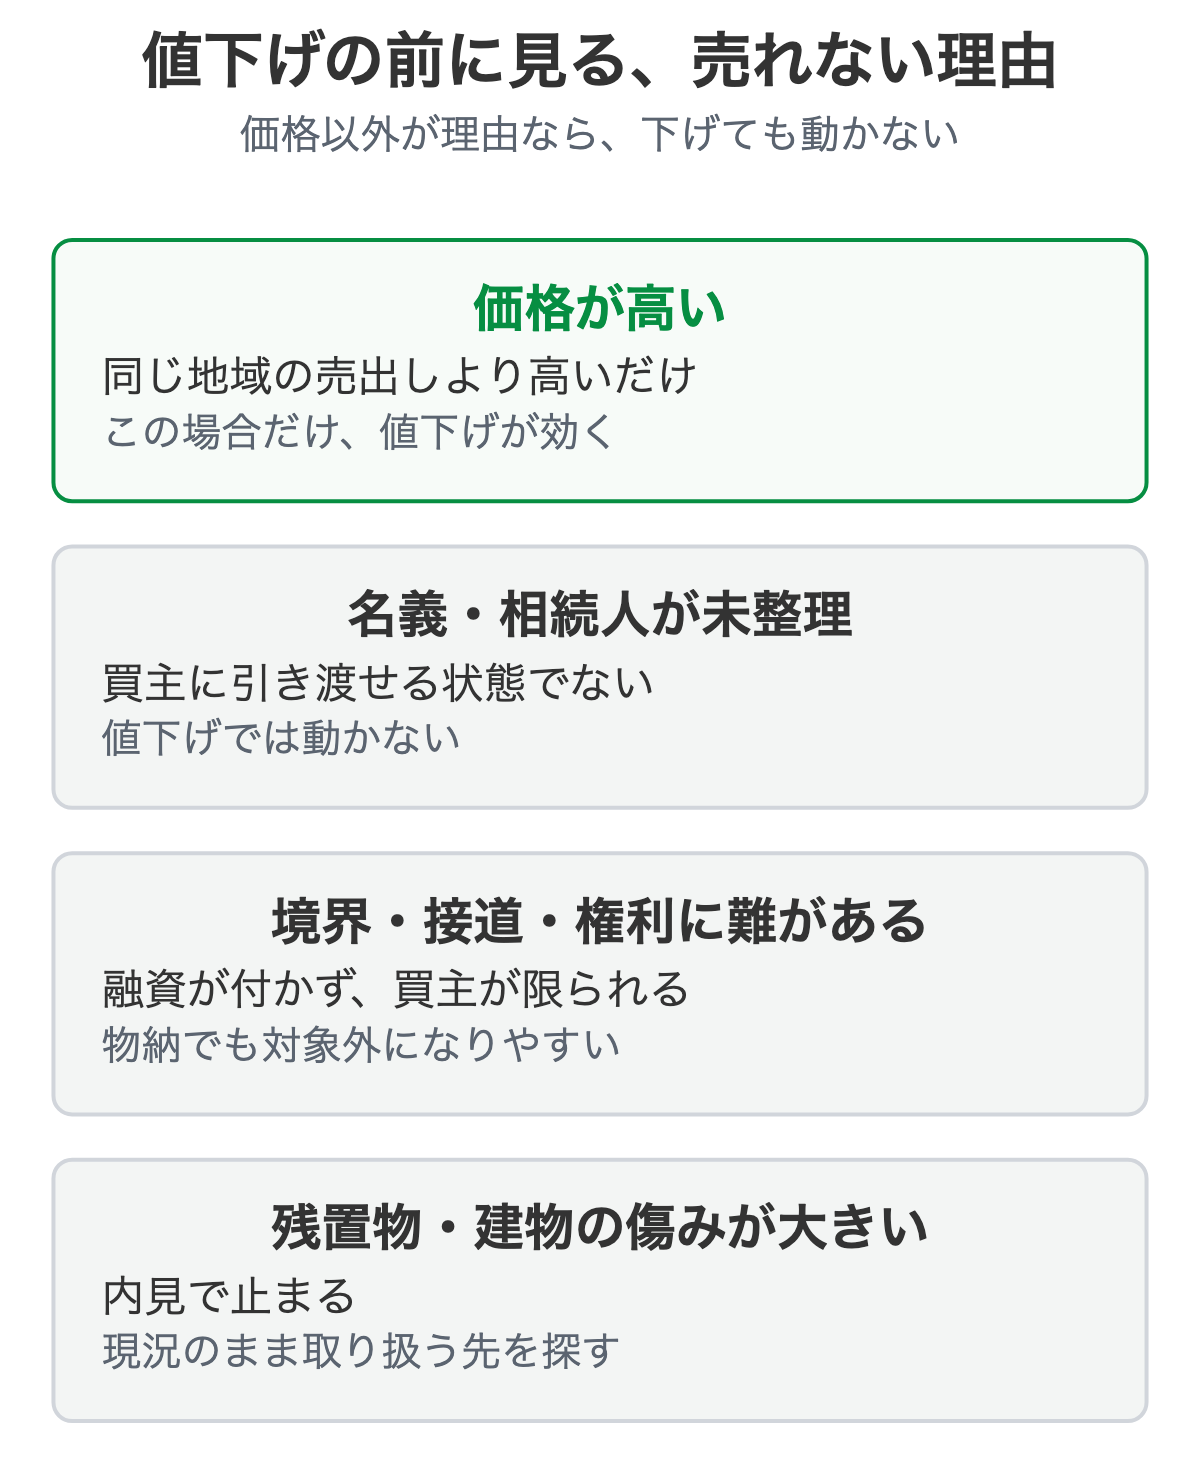
地方の空き家は、買い手が少ない、建物の傷みが大きい、接道や境界に難があるといった理由で止まります。値下げが効かない仕組みは地方の空き家が売れない3つの理由で整理しています。
売る道そのものの違いは買取と仲介の違いに書きました。取得費加算の特例は、仲介でも買取でも売り方を問わず、相続税を納めた人が申告期限の翌日以後3年以内(亡くなってからおよそ3年10か月以内)に売れば使えます。
効くのは、売って譲渡益が出るときです(国税庁 No.3267)。税金の全体は相続した不動産を売ったときの税金を見てください。
家財が残ったままの家は、買主の内見で止まりやすいところです。片付け費用の見方は残置物・家財の処分費用にあります。
期限つきの相談で、当社が見る点
納税の期限があるなら、相談のはじめに伝えてください。
当社に届く相続の相談では、解体費を出せないから動けない、という止まり方がよく見られます。納税資金が足りない家では、なおさら先に費用をかけにくいはずです。
当社は、相続した実家のような物件を、片付けや解体をしない現況のままで取り扱っています。入口は空き家の買取相談です。他で断られた物件も、引き受けられる場合があります。
納税に間に合うかどうかは、物件ごとの個別の判断です。約束はできませんが、期限を知っていれば、順番を組み替えて見ます。
見るのは、次の3点です。
- 建物の状態と築年数、残置物の量
- 名義と相続人の人数、遺産分割の進み具合
- 接道と境界、抵当権などの権利
相続登記や抵当権の抹消が必要なときは、司法書士と進めます。売主さんが自分で手配して回る必要はありません。
期限が決まっている家ほど、状態のまま見せる
納税のために急いで値下げする前に、直さず片付けないままの状態で、一度見せてください。
写真数枚と所在地、納期限の日付、相続人の人数が分かれば、話は始められます。ご相談への返事は翌営業日までにお返しします。
税額の計算や延納・物納の判断は、税務署と税理士・司法書士にご確認ください。
よくある質問
相続税が払えないとき、実家を売らないといけませんか。
売る以外に、分割で払う延納と、不動産などで納める物納の制度があります。どちらも納期限(期限内に申告するなら申告期限と同じ日)までに申請書を出して許可を受ける必要があるので、払えないと分かった時点で税務署に相談してください。
実家が売れないまま10か月の期限が来そうです。
期限までに納めないと延滞税がかかります。家が売れていなくても、延納の申請は申告期限までに出せます。売れない理由が価格でなく、名義や境界や残置物にあるなら、値下げの前に相談先を替えるほうが早いこともあります。
遺産分割がまだなのに、相続税の申告はしないといけませんか。
未分割でも、申告は10か月以内にします。法定相続分で分けたものとして計算し、小規模宅地の特例などは使えない申告になります。3年以内に分割できれば、更正の請求で調整できます。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第6708号
相続した家を、そのまま手放せるか
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量を、先に済ませていただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。
資料が手元になくても、物件の所在地さえ分かればお答えできます。
相続登記が終わっていなくても、名義が複数でもご相談いただけます。順番は当社でご案内します。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第6708号)/300-0045 茨城県土浦市文京町4-8