固定資産税評価額とは、市町村が固定資産課税台帳に登録した、土地や家屋の価格のことです。固定資産税の課税標準(税額を計算する土台の金額)になります。
売りに出そうとして調べたら、評価額と不動産会社の提示する値段がまるで違う。そんな戸惑いは、税のための数字と売買の値段が、別の仕組みで決まっていることから来ます。
固定資産税評価額は、税のために決められた価格
地方税法は、固定資産税の課税標準を、土地や家屋の「価格」で固定資産課税台帳に登録されたものと定めています(地方税法349条)。この「価格」が、一般に固定資産税評価額と呼ばれるものです。
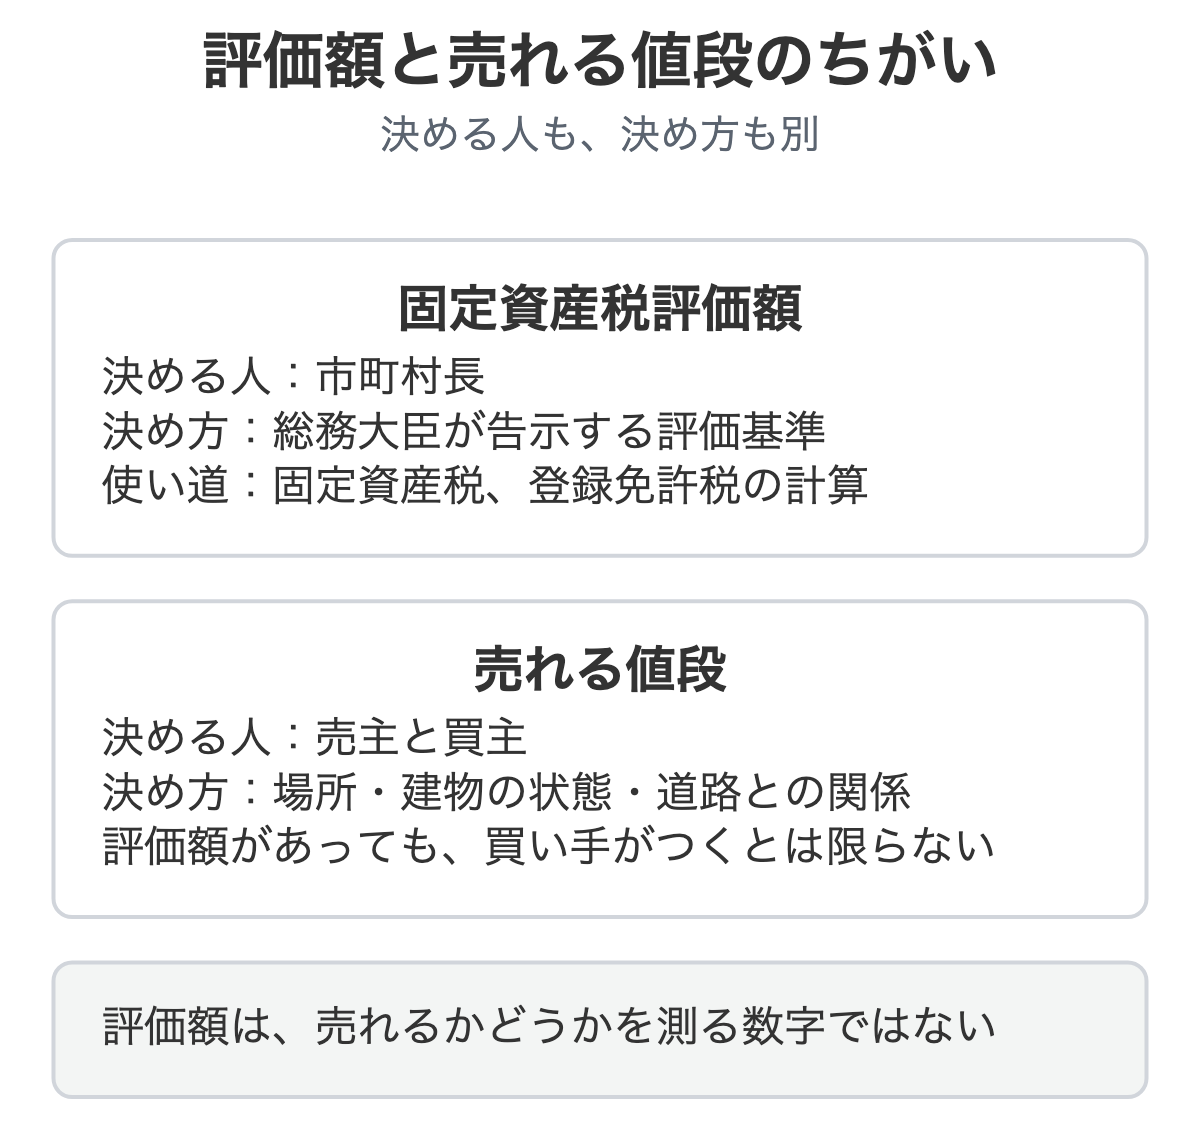
法律上の「価格」は「適正な時価」と書かれています(同法341条)。ただ、その決め方は市町村の自由ではなく、総務大臣が告示する固定資産評価基準に沿って、市町村長が決めます(388条・403条)。
つまり、買主と売主が合意する売買の値段ではなく、評価の基準に当てはめた税の数字です。
宅地では、基準となる標準宅地の時価を、地価公示価格などの7割を目途に求めると定められています(固定資産評価基準 第1章第12節。総務省 固定資産税の概要)。
評価額を0.7で割っても、売れる値段の目安にはなりません。7割は評価の組み立ての話で、その土地に買い手がつくかどうかは別だからです。
名前の似た数字とは、使う場面が違います。公示地価は、国の土地鑑定委員会が毎年1月1日時点の標準地の正常な価格を3月に公示するもので、一般の土地取引の指標になります(国土交通省 地価公示)。
路線価は相続税や贈与税の土地評価に使う数字で、地価公示価格等を基にした価格の80%程度を目途に定められています(国税庁 令和7年分の路線価等について)。路線価のない地域の倍率方式では、固定資産税評価額に一定の倍率を掛けて計算します(国税庁 No.4602)。
評価額を調べる3つの方法
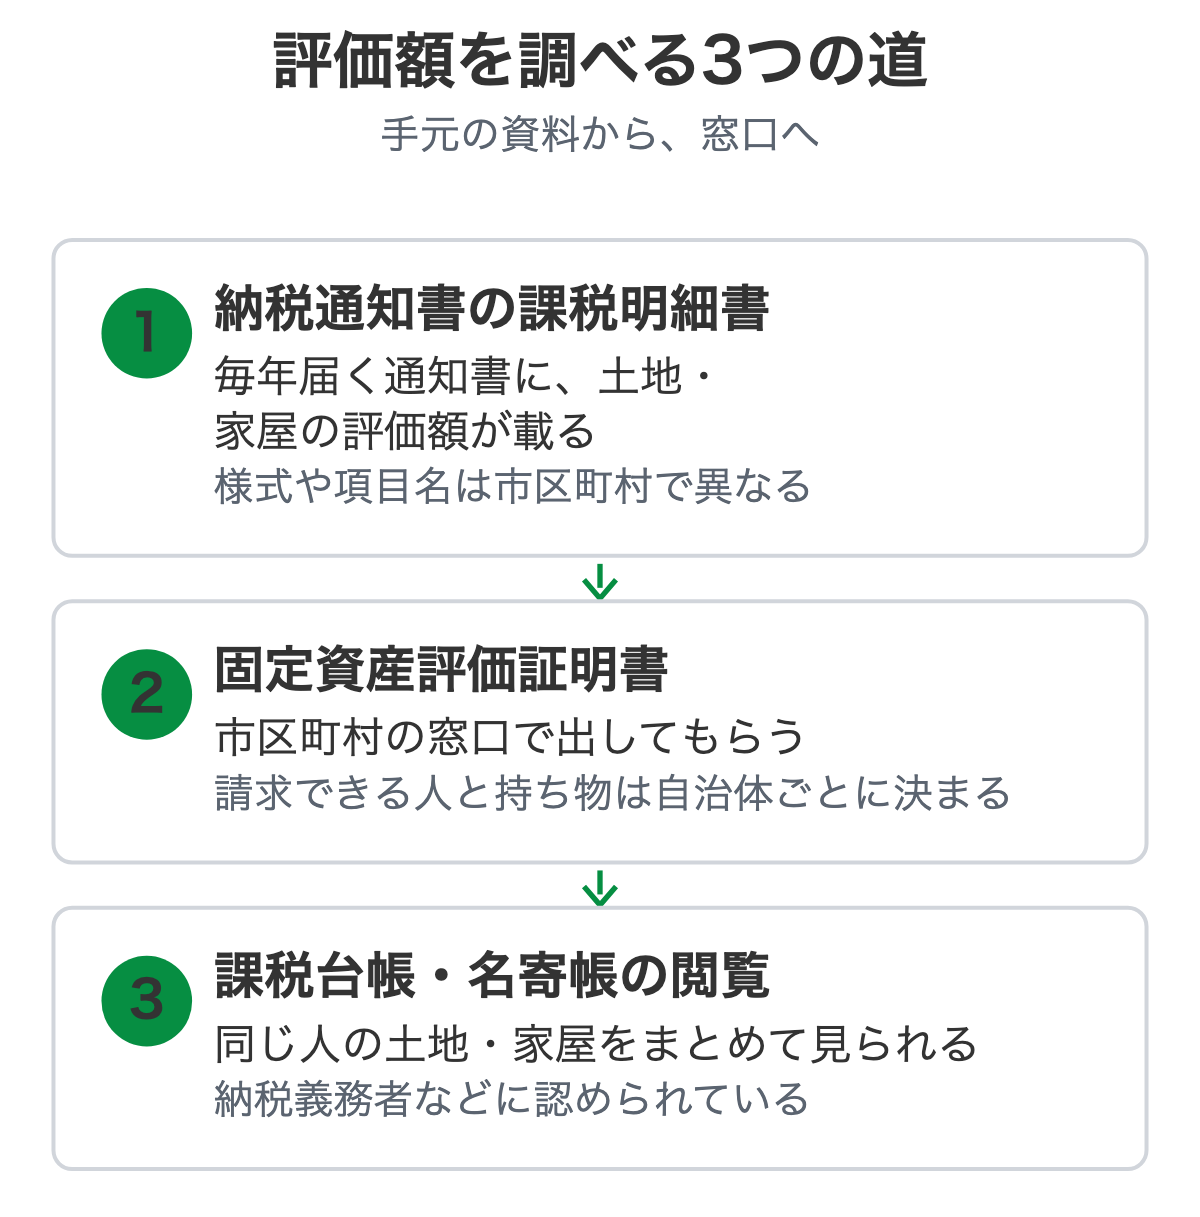
調べ方は、手元の資料から市区町村の担当課へと、手間の少ない順に3つです。
- 納税通知書に添付されている課税明細書で見る
- 市区町村の担当課に、固定資産評価証明書を請求する
- 固定資産課税台帳や名寄帳(同じ人の土地・家屋をまとめた帳簿)を閲覧する
国税庁も、評価額は課税明細書か評価証明書で分かると案内しています。課税明細書の様式や項目の名前は、市区役所などによって異なるとあります(国税庁 相続税の申告要否判定コーナー)。
台帳の閲覧は地方税法382条の2で、納税義務者その他の政令で定める者に認められています。証明書の交付は同法382条の3で、20条の10の定めのほか、政令で定める者に認められています。
通知書が届かない土地でも、この証明書で評価額を知る道は残ります。
遠くの役所へ、評価証明書を郵送で頼む
親の家が遠方にあるなら、請求先は土地のある市町村の税務担当課です。その市町村のホームページで、固定資産の証明の郵送請求のページを探します。同封するものは自治体ごとに決まっていて、秋田県の大仙市と鹿角市の案内では、次の形です。
- 申請書
- 運転免許証など、本人確認書類の写し
- 手数料分の定額小為替(大仙市の案内では、郵便局やゆうちょ銀行で買える)
- 切手を貼り、宛先を書いた返信用封筒
- 相続人が請求するなら、相続関係が分かる戸籍謄本など
手数料は同じ県内でも数え方が違います。大仙市の評価証明書は1通200円、鹿角市は土地・家屋合わせて5筆(棟)まで200円で、増えるごとに40円の加算です。鹿角市は筆数の数え方が実際と異なる場合があるとして、事前に電話で聞くよう案内しています。
鹿角市の返信先は、申請者などの住所地に限られます。別の場所へ送ってほしいときは、出す前に担当課へ電話で聞いておきます。
東京23区の土地・家屋だけは、市ではなく都が課税するため、窓口が都税事務所になります(地方税法734条1項)。
郵送の宛先の都税証明郵送受付センターは、令和8年12月25日から移転で送付先が変わり、令和9年1月4日までは証明書を発行できないと案内されています(東京都主税局)。
証明書の名前も自治体で違います。横浜市の新しい「評価証明書」に載るのは評価額だけで、課税標準額まで要るなら「公課証明書」です(横浜市)。
親名義のままの土地だと、通知書は誰に届く
登記が亡くなった親の名義のままでも、その親が1月1日より前に亡くなっているなら、固定資産税の納税義務者は、1月1日に現に所有している人です(地方税法343条2項。賦課期日は359条で1月1日)。相続人の誰かが、通知書を受け取っていることがあります。
ただし、免税点の節のとおり、その土地が免税点に満たなければ、誰にも課税されず、通知書も原則として届きません。親名義の土地の通知が見当たらないとき、課税する相手が決まっていないのか、免税点で課税されていないのか。この二つは、担当課への問い合わせで分かれます。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
評価額は3年ごとに見直され、その間は据え置かれる
評価額は毎年変わるわけではありません。3年ごとの「基準年度」に評価し直し、次の2年は、原則として同じ価格が使われます(地方税法341条・349条)。
土地の地目が変わった、家屋が壊れた、といった事情があれば、途中でも変わることがあります。使っていない空き家でも、毎年同じ仕組みで評価額は続きます。
| 年度 | 評価額の扱い |
|---|---|
| 基準年度 | 評価し直して、台帳に登録 |
| 次の2年度 | 原則、基準年度の価格のまま |
| 地目変更・損壊など | 途中でも、類似の物件に合わせて決め直し |
標準税率は100分の1.4です(350条)。住宅用地は、課税標準が価格の3分の1(200平方メートル以下の部分は6分の1)になる特例があります(349条の3の2)。
標準税率で計算すると、税額は課税標準額×1.4%です。評価額300万円で課税標準額も300万円の土地なら4万2,000円、全部が200平方メートル以下の住宅用地で課税標準額が6分の1の50万円なら7,000円になります。
課税標準となるべき額が免税点に満たないと、税も通知も原則なし
評価額があっても、固定資産税がかからない土地や家屋があります。免税点という仕組みです。
同じ人がその市町村内に持つ土地の課税標準となるべき額が30万円に、家屋が20万円に満たない場合、市町村は固定資産税を課することができません(地方税法351条)。家屋の20万円は、令和9年度分から30万円に上がります。
土地は30万円のままです(総務省 固定資産税の概要)。土地と家屋は別々に見ます。市町村が条例で定めれば、満たなくても課税できる例外もあります(同条ただし書)。
判定に使うのは評価額そのものではなく、条文にある「課税標準となるべき額」です。
評価額と課税標準額は、同じ数字とは限りません。たとえば住宅用地の200平方メートル以下の部分は、特例で課税標準が評価額の6分の1まで下がります(349条の3の2)。
課税明細書では、評価額の欄と課税標準額の欄を見比べます。欄の名前は市区町村で違い、土岐市の案内では「評価額」と「固定資産税課税標準額」です(土岐市 課税明細書の見方)。
課税しない土地には、納税通知書も課税明細書も原則として出てきません(徴収するときに交付する書類として364条に定められています)。毎年の通知書が届かない土地は、住んでいないからではなく、この免税点に当たっている可能性があります。
それでも、登記されている土地の価格は台帳に登録されます(381条)。通知が届かなくても、評価額はあります。
評価額が使われる場面は、税と登記の側
評価額は、売る場面より、税や登記の計算に使われます。相続による土地の登録免許税は、不動産の価額の1,000分の4で、課税標準は原則として固定資産課税台帳の登録価格です(国税庁 No.7191)。
個人が令和9年3月31日までに受ける相続登記で、土地の価額が100万円以下なら、登録免許税は課されません(令和8年4月1日現在)。
東京都の案内では、不動産の登記申請なら課税明細書の写しで足り、評価証明は原則不要とされています(東京都主税局)。ほかの地域は、申請先の法務局や市町村の案内で見てください。
名義が親のままの家の売り方は、相続登記していない家は売れない?で扱っています。
評価額と売れる値段が離れてしまう理由
評価額は、市町村が基準に沿って決める税の数字です。買い手がつくかどうかは、評価の数字とは別に、場所、建物の状態、道路との関係で動きます。
評価額に出にくいのに、買い手の判断を左右する事情があります。
- 前の道が建築基準法の道路ではなく、建て替えができない(再建築不可)
- 建物の中に家財が残っていて、片付けに手間がかかる
- 隣の土地との境がはっきりしない
どれも、評価額の数字からは読み取れません。評価額が小さい土地でも、こうした事情が重なると、売りに出しても動きません。当社へのご相談でも、片付けや解体の費用が出せず、そこで止まっている方が目立ちます。
道路に接しない土地の評価を見ると、このずれがよく分かります。
固定資産評価基準の別表第3は、無道路地を「路線に接しない画地」とし、路線価に奥行の補正、通路開設の補正(最も小さくて0.6)、無道路地補正率(下限0.60)を掛けて求めると定めています(総務省 固定資産評価基準 第1章 土地)。
これは固定資産税の路線価を使う地域の計算で、それ以外の地域は別の比準表で評価します。
補正で下がっても、掛け算の結果として評価額は残ります。道路に接しないために買い手がつかない土地でも、台帳の数字が0円になるわけではありません。
公開している取り扱い事例には、千葉県匝瑳市の、敷地が道路に接しておらず再建築ができない家があります。残置物が残ったままの状態を、現況で取り扱いました(匝瑳市の事例)。
評価額に納得がいかないときは、審査の申出という手続きがあります。進め方は売れない土地の固定資産税、おかしい?に書きました。
家を壊すと住宅用地の特例が外れて税が上がるかどうかは、空き家を解体すると固定資産税は上がる?で書いています。
買い手がつかないまま、1月1日をまたぐと
評価額が分かると、毎年の負担の大きさは見えてきます。免税点に満たない土地は、固定資産税の負担こそありませんが、草刈りなどの管理の負担は残ります。
免税点に当たらない土地は、売りに出して買い手がつかないまま1月1日をまたげば、また1年分の通知書が届きます。
仲介で売る場合、値段の話に入る前に、買い手が見つからないという壁があります。売れない理由の整理は、実家を売りたいときの順番にあります。
自分で動く道は、評価証明書を取り、不動産会社に査定を頼む形です。買い手探しが長引けば、その間も草刈りと毎年の通知は止まりません。
他で断られた物件も、現況のままで相談できる
当社では、片付けも解体もしないまま、現況で見ます。他で断られた物件も、引き受けられる場合があります。引き受けられるかどうかは、物件ごとに個別に判断します。
見るのは、建物の状態と築年数、残っている家財の量、名義が誰か、相続登記が済んでいるか、前の道路との接し方、土地の形です。
相続登記が済んでいない場合は、提携の司法書士と当社で手続きを進めます。
評価証明書を取る前でも、電話していい
評価額と、売れる値段のずれに戸惑ったら、評価証明書を取りに行く前でも構いません。所在地と、手元の納税通知書の写真があれば話は始まります。通知書が届いていない土地なら、所在地だけで大丈夫です。
返事は翌営業日までにお返しします。税額や評価の見直しは、市町村の担当課や税理士に相談することになりますが、手放せる家かどうかだけ、先にお聞かせください。
よくある質問
固定資産税評価額は、いくらで売れるかの目安になりますか。
税の計算のために、市町村が評価基準に沿って決めた数字です。売買の値段は、買主との間で決まります。評価額が分かっても、買い手がつくかどうかは別の話です。
納税通知書が見つかりません。評価額はどうやって分かりますか。
市区町村の担当課に、固定資産評価証明書を請求する方法があります(23区は都税事務所)。請求できる人と必要書類は自治体ごとに決まっています。親名義のままの土地は、相続人であることが分かる戸籍謄本などを求められる自治体があります。
なお、同じ市町村内の土地の課税標準額が合計30万円に満たないときは、原則として固定資産税がかからず、通知書も届きません。その場合も、評価額は台帳にあります。
評価額が高い気がします。納得できません。
審査の申出という手続きがあります。期限は原則として、納税通知書の交付を受けた日後3か月を経過する日までです(地方税法432条)。3年ごとの見直しの年度以外は、申し出られる場合が限られます。
早めに市町村の担当課へ問い合わせてください。進め方は、別の記事で書いています。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第0006708号
このような物件のご相談は、相続した空き家の買取相談のページへ。
相続した家を、そのまま手放せるか
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量を、先に済ませていただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。
資料が手元になくても、物件の所在地さえ分かればお答えできます。
相続登記が終わっていなくても、名義が複数でもご相談いただけます。順番は当社でご案内します。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8