駐車場にも資材置場にもしていない雑種地に、思っていたより高い固定資産税の通知が届く。雑種地の固定資産税は、近くの土地の価額を参考に評価され、住宅用地の特例も使えないので、宅地より安いとは限りません。
売れるのか:売れないわけではありません。ただ、使い道が買主ごとに違うため、建築できるか、現況が農地でないか、境界が分かるかを買主が見ます。
最初にやること:納税通知書と一緒に届く課税明細書を、手元に出しておく。
現況のまま手放す道:地目変更・整地・測量をせず、現況のまま引き受けられるかを相談する道があります。
雑種地は、どう評価されるのか
雑種地は、登記の地目の区分のひとつです。不動産登記規則99条は、地目を「田、畑、宅地、(中略)公園及び雑種地」の区分で定めるとしています。駐車場、資材置場、使っていない空き地などが、雑種地として登記されています。
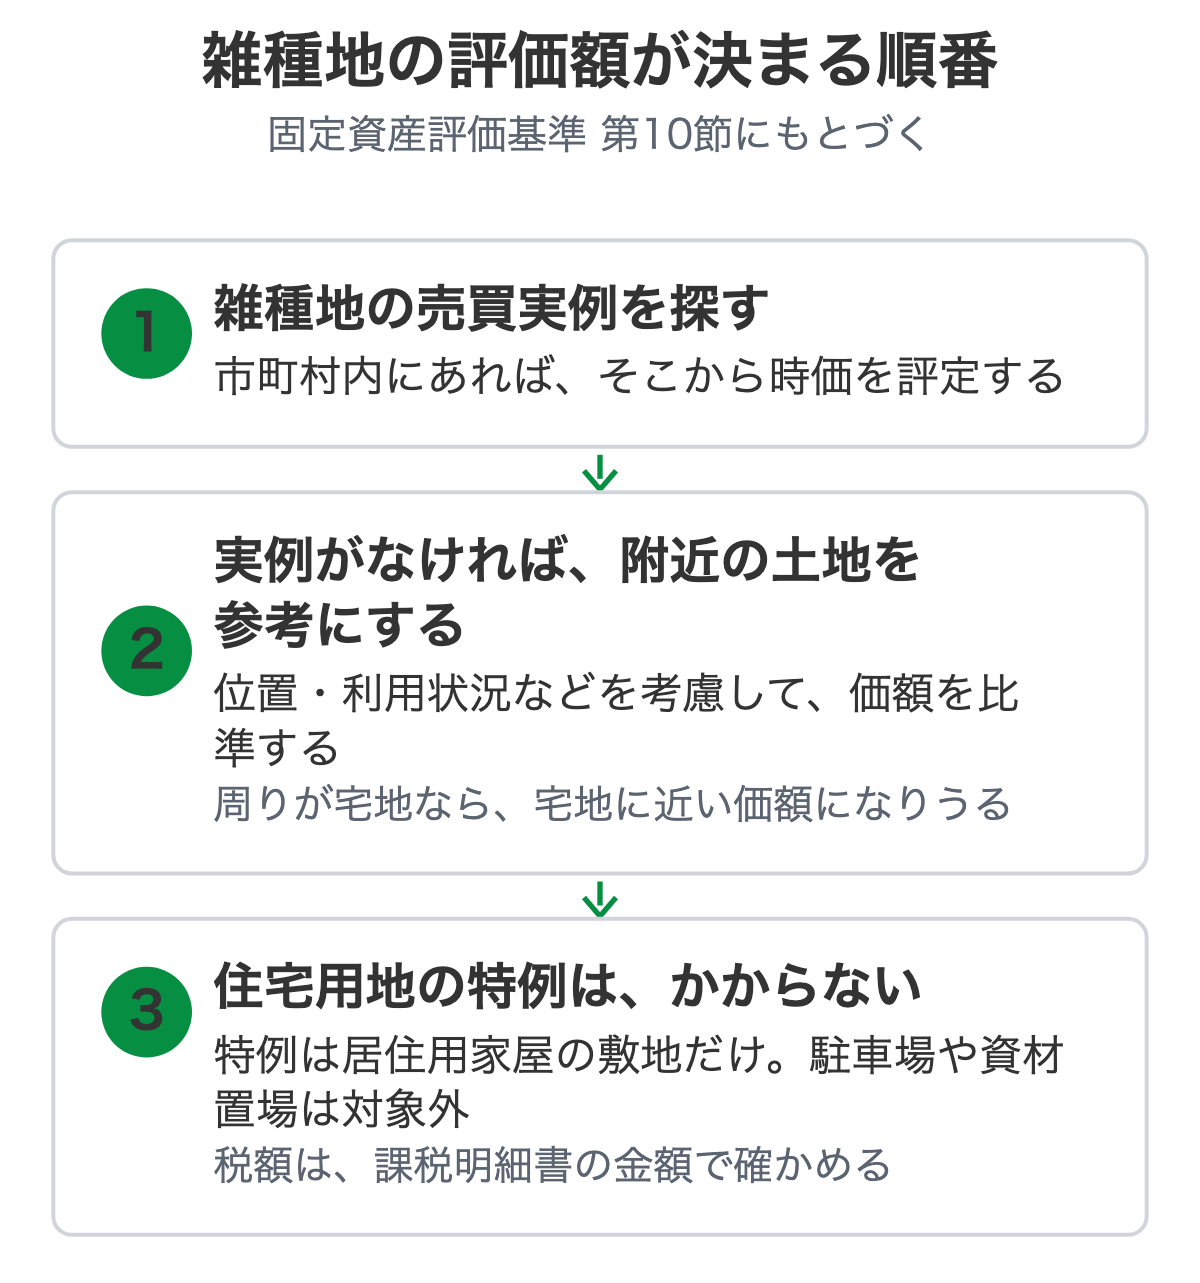
固定資産税の評価額は、国が定めた固定資産評価基準で決まります。雑種地について、基準は次のように定めています。
雑種地の評価は、(中略)雑種地の売買実例価額から評定する適正な時価によつてその価額を求める方法によるものとする。ただし、市町村内に売買実例価額がない場合においては、土地の位置、利用状況等を考慮し、附近の土地の価額に比準してその価額を求める方法によるものとする。
雑種地そのものの売買の実例があればそれを使い、なければ附近の土地(宅地など)の価額を参考にします。周りが住宅地なら、雑種地でも宅地に近い価額が出やすくなります。「雑種地だから安い」とは言えません。
年の税額は、課税標準額×1.4%で出る
固定資産税の額は、課税標準額に税率を掛けて出します。地方税法350条1項は「固定資産税の標準税率は、百分の一・四とする。」と定めています(地方税法(e-Gov法令検索))。
標準税率は、同法1条1項5号で「財政上その他の必要があると認める場合においては、これによることを要しない税率」とされているので、1.4%と違う率の市町村もあります。
毎年の課税明細書には、土地ごとの所在・地番・地目・地積と、その年度の価格(評価額)が載ります(同法364条3項)。価格と課税標準額は同じとは限りません。課税標準額に、その市町村の税率を掛けた額が、その1筆の年の固定資産税です。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
登記の地目と、課税上の地目がずれるとき
同じ評価基準は、地目の認定について次のように定めています。
土地の地目の認定に当たつては、当該土地の現況及び利用目的に重点を置き、部分的に僅少の差異の存するときであつても、土地全体としての状況を観察して認定するものとする。
ずれが生まれるのは、現況が変わったのに地目変更登記がされていないときです。駐車場をやめて家を建てた、資材置場が畑に戻った、という変化があっても、登記簿の地目は申請しない限り書き換わりません。
不動産登記法37条1項(e-Gov法令検索)は、地目に変更があったときは、変更の日から1か月以内に登記を申請するよう所有者に求めています。
| 登記の地目 | 現況 | 課税上の扱い(考え方) |
|---|---|---|
| 雑種地 | 駐車場、資材置場 | 雑種地として評価される |
| 雑種地 | 住宅が建っている | 宅地として認定されうる |
| 雑種地 | 耕作されている | 農地として扱われうる |
| 宅地 | 更地で何も使っていない | 市町村が現況を見て認定する |
登記が雑種地でも、現況で耕作していれば、農地法の「農地」として扱われることがあり、売り方も変わります。非農地証明の考え方は非農地証明の取り方にまとめています。
住宅用地の特例は、雑種地には使えない
固定資産税には、住宅が建っている土地の負担を軽くする特例があります(地方税法349条の3の2)。対象は、専ら人の居住の用に供する家屋などの敷地で、200平方メートル以下の部分は課税標準が価格の6分の1になります。
駐車場や資材置場の雑種地は家屋の敷地ではないので、この特例はありません。制度の概要は総務省「固定資産税の概要」にも載っています。
同じ面積・同じ立地でも、家が建っている宅地と雑種地では、税額の計算が別物です。
山林の固定資産税については、使わない山林の固定資産税を止めるにはで書いています。
なお、同条の括弧書きは、空家等対策特別措置法に基づく勧告を受けた管理不全空家等・特定空家等の敷地を、特例の対象から除いています。登記の地目が雑種地のまま古い家が建っている土地は、現況で宅地として特例が付いていても、勧告を受ければ外れます。
売った年の固定資産税は、1月1日の所有者に来る
固定資産税は、地方税法343条で固定資産の所有者に課され、ここでいう所有者は登記簿などに所有者として登記されている者です(同条2項)。359条は、賦課期日を当該年度の初日の属する年の1月1日と定めています。
年の途中で売っても、その年度の納税通知書は売主に届くのが原則です。買主との間で日割りの精算をするかは、売買契約で取り決めます。
買主が止まるのは、書類と現地が合わないとき
雑種地が売れにくいのは、使い道が買主ごとに違うためです。駐車場にする、建物を建てる、資材置場にするなど、目的によって買主が見る所が変わります。話が止まるのは、価格より前に、書類の上の姿と現地の姿が合っていないときです。
| 買主が見る点 | 止まる理由 | 手元に揃えるもの・聞く先 |
|---|---|---|
| 建物を建てられるか(接道、市街化調整区域か) | 接道や区域で使い道が変わる | 建築指導課・都市計画課で聞いた内容のメモ |
| 現況が農地でないか | 農地のままの取引には、農地法の手続きが関わる | 現況の写真、農業委員会の回答 |
| 登記の地目と課税上の地目 | 課税は現況で認定され、登記は申請しないと変わらない | 登記事項証明書、課税明細書 |
| 境界が分かるか | 隣地との関係が見えないと、買主は面積を信用しにくい | 測量図・境界確認書(なければ「なし」でよい) |
どれも、売主が整地や測量をしなくても集められる情報です。地目変更をしてから売るかは、売り方と費用を比べて決めます。
当社への土地のご相談では、高く売りたいという話より、毎年の税金と管理の負担を止めたいという声が目立ちます。表の書類が全部揃っていなくても、手元にあるものだけで構いません。
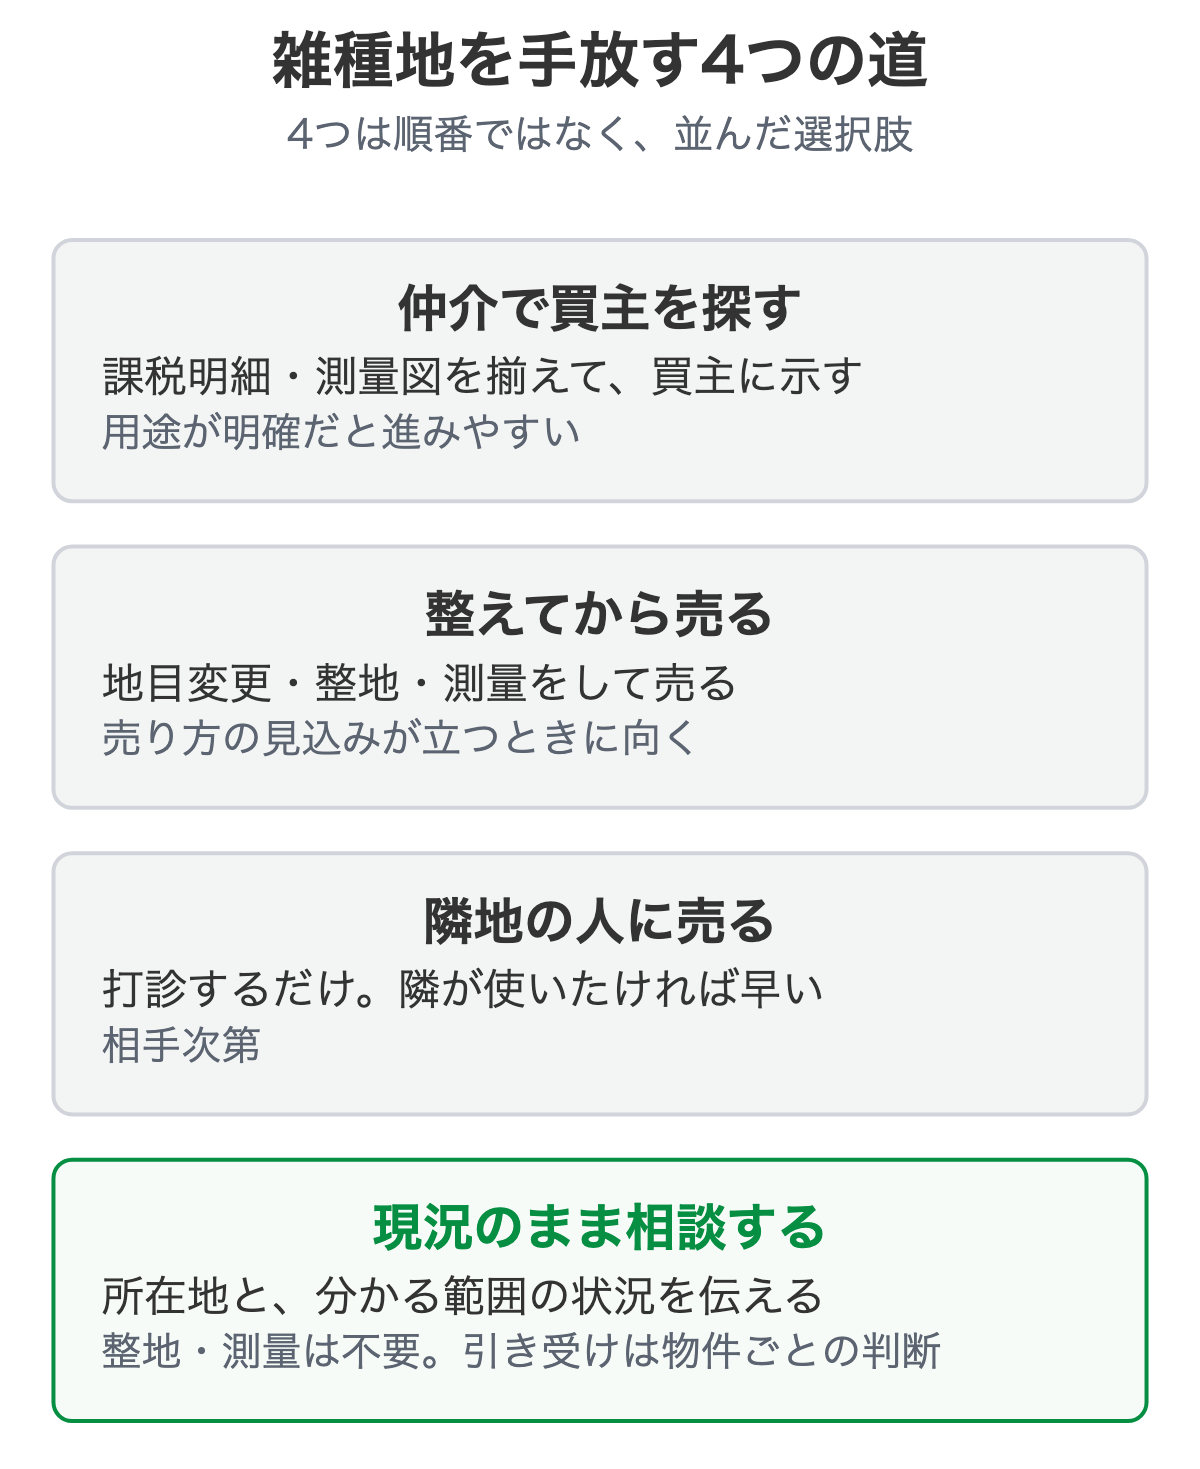
手放す道は4つあります。立地がよく用途がはっきりしていれば、課税明細と測量図を揃えて仲介で買主を探す。売値の見込みが立っているなら、地目変更・整地・測量をしてから売る。
隣の人が使いたがっているなら、隣に打診する。整地に手が回らない、遠くて通えないなら、所在地と分かる範囲の状況を伝えて、現況のまま相談する。
動く前に、手元で揃える順番
- 課税明細書で、課税上の地目・価格・年の税額を見る
- 登記事項証明書で登記の地目を見て、課税明細書と照らす
- 現況を写真で残す(耕作していないか、建物があるか)
- 建築指導課で、建築できる土地か、接道は足りているかを聞く
- 手間と費用が見合わなければ、現況のまま引き受けられる先に所在地を伝える
最初の数項目は、窓口への問い合わせと手元の書類でできます。雑種地は「安い土地」ではなく、近くの土地を参考に評価され、特例がない土地です。税額や課税の個別の扱いは、市区町村の資産税課または税理士にご確認ください。
整地も測量もしないまま、雑種地を渡せるか
当社は訳あり不動産を現況のまま扱う会社です。現況の用途、接道、建物の有無、権利関係を見て、お引き受けできるかを物件ごとに判断します。山林・原野・別荘地については山林・原野・別荘地のページで案内しています。
調査は当社で行い、売主様に測量や整地を先にしていただく必要はありません。農地のままは取得できませんが、非農地証明が取れる土地や、市街化区域内の農地は、対応できる場合があります。
どの土地でも引き受けられるわけではなく、条件によっては成立しないこともあります。ご相談への返事は、翌営業日までにお送りします。課税明細書を1枚手元に置いて、所在地からお知らせください。
よくある質問
登記は雑種地なのに、税金は宅地扱いになっていました。
固定資産評価基準は、地目の認定で土地の現況及び利用目的に重点を置くとしています。登記が雑種地でも、家が建っていて現況が宅地なら、課税上は宅地と認定されます。登記の地目は、地目変更登記を申請しない限り書き換わりません。
去年売った土地の税金の通知が、今年も来ました。
固定資産税は、1月1日時点で登記簿などに所有者として載っている人に課されます(地方税法343条・359条)。売買の後、所有権移転の登記が1月1日より後になっていれば、その年度の通知は売主に届きます。
登記事項証明書で移転の日付を見たうえで、市区町村の資産税課に問い合わせてください。
整地も測量もしていない雑種地ですが、このまま手放せますか。
現況の用途、接道、建物の有無、権利関係を見て、お引き受けできるかを物件ごとに判断します。調査は当社で行うので、整地や測量を先にしていただく必要はありません。農地のままは取得できないため、現況が農地かどうかも含めて見ます。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第6708号
使っていない山林・原野・別荘地を、手放せるか
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量を、先に済ませていただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。
資料が手元になくても、物件の所在地さえ分かればお答えできます。
現地に行ったことがなくても、地番か所在地が分かれば当社で調べます。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第6708号)/300-0045 茨城県土浦市文京町4-8