
山林を相続したが、使い道がなく、境も場所もはっきりしない。相続放棄で終わらせたいと考えたとき、まず知っておきたいのは、放棄では山だけを選べないことです。
山だけ放棄する、ということはできない
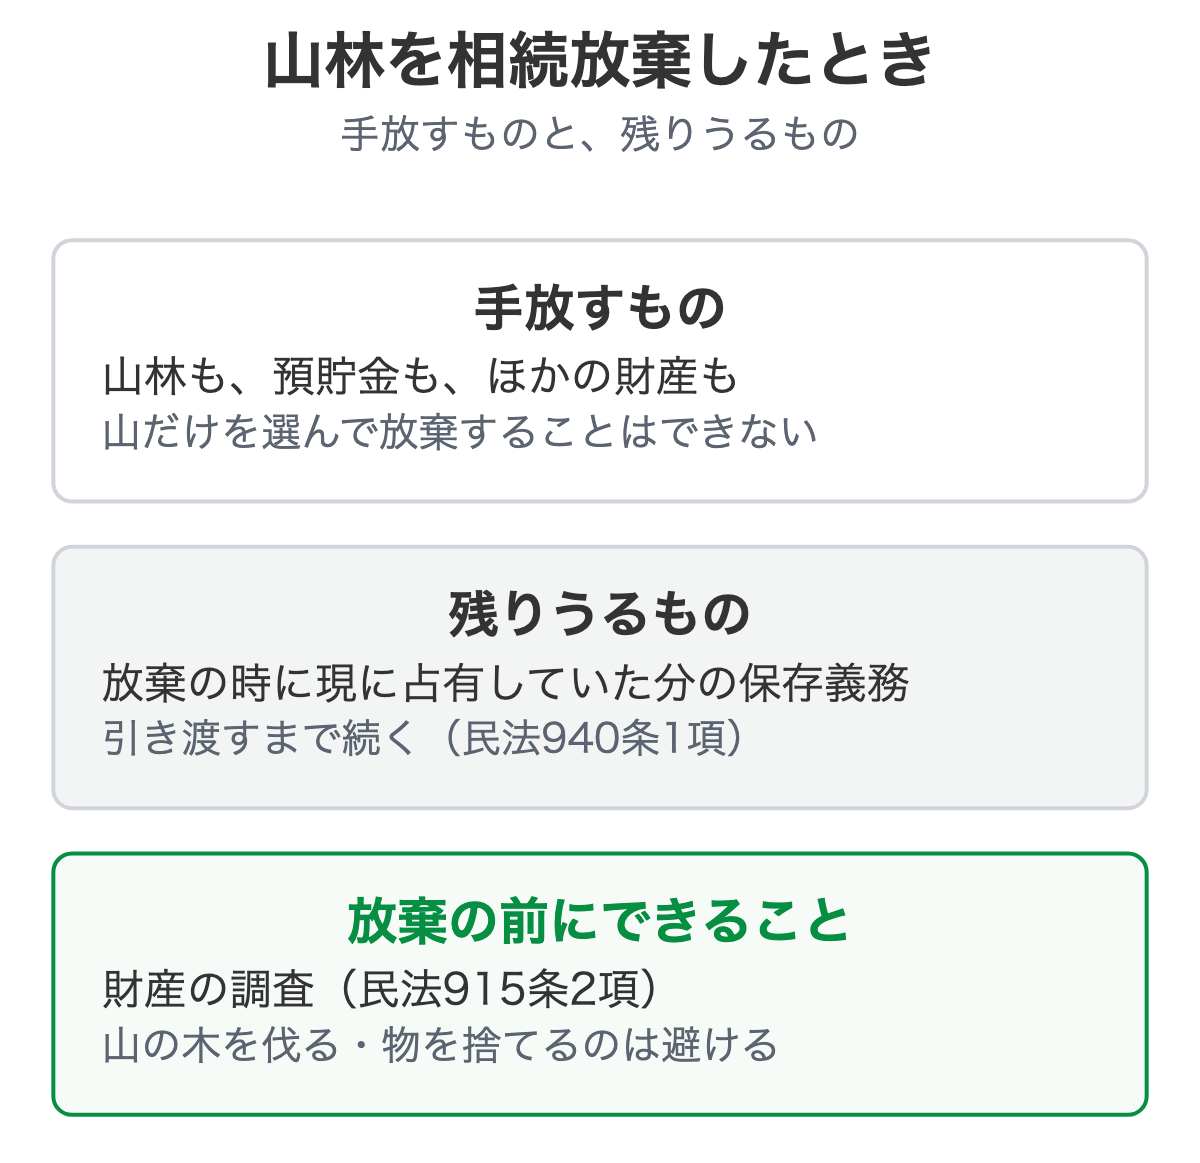
民法915条1項は、相続について単純承認、限定承認、放棄のどれかを、知った時から3か月以内にするよう定めています。
相続人は、自己のために相続の開始があったことを知った時から三箇月以内に、相続について、単純若しくは限定の承認又は放棄をしなければならない。ただし、この期間は、利害関係人又は検察官の請求によって、家庭裁判所において伸長することができる。
対象は「相続について」です。山林だけを選んで放棄する形ではありません。
放棄は、家庭裁判所に申し出る手続きです(民法938条)。申述が受理されると、はじめから相続人でなかったものとみなされます(民法939条)。
つまり、山林のほかに預貯金や家があるなら、それも一緒に相続しないことになります。
そして山は、なくなるわけではありません。同じ順位の相続人が全員放棄すると、次の順位に回ります。子が全員放棄すれば亡くなった方の親や祖父母に、その人たちもいなければ兄弟姉妹に、というように移ります(民法889条)。
自分が放棄した山の話が、おじやおばのところへ届くこともあるため、放棄を決めたら親族に伝えておくほうが後でもめにくくなります。
放棄しても、山に関わる責任は残るのか
放棄した人に保存の義務が残るのは、放棄の時にその財産を「現に占有している」ときです(民法第940条1項(e-Gov法令検索))。義務の中身や、いつまで続くかといった全体像は、相続放棄しても残る管理義務で整理しています。
ここでは、山林で迷いやすい点だけを書きます。
山林は、柵も建物もなく、占有の有無が見えにくい財産です。遠方に住み、山に一度も入ったことがない相続人と、亡くなった方と一緒に下草を刈り、境を見回っていた相続人とでは、置かれた事情が違います。
山の鍵や作業小屋を預かっている、森林組合とのやり取りを引き継いでいる、といった事情も同じです。こうした事情が占有と判断されるかは、事案ごとに変わります。迷うなら、放棄の申し出の前に司法書士か弁護士に聞いてください。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
どこにある山か分からないなら、先に調べてよい
相続した山が、どこにあるのか分からない。山林ではこれが起こりやすい状態です。放棄を決める前の調査は、民法915条2項が認めています。
相続人は、相続の承認又は放棄をする前に、相続財産の調査をすることができる。
手がかりになるのは、次の三つです。
- 固定資産税の納税通知書(山林が課税されていれば載る)
- 市町村役場で受けられる名寄せ
- 亡くなった方宛ての郵便物や、森林組合などからの書類
手順は相続した山林の場所がわからないときに書きました。3か月で調べきれないときは、家庭裁判所に期間の伸長を請求する道があります。
調べる途中で、山の木を伐る、道具を処分するといった動きは避けてください。処分とみなされると、放棄ができなくなる場合があります(民法921条1号)。
山林で気をつけたいのは、立木そのものが相続財産だという点です。山を見に行ったついでに木を伐って売る、森林組合や業者から持ちかけられた伐採の話に応じる、といったことは処分に当たりえます。
倒れかけた木を取り除くような保存のための行為は、同号のただし書で除かれていますが、どこまでが保存かは事情で変わります。放棄を決めるまでは、伐採や立木の売買の話は保留にしておくのが無難です。
放棄しないなら、山を手放す道は四つある
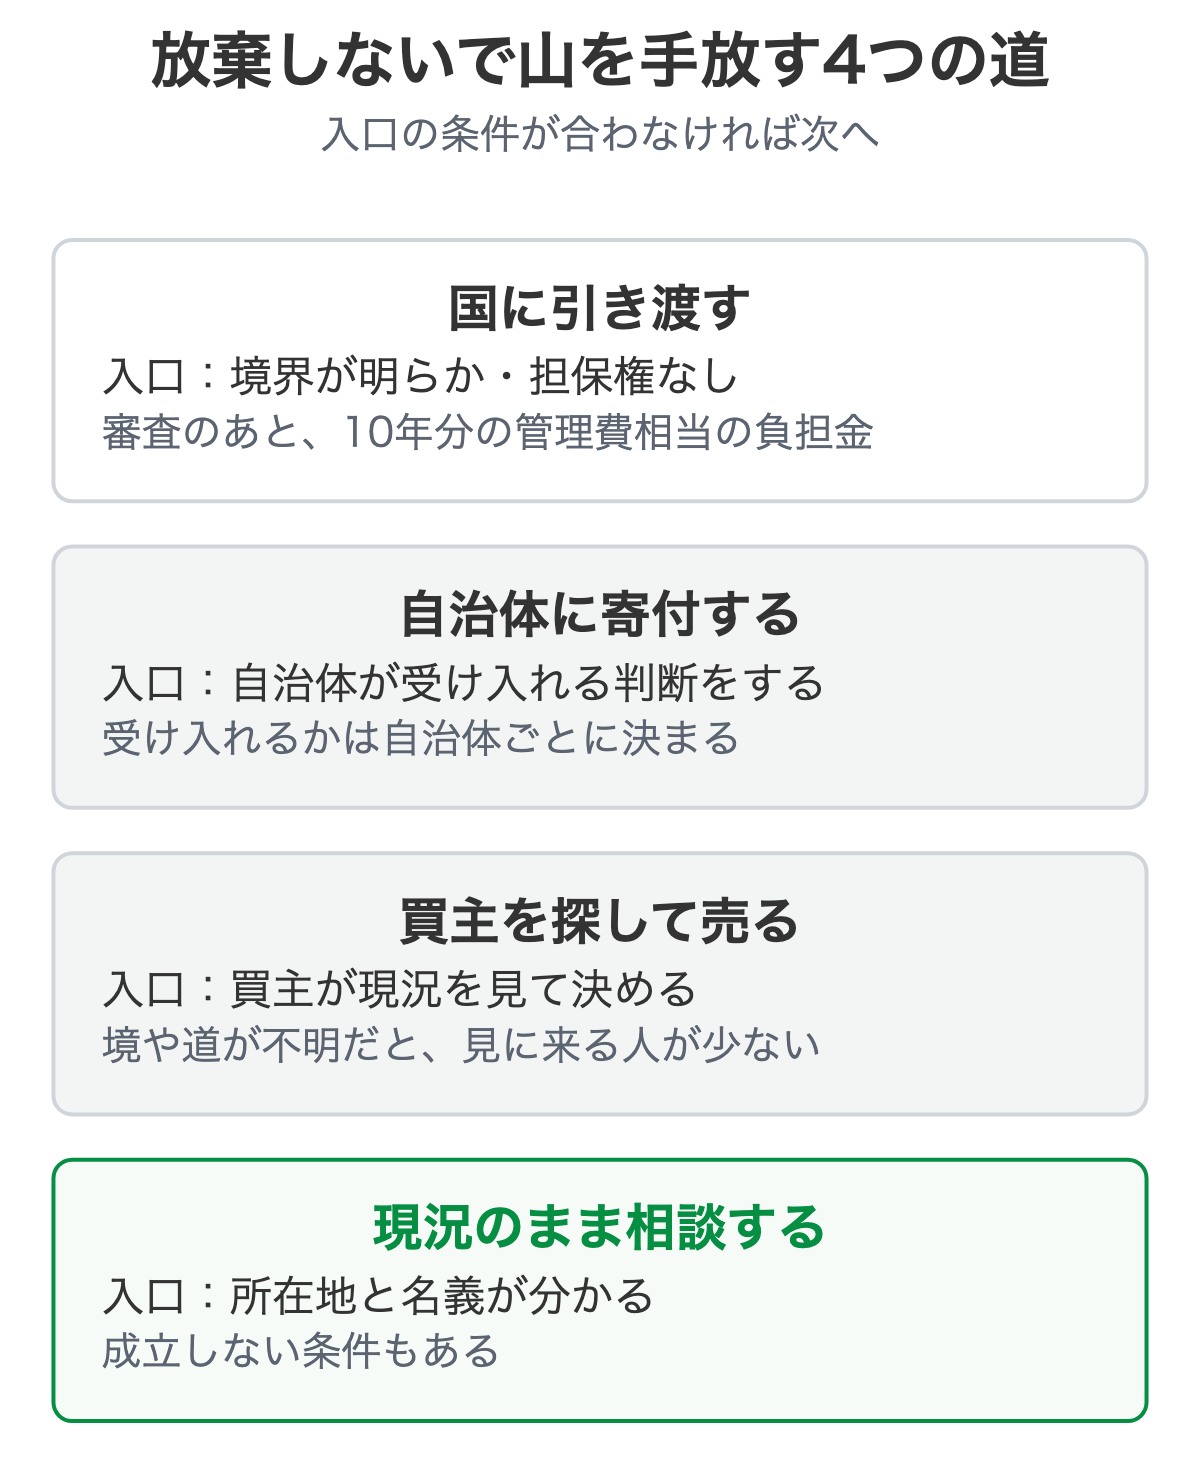
山林だけを手放したい人は、放棄ではなく、次の道を比べることになります。
| 道 | 入口で見られること | 向かない山の例 |
|---|---|---|
| 国に引き渡す(国庫帰属) | 境界が明らか。担保権や使用権がない。審査後に負担金を納める | 境が分からない山。崖があり管理に手がかかる山 |
| 自治体への寄付 | 自治体が受け入れるかは、自治体の判断 | 公共の使い道が見えない山 |
| 買主を探して売る(仲介) | 買主が現況を見て決める | アクセスが悪く、見に来る人がいない山 |
| 現況のまま買い取り相談 | 名義と、納税通知書など所在の手がかりがあること | 条件が合わなければ成立しない |
相続土地国庫帰属制度は、境界が明らかでない土地、担保権や使用収益権が設定されている土地などを、承認申請のできない土地に挙げています(法務省 却下事由と不承認事由)。
さらに、一定勾配・高さの崖がある土地など、管理に過分な費用や労力がかかる土地は、審査で承認されません。承認されれば、国有地の管理に要する10年分の標準的な費用が、負担金として必要になります。
山林で通りにくい理由は、山林の国庫帰属で通らない山と次の手で細かく見ています。山林の税金が続く仕組みは、使わない山林の固定資産税に書きました。
当社の扱い|測量していない山林を、現況のまま
測量されていない山、境の杭がない山、道に接していない山。こうした山林は、仲介でも国庫帰属でも話が止まりやすい条件です。
当社は、山林・別荘地の買取相談を、現況のままお受けしています。境を確かめる測量や、伐採、片付けを先に済ませていただく必要はありません。
当社に寄せられる相談でも、宅地の空き家だけでなく、山林・原野・別荘地の相談が一定数あります。山だけが断られる理由は、山林だけ断られる理由で書きました。
引き受けられるかは、物件ごとに個別に判断します。お引き受けになることもあり、条件によっては成立しないこともあります。
山林の相談で、当社が見るのは次の点です。
- 山林の所在地と地目、面積の目安
- 名義が誰か、相続登記が済んでいるか
- 道路に接しているか、入口はどこか
- 建物や墓地、古い設備が敷地内にあるか
相続した山の一角に、亡くなった方が耕していた田畑が混ざっていることもあります。その農地の部分は、農地のままでは当社が取得できません。転用や非農地証明の可否は、農業委員会での確認が前提になるため、物件ごとに個別に確認します。
放棄を決める前に、納税通知書を手元に
放棄するか、手放すか。どちらにしても、どの山をどれだけ持っているかが分からないと先に進めません。
遠方でも、現地にお越しいただかずに契約から決済まで進められます。ご相談への返事は、翌営業日までにお返しします。
境が決まっていない、現地を見たこともない、という段階でかまいません。納税通知書の写しがあれば、それだけで足ります。放棄の手続きや税務の判断は、司法書士・税理士にご確認ください。訳あり不動産の買取相談から送れます。
よくある質問
山林だけ相続放棄して、ほかの財産は受け取れますか。
山林だけを選んで放棄することは、できない扱いです。放棄は相続全体についての手続きで、預貯金などもまとめて相続しないことになります。山だけを手放したいなら、国に引き渡す制度や売却などと比べることになります。
どこにある山か分かりません。放棄していいのか決められません。
相続の承認や放棄をする前に、財産の調査をすることは認められています(民法915条2項)。固定資産税の通知書や、市町村での名寄せ、登記の記録から探せます。期限が足りなければ、家庭裁判所への請求で延ばす道もあります。
山林を放棄しても、固定資産税や管理の責任は続きますか。
放棄した人は、はじめから相続人でなかったものとして扱われます。ただ、放棄の時にその財産を現に占有していると、引き渡すまで保存する義務が残ります(民法940条1項)。山を占有していたかどうかは事情で変わるため、専門家に聞いてください。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第0006708号
このような物件のご相談は、山林・別荘地の買取相談のページへ。
使っていない山林・原野・別荘地を、手放せるか
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量を、先に済ませていただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。
資料が手元になくても、物件の所在地さえ分かればお答えできます。
現地に行ったことがなくても、地番か所在地が分かれば当社で調べます。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8








