山林だけが手元に残ってしまった——というご相談は珍しくありません。実家を相続して、宅地のほうは売れた。ところが一緒に相続した山林だけは「うちでは扱えません」と言われ、そのまま何年も持ち続けている。この記事では、なぜ山林だけ断られるのか、その理由を仲介の仕組みから説明し、香川県で宅地と山林をまとめて引き取った実際の進め方を書きます。
断られるのは、意地悪ではありません
まずここを誤解しないでください。山林を断る不動産会社が不誠実というわけではありません。引き受けにくい構造になっています。
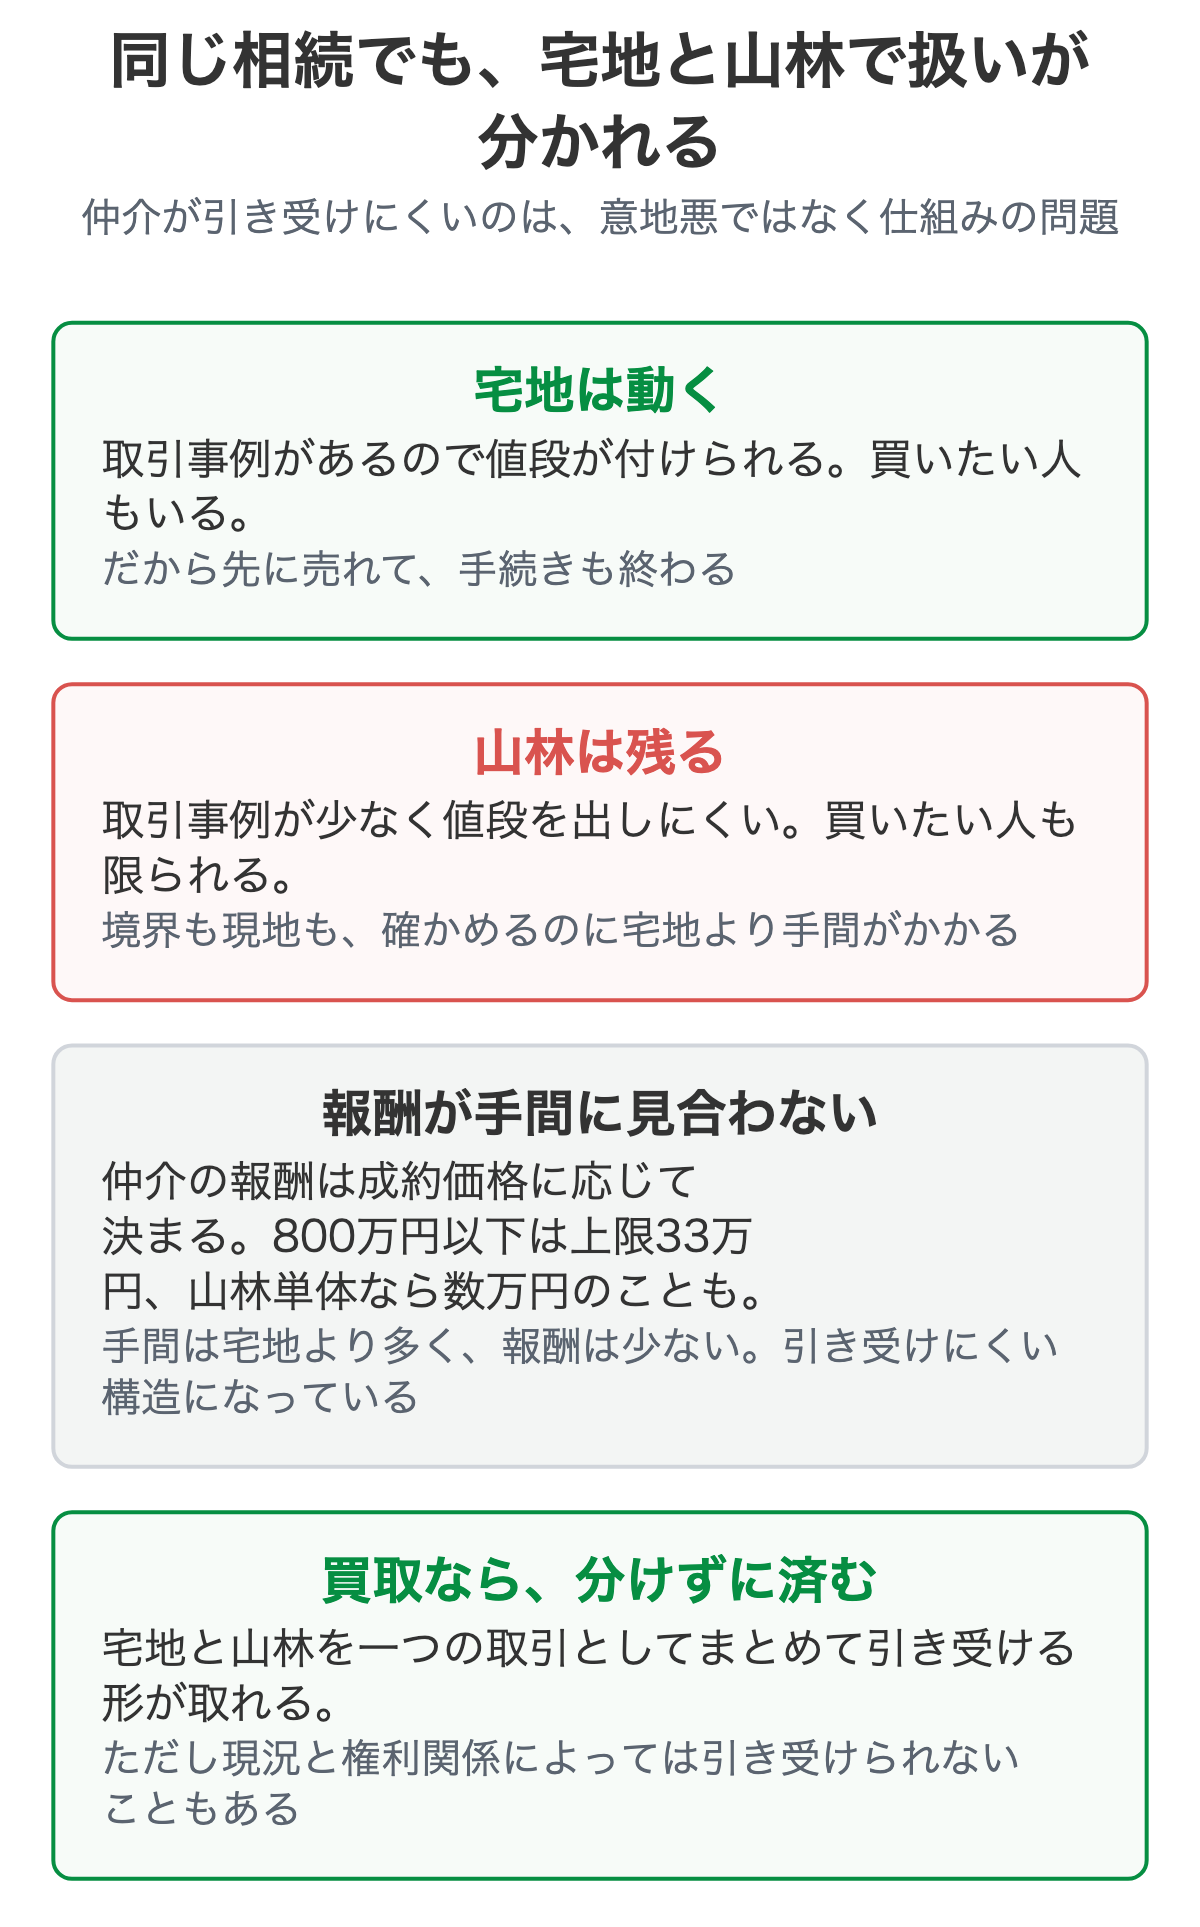
理由は3つ重なっています。
| 宅地 | 山林 | |
|---|---|---|
| 取引事例 | 周辺に多く、価格の根拠を出せる | 少なく、価格を出しにくい |
| 買いたい人 | いる | 限られる |
| 確かめる手間 | 図面と現地で足りる | 境界・傾斜・道・林地台帳・保安林指定など多い |
保安林とは
水源の涵養や災害の防備などの目的で、農林水産大臣または都道府県知事が指定する森林です。
保安林では、立木の伐採や土地の形質の変更に都道府県知事の許可が必要になるなど、使い方に制限がかかります。
指定されているかどうかは、山林の価格や引き受け手の見方に関わるため、確認項目の一つになります。
(出典: 林野庁「保安林制度」)
そして、報酬の問題があります。
手間は多いのに、報酬が少ない
仲介の報酬は、成約価格に応じて決まります。安い物件ほど報酬は小さくなる。この点は制度の側でも問題視され、2024年7月1日に見直しが入りました。
低廉な空家等の特例(宅地建物取引業法46条1項に基づく国土交通大臣の告示)
2024年7月1日施行で、対象が400万円以下から800万円以下へ拡大され、
報酬の上限が18万円の1.1倍から30万円の1.1倍(税込33万円)に引き上げられました。
※適用には、事前に依頼者へ説明して合意を得ることが必要です。
引き上げられてもなお、山林は割に合いにくい。数十万円の山林であれば報酬は数万円です。その一方で、境界の確認に何日もかかり、現地は道から遠く、隣地の所有者も分からない——手間だけが宅地より多い。
だから「山林は扱えない」と言われます。
会社の姿勢の問題ではなく、仲介という仕組みの上でそうなるということです。
そして、この構造は仲介の話であって、買取なら事情が変わります。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
香川県で、宅地と山林をまとめて引き取った
実際にあった案件です。ご相談者は不動産を相続されていましたが、山林については他社から「取り扱いできない」と言われていたとのことでした。
当社は、山林を含めて全部まとめて引き取りました。分けずに一つの取引としてお引き受けしています。
まとめて扱うと、次の点が変わります。
- 山林だけが残らない。相続の整理が一度で終わります
- 手続きが一本で済む。別々に売ると契約も決済も登記も二重になります
- 山林だけを別に探す手間がなくなる。引き受け先を探す時間が要りません
すべての山林をお引き受けできるわけではありません。
隣地との境界に争いがある、地図混乱地域に当たる、
分収林契約が付いている——
こうした場合は、先に整理が必要になったり、お引き受けできなかったりします。
分けて売ると、山林だけが残る
「まず宅地を売って、山林は後で考えよう」という進め方は、結果として山林だけが残ることになりがちです。
- 宅地が売れると、手続きが一度終わってしまう
- 相続人が複数いれば、宅地の代金を分けた時点で話が一区切りつく
- 山林は誰かの名義に残り、固定資産税と管理だけが続く
- 次の相続が起きると、関わる人が増えてさらに動かなくなる
山林・原野・別荘地を手放したいでも書きましたが、使っていない山林は、持ち続けるほど選べる手が減っていきます。
山林を売ったときの税金は、土地と立木で分かれる
宅地と山林をまとめて売るとき、気になるのが税金です。山林は、土地と、その上に生えている木(立木)とで、所得の区分が分かれます。
| 所得の区分 | 目安 | |
|---|---|---|
| 山林の土地 | 譲渡所得(宅地と同じ) | 売った年の1月1日時点で所有期間が5年超なら長期(所得税15%・住民税5%)、5年以下なら短期(所得税30%・住民税9%)。いずれも所得税額の2.1%の復興特別所得税が加わります |
| 立木 | 山林所得 | 取得から5年を超えて持っていた立木を、伐採して、または立木のまま売った場合。5年以内なら事業所得か雑所得になります |
- 相続した土地は、亡くなった方の取得時期を引き継ぎます。長期・短期は、亡くなった方が取得した日から数えて判定します
- 取得費が分からなくても、売った金額の5%を取得費にできます。先祖伝来の土地など、買った時の金額が残っていない場合に使えます
- 山林所得には、最高50万円の特別控除があります。15年前の12月31日以前から持っていた山林なら、概算経費の特例(収入から譲渡費用を引いた額の50%に譲渡費用を足した額を必要経費にできる)も使えます
- 山林所得は他の所得と合算せず、5分5乗方式という方法で税額を計算します
実際の税額は、売った金額、ほかの所得、使える特例によって変わります。
立木にほとんど値が付かず、土地の譲渡所得だけが問題になる場合も多くあります。
申告の前に、税務署か税理士にご確認ください。
(出典: 国税庁タックスアンサー No.1480 山林所得/No.3208 長期譲渡所得の税額の計算/No.3211 短期譲渡所得の税額の計算/No.3258 取得費が分からないとき/No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期)
ご相談の前に、あると早いもの
- 固定資産税の課税明細……宅地と山林の地番・地目・評価額がまとまって載っています。これ1枚がいちばん効きます
- 登記事項証明書(お手元にあれば。無くても構いません)
- 山林のおおよその場所(地番があれば十分です。現地に行っていただく必要はありません)
- 境界について、過去に隣地とやり取りがあったかどうか
資料が揃っていなくても構いません。所在地と地番が分かれば、こちらで調べられるものが大半です。
まとめ
- 山林だけ断られるのは、仲介の仕組み上そうなる。会社の姿勢の問題ではありません
- 分けて売ると、山林だけが残ります。まとめて扱える相手を探すほうが早く終わります
- 境界が不明でも、確定を先に済ませていただく必要はありません
- ただしすべてを引き受けられるわけではありません。難しい場合はその理由もお伝えします
当社は訳あり不動産を現況のまま扱っています。宅地と山林、農地が混ざっていても、分けずにご相談いただけます。まず所在地と、分かる範囲の状況をお知らせください。
山林まわりの他の詰まり方は山林・原野・別荘地の買取相談に、農地が混ざっている場合は非農地証明の取り方にまとめています。
よくある質問
なぜ山林だけ断られるのですか。
山林は取引事例が少なく価格の根拠を出しにくいうえ、買いたい方も限られます。加えて仲介の報酬は成約価格に応じて決まるため、価格の低い山林では報酬が数万円にしかならない一方、境界の確認や現地調査の手間は宅地より多くかかります。引き受けにくい構造になっているということで、断った会社が不誠実というわけではありません。
宅地と山林を分けて売ることはできますか。
できます。ただし宅地が先に売れて山林だけが手元に残る、という結果になりがちです。固定資産税と管理の負担は残り続け、次の相続でさらに動かしにくくなります。分けるかまとめるかは、山林を引き受けてくれる相手がいるかどうかで決めてください。
境界が分からない山林でも引き取ってもらえますか。
境界の確定を売主様に先に済ませていただく必要はありません。ただし隣地との争いがある場合や、地図混乱地域に当たる場合など、状況によってはお引き受けできないことがあります。まず所在地と地番をお知らせください。
山林の価格はどうやって決まるのですか。
立木の価値、面積、道が付いているか、傾斜、保安林などの指定の有無で変わります。ただし現実には、木材価格の低迷と管理コストのため、土地としての値段がほとんど付かないことも多くあります。価格より「負担が止まるかどうか」で判断される方が大半です。
山林を売ったときの税金はどうなりますか。
土地の部分は宅地と同じ譲渡所得、立木の部分は山林所得(取得から5年以内なら事業所得か雑所得)として、分けて扱われます。相続した土地は亡くなった方の取得時期を引き継ぎ、取得費が分からなければ売った金額の5%を取得費にできます。実際の税額は条件によって変わるため、申告の前に税務署か税理士にご確認ください。
相談したら必ず引き取ってもらえますか。
すべてをお引き受けできるわけではありません。権利関係、現況、隣地との関係によっては難しい場合があります。その場合も、なぜ難しいのか、ほかにどんな道があるのかはお伝えします。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第0006708号
地域ごとの事情は、香川県の訳あり不動産の相談のページにまとめています。
似た事情の物件を当社がどう扱ったかは、買取事例|山林と田が付いた井戸・汲み取りの家にまとめています。
使っていない山林・原野・別荘地を、手放せるか
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量を、先に済ませていただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。資料が手元になくても、物件の所在地さえ分かればお答えできます。
現地に行ったことがなくても、地番か所在地が分かれば当社で調べます。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8