
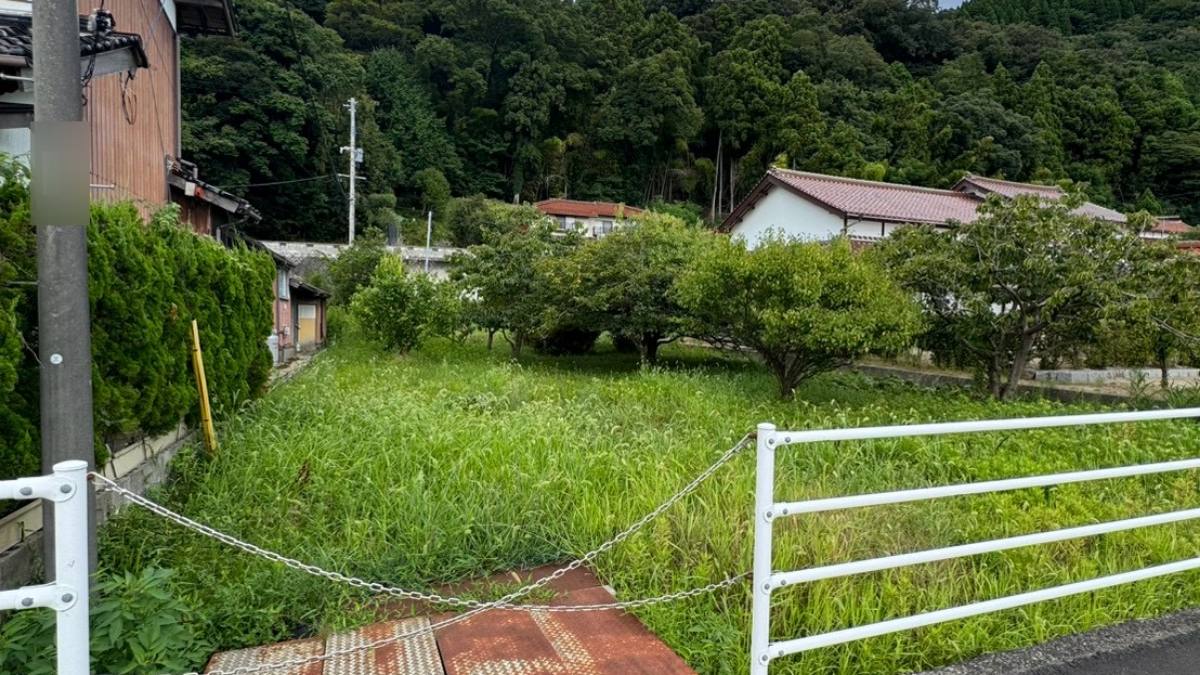
住んでいないのに、毎年の固定資産税だけは払い続けている。市街化調整区域の空き家をお持ちの方から、いちばん多くお聞きする状態です。
いっそ解体しようと見積もりを取ったものの、金額を見て手が止まっている方もいます。当社に届く相談でも、解体費が出せないことが、動けない理由としていちばん繰り返し出てきます。ただ、市街化調整区域では、その解体こそ避けたほうがよい場合があります。
いまの税額は、建物があるから成り立っている
住宅が建っている土地には、固定資産税の軽減があります。住宅用地特例と呼ばれるものです。
地方税法349条の3の2第2項は、小規模住宅用地に対する固定資産税の課税標準を、その価格の6分の1の額とすると定めています。
つまり、いま届いている納税通知書の金額は、建物が建っていることを前提にした金額です。「使っていないのにこの額」ではなく、「建物があるからこの額で済んでいる」というのが実際のところです。
解体すると、二重に不利になる
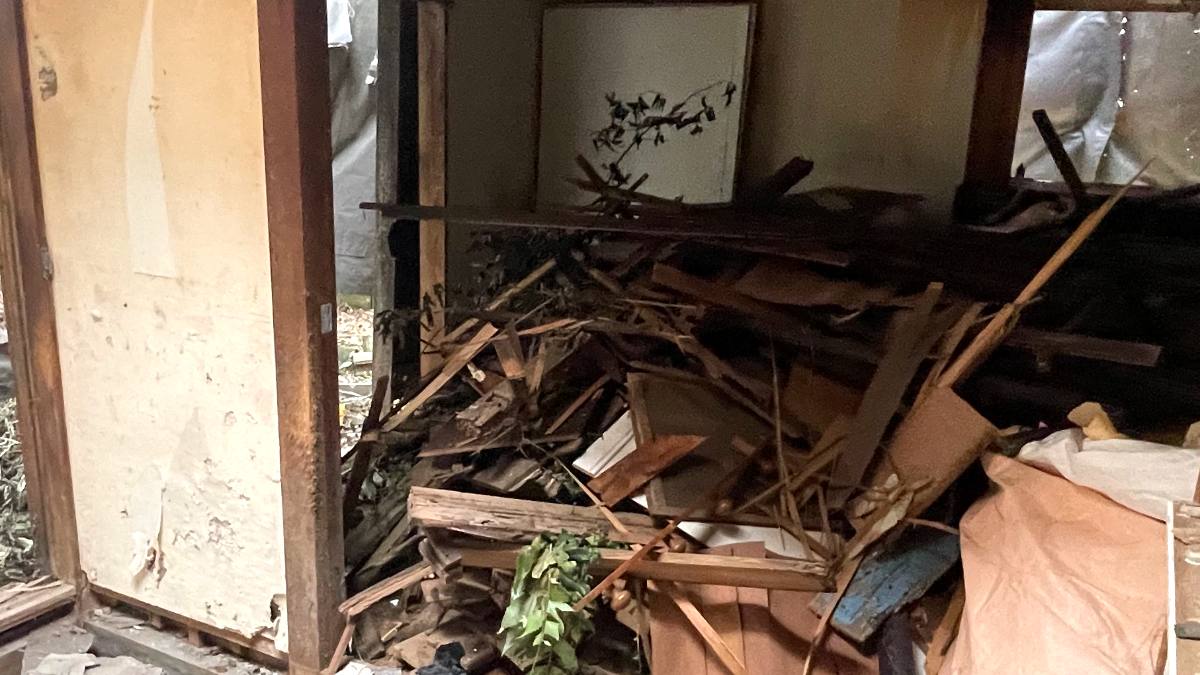
ここが市街化調整区域の難しいところです。解体には、2つの不利が同時に起こり得ます。
1つ目:軽減がなくなる
建物を取り壊せば、その土地は住宅用地ではなくなります。評価額の6分の1(約17%)だった課税標準は、住宅用地以外の宅地として扱われ、負担調整措置によって毎年評価額の5%ずつ引き上げられます。
上がるのは評価額の60%前後までで、上限は70%です(総務省「宅地等の負担調整措置」)。
一度に跳ね上がるのではなく、数年かけて課税標準が3倍半ほどまで近づいていく形です。維持費を減らすつもりの解体が、逆に負担を増やします。
仮に土地の評価額が600万円、200㎡以下の敷地だとします。いまの課税標準は100万円で、標準税率1.4%(地方税法350条1項)なら土地の税額は年1万4千円ほどです。
解体後に課税標準が評価額の60%、360万円まで上がると、年5万円前後になります(税率は市町村の条例で決まります)。
都市計画税のほうは、市街化調整区域ではかからないのが原則です。課税の対象は市街化区域内の土地と家屋で、調整区域は特別の事情があって条例で区域を定めた場合に限られます(地方税法702条1項)。課税明細書に都市計画税の欄があるかで見分けられます。
2つ目:建て直せなくなることがある
市街化調整区域では、建物を建てるのに都道府県知事(政令市・中核市では市長)の許可が要ります(都市計画法43条1項、29条1項)。要件に当てはまらなければ許可されません。
いま建っている家は、建てられた当時の事情で建っています。同じ場所に、同じように建て直せるとは限りません。解体してから「建てられない土地だった」と分かっても、元には戻せません。
解体費用を払い、税額が上がり、建てられないこともある。この3つが重なると、土地の使い道はかなり狭くなります。
手残りで比べると違いが見えます。解体してから売る場合は、解体費を先に払い、売れるまでの間は上がった税を払い、買い手は「建てられるか」を見て値を付けます。
現況のまま手放す場合は、解体費も上がる税も払わずに済み、建物の状態や建て替えの可否は売値の中で見られることになります。
壊す前に、建て替えられる土地かを市区町村の都市計画課で聞いておいてください。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
放置していても、特例は外れうる
「では、そのまま置いておけばよいのか」というと、そうとも言い切れません。
地方税法349条の3の2第1項は、住宅用地から次の土地を除くと定めています。
- 空家等対策の推進に関する特別措置法13条2項により、所有者等に対し勧告がされた管理不全空家等の敷地
- 同法22条2項により、所有者等に対し勧告がされた特定空家等の敷地
建物が建っていても、勧告を受ければ軽減の対象から外れます。傷みが進んだまま置いておくと、税額が上がりうるということです。
「解体しても上がる、放置しても上がりうる」。これが、市街化調整区域の空き家が置かれている状況です。
勧告は、ある日突然は来ない
空家法では、勧告は指導(特定空家等では助言または指導)をしても状態が改善されないときに行うものとされています(13条1項・2項、22条1項・2項)。指導の通知が届いた時点が、実質的な期限だと考えてください。その段階で動けば、まだ選べる方法が残っています。
逆に、通知を受け取ったまま何もしないでいると、勧告に進み、税負担が増えたうえで建物の状態はさらに悪くなります。
時間が経つほど、選べる方法が減る
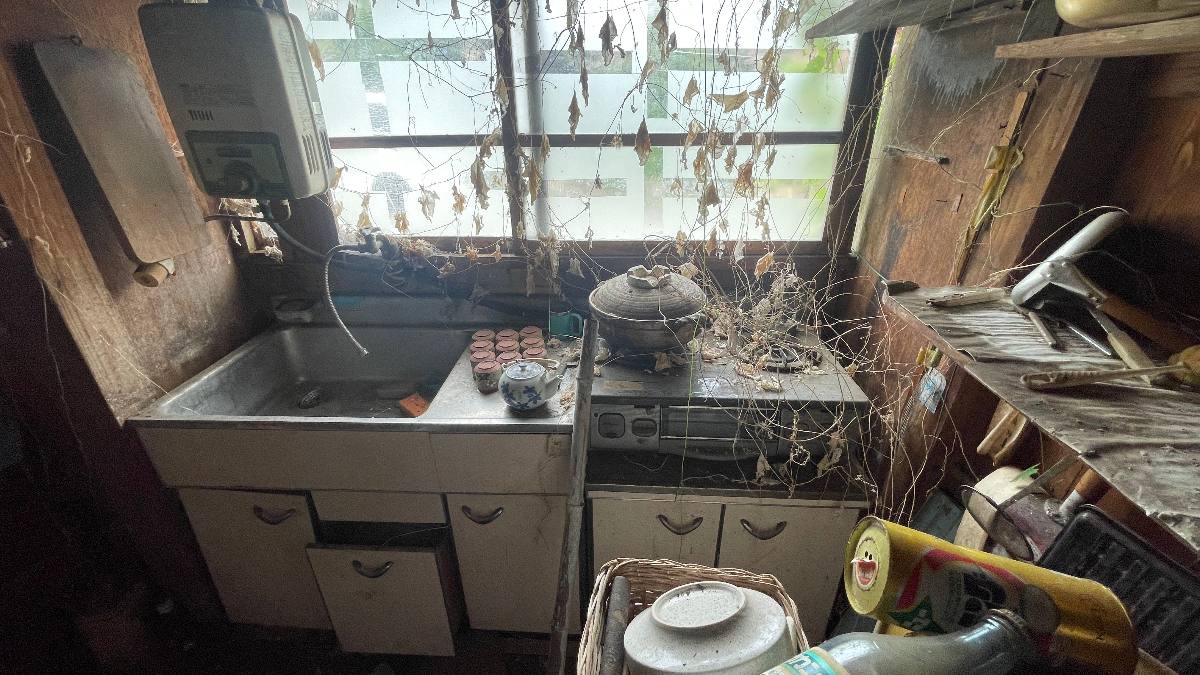
建物の状態は、そのまま売却の可否と価格に影響します。
| 時間の経過 | 起きること |
|---|---|
| 建物が使える状態 | 現況のまま引き渡せる見込みが高い |
| 傷みが進む | 買い手が限られ、価格が下がる |
| 勧告を受ける | 住宅用地特例から外れ、税負担が増える |
固定資産税は、使っていない年でも同じようにかかります。5年置けば5年分、10年置けば10年分が積み上がり、その間に建物の傷みが進んで売却の条件は悪くなっていきます。
払った税額と、下がった価格。失うものは2つです。
建て替えができないと分かったら
調べた結果、建て替えができないと判明することもあります。その場合でも、使い道が消えるとは限りません。
- 隣地の所有者に買っていただく — 自分の敷地を広げたい方にとっては価値があります
- 資材置場や駐車場として使っていただく — 建物を建てなければ43条の許可は要りません。ただし、自治体の条例による届出や、地目が農地なら農地法の転用許可など、別の手続きが要ることがあります
- 現況のまま買い取る会社に相談する — 建物を残したまま引き渡す方法です
当社が扱った神戸市西区の買取事例も、調整区域で前面道路が建築基準法上の道路ではなく、地元の会社数社から「扱えない」と言われていた家でした。建て替えができないことは、それだけで行き止まりにはなりません。
解体する前に、役所で聞いておく4つ
解体するにせよ売るにせよ、最初に見ておくところは同じです。
- 都市計画法34条の許可が下りる見込みがあるか
- 旧既存宅地として、自治体の基準(提案基準など)に当てはまるか。既存宅地の制度そのものは平成13年に廃止されています
- 分家住宅などの属人性が付いていないか
- 建物の状態と築年数
どれも市区町村の都市計画課に聞けば分かります。制度の全体像は市街化調整区域の家は売れない?売却できる条件を解説にまとめています。
壊す前に、このままの家を見せてください
当社では、市街化調整区域であることだけを理由に、査定や取扱いの対象外とすることはありません。
ご相談いただいた物件は、上の4点を当社で調べます。売主様に役所へ行っていただく必要はありません。
調べたうえで、当社でお取り扱いできるかどうかと、その条件をご提示します。なお、すべてのご相談が成立するとは限りません。ご希望額との開きや、相続人の方々の間で合意ができていない場合など、条件がまとまらないこともあります。
解体も片付けも測量も、していただく必要はありません。家財が残ったままでもかまいません。市街化調整区域の取り扱いは市街化調整区域の不動産買取・売却相談にまとめています。
手元にある最新の納税通知書と、物件の所在地。その2つがあれば、相談は始められます。
よくある質問
解体したら、固定資産税はどれくらい上がるんですか?
家が建っている小規模住宅用地は、課税標準が評価額の6分の1に軽減されています(地方税法349条の3の2第2項)。解体するとこの軽減が外れ、課税標準は毎年評価額の5%ずつ、評価額の60%前後まで引き上げられていきます。
空き家のまま置いておけば、今の税額のままですか?
そうとは限りません。管理不全空家等または特定空家等として勧告を受けた土地は、住宅用地から除かれます(地方税法349条の3の2第1項)。家が建っていても軽減は外れます。
調整区域だと、壊したらもう建てられないんですか?
建てられない場合があります。市街化調整区域では建築に都道府県知事(政令市・中核市では市長)の許可が要り、要件に当てはまらなければ許可されません。その土地で何が建てられるかは、市区町村の都市計画課に聞けば分かります。
遠くに住んでいて、もう何年も見に行けていません。それでも相談できますか?
できます。所在地と分かる範囲のご事情を送っていただければ、調査は当社で行います。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第0006708号
建て替えできるか分からないまま、決めないでください
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量を、先に済ませていただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。
資料が手元になくても、物件の所在地さえ分かればお答えできます。
所在地さえ分かればお答えできます。登記簿も公図もご用意いただく必要はありません。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8








