
農地を相続人以外の人に遺贈できるのか、農業委員会の許可は要るのか。結論から言うと、包括遺贈と相続人への特定遺贈は許可が要らず、相続人以外への特定遺贈だけが農地法3条の許可を必要とします。そして許可は、もらう人が農業を続けられる人でなければ下りません。
この記事では、遺贈の型ごとの許可の要否、許可の基準、許可が下りなかったときに農地がどこへ行くか、もらった農地をどう手放すかを整理します。相続で取得した農地の売り方は農地の売却に書いているので、ここでは「遺言で相続人以外に渡す」場面に絞ります。
遺贈の型で、許可の要否が変わる
遺贈とは、遺言で財産を無償で与えることです。相続人にも相続人以外にもできますが、農地の場合は農地法が絡みます。
農地の所有権を移すには原則として農業委員会の許可が要り(農地法3条1項)、例外として許可が要らない場合が法律と省令に列挙されています。遺贈については、包括遺贈と、相続人に対する特定遺贈が許可不要とされています(農地法3条1項16号、農地法施行規則15条5号)。
包括遺贈=「財産の全部を」「財産の3分の1を」のように、割合で与える遺贈。もらう人は相続人と同じ権利義務を持ちます。
特定遺贈=「○○市△△の畑を」のように、財産を特定して与える遺贈。
| 遺贈の型 | もらう人 | 農地法3条の許可 | 取得後の届出 |
|---|---|---|---|
| 包括遺贈 | 相続人 | 不要 | 農業委員会へ届出(3条の3) |
| 包括遺贈 | 相続人以外 | 不要 | 同上 |
| 特定遺贈 | 相続人 | 不要 | 同上 |
| 特定遺贈 | 相続人以外 | 必要 | 許可を受けて登記 |
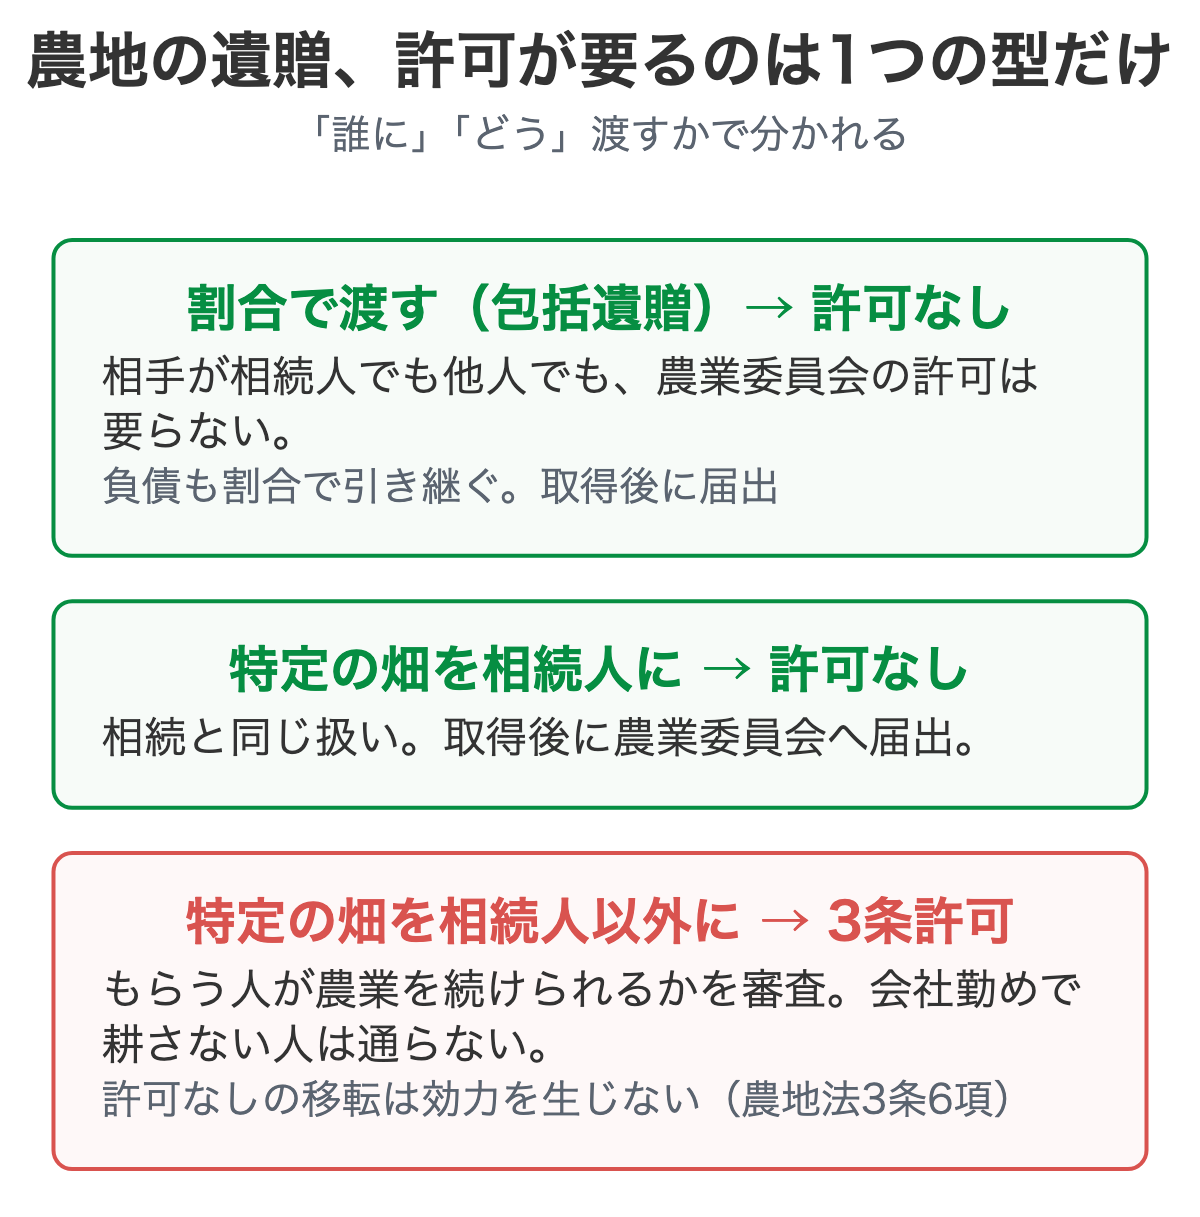
許可が不要な型でも、取得した人は農業委員会への届出が要ります。遺産分割・包括遺贈・相続人への特定遺贈で農地を取得した場合が対象で、届け出ないと10万円以下の過料の対象です(農地法3条の3・69条、農林水産省「農地を相続したときは」)。
遺言を書く側から見ると、「甥に畑をあげたい」を特定遺贈で書くと許可の壁に当たり、包括遺贈で書けば壁は消えることになります。ただし包括遺贈は負債も割合で引き継ぐ形なので、遺す側・もらう側の両方に影響します。遺言の書き方は司法書士・弁護士へご相談ください。
相続人以外への特定遺贈で、許可が下りる条件
相続人以外の人が特定の農地を遺贈で受ける場合、その人が農地法3条の許可を申請します。売買や贈与で農地を買う人と同じ基準で審査され、次のいずれかに当たると許可できません(農地法3条2項)。
| 許可できない場合 | 条文 | 実際の意味 |
|---|---|---|
| 取得する農地の全部を効率的に利用して耕作すると認められない | 3条2項1号 | 持っている機械・人手・耕作の計画を見る |
| 農地所有適格法人以外の法人が取得しようとする | 3条2項2号 | 一般の会社は農地をもらえない |
| 本人または世帯員が農作業に常時従事すると認められない | 3条2項4号 | 会社勤めで農業をしない人は通らない |
| 周辺の農地の効率的な利用に支障が出るおそれがある | 3条2項6号 | 位置・規模と地域の営農との関係 |
令和5年4月1日に下限面積の要件は廃止されましたが、上の要件は残っています(前橋市 農地法の下限面積廃止について)。つまり、農業をしていない甥や知人、お世話になった人に「畑を特定して遺す」遺言は、そのままでは実現しないことが多いということです。
許可を受けずにした所有権の移転は、効力を生じません(農地法3条6項)。遺言書があっても、許可が下りなければ受遺者は所有者になれず、登記もできません。「遺言があるから大丈夫」と思って何年も放置すると、遺言者の名義のまま止まり、相続人の側でも動かせなくなります。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
許可が下りなかった農地は、どこへ行くか
ここが実務で困る点です。相続人以外への特定遺贈で許可が下りないと、その農地についての遺贈は実現しません。農地は遺贈の対象から外れたものとして、相続人の遺産に戻ります。
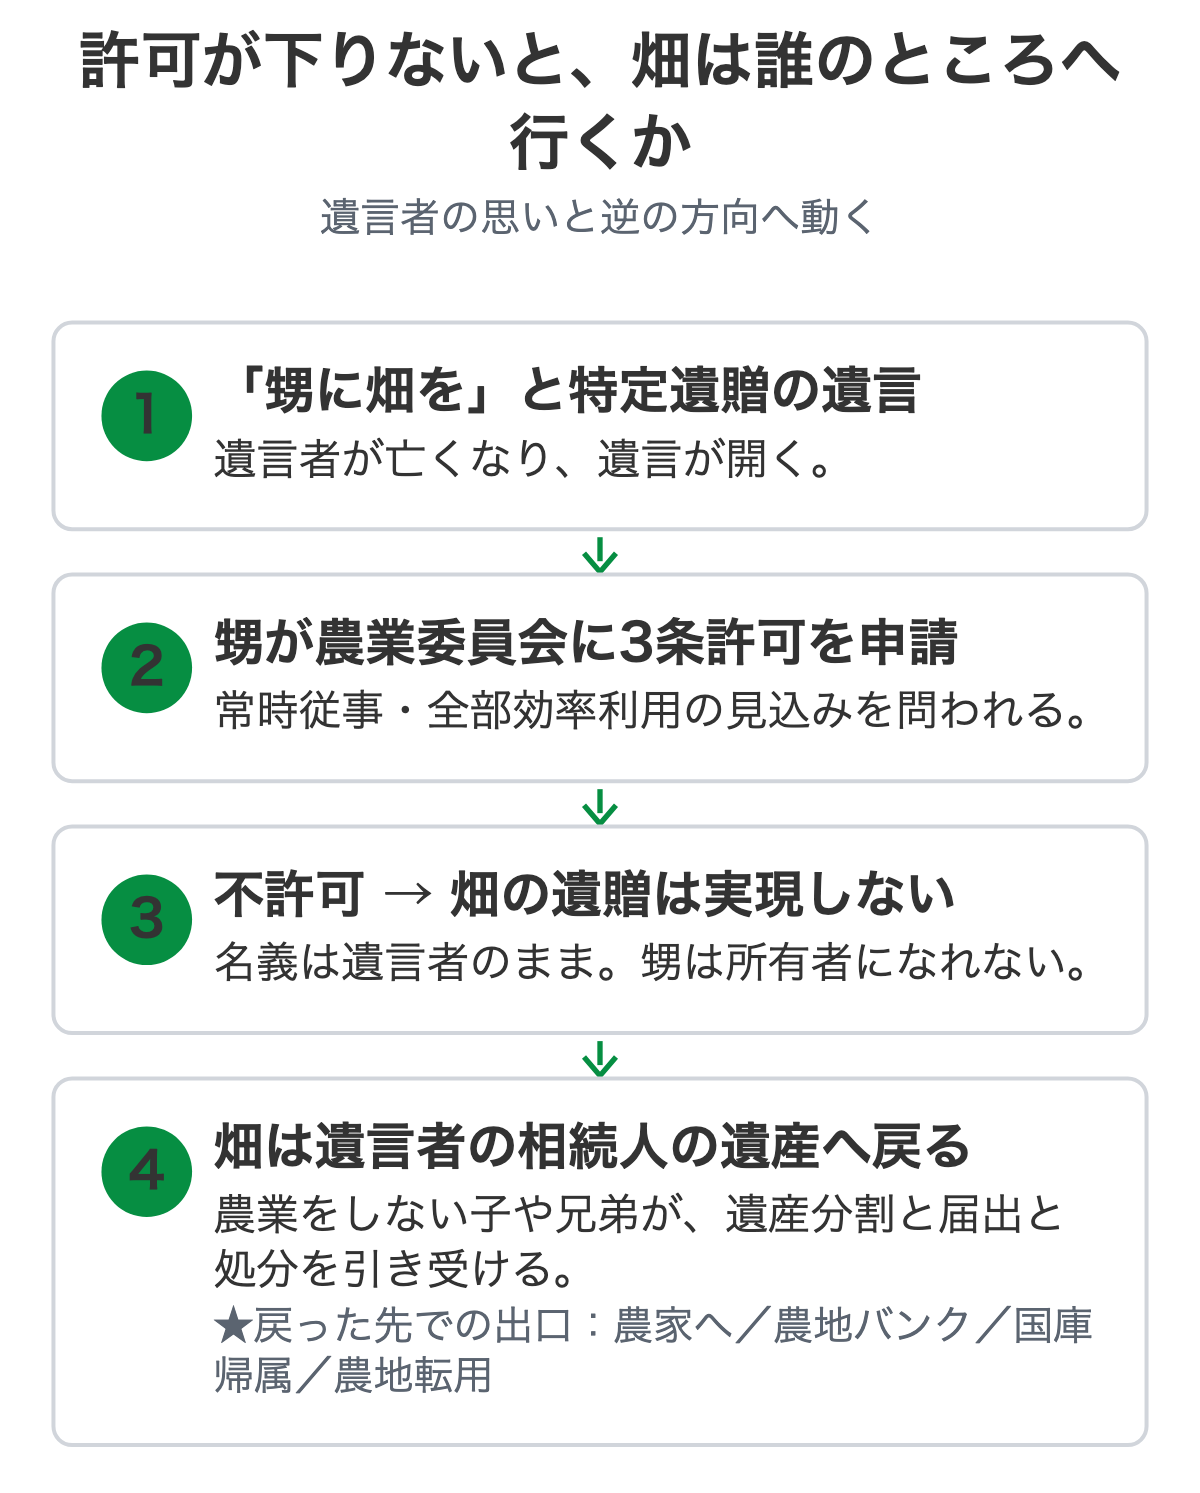
戻った先の相続人は、多くの場合、農業をしておらず遠方に住んでいます。「親は他人に遺すつもりだったのに、自分が引き継ぐことになった」という形で、農地の処分に向き合うことになります。
- 遺産分割協議で誰が引き継ぐかを決め、相続登記をする(相続登記の義務化と期限)
- 農業委員会へ相続の届出をし、あっせんを希望するかを書く
- 課税明細書で現況地目を確かめ、農地として扱われていなければ非農地証明を検討する(非農地証明の取り方)
- 相続人全員が要らない場合でも、農地だけの相続放棄はできない(相続放棄と不動産の管理義務)
相続人が引き継いだあとの出口は、農業をする人へ3条許可で渡す、農地バンクへ貸す、相続土地国庫帰属制度を使う、農地転用をしてから売る、のいずれかです。国庫帰属は相続または相続人への遺贈で取得した土地に限られ、農用地区域内の農地は負担金が面積で算定されます(相続土地国庫帰属制度)。
遺す側・もらう側、それぞれの選択肢
遺言を書く段階と、遺贈を受けた段階で、取れる手が違います。
| 立場 | 状況 | 選択肢 |
|---|---|---|
| 遺す側 | 農業をしない人に農地を渡したい | 包括遺贈にする/生前に転用してから贈与する/農地を手放してから遺言を書く |
| 遺す側 | 農業をする人に渡したい | 特定遺贈でよい。受遺者が3条の許可基準を満たすかを農業委員会で事前に確認 |
| もらう側 | 相続人以外で、特定遺贈を受けた | 許可の申請。通らなければ遺贈は実現せず、相続人へ |
| もらう側 | 包括遺贈で農地を取得した | 届出をしたうえで、農地のまま渡す相手か手放す方法を探す |
生前に転用してから贈与する道は、農地を宅地などに変える4条・5条の許可が前提で、農用地区域内や市街化調整区域の農地では通らないことが多い手です。区域による違いは市街化調整区域の農地を相続したときで扱っています。
- 「遺言があるから、許可を取らずに登記できる」と考える — 相続人以外への特定遺贈は、許可書を添えないと登記が通りません
- 受遺者が家庭菜園程度で「農業をする」と申請する — 常時従事と全部効率利用の要件を見られます。通らなかったときの時間が無駄になります
- 農地だけ遺贈を放棄すればよいと考える — 特定遺贈は放棄できますが(民法986条)、放棄した農地は相続人の遺産に戻るだけで、問題が相続人に移ります
- 包括遺贈でも、要らない農地だけ断れると考える — 包括受遺者は相続人と同一の権利義務を持つため(民法990条)、放棄は相続放棄と同じく、遺贈を知った時から3か月以内に家庭裁判所へ申述し、遺贈全体を放棄する形になると解されています(同法915条・938条)。農地だけを外すことはできません
なお、相続人に対する遺贈による所有権移転の登記は、令和5年4月から受遺者が単独で申請できるようになっています(不動産登記法63条3項)。相続人以外への遺贈は従来どおり、遺言執行者または相続人全員との共同申請です。
相続人以外に遺すと、税と登記の費用も変わる
許可の要否とは別に、相続人以外が農地を受け取ると、税と登記の費用が相続人より重くなります。包括遺贈にして許可の壁を避けても、ここは変わりません。
| もらう人・遺贈の型 | 登録免許税(名義変更) | 不動産取得税 | 相続税がかかる場合 |
|---|---|---|---|
| 相続人(包括・特定とも) | 固定資産税評価額の0.4% | かからない | 配偶者・子・父母以外は2割加算 |
| 相続人以外・包括遺贈 | 同2% | かからない | 配偶者・子・父母以外は2割加算 |
| 相続人以外・特定遺贈 | 同2% | 課税の対象 | 配偶者・子・父母以外は2割加算 |
- 登録免許税は、相続(相続人に対する遺贈を含む)なら1,000分の4、それ以外の原因は1,000分の20です(登録免許税法別表第一 1(2)、国税庁 No.7191 登録免許税の税額表)。相続人以外は包括遺贈でも1,000分の20になります
- 不動産取得税は、相続と、包括遺贈・相続人に対する遺贈ではかかりません(地方税法73条の7第1号)。相続人以外への特定遺贈はこの例外に入らないため、課税の対象になります
- 相続税は、遺産の総額が基礎控除を超えてかかる場合に、被相続人の配偶者と一親等の血族(子・父母)以外の人は税額が2割加算されます(相続税法18条、国税庁 No.4157 相続税額の2割加算)。甥・姪・知人・お世話になった人への遺贈は、この加算の対象です
農地は固定資産税評価額が低いことが多く、金額としては小さく収まる場合もありますが、面積や評価、ほかの遺産の額によって変わります。具体的な税額は税理士へ、登記の費用は司法書士へご確認ください。
相談先へ行く前に、手元で確かめておくこと
遺贈で農地を受け取った、または受け取れずに相続人として引き継いだ、というときに、相談先へ行く前に手元で確かめておくとよい点です。
これらは、課税明細書、登記事項証明書、市町村の農政窓口や農業委員会で確認できます。農地は「誰に渡せるか」が先に決まり、価格はそのあとです。区域と現況で渡せる相手が絞れれば、費用と期間の見当が付きます。ただし、許可や区域の制限で成立しないこともあります。
遺言の作成や放棄の手続きは司法書士・弁護士へ、税務は税理士へご確認ください。遺言書の写し、課税明細書、所在地・地番があれば、必要な手続きと出口を整理しやすくなります。農地(田・畑)を農地のまま取得することはできませんが、非農地証明が取れる土地や市街化区域内の農地は対応できる場合があります(物件ごとに確認します)。手放し方は農地の手放し方・相談先にまとめています。
よくある質問
遺言で農地を相続人ではない人にあげることはできますか。
できますが、型によって農業委員会の許可の要否が変わります。包括遺贈(財産の全部または割合で遺贈する形)と、相続人に対する特定遺贈は許可が要りません。相続人以外の人に特定の農地を遺贈する場合は、農地法3条の許可が必要で、受遺者が農業を続けられる人でなければ許可は下りません(農地法3条2項、同法施行規則15条5号)。
相続人以外の人が農地の特定遺贈を受けましたが、農業をしていません。どうなりますか。
農地法3条の許可がなければ、所有権の移転は効力を生じません(同法3条6項)。受遺者が農業に常時従事する見込みがない場合、許可は下りないのが通常で、その農地は遺贈の対象から外れたものとして相続人の遺産に戻ります。相続人が遺産分割をして引き継ぐか、農地として手放す道を考えることになります。
許可が要らない包括遺贈にすれば、誰にでも農地を渡せますか。
包括遺贈なら農地法3条の許可は不要で、農業をしていない人でも農地を取得できます。ただし包括受遺者は相続人と同じ権利義務を持つため、借金などの負債も割合に応じて引き継ぎます。また取得後は農業委員会への届出(農地法3条の3)が要り、農地としての規制はそのまま残るため、宅地に変えて売るには別途転用の許可が必要です。相続人以外の場合、名義変更の登録免許税は包括遺贈でも1,000分の20で、相続人(1,000分の4)より重くなります。
遺贈でもらった農地を、すぐに売ることはできますか。
農地のまま売るなら買主に農地法3条の許可が要り、宅地などに変えて売るなら5条の許可が要ります。許可なしでは所有権は移りません。農用地区域内や市街化調整区域の農地は転用がほぼ通らないため、農業をする人に渡すか、農業委員会や農地バンクに相談する形になります。長く耕作されていなければ非農地証明で農地の扱いから外せることもあります。
農業をしていない私が遺贈で農地を受け取っても、引き受けてもらえますか。
農地のままでは取得できません。ただし、農業委員会の非農地証明が取れる土地や、市街化区域内の農地(転用の届出で済むもの)は、対応できる場合があります。扱えるかは物件ごとに確認します。手放し方には、農業委員会への相談、農地バンク、農地転用などがあります。農地は農地法の許可や区域の制限が絡むため、どの道が使えるかは場所によって変わります。なお相続土地国庫帰属制度は、相続人に対する遺贈までが対象で、相続人以外が遺贈で受けた土地は対象になりません。詳しくは「農地の手放し方・相談先」のページをご覧ください。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第0006708号
使っていない山林・原野・別荘地を、手放せるか
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量の費用を、先にご負担いただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。資料が手元になくても、物件の所在地さえ分かればお答えできます。
現地に行ったことがなくても、地番か所在地が分かれば当社で調べます。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8








