
親が亡くなって数か月たったころ、聞いたこともない管理会社から、行ったこともない別荘地の「管理費のご請求」が自分宛てに届く。相続した別荘地の管理費は、払いたくないと思っても、契約した覚えがないという理由だけでは止まりません。
相続人は亡くなった方の契約上の義務を引き継ぎ、さらに最高裁が、一定の事情の下で、契約を結んでいない所有者にも管理費相当額の負担を認めたからです。
止める道は、相続放棄をするか、区画そのものを手放すかの2つです。滞納・時効・差押えの流れは別荘地の管理費に書いたので、ここでは相続人だから重なる期限と、判決の読み方に絞ります。
別荘を相続したら、何から手を付けるか
請求書への対応とは別に、相続した別荘地には期限のある手続きが3つ重なります。早い順に並べると次のとおりです。
| 順番 | 手続き | 期限の目安 | 管理費との関係 |
|---|---|---|---|
| 1 | 請求書・固定資産税の納税通知書・権利証を手元に集める | 早いほどよい | 区画の場所と、いつの分の請求かが分かる |
| 2 | 相続放棄か承認かの判断 | 相続を知った日から3か月(民法915条1項) | 放棄すれば以後の管理費を負わない |
| 3 | 相続税の要否を見て申告 | 被相続人の死亡を知った日の翌日から10か月 | 別荘地も評価して合算する |
| 4 | 相続登記 | 相続を知り、取得を知った日から3年(不動産登記法76条の2) | 手放すときの前提になる |
最初に来る期限は3か月です。この間に、別荘地を含む相続財産の全体を調べて、放棄するのか、引き継いで手放すのかを決めます。民法915条2項は、承認や放棄をする前に相続財産を調査できると定めていて、管理会社の請求書はその調査の入口になります。
財産を調べきれないうちに3か月が来そうなら、期間内に家庭裁判所へ伸長を申し立てられます(同条1項ただし書)。
親が別荘地を持っていたことを、請求書が届いて初めて知る方もいます。区画の場所が分からないときは、固定資産税の納税通知書、市町村で取れる名寄帳、法務局で取る登記事項証明書が手がかりになります。
順番で迷いやすいのは、請求書の支払いと3か月の判断の前後です。放棄を少しでも考えているうちに相続財産から管理費を払うと、相続財産の処分として単純承認とみなされ、放棄できなくなるおそれがあります(民法921条1号)。
支払いは、放棄か承認かを決めてからにしてください。
10か月の相続税と3年の相続登記は、その判断のあとに続きます。管理費を払っていても登記の義務は消えず、登記を済ませても管理費は止まらないので、3つは別々の線として進めます。
親が買った別荘地の請求書が、相続後に自分へ来る
親が何十年も前に買った区画について、亡くなったあとに管理会社から請求が届く。契約書も見たことがない。当社に届く相談でも山林・原野・別荘地の土地は少なくなく、相談者の住所は北海道や秋田から熊本・鹿児島まで全国に散らばっています。
なぜ相続人に来るのか。理由は2本あります。
1本目は契約の承継です。相続人は亡くなった方の権利義務を引き継ぐので(民法896条)、親が管理会社と結んだ管理契約も、契約上の地位ごと相続人に移ります。
2本目は、所有していること自体です。別荘地の管理契約は、分譲会社や管理会社が道路・排水設備・街路灯・防犯の見回りなどを行い、区画の所有者が年額の管理費を払う約束で、建物があるかどうかは通常問われません。
最高裁は、契約を結んでいない所有者でもこの管理の利益を受けている以上、管理費相当額の負担を免れないと判断しました。
つまり「契約したのは親で自分ではない」「一度も行っていない」は、請求を止める理由になりません。相続登記をしていなくても相続人であることは変わらないので、請求は届きます。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
管理契約を結んでいなくても払うのか
相続人からいちばん多く出る疑問で、令和7年6月に最高裁の判断が出ました。
事案は、別荘地の1区画を買った人が、管理会社と管理契約を結ばず、建物も建てず土地を使ってもいないのに、管理会社から管理費と同額の支払いを求められたものです。
二審は「管理業務が土地の価値に与えた影響は不明で、利益を受けたとは言えない」として請求を退けましたが、最高裁はこれを破棄しました。
本件管理業務は、本件別荘地が別荘地として存続する限り、その基本的な機能や質を確保するために必要なものであり、(中略)本件管理契約を締結していない一部の本件別荘地所有者のみを本件管理業務による利益の享受から排除することは困難な性質のものである
そのうえで、建物を建てて使っているかどうかにかかわらず所有者に利益が生じており、管理業務の提供を望んでいなかったとしても、管理費として相当と認められる額の負担を免れることはできないと結論づけています。
判決が前提にしたのは、大規模な別荘地で管理業務を他に提供できる者がいないこと、所有者が別荘地と分かって取得したこと、といった事情です。
どの別荘地にもそのまま当てはまるとは限りませんが、同じ事情がそろう別荘地では、契約書が見つからないというだけで争っても、相当額の負担が残る可能性があります。
相続人に当てはめると、請求の道筋は2つです。親が契約していれば契約の承継から、契約していなくても区画の所有者になったことから、どちらからでも請求は届きえます。
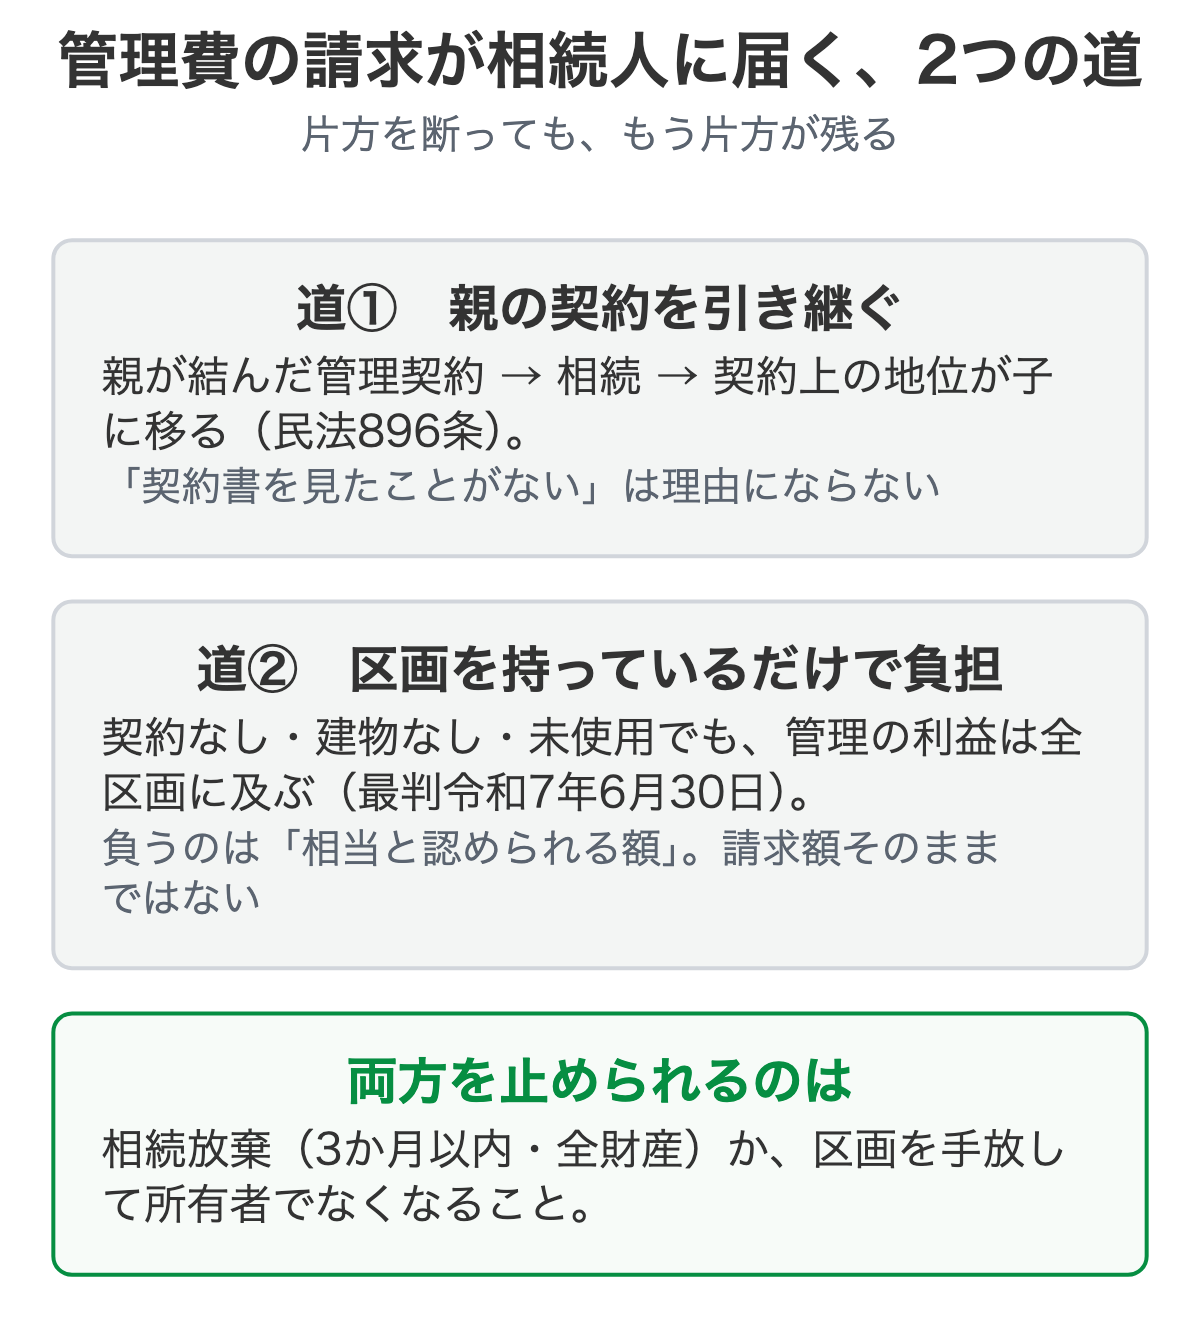
この判決は「管理会社が請求する額をそのまま払え」と言ったものではありません。負担するのは「管理費として相当と認められる額」です。管理業務が実際に行われているか、請求額が管理の内容に見合うかは、別の争点として残ります。払う前に、請求の内訳と管理の実態は見ておいてよい所です。
相続放棄で止まるもの・止まらないもの
相続放棄が受理されると初めから相続人でなかったことになり(民法939条)、親の滞納分も以後の管理費も負いません。その代わり、別荘地だけを選べない全財産の放棄で、期限もあります。
| 項目 | 相続放棄で | 注意点 |
|---|---|---|
| 親が滞納していた管理費 | 負わない | 相続放棄が受理されることが前提 |
| 相続後の管理費 | 負わない | 区画の所有者にならないため |
| 別荘地以外の財産 | すべて手放す | 預貯金・自宅・株式も含めて選べない |
| 期限 | 相続を知った日から3か月 | 家庭裁判所で伸長の申立てができる |
| 管理費を払ってしまうこと | 単純承認とみなされるおそれ | 相続財産から払うと放棄できなくなる(民法921条) |
建物や会員権まで含めた放棄の考え方は別荘地の相続放棄に、放棄したあとの不動産の扱いは相続放棄と不動産の管理義務に書いています。
相続登記の期限は3年、怠ると10万円以下の過料
相続で別荘地を取得した人は、相続を知り、その不動産を取得したことを知った日から3年以内に、相続登記を申請しなければなりません(不動産登記法76条の2第1項)。正当な理由なく怠ると、10万円以下の過料の対象になります(同法164条1項)。
遺産分割で話がまとまらず、3年のうちに登記できそうにない場合には、相続人であることを登記官に申し出る「相続人申告登記」があります。3年の期間内にこの申出をすると、登記を申請する義務を果たしたものとみなされます(同法76条の3第2項。
申出前に遺産分割がされていた場合を除く)。
申告登記は名義が変わる登記ではないので、手放すときには改めて相続登記が要ります。起算日の考え方は相続登記の義務化と期限にまとめました。
相続人が複数いる場合、遺産は相続人の共有になります(民法898条)。親の滞納分は各相続人が相続分に応じて引き継ぎ(民法899条)、相続後の管理の費用は共有者が持分に応じて負担するのが民法の定めです(民法253条1項)。
請求書が1人に届いても、相続人の間でどう負担するかは別に話し合うことになります。
別荘地を手放すにも、相続人の間で手放すことに合意ができていることが前提で、連絡の取れない親族がいると進まなくなります。名義を誰にするかを早めに決めておけば、管理会社とのやり取りも1人に絞れます。
別荘は相続税の対象になるのか
別荘地の評価額が低くても、相続税の申告が要るかどうかは別荘地だけでは決まりません。相続税には基礎控除があり、その額は「3,000万円+600万円×法定相続人の数」です。別荘地を含む遺産全体の合計が基礎控除を超えるかどうかで判断します。
別荘地の土地は、路線価が定められている地域では路線価方式、定められていない地域では固定資産税評価額に一定の倍率を掛ける倍率方式で評価します。どちらの地域かは、国税庁の「財産評価基準書 路線価図・評価倍率表」で調べられます。
もう1つ、評価額と実際に手放せる価格は別物です。別荘地では、売れる価格が評価額を下回ることも珍しくありません。
申告と納付の期限は、被相続人の死亡を知った日の翌日から10か月以内です。放棄を選んだ人は相続財産を取得しないので、その人の相続税の問題は通常なくなりますが、生命保険金などを受け取る場合は別です。
他の財産を相続する人が申告する場合の判断は税理士に相談してください。
払わずに置くとどうなるか
督促から訴訟・差押えまでの流れと時効の考え方は、相続人でも所有者本人でも変わらないので、上に書いた流れのとおりです。
放っておくだけで請求が止まることはなく、時効も自分から援用しなければ効きません。その間も遅延損害金が積み上がり、手放すときの精算額が増えます。請求書は捨てずに取っておき、裁判所から書類が届いたら開封して期限内に対応してください。
管理契約の解約を申し入れて止められないか、と考える方もいますが、規約で退会を認めていない別荘地もあり、解約の通知だけで請求が止まるとは限りません。解約が通るかどうかと、通っても残る負担は別荘地の管理契約の解約で整理しています。
別荘地の請求書が届いて、どこから手を付けるか迷っている方は、請求書の写しと所在地・地番が分かる範囲でご連絡ください。お電話は029-879-5683、LINE、相談フォームのいずれでも受け付けています。ご返信は翌営業日までにいたします。
管理費ごと手放す方法
管理費を止める現実的な方法は、区画の所有者でなくなることです。方法は、相続放棄、相続土地国庫帰属制度、仲介での売却、現況のまま取り扱う会社への相談の4つに分かれます。
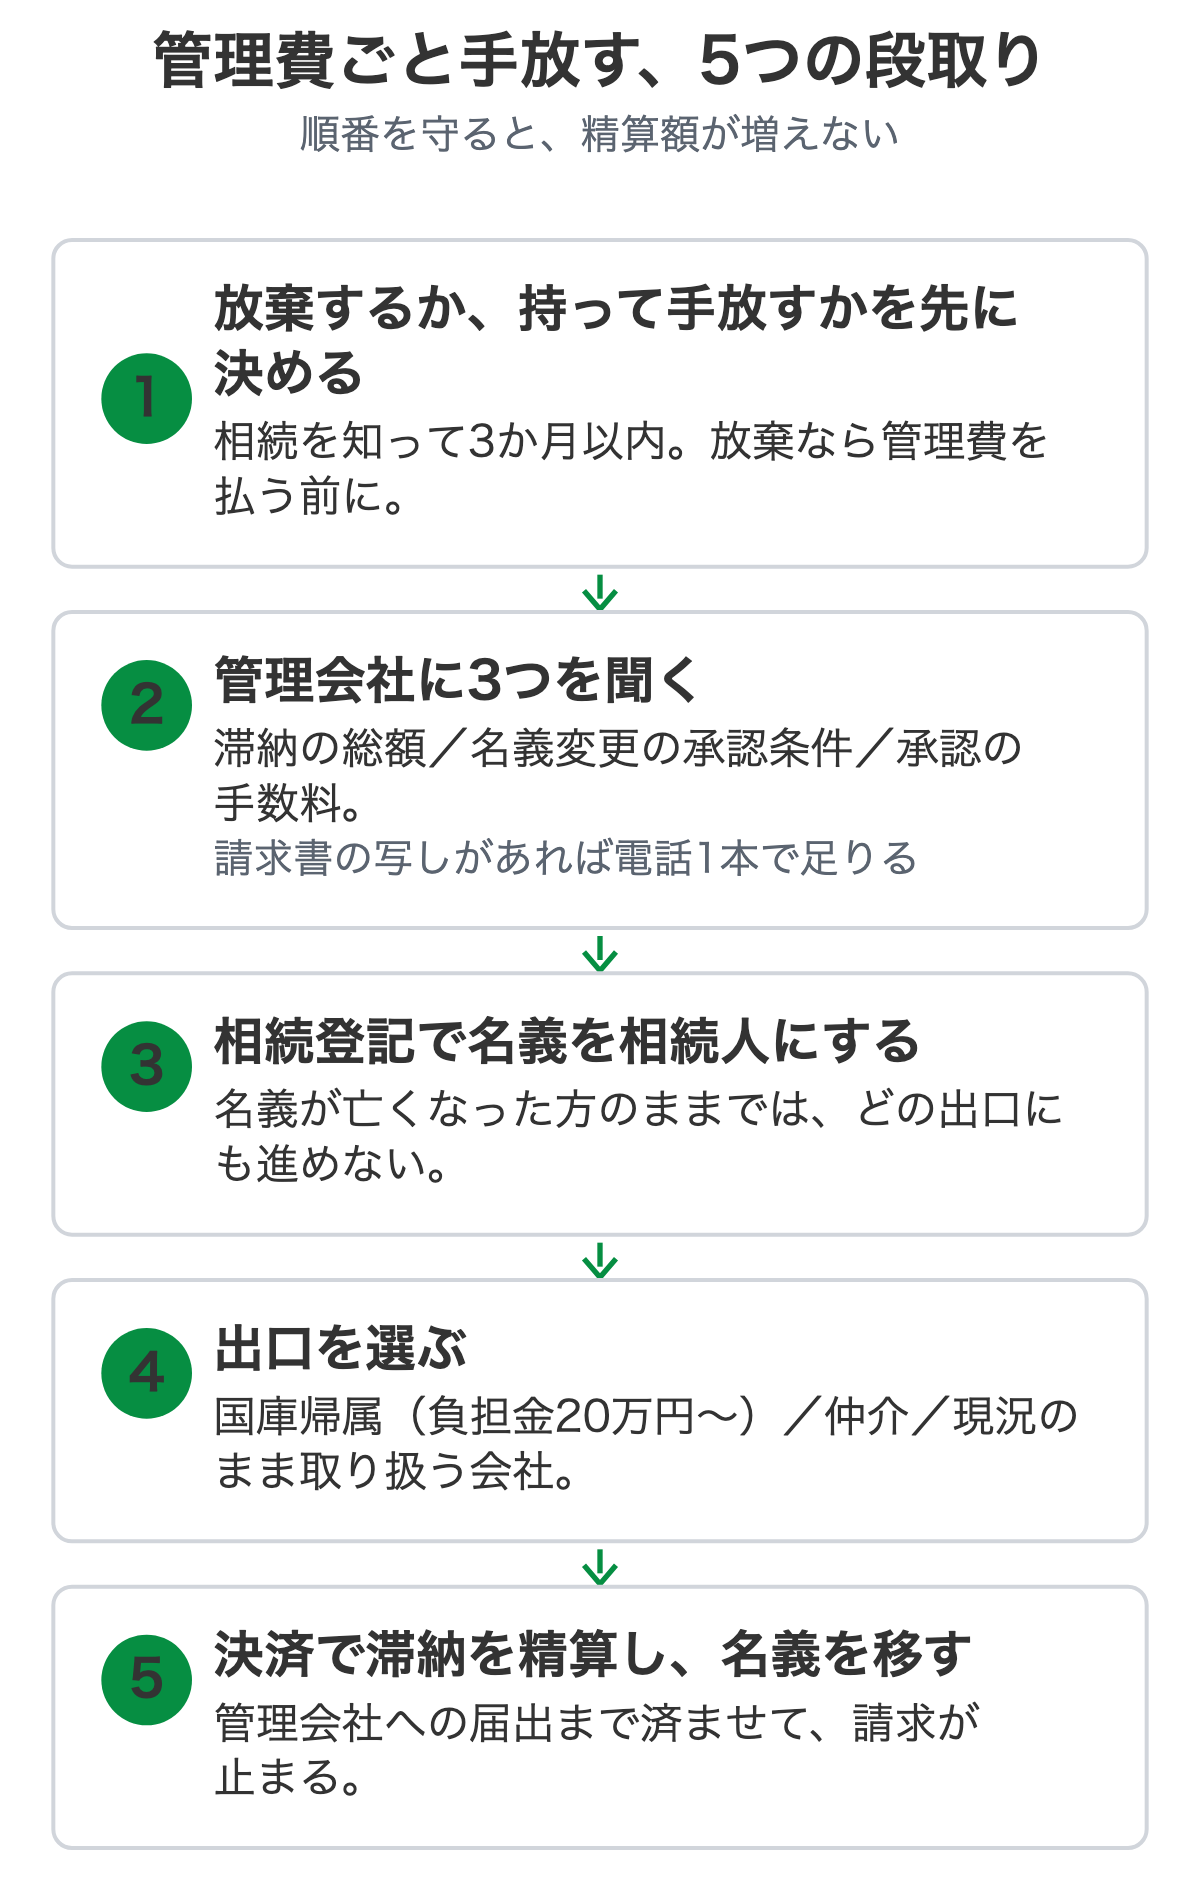
相続放棄は所有者にならない手続きで、滞納分も負いませんが、3か月の期限があり、全財産を手放します。相続土地国庫帰属制度は、審査手数料が1筆14,000円、負担金は原則20万円です(市街化区域などの宅地や森林は面積で別に算定されます)。
境界が明らかでない土地はそもそも申請できず、崖があって管理に過分の費用や労力がかかる土地は承認されません。自分の区画が通りそうかは、法務局の事前相談で聞けます。
仲介で売るなら、滞納分は決済時に精算します。建物のない区画は買い手が付きにくく、測量などを求められることもあります。
売却や現況のまま取り扱う会社への相談では、管理会社の名義変更の承認が要る別荘地が多く、承認の条件に滞納分の精算が付くのが通常です。承認が下りない区画は成立しません。制度の要件は、上に書いた国庫帰属の項のとおりです。
当社が相続した別荘地のご相談で見ていること
- 管理会社が今も機能しているか、名義変更の承認と手数料の条件
- 管理費の年額と、滞納の合計額・遅延損害金
- 相続登記が済んでいるか、相続人の間で手放すことに合意があるか
- 車で区画の前まで入れるか、傾斜と擁壁の状態
- 建物の有無。土地だけの区画でも取り扱いの対象です
これらの調査は当社で行っており、売主に現地を見に行っていただく必要はありません。滞納があっても相談の対象です。他で断られた物件も、お引き受けできる場合があります。お引き受けできるかは物件ごとの個別の判断で、条件によっては成立しないこともあります。
相続放棄の可否と期限は司法書士・弁護士へ、税務は税理士へご確認ください。管理会社からの請求書の写しと所在地・地番があれば、承認の条件を含めて当社で調べます。別荘地の取り扱い全体は山林・原野・別荘地の買取・売却相談にまとめています。
売れない別荘は、どの順に手放しを検討するか
別荘地の管理費が止まるのは、区画の所有者でなくなったときです。方法ごとの違いは前の節のとおりですが、別荘の状況によって、最初に当たる記事が変わります。
- 建物が建っている区画 — 解体するかどうかで進め方が変わります。建物つきの別荘を手放す方法にまとめています
- 建物のない区画 — 買い手が付かない理由と出口は別荘地の土地だけを手放したいに分けて書いています
- 滞納がある — 滞納したままで手放せるかは、滞納・時効・差押えの流れの項で扱っています
- 管理契約を解約すれば止まるのでは — 解約が通っても残る負担は、管理契約の解約の項に整理しています
- 国に帰属させたい — 申請できるのは相続または遺贈で取得した人で、負担金は原則20万円です。建物がある土地など、申請できない土地の条件は、国庫帰属の項に載せています
相続放棄を選んだ場合でも、放棄の時に現にその財産を占有しているときは、相続人などに引き渡すまで保存の義務が残ります(民法940条1項)。
行ったことのない区画なら占有していないのが通常ですが、別荘の建物の鍵を持って出入りしていた場合は、放棄の前にそのことを司法書士・弁護士へ伝えておいてください。
よくある質問
行ったこともない別荘地の管理費の請求が、親が亡くなってから私宛てに来ました。親の契約なのに、私が払うんですか。
原則として払う立場になります。相続人は亡くなった方の権利と義務を引き継ぐため(民法896条)、管理契約上の地位も相続人に移ります。
契約書が見つからなくても、最高裁は令和7年6月30日、一定の事情の下で、管理契約を結んでいない所有者にも管理費として相当と認められる額の負担を認めています。
相続放棄したら、もう管理費は払わなくていいですか。
受理されれば初めから相続人でなかったことになり(民法939条)、親の滞納分も以後の管理費も負いません。とはいえ預貯金や自宅も含めた全財産の放棄で、期限は相続を知った日から3か月です(民法915条)。
相続財産から管理費を払うと放棄できなくなるおそれがあるので、払う前に司法書士・弁護士へ相談してください。
何年も前の滞納分まで、まとめて請求されています。全部払うしかないですか。
管理費の請求権は、管理会社が「請求できる」と知った時から5年で時効にかかるのが原則で(民法166条1項1号)、通常は各回の支払期日から数えます。時効は自分から援用しないと効かず、一部でも払うと主張できなくなることがあります。
いつの分がいくらかを書面で出してもらい、払う前に専門家へ相談してください。
管理費を滞納したままでも、手放せますか。
滞納があること自体で名義の移転が止まるわけではありません。多くの別荘地では管理会社が名義変更の承認の条件として滞納分の精算を求めるため、決済のときに精算して名義を移す形になります。
当社は現況のまま取り扱っており、滞納の額と管理会社の条件を見たうえで、お引き受けできるかを個別に判断します。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第0006708号
使っていない山林・原野・別荘地を、手放せるか
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量を、先に済ませていただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。
資料が手元になくても、物件の所在地さえ分かればお答えできます。
現地に行ったことがなくても、地番か所在地が分かれば当社で調べます。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8








