
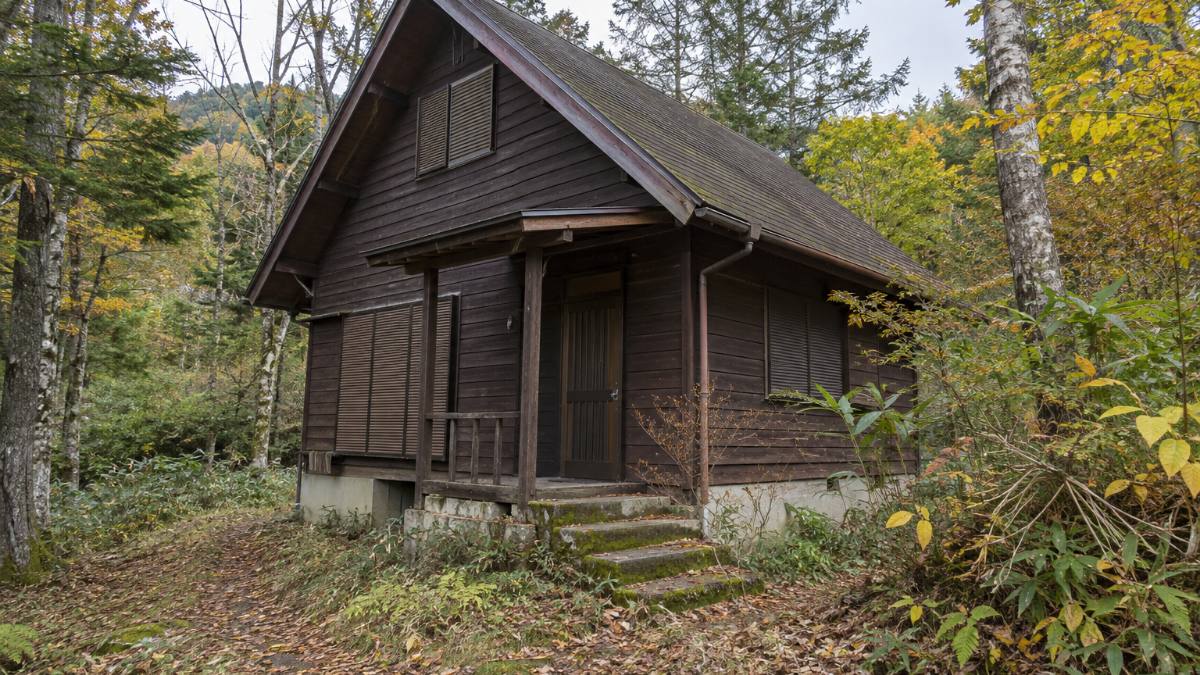
別荘を手放したいのに、建物は古く、管理費だけが毎年出ていく。そんなときは、先に建物の傷みと管理費の契約を確かめてから、売る・買い取ってもらう・解体する・相続放棄するの順に使える道を絞るのが近道です。
この記事では、建物が残っている別荘を処分するときの費用の出どころ、老朽化の扱い、手放し方ごとの条件を整理します。
手放せるのか:売れにくいことと、手放せないことは別です。建物の状態と管理費の契約で、使える道が変わります。
最初にやること:管理会社の規約と、毎年の請求の内訳を確かめる。古い建物は、放置が長いほど自治体の目に留まります。
解体・片付けを先にしない道:解体や片付けをせず、現況のまま引き受けられるかを相談する道があります(買取の条件は、物件ごとに決まります)。
土地だけの別荘地の話は別荘地の土地だけを手放したい、山林や原野を含めた全体像は山林・原野・別荘地を手放したいで扱っています。
全体像の記事では建物つきの場合の要点だけを挙げているので、この記事は建物が建っている別荘に絞り、税・空家法・確認書類・手放し方の比較まで掘り下げます。
別荘を手放したいとき、建物つきなら誰に売れるのか
建物つきの別荘の買い手は、大きく3つに分かれます。誰に買ってもらうか(相手)で、相談する先(窓口)と進め方が変わります。
| 相手(買主になる人) | 窓口(相談する先) | 向いている物件 |
|---|---|---|
| 別荘として使いたい個人(広く探す) | 一般の仲介会社。売却を依頼し、買い手を探してもらう | 建物がそのまま使える、道路や水道が通じている、需要のある別荘地 |
| その別荘地や周辺で探している個人 | 別荘地の地元の仲介会社、別荘地の管理会社の売買部門 | 別荘地の中の区画で、地元に買い手の層がある物件 |
| 買取業者(業者自身が買主) | 業者に直接相談する。仲介は通さない | 建物が古い、荷物が残っている、仲介で長く売れていない物件 |
相場の見当は、同じ別荘地の売り出し情報(成約価格ではないので目安として見る)と、国土交通省の不動産情報ライブラリの取引価格の情報で付けます。仲介で売る価格と買取の価格は別物なので、両方に聞いてから、時間と手取りのどちらを優先するか決めます。
建物つきの別荘は、土地だけの区画より手放しにくい
土地だけの区画と違い、建物があると、持ち主に残る負担が増えます。主なものを整理します。
| 出ていくもの | 中身 | 注意点 |
|---|---|---|
| 固定資産税 | 土地と建物の両方にかかる | 保養のための別荘の敷地は、原則として住宅用地の特例の対象外 |
| 別荘地の管理費 | 管理会社などへ毎年払う | 契約・規約で決まる。使っていなくても請求が続くことが多い |
| 建物の維持 | 雨漏り・傷み・設備の不具合への対応 | 放置すると傷みが広がり、後で費用が膨らみやすい |
| 保険・光熱 | 火災保険、基本料金など | 契約の見直しの余地がある |
固定資産税の特例について、地方税法349条の3の2は、専ら人の居住の用に供する家屋、またはその一部を居住の用に供する家屋の敷地に、課税標準を価格の3分の1とする定めを置いています(200平方メートルまでの部分は6分の1)。
ただし、地方税法施行令52条の11は、この特例の対象から別荘の用に供する部分を除いています。
ここでいう別荘は、施行令52条の11第1項が参照する36条2項の定義のとおり、日常生活の用に供しないものとして総務省令で定める家屋またはその部分のうち、専ら保養の用に供するものです。
そのため、保養のためにときどき使うだけの別荘の敷地は、原則として住宅用地の特例の対象になりません。定住している、二地域居住で生活の拠点として使っているなど、日常生活に使っている実態がある場合に限って、特例の対象になり得ます。
今どちらで課税されているかは、固定資産税の課税明細書で土地の欄を見るか、所在する市町村の課税担当に聞くと分かります(地方税法349条の3の2(e-Gov法令検索)、地方税法施行令(e-Gov法令検索))。
管理費の請求が続くことや、相続した覚えのない請求の扱いは、別荘地の管理費は相続人が払う?と別荘地の管理費を払いたくないにまとめています。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
老朽化した別荘と空家法|別荘ならではの点
使われていない別荘も、空家法の「空家等」に当たる場合があります(2条1項)。
管理不全空家等や特定空家等として勧告を受けると、その敷地は固定資産税の住宅用地の特例から外れます(地方税法349条の3の2第1項のかっこ書きが、空家法13条2項・22条2項の勧告を受けた敷地を除いています)。
仕組みの全体は特定空家に勧告が出た家は売れる?で説明しています。
別荘で違うのは、保養のための別荘の敷地には、もともと住宅用地の特例が付いていないことです。勧告で外れる特例がないため、勧告を理由に土地の税額が上がることはありません。
一方で、指導・勧告・命令といった措置の対象になることは、ふつうの空き家と同じです(空家法13条・22条)。税額が変わらないことと、放置してよいことは別です。
別荘が空家法の対象になるかどうかは、建物の状態と自治体の判断で決まります。別荘だから対象外とも、対象になるとも、一概には言えません。
所在する自治体の空き家担当に、今の状態を一度見てもらうのが近道です。
実際に詰まる点|買い手が見るところと、売主の持ち出し
別荘が売れにくいとき、話が止まる場所はだいたい決まっています。何が揃えば話が進むかを、表に整理します。
| 詰まりやすい点 | 理由 | 何が揃えば話が進むか |
|---|---|---|
| 建物の傷みが分からない | 屋根・外壁・水回りの状態で、買い手が見込む修繕費が変わる | 外観と室内の写真、建築年が分かる書類(登記事項証明書など) |
| 管理費の滞納がある | 滞納分は精算の話になり、買い手が引き継ぎたがらない | 請求書と未払いの内訳、管理会社の規約。規約や管理契約の中で、所有者が変わったときの未払い分の扱い(新しい所有者に引き継がれる定めがあるか)を書いた条項を確かめる |
| 室内に荷物が残っている | 片付けの費用が見えず、見積もりが立たない | 荷物の量が分かる写真 |
| 名義が親のまま | 売る前に相続登記が要る | 戸籍・登記事項証明書 |
| 持ち主の所在・意思が揃わない | 共有や相続人が複数だと、全員の合意が要る | 相続人の一覧、連絡先 |
名義が親のままの別荘は、売る前に登記が必要です。手順は相続登記の義務化と期限に整理しています。
建物つきの別荘で、売る前に確かめておく権利と設備
建物つきの別荘では、土地と建物のほかに、管理会社との契約や設備の状態が売れ方を左右します。土地だけの区画にはない確認点を整理します。
| 確かめること | なぜ必要か | どこで確かめるか |
|---|---|---|
| 温泉の引湯の契約 | 温泉付きの別荘地では、温泉を使う権利が土地・建物とは別の契約になっていることがある。買い手に引き継げるか、引き継ぐときの手続きと費用で話が変わる | 温泉の利用契約書、管理会社の規約 |
| 配管と給湯器の状態 | 寒冷地で冬の水抜きをしていない年があると、配管や給湯器が凍結で傷んでいることがある | 管理会社の巡回記録、通水して確かめる |
当社で確認するのは、建物の状態と築年数、道路や管理費など土地の条件です。調査は当社で行いますので、売主様が業者を探して見積もりを取る必要はありません。別荘や山林のご相談は、ご相談の中でも多くあります。
別荘地を処分するときの費用|手放し方ごとの条件を、先に出る費用で比べる
別荘地の処分にかかる費用は、選ぶ道によって先に出るものが変わります。建物つきの別荘で使える道は、主に次の5つです。
| 道 | 先に出る費用 | 使えない・難しい場面 |
|---|---|---|
| 仲介で売る | 仲介手数料、必要な登記の費用など | 築古で買い手が付かない、立地が不便 |
| 買取を相談する | 条件によっては、成立しない場合もある | 引き受け不可の物件、希望額との開き |
| 建物を解体して土地にする | 解体費、残置物の撤去 | 費用を先に出せない。更地後も売れるとは限らない |
| 相続放棄 | 手続きの費用 | 自己のために相続の開始があったことを知った時から3か月以内。別荘だけは選べない |
| 相続土地国庫帰属 | 審査手数料・負担金 | 建物があると申請できない |
解体と残置物の撤去にいくらかかるかは、建物ごとに大きく違うため、ここでは金額を挙げません。見当を付けるときは、まず建物の構造(木造・鉄骨造・鉄筋コンクリート造など)と延床面積を、登記事項証明書や固定資産税の課税明細書で確かめます。
そのうえで、解体業者の見積もりでは次の項目が入っているかを確かめると、後から費用が増えにくくなります。
- 建物本体の解体(構造と延床面積に応じた金額になっているか)
- 室内に残った家具・家電などの撤去と処分
- 浄化槽、物置、ウッドデッキ、塀、庭木など、建物以外のものの撤去
- 重機やトラックが入れる道があるか、手作業や小型車での搬出になるか
- 石綿(アスベスト)の事前調査の費用と、見つかった場合の扱い
- 整地の仕上げ方と、地中から何か出てきた場合の扱い
見積もりは複数の業者から取り、項目ごとに並べて比べるのが確かです。
相続土地国庫帰属制度は、相続などで取得した土地の所有権を国に帰属させる制度で、審査手数料は土地1筆あたり14,000円で、承認されたときは、国有地の種目ごとに管理に要する10年分の標準的な費用の額を考慮して算定した負担金を納めます(法務省 相続土地国庫帰属制度の概要)。
ただし、建物の存する土地は申請できません(相続土地国庫帰属法2条3項1号)。別荘でこの制度を使うなら、先に建物を取り壊す必要があり、その費用は自分で出すことになります。
相続放棄は、自己のために相続の開始があったことを知った時から3か月以内に行います(民法915条1項)。この期間は、利害関係人などの請求により家庭裁判所で伸ばせる場合があります(同項ただし書き)。
相続した財産のうち別荘だけを放棄することはできず、ほかの財産も含めて全部を受け継がない選択です。放棄した人は初めから相続人でなかったものとみなされます(民法939条)。
ただし、放棄の時に建物を現に占有していると、次の管理者に引き渡すまで保存の義務が残ります(民法940条)。詳しくは相続放棄しても管理義務は残る?を参照してください(民法(e-Gov法令検索))。
寄付については、いらない土地は自治体に寄付できる?にあるとおり、受け付けない例が多くあります。建物つきでは、さらに難しくなります。
次にやることの順番
- 管理会社の規約と、直近の管理費の請求書を手元に集める
- 固定資産税の納税通知書で、土地と建物の評価額を確かめる
- 外観・室内・荷物の写真を、状態が分かる形で撮る
- 登記簿で名義を確かめ、親のままなら相続登記を進める
- 自治体の空き家担当に、今の建物の状態を伝え、対象になり得るかを聞く
どの道を選ぶにしても、先に出る費用を見積もる前に、上の5つが揃っていると話が早く進みます。税務や法務の判断は、税理士・司法書士・弁護士にご確認ください。
別荘を手放したいなら、解体や片付けの前に相談する
解体費を先に出せない、遠方で管理に行けない、荷物の片付けまで手が回らない。こうした事情で動けない方は少なくありません。
その場合は、建物の解体も片付けもせずに、現況のまま相談する道があります。調査は当社で行い、建物の状態や管理費の状況から、引き受けられるかを個別に判断します。希望額との開きや、お引き受けへのご同意が得られない場合など、成立しないこともあります。
遠方でも、現地にお越しいただかずに契約から決済まで進められます。ご相談への返事は翌営業日までにお返しします。
出典
- 空家等対策の推進に関する特別措置法(e-Gov法令検索)
- 地方税法(e-Gov法令検索)349条の3の2
- 地方税法施行令(e-Gov法令検索)36条・52条の11
- 相続土地国庫帰属法(e-Gov法令検索)
- 民法(e-Gov法令検索)915条・939条・940条
- 法務省 相続土地国庫帰属制度の概要
- 国土交通省 不動産情報ライブラリ
よくある質問
使わなくなった別荘は、売れなくても手放せますか。
売れない場合でも、道が全部閉じるわけではありません。買取を相談する、建物を解体して土地だけにする、相続で取得したなら相続放棄を検討する、といった選択肢があります。ただし、どれも先に出る費用と条件が違います。
建物が残っている間は、相続土地国庫帰属制度は使えません。
別荘の処分には、いくらくらいかかりますか。
金額は建物の大きさ、構造、立地、管理会社との契約内容で大きく変わるため、一律には言えません。費用が出る場面は、解体、残置物の片付け、管理費の滞納分の精算、売却時の仲介手数料などです。まず、どの費用が自分の場合に出るのかを項目で洗い出すのが先です。
別荘の管理費は、売らないかぎり払い続けるのですか。
別荘地の管理費は、法律で一律に決まるものではなく、管理会社などとの契約や規約で決まります。持ち主であるあいだは請求が続くのが一般的ですが、契約の内容によって扱いは異なります。管理契約の解約や滞納の扱いは、別の記事で整理しています。
管理会社の規約を確認してください。
別荘を相続放棄すると、建物の管理はどうなりますか。
相続放棄は、別荘だけを選んで放棄することはできず、相続全体について行うものです。期限は、自己のために相続の開始があったことを知った時から3か月以内です(民法915条1項)。
放棄した人は初めから相続人でなかったものとみなされます(民法939条)。ただし、放棄の時に建物を現に占有している場合は、次の管理者に引き渡すまで、自分の財産と同じ注意で保存する義務が残ります(民法940条)。
建物つきの別荘を、現況のまま買い取ってもらえますか。
建物の老朽化だけで可否を決めることはありません。建物の状態と築年数、道路や上下水道などの条件、管理費の状況、土地の条件を確認し、個別に判断します。解体や片付けを先にしていただく必要はありません。
希望額との開きや、お引き受けへのご同意が得られない場合など、成立しないこともあります。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第0006708号
このような物件のご相談は、山林・原野・別荘地の買取・売却相談のページへ。
使っていない山林・原野・別荘地を、手放せるか
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量を、先に済ませていただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。
資料が手元になくても、物件の所在地さえ分かればお答えできます。
現地に行ったことがなくても、地番か所在地が分かれば当社で調べます。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8








