離婚のときに共有名義の家をどうするかは、売る・どちらかが住み続ける・共有のまま置くの3つに分かれます。最も避けたいのが3つ目です。そして住宅ローンが残っていると、話は名義だけで終わりません。この記事では、それぞれの選択と、決めておくべきことを整理します。
3つの道
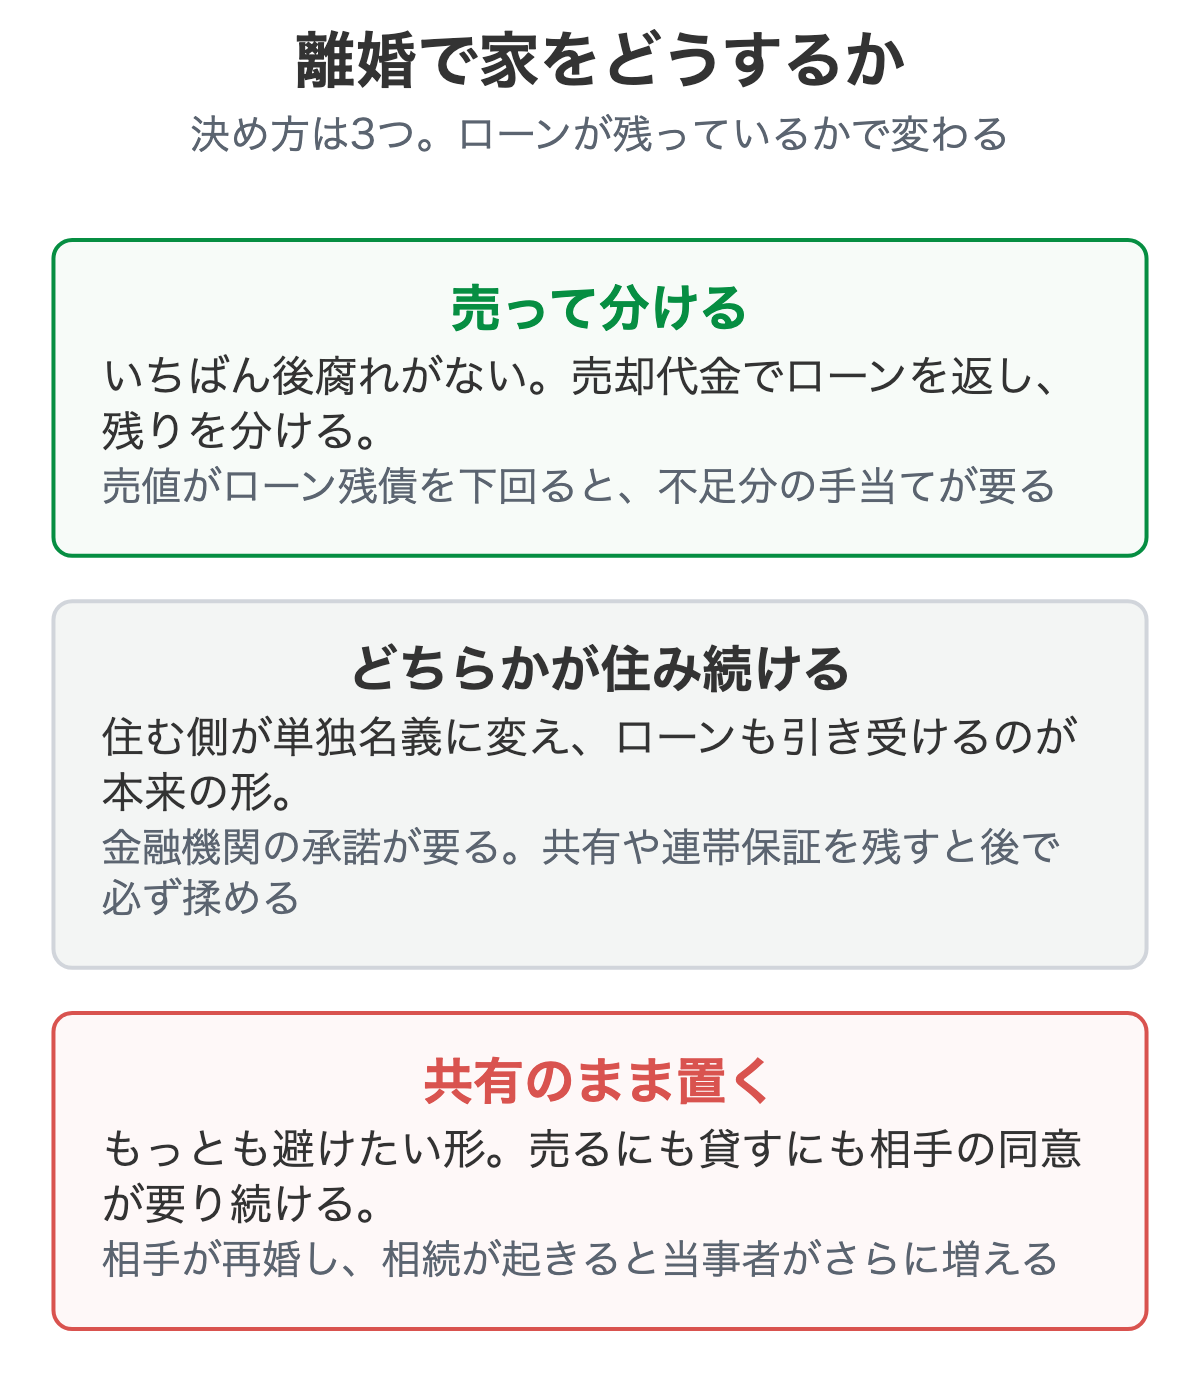
| 内容 | 向いている場合 | |
|---|---|---|
| 売って分ける | 売却代金でローンを返し、残りを分ける | 最も後腐れがない |
| どちらかが住み続ける | 住む側の単独名義に変え、ローンも引き受ける | 子どもの学校など、動かせない事情がある |
| 共有のまま置く | 何も決めない | 避けてください |
共有のまま置くと、何が起きるか
- 売るにも貸すにも、相手の同意が要り続ける
- 連絡が取れなくなると、何もできなくなる
- 相手が再婚すれば、その配偶者が将来の相続人になる
- 相手が亡くなれば、その相続人が新たな共有者になる(当事者が増える)
- 固定資産税の負担や修繕の費用で、その都度もめる
離婚のときに整理しておくのが、最も負担が軽く済みます。時間が経つほど当事者が増え、話がまとまらなくなります。共有物分割請求まで進むと、時間も費用もかかります。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
ローンが残っている場合
名義とローンは別の話です。ここを混同すると、後で必ず問題になります。
名義だけ変えて、ローンの契約はそのまま——は原則として認められません。
住宅ローンは「その人が住む」ことを前提に貸されているためです。
単独名義に変えるには、金融機関の承諾が要ります。
そして、連帯保証・連帯債務はもっと重要です。
離婚の合意書に「相手が払う」と書いても、金融機関に対しては主張できません。相手が滞納すれば、請求は自分に来ます。金融機関の同意なしに、連帯保証人から外れることはできません。
売値が残債を下回るとき
- 不足分を自己資金で補う
- 金融機関と協議し、抵当権を外してもらう(任意売却)
どちらも金融機関との調整が必要です。滞納が始まってから動くと、選べる手が減ります。早い段階で相談してください。抵当権の扱いは抵当権が付いたまま相続した家にも共通する話です。
決めておくこと
離婚の話し合いで、不動産について次を決めて書面に残してください。
- 誰の名義にするか(または売るか)
- ローンを誰が払うか、そして金融機関の承諾を取れるか
- 連帯保証・連帯債務をどうするか(外せるのか、残るのか)
- 住み続ける場合、いつまで住むのか(子どもの卒業まで、など)
- 固定資産税・修繕費を誰が負担するか
- 将来売る場合、代金をどう分けるか
3を曖昧にしないでください。ここが後から最も揉めます。
相手と話せないとき
自分の持分だけを手放すという方法があります。持分の処分に相手の同意は要りません。
ただし、共有関係そのものは残り、価格も持分割合どおりにはなりません(共有持分の買取価格)。まず全体で売る話ができないかを検討してから、最後の手段として考えてください。
当社は共有名義の不動産のご相談を受けています。相手方と直接やり取りしていただく必要はありません。ただし持分の割合やローンの状況によってお引き受けできないことがあります。まず所在地と、名義とローンの状況をお知らせください。
全体像は共有持分・借地・底地の買取相談にまとめています。
よくある質問
共有名義のまま離婚してもいいですか。
おすすめしません。売るにも貸すにも相手の同意が要り続け、連絡が取れなくなると何もできなくなります。相手が再婚したり亡くなったりすれば、その相続人が新たな共有者になり、当事者がさらに増えます。離婚のときに整理しておくのが最も負担が軽く済みます。
住み続けるほうの単独名義にできますか。
できますが、住宅ローンが残っている場合は金融機関の承諾が必要です。名義だけ変えてローンの契約はそのまま、ということは原則として認められません。承諾が得られない場合、借り換えができるかを検討することになります。
連帯保証人から外れられますか。
金融機関の同意なしには外れられません。離婚の合意書で「相手が払う」と決めても、金融機関に対しては主張できないためです。相手が滞納すれば請求は自分に来ます。連帯保証や連帯債務を残したまま離婚するのは、最も避けたい形です。
売値がローン残債を下回る場合はどうなりますか。
不足分を自己資金で補うか、金融機関と協議して抵当権を外してもらう任意売却の形を取ることになります。どちらも金融機関との調整が必要なので、早い段階で相談してください。滞納が始まってから動くと、選べる手が減ります。
相手と連絡を取りたくありません。
自分の持分だけを手放すという方法があります。持分の処分に相手の同意は要りません。ただし共有関係そのものは残り、価格も持分割合どおりにはなりません。まず全体で売る話ができないかを検討してから、最後の手段として考えてください。
この記事の監修者
訳あり不動産の売却でお困りなら
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量の費用を、先にご負担いただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。資料が手元になくても、物件の所在地さえ分かればお答えできます。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8