買主への引き渡しが済んで、ほっとしたところで「確定申告は要るのだろうか」と手が止まる。空き家の売却で確定申告が要るのは、利益が出たときと、税金の特例を使うときです。
相続した実家なら、親が買った値段の資料が出てこない、市区町村の確認書が取れていない、といった所でもつまずきます。まだ買い手が付いていない方は、後半の「売れていない家には、申告も控除もない」から読んでください。
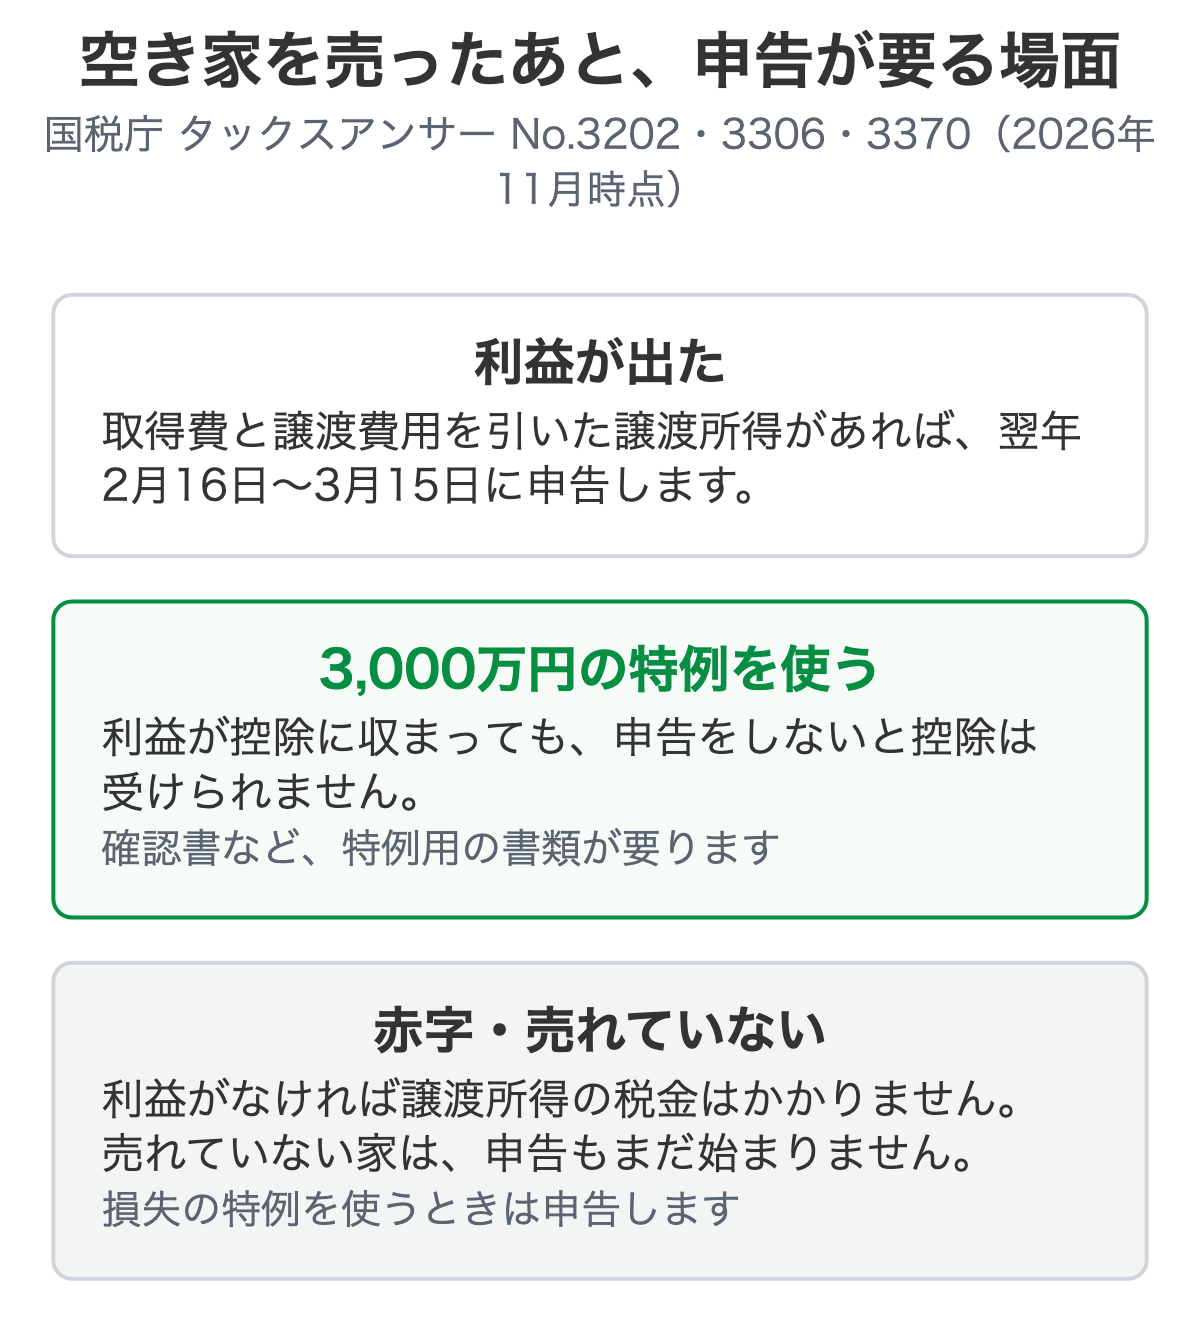
空き家の確定申告は、利益が出たときに要る
譲渡所得(売って得た利益)は、売った価額から取得費と譲渡費用を引いて求めます。取得費は購入代金などで、建物は年数に応じた減価償却費相当額を引きます。
譲渡費用は、仲介手数料や測量費のように売るために直接かかったお金です(国税庁 タックスアンサーNo.3202、2026年11月時点)。
引いた結果がマイナスなら、譲渡所得の税金はかかりません。
申告が要る例外は、損失を給与などの所得から引く特例を使うときです。特例には、マイホームを買い換えた場合(国税庁 No.3370)と、住宅ローンの残高を下回る価額で売った場合(国税庁 No.3390)があります。
どちらも売る人自身が住んでいた家が対象で、売った年の1月1日で所有期間が5年を超えるなどの条件が付きます。自分が住んだことのない親の家は、この形に当たりません。
| 売ったあとの状況 | 申告 | 揃えるもの |
|---|---|---|
| 利益が出て、特例も使わない | 申告して納税 | 取得費・譲渡費用の領収書や契約書 |
| 利益はあるが、3,000万円の控除を使う | 控除を受けるには申告が必要 | 特例の書類 |
| 利益が出ない(取得費と譲渡費用のほうが大きい) | 譲渡所得の税金はかからない。損失の特例を使うときは申告 | 売買契約書、取得時の資料 |
取得費が分からない親の家
相続した実家は、親が買った値段も、建てた年の費用も分からないことが珍しくありません。
取得費が分からないとき、または実際の取得費が売った価額の5パーセントより少ないときは、売った価額の5パーセントを取得費にできます。これを概算取得費といいます(国税庁 No.3202)。
説明用の仮の数字で試します。売った価額500万円、譲渡費用30万円の家なら、5パーセントの取得費は25万円で、利益は445万円です。資料が出てきて取得費が300万円と分かれば、利益は170万円まで下がります。
5パーセントで計算する前に、親の家の中を探す価値はあります。売買契約書が見つからなくても、通帳の記録、住宅ローンの返済表、購入時の登記費用や仲介手数料の領収書が手がかりになります。
認められるかは個別の判断で、探し方の続きは相続した不動産を売ったときの税金に書きました。
申告書を作って出すまで
申告書は、国税庁ホームページの「確定申告書等作成コーナー」で、画面の案内に沿って金額を入れれば自宅で作れます。土地や建物の譲渡所得があるときは、申告書第三表(分離課税用)を使います(国税庁 タックスアンサーNo.2020)。
作ったデータはe-Taxで送るか、印刷して所轄の税務署へ郵送などで出します(国税庁 タックスアンサーNo.2024)。申告の期間は原則として翌年の2月16日から3月15日で、納付の期限も3月15日です。
会社員の方も、年末調整では終わりません。給与を1か所から受けて全部が源泉徴収の対象の人でも、給与と退職所得以外の所得の合計が20万円を超えれば申告が要ります(国税庁 タックスアンサーNo.1900)。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
税金は、持っていた年数で変わる
土地や建物を売った利益にかかる税金は、持っていた期間で長期と短期に分かれます。売った年の1月1日に所有期間が5年を超えていれば長期、5年以下なら短期です。
相続や贈与で受け継いだ家は、原則として亡くなった方や贈与した方が取得した日から数えます。つまり、相続して半年の実家でも、親が長く持っていれば長期になるのが基本です(国税庁 No.3202)。
長期の税率は、所得税が課税長期譲渡所得金額の15パーセント、住民税が5パーセントです(国税庁 タックスアンサーNo.3208)。
短期は、所得税が課税短期譲渡所得金額の30パーセント、住民税が9パーセントです(国税庁 タックスアンサーNo.3211)。どちらも所得税には、基準所得税額の2.1パーセントの復興特別所得税が加わります。
空き家の特例を使うなら、利益が控除に収まっても申告する
相続した空き家には、譲渡所得から最高3,000万円を引ける特例があります。利益が控除に収まる場合でも、書類を添えて確定申告をしないと受けられません。
国税庁によれば、平成28年4月1日から令和9年12月31日までに売った場合が対象です。令和6年1月1日以後の譲渡で、相続人が3人以上いるときの上限は2,000万円です(国税庁 タックスアンサーNo.3306、2026年11月時点)。
申告の前に照らす主な要件は、次のとおりです。
- 昭和56年5月31日以前の建築で、区分所有建物の登記がなく、相続開始の直前に亡くなった方以外が住んでいなかった家
- 相続の時から売る時まで、事業・貸付・居住に使っていない
- 売る時に耐震基準に適合しているか、家屋を取り壊して敷地を売る(令和6年1月1日以後の譲渡は、売った翌年の2月15日までに耐震改修や取壊しをする形も対象)
- 売却代金が1億円以下
- 相続開始から3年を経過する日の属する年の12月31日までに売る
親子や夫婦など特別の関係がある人への売却は対象外です。老人ホームに入っていた場合など、例外もあります。
相続税がかかった方は、相続税額の一定額を取得費に足せる特例(国税庁 No.3267)も候補に上がります。同じ家と敷地でこちらを受けると空き家の特例は使えないので、どちらにするかを決めてから申告書を作ります(国税庁 No.3306)。
条件の外れやすい所は、空き家の3000万円控除の落とし穴にまとめました。施設に入った親の家なら、施設入所で空いた実家の3年が近い話です。
申告しないとどうなる
期限を過ぎたと気づいたら、その時点でできるだけ早く申告します。期限後申告の扱いになり、申告書を出した日がその税金の納期限です。
無申告加算税は、税務署の調査の事前通知の前に自分から申告した場合で、納める税金の5パーセントです。通知のあとは10パーセントから、調査のあとや税務署の決定を受けたあとは15パーセントからに上がります。
納付の日までの延滞税も併せて納めます(国税庁 No.2024、2026年11月時点)。
法定申告期限から1か月以内に自主的に申告し、期限内に申告する意思があったと認められるとき(納める税金の全額を法定納期限までに納めているなど)は、無申告加算税がかかりません。
空き家の特例を使うつもりだった方は、期限後の申告で特例を受けられるかも問題になります。
租税特別措置法35条は、特例を受ける旨を書いて書類を添えた確定申告書があることを条件にしています。一方で、申告書の提出や記載・添付がなくても、やむを得ない事情があると税務署長が認め、必要な書類を出したときは適用できる、とも定めています。
どんな事情がこれに当たるかまでは条文に書かれていないので、書類を持って税務署か税理士に当たってください。
申告で揃える書類
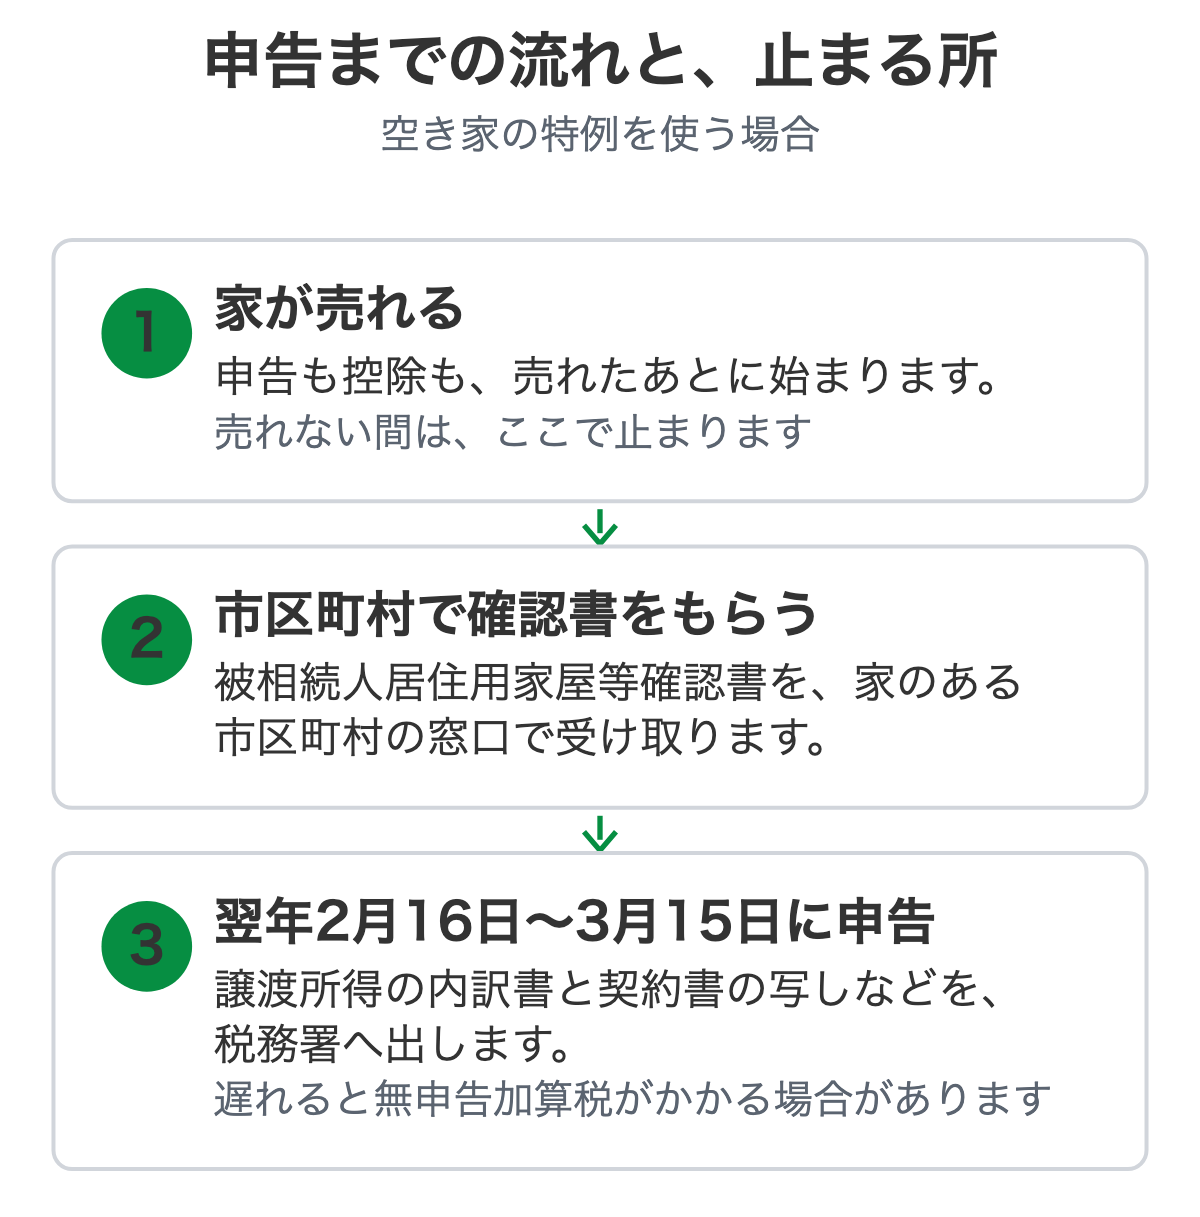
空き家の特例を使うときの書類は、譲渡所得の内訳書、相続や建築時期が分かる登記事項証明書など、被相続人居住用家屋等確認書、売買契約書の写しが中心です。売り方によって、耐震基準に合うことの証明書や取壊しを示す書類が加わります(国税庁 No.3306)。
確認書でつまずく所
確認書は、家のある市区町村に申請して受け取ります。様式、必要書類、交付までの日数は自治体ごとに違います。
止まりやすいのは、電気やガスをいつ止めたかが分かる資料です。止めたのが何年も前だと、当時の明細や引き落としの通帳まで遡ることになります(遠方の実家の売却)。売買の前から窓口に必要書類を聞いておくと、3月15日までの日が読めます。
現況のまま売って、売った翌年の2月15日までに耐震改修や取壊しをする形では、工事は買主側で行うことになります。特例を使うつもりなら、契約の前に相手へ伝えてください。
申告には、取壊しなら登記事項証明書など、耐震改修なら耐震基準適合証明書などが要ります(国税庁 No.3306)。工事をするのは買主なので、完了の期限とあわせて、その書類をいつ受け取るかも契約で決めます。
2月15日までに工事が済んでも、3月15日に書類が手元になければ申告書に添えられません。
相続登記が済んでいない家は、書類より手前で引っかかります。順番は相続登記していない家の売り方、義務化の期限は相続登記の義務化にあります。
売れていない家には、申告も控除もない
確定申告は、家が売れてから始まる話です。すでに売った方は、ここまでで足ります。
まだ買い手が付いていない方には、もう1つ見ておきたい日付があります。特例の期限(相続開始から3年を経過する日の属する年の12月31日)です。売れないまま年を重ねて、この日に間に合わなければ、3,000万円の控除は使えません。
できることは2つです。仲介を続けながら特例の期限を控えておくことと、仲介以外の引き受け先を当たることです。仲介に出して売れなかった家のその後は、1年以上売れない家はどうなるかで整理しています。
売れないままの実家は、今のままで相談できます
茨城県鉾田市の事例は、建物が未登記で、固定資産税の台帳では「物置」として課税されていた平成前半築の家です。「登記してから」と言われやすい家を、整えずにそのまま取り扱いました(鉾田市の買取事例)。
他で断られた物件も、引き受けられる場合があります。片付けや解体、登記の整備を済ませる前でも、現況のまま手放す道はあります。
ご相談では、建物の状態と築年数、家財が残っているか、名義と相続登記、前の道路との接し方を聞きます(相続した空き家の買取相談)。引き受けられるかは物件ごとに判断し、税額や特例の可否は当社では判断できないので、税務署か税理士の領分になります。
返事は翌営業日までにお返しします。実家の所在地と、いまの建物の様子が分かる写真があれば足ります。
よくある質問
空き家を売ったのに申告していません。どうなりますか。
期限を過ぎても申告はできるので、気づいた時点でできるだけ早く出してください。調査の事前通知の前に自分から申告した場合、無申告加算税は納める税金の5パーセントで、納付の日までの延滞税も併せて納めます(2026年11月時点)。
売ったら赤字でした。それでも申告は要りますか。
利益が出ていなければ、譲渡所得の税金はかかりません。申告が要るのは、損失を給与などの所得から引く特例を使うときです。この特例は売る人自身が住んでいた家が対象なので、住んだことのない親の家は当たりません。
そもそも売れない空き家です。申告の前に何をすればいいですか。
売れていない家に、譲渡所得の申告はまだありません。片付けや解体をする前に、そのままの状態で、所在地と建物の様子を送ってください。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第0006708号
地域ごとの事情は、鉾田市の空き家の手放し方のページにまとめています。
訳あり不動産の売却でお困りなら
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量を、先に済ませていただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。
資料が手元になくても、物件の所在地さえ分かればお答えできます。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8