
特定空家等として市町村から勧告を受けても、家を売ることはできます。ただし、勧告を受けると固定資産税の住宅用地の特例が外れ、放置すれば命令・代執行へ進みます。この記事では、特定空家に勧告が出た後の売却について、何が変わるのか、売るときに何を伝えるのか、費用を先に出せないときの手放し方を、条文とガイドラインに沿って整理します。
自治体から「勧告書」が届くと、多くの方が「もう売れないのでは」「解体しなければ手放せないのでは」と考えます。実際には、勧告の段階で選べる道はまだ残っています。期限と、勧告書に書かれた措置の中身を確かめることが、最初の一手です。
売れるか:勧告が出ていても、売却を禁じる規定は空家法にも地方税法にも見当たりません。
最初にやること:勧告書の措置の内容と期限、建物と土地の名義を確かめる。
費用:解体や修繕を先に済ませず、現況のまま相談する道があります(引き受けは物件ごとの判断です)。
勧告は、特定空家の手続きのどこにあたるのか
特定空家等とは、そのまま放置すれば倒壊等著しく保安上危険となるおそれのある状態、著しく衛生上有害となるおそれのある状態、適切な管理が行われていないことにより著しく景観を損なっている状態、その他周辺の生活環境の保全を図るために放置することが不適切な状態にあると認められる空家等のことです(空家等対策の推進に関する特別措置法[空家法]第2条第2項)。
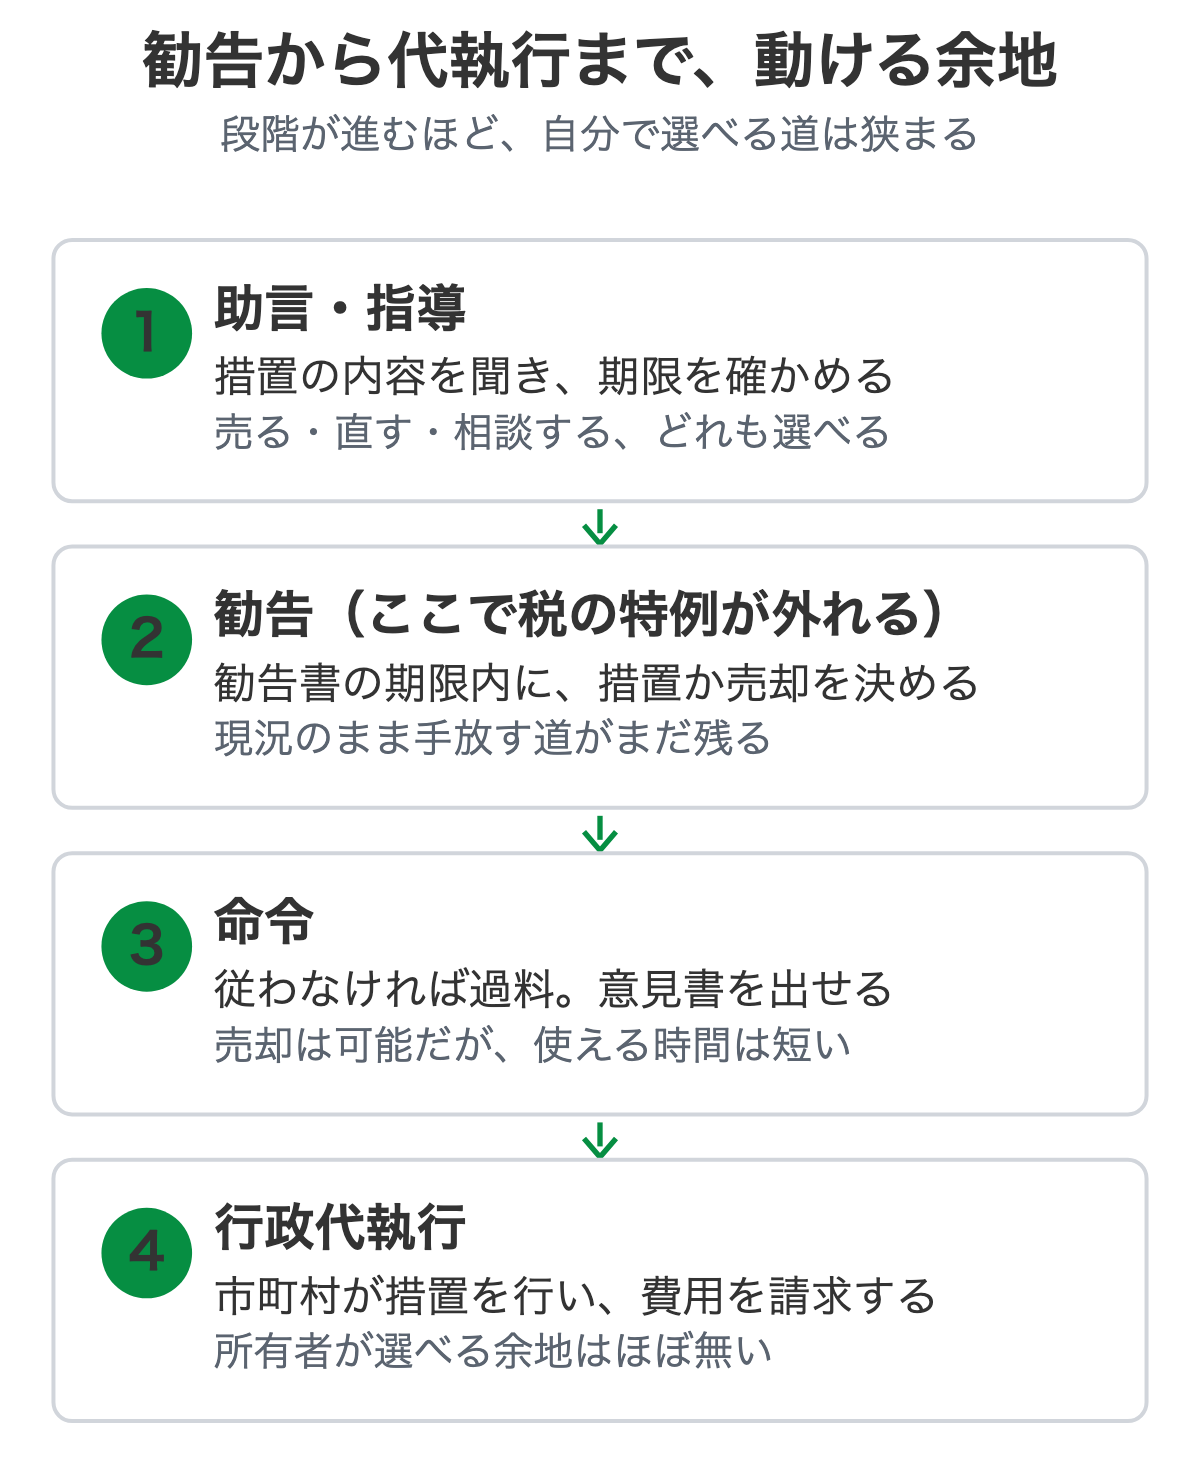
指定というより、市町村長が「この状態にある」と認めて、段階的に措置を求めていく仕組みです。助言・指導(22条1項)、勧告(同条2項)、命令(同条3項)、行政代執行(同条9項)の順に進み、勧告はその2段階目です。命令に違反すると50万円以下の過料の対象です(30条1項)。段階ごとの違いと、手前で止める方法は、空き家を放置したときのリスクにまとめています。
出典:空家等対策の推進に関する特別措置法(e-Gov法令検索)
2023年12月13日施行の改正で、特定空家等の手前に管理不全空家等が加わり、指導・勧告ができるようになりました(13条)。勧告まで受けた場合は、後で見る固定資産税の扱いも同じです。この記事は、勧告が出た後の話です。
勧告で変わる最大のこと:固定資産税の特例が外れる
住宅が建っている土地には、固定資産税の住宅用地の特例があります。課税標準が、一般の住宅用地で3分の1、200平方メートル以下の小規模住宅用地の部分で6分の1になるものです。
勧告を受けると、この特例の対象から外れます。地方税法349条の3の2第1項が、特例の対象となる住宅用地から「同法第22条第2項の規定により所有者等に対し勧告がされた(中略)特定空家等の敷地の用に供されている土地」を除いているためです(地方税法(e-Gov法令検索))。
特例から外れた土地は、住宅用地以外の宅地(商業地等)と同じ扱いになり、負担調整措置によって課税標準が評価額の60〜70%に向けて段階的に引き上げられます(総務省「宅地等の負担調整措置」)。特例と負担調整の一般的な仕組みは空き家を放置したときのリスクにまとめているので、ここでは勧告で何倍になるかと、いつから税額に表れるかに絞ります。
| 状態 | 課税標準 |
|---|---|
| 特例が使える(200平方メートル以下の部分) | 評価額の6分の1 |
| 特例が使える(それを超える部分) | 評価額の3分の1 |
| 勧告を受けて特例から外れる | 60%に届くまでは毎年「前年度の額+評価額の5%」で上がり、60〜70%の間は据え置き(上限70%) |
課税標準で比べると、評価額の60〜70%に落ち着いた場合、200平方メートル以下の部分で特例時の約3.6〜4.2倍(60〜70%÷6分の1)、それを超える部分で約1.8〜2.1倍(60〜70%÷3分の1)です。段階的に上がるとはいえ、60%に届くまでは毎年の引き上げが続きます。実際の税額は評価額や前年度の課税標準額で変わるので、市区町村の税務の窓口で、自分の土地の見込みを確かめてください。
特例が外れるのは、勧告が出たときからです。国土交通省のガイドラインは、勧告の際にこの除外も併せて所有者に示すべきだとしています。勧告書の本文を読み飛ばさないでください。
ただし、税額に表れる時期には注意が要ります。固定資産税の賦課期日は1月1日で(地方税法359条)、その年度の税はこの日の状態で決まります。そのため、年の途中で勧告を受けた場合、税額に表れるのは翌年度分からです。ガイドラインは、勧告の後に建物と土地の両方の所有者が変わると勧告の効力は失われ、その有無は住宅用地特例の適用に影響するとしています。売ると決めているなら、次の1月1日より前に建物と土地をまとめて引き渡せるかが目安の一つです。売却後の扱いは家屋の状態にもよるため、税務の窓口で確かめてください。
特例が戻る道もあります。ガイドラインでは、必要な措置が講じられて特定空家等でなくなったとき、市町村は勧告を撤回し、税務部局に連絡することが必要とされています。
ただし、措置をしても特例が戻らない場合があります。ガイドラインは、構造上住宅と認められない家屋や、使用の見込みがなく取壊しを予定している家屋、居住に必要な管理を怠っていて今後人が住む見込みがないと認められる家屋は、管理不全空家等や特定空家等に該当するか否かにかかわらず本来「住宅」に当たらず、その敷地にはそもそも住宅用地特例が適用されないとしています(第1章2(1)ハ※1)。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
勧告が出た家を、売ることはできるのか
勧告が出ていても、売却を禁じる規定は、空家法にも地方税法にも見当たりません。売る前提で考えて差し支えありません。問題は、売るときに何が起きるかです。
国土交通省のガイドラインには、売却と勧告の関係が書かれています。
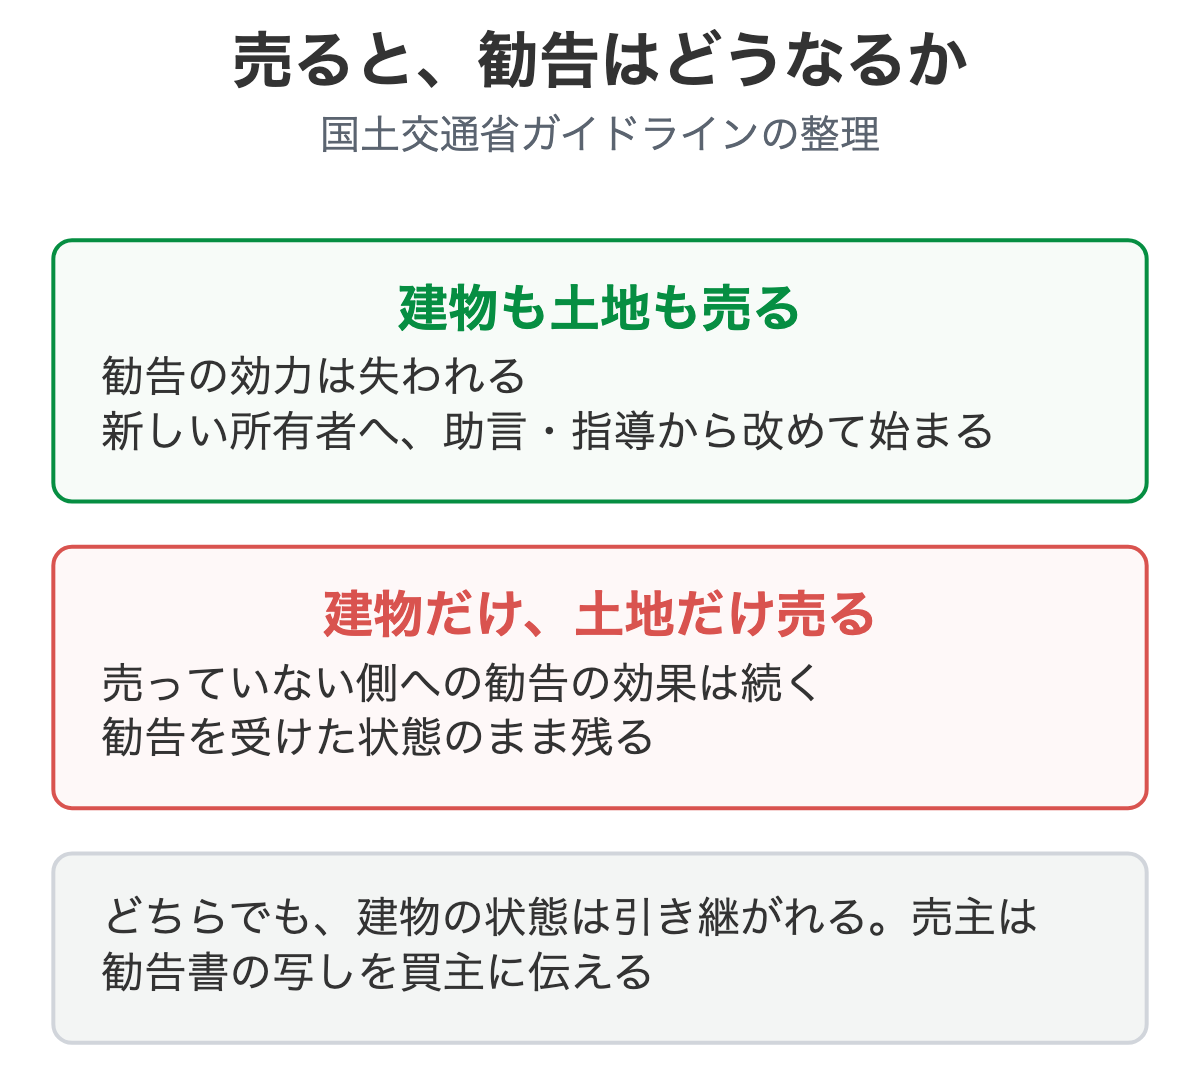
- 勧告を受けた後、建物とその敷地のどちらも所有者が変わると、勧告の効力は失われる
- その場合、市町村長は新しい所有者に、助言・指導から改めて行う必要がある
- 建物だけ、または土地だけを売ると、売っていない側の所有者への勧告の効果は続く
読み取れるのは、勧告は「人」についたもので、売れば元の所有者の手を離れるということです。ただし、売れば措置が不要になるわけではなく、新しい所有者は、建物の状態を引き継いで同じ手続きに入ります。これが、買主が慎重になる理由です。
さらにガイドライン(第1章2(2)ロ)は、新しい所有者が、取得の際に勧告や命令が出ていたことを知っていて措置を取り得る状態にあった場合、市町村は元の所有者に付けていたものより短い猶予期限を付けることも考えられる、としています。手続きは助言・指導からやり直しになりますが、時間の余裕まで元どおりになるとは限りません。そのため現況のまま買う側は、勧告書に書かれた措置の内容(全部の除却か、一部の修繕か)、その費用と工事にかかる期間、短い期限でも対応できるかを見たうえで判断することになります。
売主が気をつけたいのは、勧告の事実を黙って売らないことです。民法572条は、売主が責任を負わない特約をしても、知りながら告げなかった事実については責任を免れないと定めています(民法(e-Gov法令検索))。勧告書の写しを見せて、状態と措置の内容を伝える前提で動きます。
勧告の段階で売ると決めたなら、先に確認するのは3つです。
①勧告書の措置の内容と期限 ②建物と土地の名義が同じ人か ③売ったあとの扱いを担当課に聞く
命令・代執行まで進むと、何が起きるか
勧告に従わないままだと、市町村長は措置を命令でき(22条3項)、違反すれば50万円以下の過料(30条1項)です。命じた措置が履行されなければ行政代執行になり、市町村が除却などを行って、かかった費用を国税滞納処分の例で徴収できます(行政代執行法5条・6条、e-Gov)。
大切なのは、勧告の段階はまだ期限内に自分で選べるということです。命令が出てからでも売れますが、期限が迫るほど売却に使える時間は減ります。また、命令をした場合、市町村長は標識の設置などの方法でその旨を公示しなければならないとされています(空家法22条13項)。所有者はこの標識の設置を拒むことができません(同条14項)。
勧告後の3つの道を比べる
| 道 | 先に出る費用 | 期限との相性 | 向いているのは |
|---|---|---|---|
| 措置を自分で行ってから売る | 除却や修繕の費用が先に出る | 工事期間が要る | 費用が出せて、時間にも余裕がある |
| 措置をせず、現況のまま売る | 先に出る工事費は無い | 売却の成立まで期限との勝負 | 費用が出せない、遠方で動けない |
| 売らず、そのままにする | なし(ただし税が重くなる) | 命令・過料・代執行に進む | 期限が来る前に動くほうがよい |
措置を自分で行うと、特定空家等でなくなれば特例が戻る可能性があります。一方で、解体や修繕の費用を先に出せない方が、現実には多くいます。そのときは、現況のまま売る道が残ります。買主の側は、措置の費用と手間を見たうえで判断します。
手残りの比べ方(仮の数字の例)
次の数字は、考え方を示すための仮の例で、実際の金額ではありません。
| 解体してから売る | 現況のまま売る | |
|---|---|---|
| 土地として売れる額(仮) | 300万円 | 200万円 |
| 解体費(仮) | ▲150万円 | 0円 |
| 手残り(諸費用・税を除く) | 150万円 | 200万円 |
| 売却までの期間 | 工事の分だけ長くなる | 短い |
「売らず、そのままにする」道と比べるなら、税の増え方も並べてください。仮に、200平方メートル以下の土地で、特例が使えていたときの土地の固定資産税が年2万円だったとします。勧告で特例が外れ、課税標準が評価額の60〜70%に落ち着くと、上で見た約3.6〜4.2倍で年約7.2万〜8.4万円になる計算です(税率が同じ前提の仮の例。都市計画税と建物の分は含めず、60%に届くまでは毎年段階的に上がります)。
解体費が大きいと、解体してから売るほうが手残りが少なくなることがあります。土地の条件がよく解体後に高く売れるなら逆です。解体の見積もりと、現況での売却額の目安を並べて比べてください。解体後の税については空き家を解体したあとの固定資産税も参考になります。
売るまでに、実際に詰まる点と確かめる順番
勧告後の売却で話が止まりやすいのは、制度よりも手元の事情です。
- 建物と土地の名義が別人で、片方しか売れない(この場合、売っていない側への勧告の効果は続きます)
- 名義が故人のままになっていて、相続登記が先に要る
- 相続人や共有者の意見がそろわない
- 勧告書の期限までに、売買の成立が間に合うか読めない
担当課の対応や猶予の考え方は、自治体ごとに運用が異なります。人づてに聞いた事例を当てはめず、市区町村の窓口で事実を整理して確認してください。遠方にお住まいなら、電話や書面で対応してもらえるかを最初に聞いておくと動きやすくなります。
- 勧告書を読み、「何を・いつまでに」を書き出す
- 登記簿で、建物と土地の名義を確かめる(故人のままなら相続登記の要否も)
- 市町村の空き家担当課に、措置の見込みと売却した場合の扱いを聞く
- 税務の窓口で、特例が外れた場合の税額の見込みを聞く
- 売るなら勧告書の写しを揃え、買主に伝えられる状態にする
相続の手続きと管理義務は、相続放棄と不動産の管理義務、地方・田舎の空き家が売れない理由も合わせて参照してください。
特定空家になった家を、そのまま手放すという選択
勧告の期限が迫っていて、解体や修繕の費用を先に出すのが難しい。そういう方は、家をそのままの状態で手放せるかどうかを先に確かめてみてください。
当社の相続した空き家の買取相談では、特定空家等として勧告を受けた家も、現況のままご相談を受けています。解体・片付け・修繕を済ませていただく必要はありません。勧告書の写しと、建物と土地の名義、期限をうかがい、調査は当社で行って、引き受けられるかを個別に確認します。相続登記や抵当権の抹消が必要なときは、提携する司法書士と進めます。
他で断られた物件も、お引き受けできる場合があります。
ただし、引き受けられるかどうかは物件ごとの判断です。お引き受けできるかは物件ごとの個別の判断で、条件によっては成立しないこともあります。遠方にお住まいでも、現地にお越しいただかずに契約から決済まで進められます。相談へのお返事は翌営業日までにいたします。
法律や税金の判断は、弁護士・司法書士・税理士にご確認ください。
よくある質問
特定空家に勧告が出ていても、家は売れますか。
法律上、勧告が出ている家を売ること自体を禁じる規定は見当たりません。ただし買主は勧告の内容と、措置にかかる費用を見て判断することになります。売る前に、勧告書の写しと、勧告された措置の内容を手元に揃えておくと話が早くなります。
勧告を受けると固定資産税はどうなりますか。
地方税法349条の3の2第1項で、勧告を受けた特定空家等の敷地は住宅用地の特例の対象から外れます。特例は課税標準を3分の1(200平方メートル以下の部分は6分の1)にするものです。外れた土地は住宅用地以外の宅地(商業地等)と同じ扱いになり、総務省の資料では、課税標準額が評価額の60%未満なら前年度の課税標準額に評価額の5%を足して60%まで段階的に引き上げ、60〜70%なら前年度の額に据え置き、70%を超える分は70%に引き下げる仕組みです。課税標準で比べると、評価額の60〜70%に落ち着いた場合、200平方メートル以下の部分で特例時の約3.6〜4.2倍、超える部分で約1.8〜2.1倍になります。実際の税額は市区町村の税務の窓口で確かめてください。
勧告を受けた後に家を売ると、勧告はどうなりますか。
国土交通省のガイドラインは、建物とその敷地のどちらも所有者が変わった場合は勧告の効力が失われ、市町村長が新しい所有者に改めて勧告をする必要があるとしています(その際は助言・指導から行う)。ただし片方だけ売った場合は、勧告の効果は続きます。自治体ごとの対応は担当課に確認してください。
勧告に従わないと、どこまで進みますか。
正当な理由なく従わないと、市町村長は措置を命じることができます(空家法22条3項)。命令に違反すると50万円以下の過料(同法30条1項)の対象で、命じた措置が履行されない場合は行政代執行で市町村が行い、費用を所有者に請求できます。
特定空家かどうかは、誰がどう決めるのですか。
市町村長が、空家等の状態を見て判断します。倒壊のおそれ、衛生上の有害、景観の悪化、周辺の生活環境の保全のために放置が不適切、といった状態が基準です。判断の運用は自治体ごとに違うため、指定や勧告の通知を受けたらまず担当課に理由を確かめてください。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第0006708号
このような物件のご相談は、相続した空き家の買取相談のページへ。
相続した家を、そのまま手放せるか
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量を、先に済ませていただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。資料が手元になくても、物件の所在地さえ分かればお答えできます。
相続登記が終わっていなくても、名義が複数でもご相談いただけます。順番は当社でご案内します。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8








