
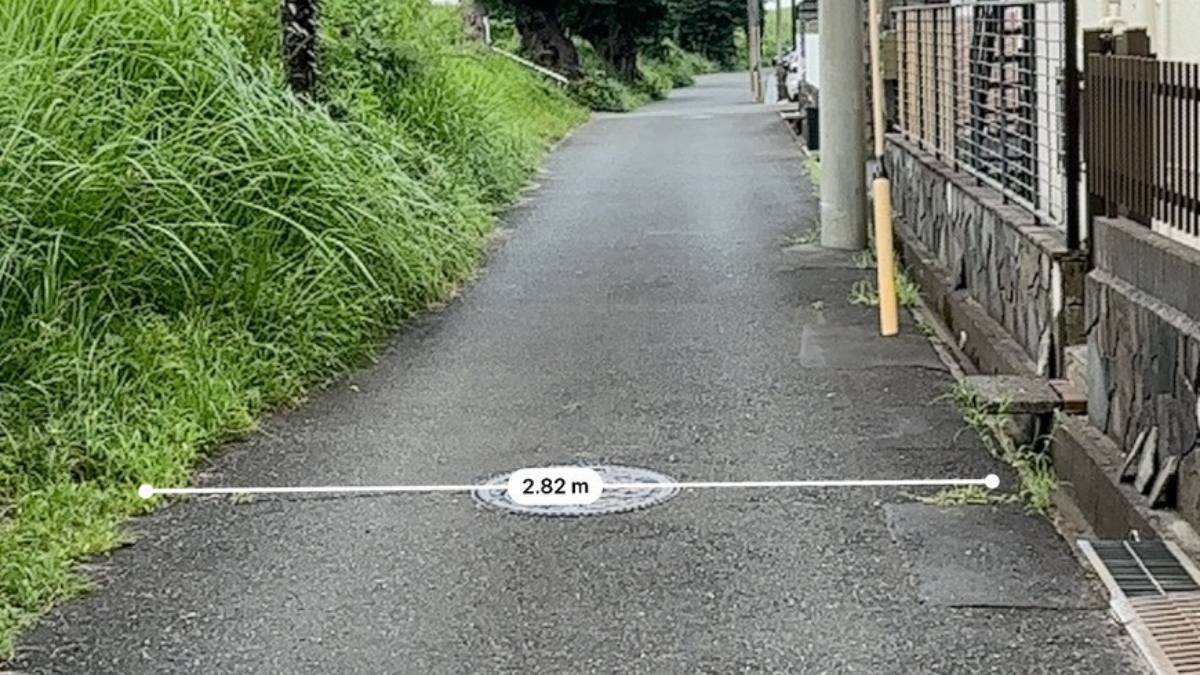
再建築不可物件の買取相場は、同じ地域で建て替えができる物件の5〜7割程度が目安として語られますが、この割合だけで自分の物件を当てはめると実際の価格から離れます。この記事では、価格が下がる仕組み、路線価から出す相続税評価額や固定資産税評価額と実際に売れる価格の違い、その評価額の調べ方、査定で見ている条件を整理します。
売主の方から多くいただくのは「いくらで売れますか」より「手放すのにいくらかかりますか」というご相談です。価格の話と合わせて、費用をかけずに手放せるかどうかも一緒に見ていきます。
「相場の5〜7割」が当てにならない理由
同じ再建築不可でも、中身はまったく違います。「どの程度、接道の条件を欠いているか」で価格の落ち方が変わるためです。
接道義務=建築物の敷地は、幅4m以上の道路に2m以上接していなければならないという建築基準法43条の決まりです。これを満たさない土地では、建て替えのための建築確認が下りません。
たとえば、前面の道が幅4mに少し足りないだけであれば、道路の中心から2m後退する「セットバック」で条件を満たせる場合があります。この場合、価格の落ち方は限定的です。
一方、他人の土地に囲まれて道路にまったく接していない土地では、隣地の協力なしに条件を満たす方法がありません。同じ「再建築不可」という言葉でも、価格の前提が別物になります。
「相場の何割」という一般論より、自分の土地がどの状態に当てはまるかを先に確かめるほうが、実際の価格に近づけます。
価格が下がるのは、買える人が減るから
再建築不可物件の価格が下がる理由は、物件そのものの価値というより、買える人の数が段階的に減っていくことにあります。
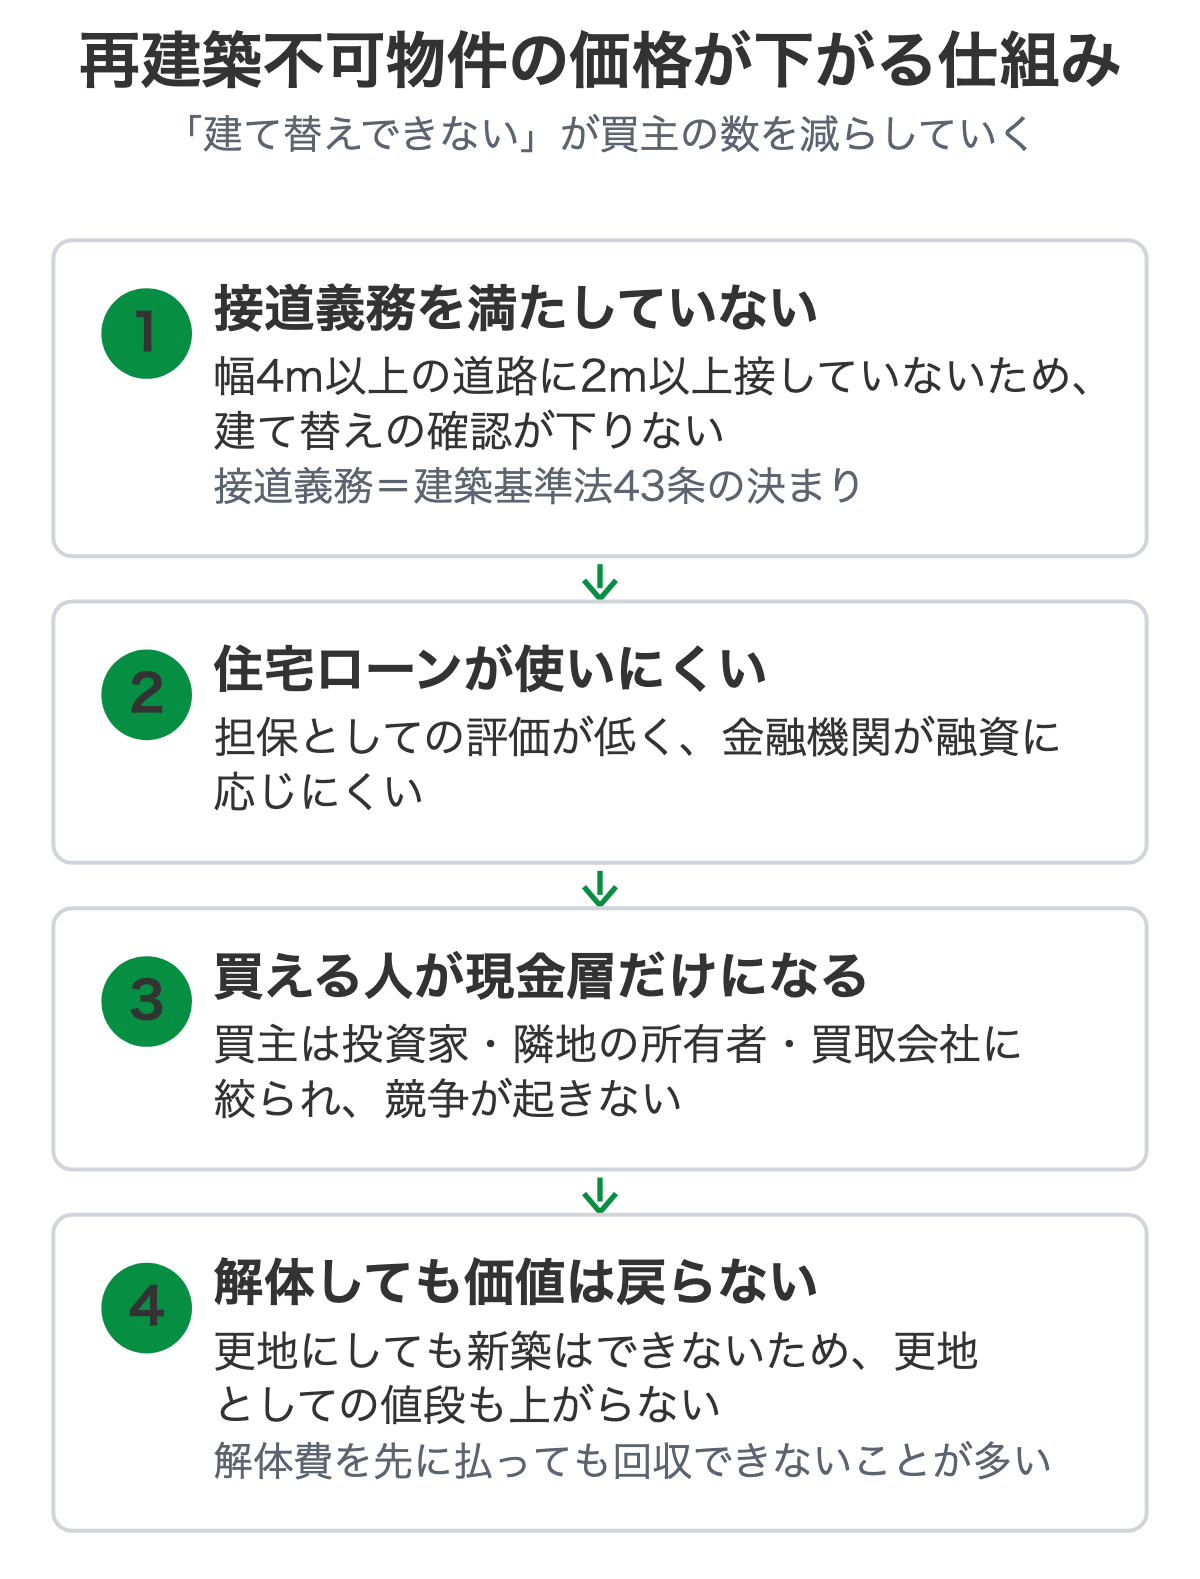
住宅ローンは、その不動産を担保に取ることが前提です。建て替えができない土地は担保としての評価が低く、金融機関が融資に応じにくくなります。
その結果、買主は現金で購入できる投資家、隣地の所有者、訳あり物件を扱う買取会社に絞られます。買いたい人が少なければ競り上がらず、価格は上がりにくくなります。
さらに、2025年4月の建築基準法改正で、木造2階建てなどの大規模な修繕・模様替に建築確認が必要になりました。確認は接道義務を満たしていることが前提のため、大規模リフォームで延命させるという道も細くなっています。詳しくは再建築不可物件の売却で解説しています。
「解体して更地にすれば売れる」とは限りません。
更地にしても新築はできないため、買い手の層は変わらないことが多いためです。解体費は先に自己負担することになります。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
税金の「評価額」と、実際に売れる価格は別物
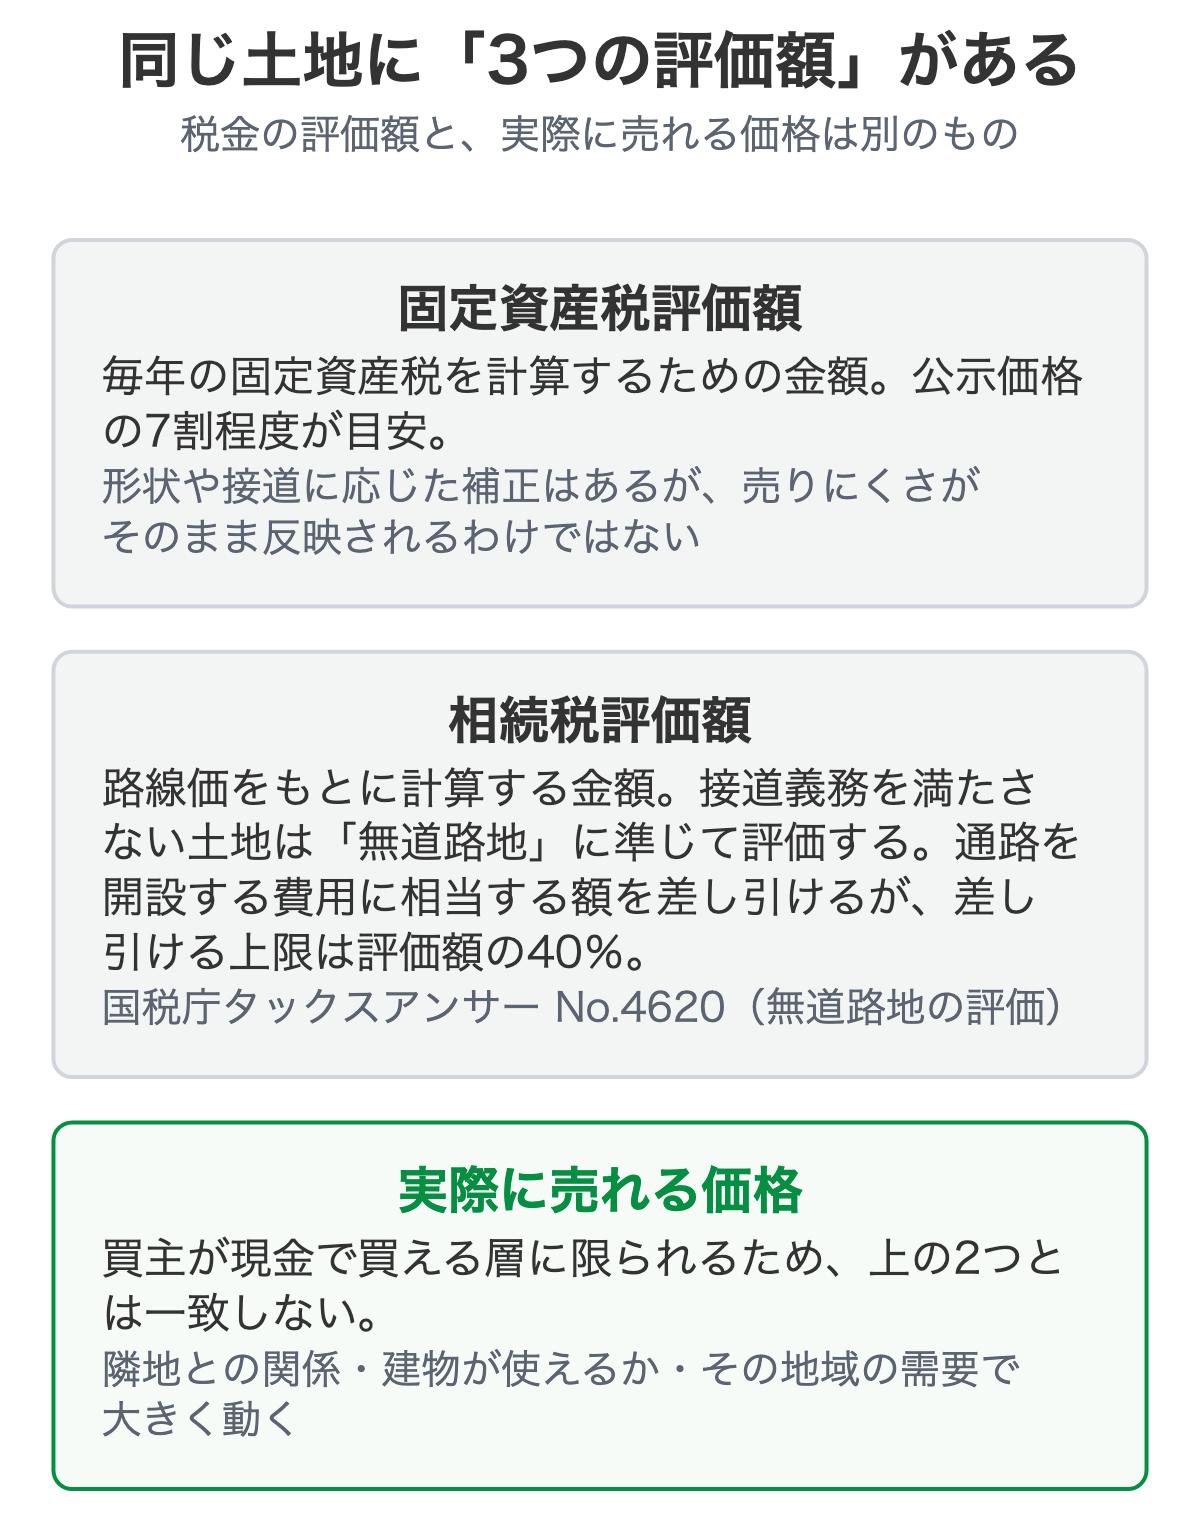
相談の中でよく食い違うのが、評価額と売却価格を同じものと考えてしまう点です。土地には目的の違う複数の評価額があり、そのどれもが「買い手が出す金額」ではありません。
相続税評価では「無道路地」として減額される
相続税の計算でいう無道路地とは、道路に接していない宅地のことで、接道義務を満たしていない宅地もここに含まれます。評価額は、実際に利用している路線の路線価をもとに不整形地の評価などで計算した価額から、接道義務を満たすために最小限度の通路を開設する場合の費用に相当する額を差し引いて求めます。ただし、差し引ける金額はその価額の40%が上限とされています(国税庁 No.4620 無道路地の評価)。
差し引く通路部分の金額は、実際に利用している路線の路線価に通路部分の地積を掛けた金額とされ、このとき奥行価格補正などの画地調整は行いません。つまり、税の世界では最大でも4割の減額にとどまります。実際の売買では、買い手が現れなければ価格はそれ以上に下がります。この差が「評価額は付いているのに売れない」という状態を生みます。
通路の通行権を設定していると、無道路地にあたらない場合があります。
他人の土地に囲まれていても、その土地に通行の用に供する権利を設定しているときは、無道路地の評価の対象となる宅地には該当しないとされています(同 No.4620)。権利の有無で評価の前提が変わるため、実際の当てはめは税理士へご確認ください。
| 評価額の種類 | 何のための金額か | 水準の目安 |
|---|---|---|
| 固定資産税評価額 | 固定資産税・都市計画税の計算 | 公示価格の7割程度 |
| 相続税評価額(路線価) | 相続税・贈与税の計算 | 公示価格の8割程度 |
| 実際に売れる価格 | 買主が実際に出す金額 | 買い手の数で決まる |
固定資産税の評価にも、無道路地の補正がある
固定資産税の土地評価は、総務大臣が定める固定資産評価基準に沿って市町村が行います。この基準の「画地計算法」にも無道路地の計算方法が置かれていて、路線価に奥行価格補正率と通路開設補正率を掛け、さらに近傍の宅地との均衡を考えて定める無道路地補正率(下限0.60)を掛けて評点数を求めるとされています。通路開設補正率は奥行に応じた4段階です(総務省 固定資産評価基準 第1章 土地(PDF))。
| 奥行(近い奥行) | 通路開設補正率 |
|---|---|
| 10m以下 | 0.9 |
| 10m超 20m以下 | 0.8 |
| 20m超 30m以下 | 0.7 |
| 30m超 | 0.6 |
ここで注意したいのが定義の違いです。固定資産評価基準でいう無道路地は「路線に接しない画地」とされており、道路に接していないことが要件です。一方、相続税評価の無道路地には接道義務を満たしていない宅地も含まれます。そのため、道路には2m未満で接している土地のように、相続税では無道路地として扱われても固定資産税の評価では無道路地の補正が当たらない、という食い違いが起こり得ます。
固定資産税評価では、不整形地補正・間口狭小補正・奥行長大補正も別に定められています。土地の形が悪いことは、無道路地の補正とは別の枠で評価に反映される仕組みです。
固定資産税は、売れるかどうかとは関係なくかかる
固定資産税額は、固定資産税評価額をもとにした課税標準額に標準税率1.4%を掛けて計算します。市街化区域内であれば、これに都市計画税(0.3%が税率の上限)が加わります。買い手が見つからない土地でも、評価額が付いている限り毎年かかります。
ただし、同じ市区町村内に持っている土地の課税標準額の合計が30万円未満、家屋が20万円未満であれば、免税点を下回るため課税されません(東京都主税局 固定資産税・都市計画税(土地・家屋))。評価の低い地方の土地では、実際にこの範囲に収まっていることがあります。税率や免税点は市区町村によって異なる場合があるため、納税通知書と課税明細書で実際の金額を確認してください。
評価額は、査定を待たなくても自分で調べられる
土地の相続税評価額の求め方は2つあり、どちらになるかは場所で決まります。路線価が定められている地域では路線価方式です。路線(道路)に面する標準的な宅地の1平方メートル当たりの千円単位の価額が路線価で、これに奥行価格補正率などの補正率を掛けたうえで面積を掛けて計算します。
路線価が定められていない地域では倍率方式になり、その土地の固定資産税評価額に一定の倍率を掛けて計算します(国税庁 No.4602 土地家屋の評価、No.4604 路線価方式による宅地の評価、No.4606 倍率方式による土地の評価)。
自分の土地がどちらなのか、倍率が何倍なのかは、国税庁の路線価図・評価倍率表で所在地から確認できます。地方の物件では路線価が付いておらず、倍率方式になっていることも珍しくありません。
- 路線価・評価倍率 … 国税庁の路線価図・評価倍率表(所在地から調べられます)
- 固定資産税評価額 … 毎年届く納税通知書に添付された課税明細書
- 手元に通知書がないとき … 市区町村(東京23区は都税事務所)で固定資産評価証明書や土地・家屋名寄帳を申請する(東京都主税局 固定資産 証明・閲覧とは)
なお、建物のほうは計算の必要がありません。家屋の相続税評価額は固定資産税評価額に1.0を掛けた金額、つまり固定資産税評価額と同じ額になります(同 No.4602)。再建築不可であることは建物側ではなく、土地側の補正で反映される形です。
ここで出した金額は、あくまで税金を計算するための評価額です。相続の場面では申告額の目安になりますが、そのまま売れる金額ではありません。手放す判断をするときは、評価額とは別に現況での査定額を取って、両方を並べて見てください。
税額の具体的な計算や申告の判断は、税理士へご確認ください。
固定資産税の評価が下がる場合と下がらない場合、解体で特例が外れる場面、相続や売却のときの税の違いは、再建築不可の税金で別にまとめています。
相場を大きく動かす4つの条件
査定額は、次の4つでほとんど決まります。それぞれ上振れする側と下振れする側があります。
| 条件 | 価格が上振れしやすい | 価格が下振れしやすい |
|---|---|---|
| 接道の状態 | セットバックで条件を満たせる/2m弱まで接している | 道路にまったく接していない/通路が他人の土地 |
| 隣地との関係 | 隣地の所有者が買い増しに前向き/一体で使える形 | 隣地が空き家・所有者不明・関係がこじれている |
| 建物の状態 | そのまま貸せる/小規模な補修で使える | 屋根や躯体が傷み、解体しか選べない |
| 地域の需要 | 賃貸需要がある/駐車場や資材置場に転用できる | 周辺にも空き家が多く、借り手も買い手も少ない |
このうち、売主側の判断で動かせるのは隣地との関係だけです。隣地の所有者が買い増しに応じる余地があるかどうかで、価格の桁が変わることもあります。
「43条2項2号の許可」が取れれば再建築できる場合があります。特定行政庁が個別に許可する仕組みで、幅4m以上の農道に接している、避難と通行に支障がない通路があるなど、条件が定められています。ただし運用の細かさは自治体ごとに違い、同じような土地でも結論が分かれます。
もう一つ、通路部分を「位置指定道路」にして接道を満たすという方法もあります。私有地に道を造り、特定行政庁から道路の位置の指定を受けると、建築基準法上の道路として扱われる仕組みです(建築基準法42条1項5号)。
位置指定道路の主な基準(建築基準法施行令144条の4)
– 幅は4m以上(建築基準法42条1項)
– 両端が他の道路につながっていること。行き止まり(袋路状)にできるのは、延長35m以下の場合や、終端に自動車の転回広場を設けた場合など
– 交差・屈曲する角の隅切り、ぬかるみにならない構造、縦断勾配12%以下、排水のための側溝
– 申請には、道の敷地となる土地の所有者や、その土地に権利を持つ人の承諾書が必要(建築基準法施行規則9条)
地方公共団体が条例で基準を変えている場合があります。
幅4mの道を通す土地が要るうえに、その土地の所有者全員の承諾が前提になるため、隣地の協力が得られる場合に限られる方法です。それでも、隣地との関係次第で価格の前提が変わる理由の一つになります。
43条2項2号の許可が取れる余地があるかどうかは、当社が役所で確認します。売主の方が先に調べておく必要はありません。
解体して売る場合と、現況のまま売る場合の手残り
「更地にしないと売れないと言われた」というご相談は少なくありません。ただ、再建築不可の場合は解体しても買い手の層が変わらないことが多く、先に払った解体費を価格で回収できないケースが目立ちます。
| 解体してから売る | 現況のまま売る | |
|---|---|---|
| 解体費 | 売主が先に負担する | 負担しない(買主側で処理) |
| 残置物の処分 | 解体前に片付けが必要 | 残したままで可 |
| 固定資産税 | 住宅用地特例が外れ、翌年から上がる可能性 | 建物があるうちは特例が続く |
| 買い手の層 | 新築できないため大きくは変わらない | 変わらない |
| 手元に残る額 | 解体費の分だけ減りやすい | 解体費を払わずに済む |
住宅が建っている土地には住宅用地特例があり、固定資産税の課税標準が1戸あたり200平方メートルまでの部分で6分の1、それを超える部分で3分の1に軽減されます(都市計画税はそれぞれ3分の1・3分の2)。解体すればこの軽減が外れるため、売れるまでの間の負担が増える可能性があります。
解体しなくても、特例が外れることがあります。
2023年12月13日に施行された改正空家等対策特別措置法で、放置すれば特定空家等になるおそれのある空き家を「管理不全空家等」として市区町村長が指導・勧告できるようになりました。勧告を受けた敷地は、建物が建ったままでも住宅用地特例の対象から外れます(国土交通省 空家等対策の推進に関する特別措置法の一部を改正する法律)。再建築不可物件は大規模な修繕のハードルが高いぶん、傷みが進みやすい点にご注意ください。
- 解体費の見積もりだけ取って、現況での査定を取らないまま壊す
- 更地なら高く売れるはずと考えて、先に残置物の処分費を払う
- 手持ちの資金がないため、費用がかかると分かった時点で何年も止まってしまう
解体費が用意できずに動けない状態が続いている場合は、解体費用が払えない空き家の考え方も参考にしてください。同じ理由で止まっている売れない土地の処分についても、費用を先に負担しない出口から検討する順番になります。
査定で実際に見ているところ
当社が再建築不可物件の値付けをするとき、価格の上下に直結すると考えて確認しているのは次の点です。
- 前面道路の種別(建築基準法上の道路か、単なる通路か)と実際の幅
- 接している幅が何mあるか、2mに届くのはどこか
- セットバックや43条2項2号の許可で条件を満たせる余地があるか
- 隣地を買い増して一体化できる可能性があるか
- 建物が貸せる状態か、雨漏りや傾きがどこまで進んでいるか
- 上下水道・ガスの引込状況(私道の持分がない土地の売却では掘削承諾の有無)
- 建物が未登記建物になっていないか
このうち、価格が動きやすいのは接している幅と建物の状態です。前面の道が2m弱で、隣地から少し譲り受ければ届くという状況であれば、値付けの前提が変わります。
まったく接していない土地でも、未接道の土地の売却として扱える形はあります。値が付かないと決めつける前に、現況で見立てを取っておくほうが判断しやすくなります。
再建築不可の家を手放す前に、価格より先に確認しておきたいこと
査定額を比べるときは、金額そのものより手元にいくら残るかで比べてください。提示額が高くても、費用を売主負担にする条件であれば手残りは逆転します。
- 仲介手数料がかかるのか、買取で不要なのか
- 解体費・残置物の処分費をどちらが負担するのか
- 測量や境界確定を売主側で行う必要があるか
- 契約不適合責任(引渡し後に不具合が見つかったときの責任)を負う条件か
- 遠方に住んでいる場合、現地に行かずに手続きが終わるか
- 売却して利益が出た場合、譲渡所得の税金がいくらになるか
売却して利益(譲渡所得)が出た場合は、所得税と住民税がかかります。譲渡した年の1月1日時点の所有期間が5年を超えていれば長期譲渡所得で所得税15%・住民税5%、5年以下であれば短期譲渡所得で所得税30%・住民税9%です(いずれも別途、基準所得税額の2.1%の復興特別所得税がかかります。国税庁 No.3208)。
相続した空き家とその敷地を売る場合、要件を満たせば譲渡所得から最高3,000万円を控除できる特例があります(国税庁 No.3306)。昭和56年5月31日以前に建築された家屋であること、売却代金が1億円以下であること、相続開始から3年を経過する日の属する年の12月31日までに売ることなどが条件で、令和9年12月31日までの譲渡が対象です。相続人が3人以上の場合は控除額が2,000万円になります。適用できるかどうかは税理士へご確認ください。
当社は現況のままでお話をうかがいます。片付け・解体・測量を済ませてからでなくてもご相談いただけます。遠方の実家の売却のように、現地に来られない状態でも手続きは進められます。
ただし、すべての物件をお引き受けできるわけではありません。周辺に需要がまったく見込めない場合など、お断りすることもあります。それでも、値が付くかどうかだけでも早めに確かめておくと、判断の材料になります。
建物が使えるうちは、賃貸に出せる・現況で売れるという選択肢が残ります。時間が経つほど出口は減っていくため、値が付くかどうかの確認だけでも先に済ませておくことをおすすめします。
登記や相続の手続きが必要な場合は司法書士、税額の判断は税理士へご確認ください。当社では全国対応の訳あり不動産買取として、こうした専門家との連携も含めてご相談をお受けしています。
再建築不可物件の取り扱いについては、再建築不可物件の買取・売却相談にまとめています。
よくある質問
再建築不可物件の相場は通常の物件の何割くらいですか?
一般には5〜7割程度が目安として語られますが、幅のある話です。接道がまったく無いのか幅が少し足りないだけなのか、隣地を買い増して再建築できる余地があるか、建物が今も使えるかで結論が変わります。同じ「再建築不可」でも中身がまったく違うため、割合だけで判断すると実際の価格から離れてしまいます。
固定資産税の評価額が付いているのに、なぜ売れないのですか?
固定資産税評価額や相続税評価額は税金を計算するための金額で、買い手が実際に出す金額とは別のものだからです。税の評価には土地の形状や接道に応じた補正がありますが、住宅ローンが使えず買主が現金層に限られるという市場での事情までは反映されません。評価額が付いていても買い手が現れないことはあります。
再建築不可物件の固定資産税はどのくらいかかりますか?
固定資産税は、固定資産税評価額をもとにした課税標準額に標準税率1.4%を掛けて計算します。建て替えができない事情は評価額の段階である程度織り込まれるため低くなる傾向はありますが、金額は物件ごとに違います。住宅が建っている土地は住宅用地特例で課税標準が軽減されますが、解体した場合や、管理不全空家等・特定空家等として勧告を受けた場合はこの軽減が外れます。実際の金額は納税通知書と課税明細書でご確認ください。
再建築不可の土地の相続税評価額は、どうやって調べればいいですか?
まず国税庁の路線価図・評価倍率表で、その土地に路線価が付いているかを確認します。路線価がある地域は路線価方式、ない地域は固定資産税評価額に倍率を掛ける倍率方式です。固定資産税評価額は納税通知書に添付された課税明細書で確認でき、手元になければ市区町村で評価証明書を申請できます。接道義務を満たしていない宅地は無道路地として評価し、通路の開設費用に相当する額を差し引けますが上限は40%です。実際の申告額は税理士へご確認ください。
解体して更地にすれば高く売れますか?
再建築不可の場合、更地にしても新築はできないため、買い手が増えるとは限りません。解体費は先に自己負担することになり、建物が無くなると固定資産税の住宅用地特例が外れて税額が上がる可能性もあります。解体前に、現況のままで値が付くかどうかを先に確認することをおすすめします。
査定を取るとき、価格以外に何を確認すればいいですか?
手元にいくら残るかを左右する費用条件です。仲介手数料の有無、解体・残置物処分の負担、測量や境界確定の要否、契約不適合責任を負うかどうかを確認してください。提示額が高くても、これらを売主負担にする条件であれば手残りは少なくなります。
境界がはっきりしない、資料も残っていないのですが相談できますか?
ご相談いただけます。役所調査も現地の確認も買い取る側の仕事で、測量図や登記関係の書類が手元になくても、物件の所在地が分かればお答えできます。対応地域は全国です。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第0006708号
この土地が、いま売れるものかどうか
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量の費用を、先にご負担いただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。資料が手元になくても、物件の所在地さえ分かればお答えできます。
建て替えができるかどうかは、当社が役所で調べます。お手元に資料が無くても構いません。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8








