
別荘地の土地だけを手放したい、建物を建てないまま何十年も持っている、という区画には出口があります。仲介で買い手が付きにくいのは事実ですが、相続した区画なら国庫帰属の道があり、買った区画でも現況のまま引き受ける相手に渡す道があります。
建物が建っている別荘の場合は、建物つきの別荘を手放す方法を読んでください。
リゾート地の分譲区画も、考え方は同じです。管理費の請求や滞納の扱いは別荘地の管理費で扱っているので、ここでは「建物がない区画をどう終わらせるか」に絞ります。
建てないまま数十年、という区画がいちばん多い
別荘地のご相談で多いのは、別荘が建っている物件ではなく、建てるつもりで買ったまま、一度も建てなかった区画です。分譲から何十年も経ち、買った本人はすでに亡くなって、相続した子の世代が「行ったこともない土地の請求書」を受け取っている、という形が典型です。
なぜそうなるのか。分譲当時は、いずれ建てるか、値上がりしたら売るか、という見通しがありました。ところが建てるには上下水道の引き込みや擁壁の費用がかかり、売ろうにも同じ別荘地の中に売れ残りの区画が多く、順番が回ってきません。
建てない理由と売れない理由が同じなので、そのまま止まります。
名義を亡くなった親のままにしている方もいますが、令和6年4月からは価値のない土地の相続登記も義務で、取得を知った日から3年以内の申請が要ります。正当な理由なく怠ると10万円以下の過料の対象です(不動産登記法164条1項)。
別荘地の区画も原野も、ここは同じ扱いです。
別荘地の管理契約=分譲会社や管理会社が道路・水道・防犯などを管理し、区画の所有者が管理費を払う約束。建物があるかどうかは問われないのが通常です。契約の中身は別荘地ごとに違います。
リゾート地の分譲区画を手放すとき
スキー場や温泉地、高原の開発分譲で買った区画も、建物のない別荘地と同じ道筋で考えます。ただし、リゾート地の分譲には、土地以外の約束が付いていることがあります。
契約によっては、区画の購入とあわせて、施設の利用権や会員権を結んでいることがあります。この場合、土地を手放しても会員権や利用権が残る、あるいは土地を渡す相手が会員権も引き継ぐ前提になる、ということが起きます。
売る前に、購入時の契約書と管理会社の規約で、土地以外の権利が付いているかを見てください。管理費の請求は、建物の有無にかかわらず区画の所有者に来るのが通常です。
区画ではなくリゾートマンションを持っている場合は、管理費と修繕積立金の扱いが別です(リゾートマンションの相続放棄)。この記事の区画の話とは分けて読んでください。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
土地だけの別荘地に買い手が付かない理由
「安くすれば売れる」と考えて値下げを繰り返しても動かない区画があります。理由は価格ではなく、買った人が負うものの多さにあります。
| 買い手から見た負担 | 中身 |
|---|---|
| 管理費が付いてくる | 買った日から管理費の支払いが始まる。建てるまでの間も止まらない |
| 建てるまでの費用 | 上下水道の引き込み、擁壁、伐採、地盤の調査。平地の宅地より重くなりやすい |
| 固定資産税の特例が無い | 別荘の敷地は住宅用地の特例の対象外。建てても住まいの敷地より税が重い |
| 使える人が少ない | 保養目的の需要は限られる。住宅ローンの対象にならないことが多い |
| 現地が遠い | 見に行くだけで1日かかる。隣の区画も空き地で、環境が読みにくい |
このうち固定資産税の点は法律で決まっています。住宅の敷地は課税標準が軽くなる住宅用地の特例がありますが、保養のために使う別荘の敷地は対象から外されています(地方税法349条の3の2、同法施行令52条の11)。
仲介に出すとき、「売れない」のではなく「その条件で買える人が少ない」という壁にぶつかります。値下げは買い手の数を増やしますが、管理費や建築費の負担は値下げでは消えません。長く売れ残っている区画が多いのはこのためです。
持ち続けるあいだに出ていくもの
手放すかどうかを決めるときは、売ったらいくらになるかより先に、持ち続けると年にいくら出ていくかを数えたほうが判断しやすくなります。
| 出ていくもの | 建物のない区画での実際 |
|---|---|
| 管理費・組合費 | 使っていなくても所有している限り請求される。額は別荘地ごとに違う |
| 固定資産税・都市計画税 | 住宅用地の特例が無い。評価額が低ければ少額だが、ゼロにはならない |
| 草刈り・倒木の処理 | 管理会社が有料で行うか、自分で業者を頼む。放置すると隣から苦情が来ることがある |
| 自治体独自の税 | 別荘の所有者に法定外普通税を課している自治体がある。土地だけなら対象外のことが多い |
| 相続のたびの手続き | 相続登記の費用と、相続人全員の話し合い。代が進むほど関係者が増える |
このほか、登記簿の住所が買った当時のままになっていると、いざ手放すときに住所のつながりを示す書類を集め直すことになります。2026年4月から住所変更登記も義務になったので、権利証で登記上の住所を一度見てください。
年に数万円でも、20年持てば数十万円です。その額が、手放すときにかかる費用と釣り合うかが判断の軸になります。
手放すときにかかる費用の内訳
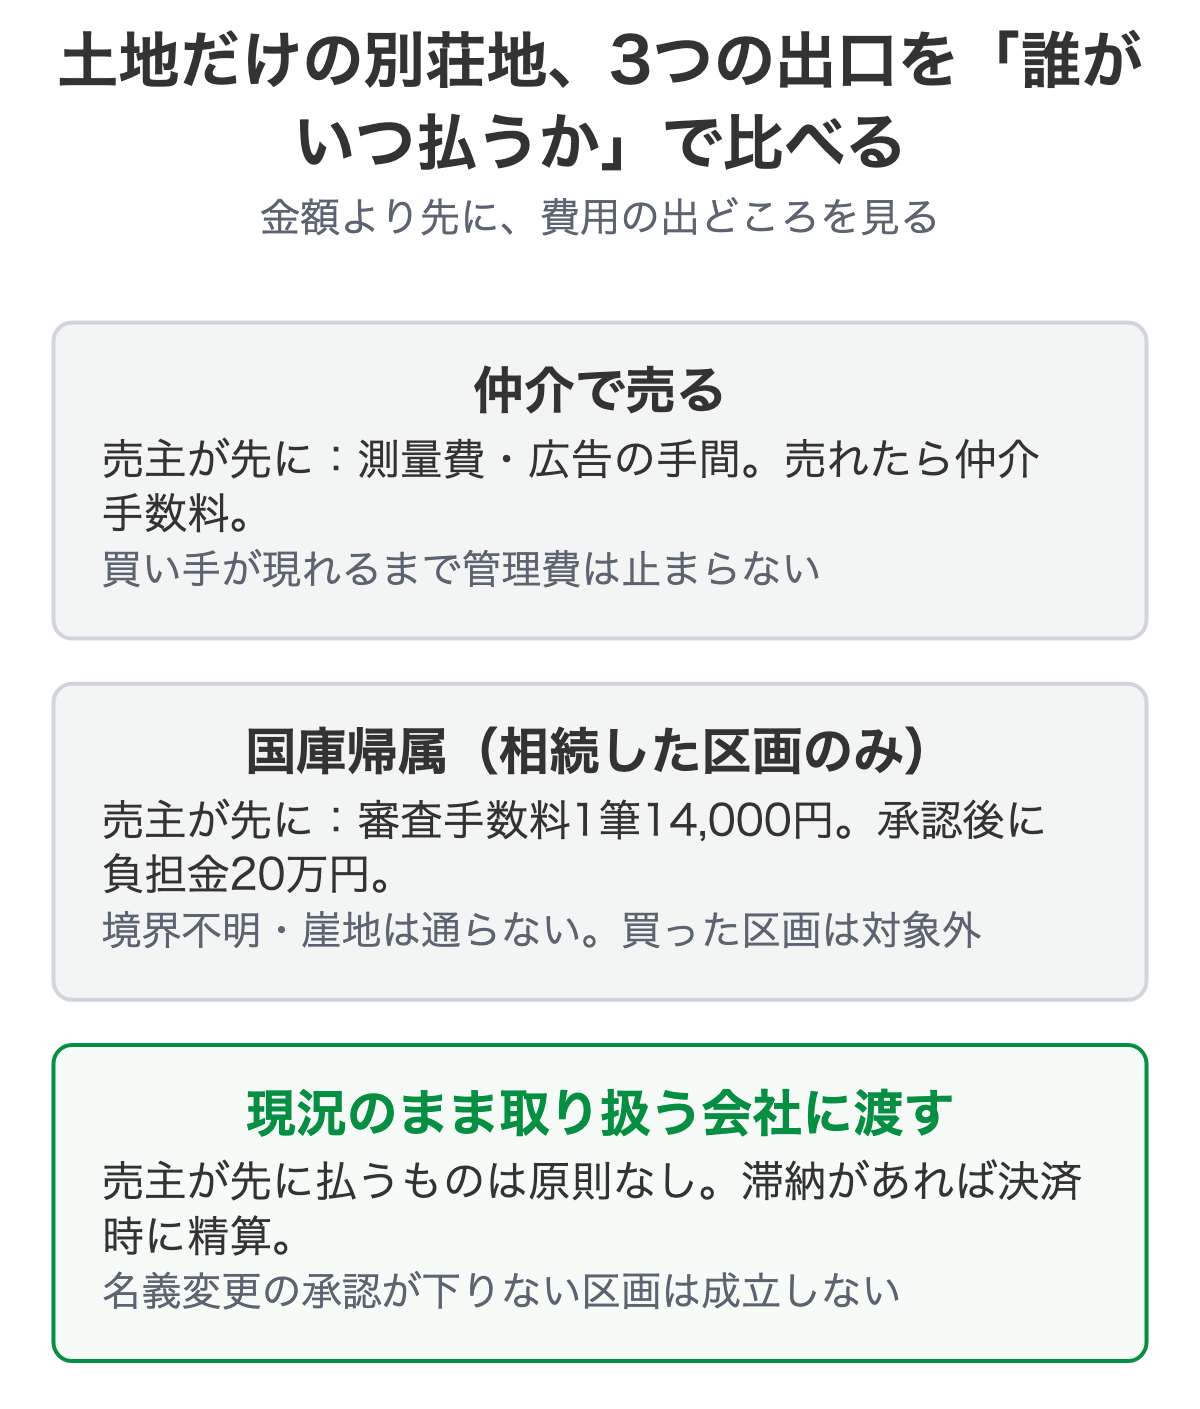
「タダでもいいから手放したい」というご相談でも、名義を移すには費用がかかります。誰が出すかは出口によって変わるので、内訳を並べておきます。
| 費用 | 内容 | 出どころの目安 |
|---|---|---|
| 登録免許税(所有権移転) | 売買は固定資産税評価額の1,000分の20。令和11年3月31日までの登記は1,000分の15の軽減がある | 買主負担が慣例 |
| 司法書士の報酬 | 登記申請の代理。事務所ごとに異なる | 買主負担が慣例 |
| 管理会社の名義変更手数料 | 規約で定めがある別荘地は、承認と手数料が要る | 売主負担のことが多い |
| 滞納管理費の精算 | 滞納があれば、決済時に売買代金から差し引くなどして精算する | 売主 |
| 仲介手数料 | 仲介で売る場合。低額の土地は価格に比例しない | 売主 |
| 測量費 | 仲介では求められることがある。買取では不要のことが多い | 売主(仲介の場合) |
| 譲渡所得税 | 利益が出た場合のみ。損失が出ても他の所得と通算できない | 売主 |
登録免許税の税率は国税庁「登録免許税の税額表」に載っています。仲介手数料の考え方は山林・原野の処分で、譲渡所得の扱いは相続した不動産を売ったときの税金で整理しています。税務の判断は税理士へ聞いてください。
表の右の列を見ると、買取で渡す場合に売主が先に出す費用は、滞納の精算くらいになります。測量も、建てられるかどうかの調査も、買う側がやる仕事です。「手放したいのに費用が出せない」という状況では、ここが分かれ目になります。
相続した区画なら、相続土地国庫帰属制度も候補です。審査手数料が1筆14,000円、承認されれば負担金が原則20万円で、建物が無いことは要件を満たします。ただし境界が明らかでない土地や、崖があって管理に過分の費用がかかる土地は承認されません。
自治体への寄付は、使い道の無い区画は受け取られないのが通例です。
相続放棄で別荘地だけを手放すことはできない
親が亡くなったばかりで、相続した財産の中に別荘地の区画がある場合、「相続放棄すれば別荘地を引き継がずに済む」と考える方もいます。相続放棄は、預金や自宅も含めて、相続する権利と義務をすべて受け継がない手続きです。別荘地の区画だけを選んで放棄することはできません。
| 項目 | 中身 |
|---|---|
| 期限 | 自分のために相続が始まったことを知った時から3か月以内(民法915条1項)。家庭裁判所に申し立てれば延ばせる |
| 申し立て先と費用 | 亡くなった方の最後の住所地の家庭裁判所。収入印紙800円(申述する人1人につき)と郵便切手 |
| 効力 | 初めから相続人でなかったものとみなされる(民法939条)。他の財産も受け取れない |
| 放棄したあとの管理 | 放棄の時にその財産を現に占有していた場合は、次の相続人や相続財産清算人に引き渡すまで保存する義務が残る(民法940条1項) |
自分が放棄すると、次の順位の相続人(亡くなった方の親や兄弟姉妹など)に区画が回ることがあります。別荘地の他に引き継ぎたい財産があるなら、相続したうえで区画だけを売る、費用を払って引き受けてもらう、国庫帰属を申請する、という順で考えたほうが現実的です。
手続きは裁判所「相続の放棄の申述」に載っています。放棄するかどうかの判断は、弁護士や司法書士へ聞いてください。
引き受けてもらえない区画の条件
正直に書いておきます。当社を含め、現況のまま引き受ける会社であっても、すべての区画を引き受けられるわけではありません。次のような区画は、話が止まりやすいものです。
管理会社が名義変更を承認しない、または承認の条件に多額の精算が付く。 滞納が長期で遅延損害金が積み上がっている場合に起きます。車で入れない。
道路が崩れている、冬季に通行できない、私道の通行権がはっきりしない区画。傾斜がきつく、擁壁が崩れている。 次に使う人が建てられず、管理だけが残る土地。
管理会社が事実上無くなっていて、誰が管理しているか分からない。 請求の根拠も、道路や水道の権利も確かめられない状態。共有になっていて、相続人の間で手放すことに合意がない。
希望額との開きが大きい。 有料でお引き受けする提案になったときに、ご同意いただけない場合。
逆に、ここに当てはまらなければ、建物が無いこと自体は引き受けられない理由になりません。管理費の滞納があっても、行ったことが無くても、相談の対象です。
川沿いの区画では、敷地が河川区域や河川保全区域にかかっていないかもまず調べてください。かかっていると建物や擁壁の設置に河川管理者の許可が要り、引き受けられる相手がさらに絞られます。
費用を払って引き受けてもらう業者を使うときの見どころ
別荘地の区画では、費用を払って引き受けてもらう形を選ぶ方もいます。それ自体は成り立つ取引ですが、名義が移らないまま費用だけ取られる二次被害が実際に起きています。原野商法で買った土地と同じ構図です。払う前に、次の点を見てください。
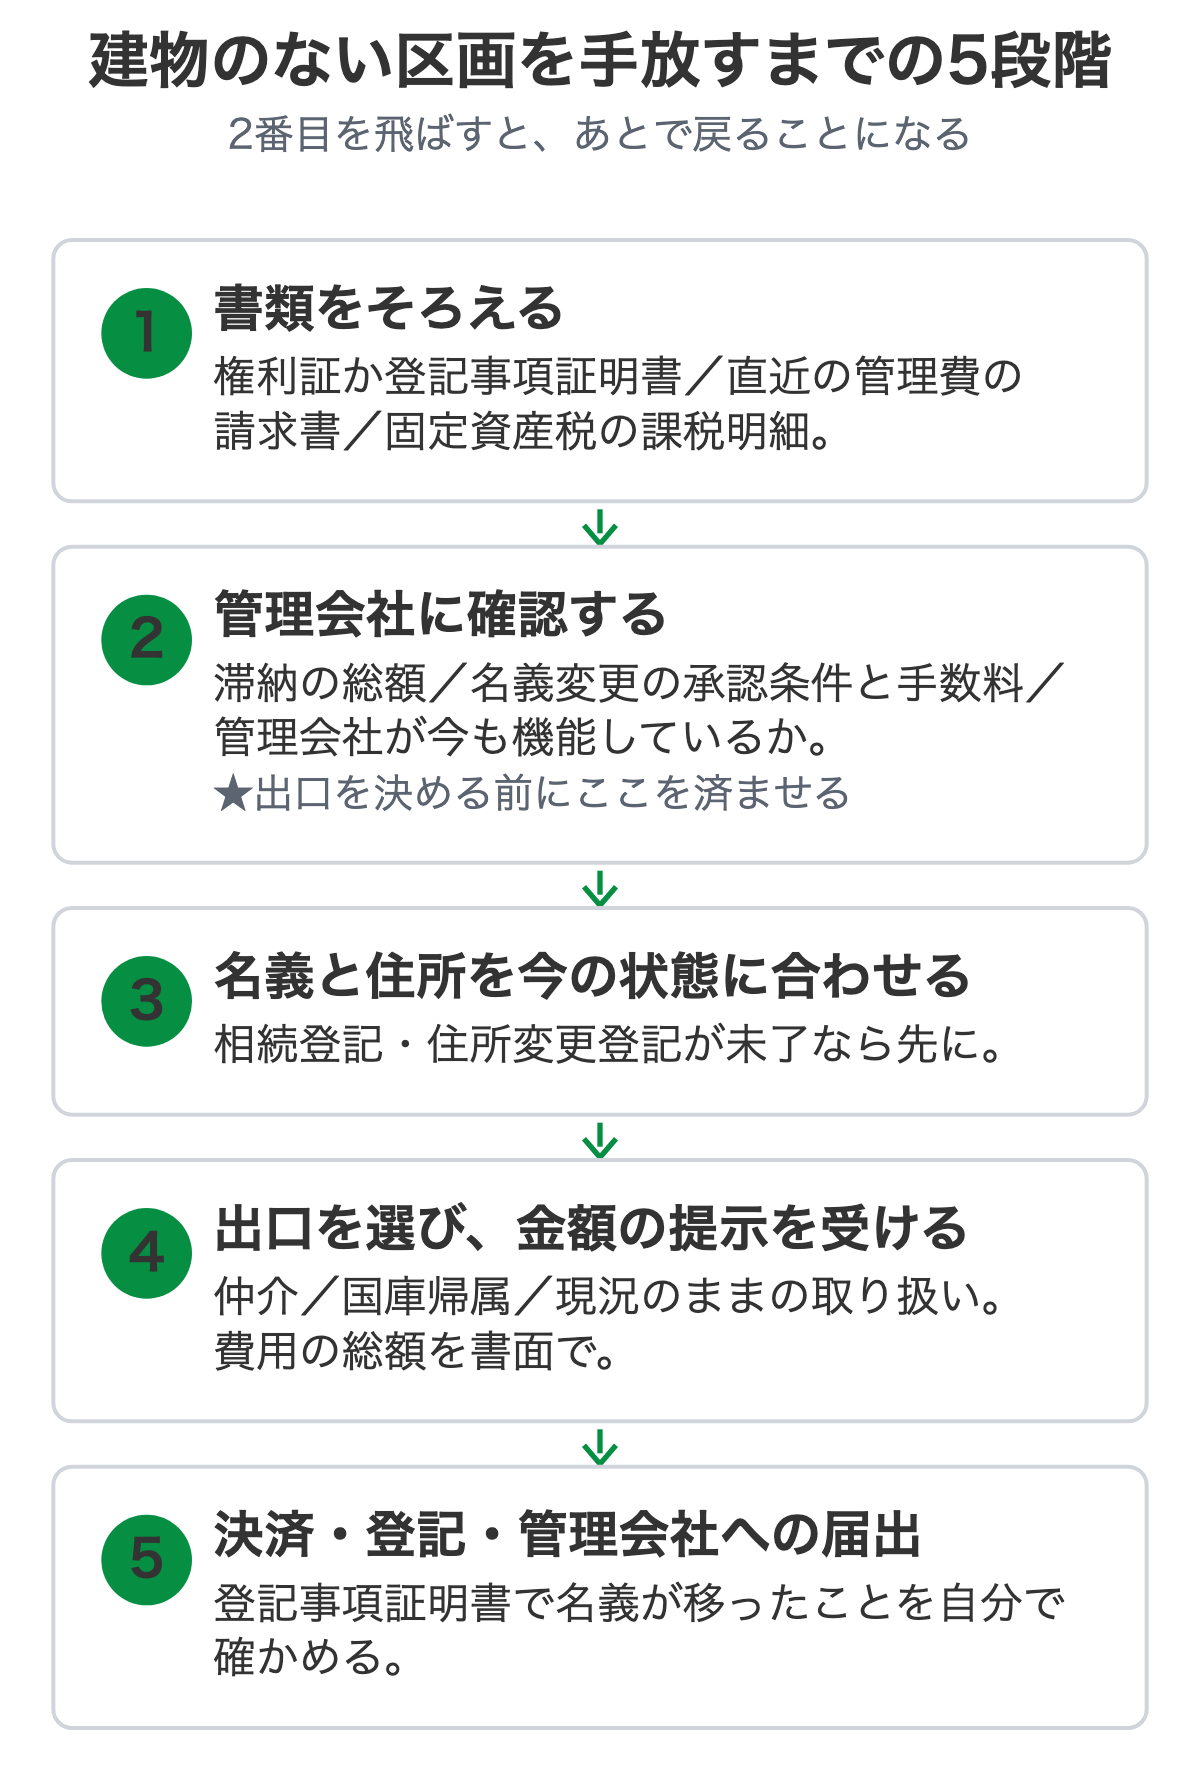
費用の総額が契約書に書いてあるか。 「測量費」「広告費」「調査費」が後から足されないか。名義変更まで誰が責任を持つか。 登記の申請を誰がいつ行うかが書いてあるか。
登記が終わったことを自分で読み取れるか。 登記事項証明書は誰でも取れます。「移しました」という口頭の報告で済ませない。
管理会社への届出を誰がするか。 登記が移っても、管理会社に届いていなければ請求は元の所有者に来続けます。相手が宅地建物取引業の免許を持っているか。 免許番号は都道府県のサイトで調べられます。
払うのは登記が終わってからか。 先払いを求められたら、その理由を聞いてください。
当社の場合、金額をお伝えしてから判断していただく形を取っており、話を聞いた時点で費用が発生することはありません。業者の選び方の一般論は訳あり物件の買取業者の選び方にまとめています。
査定で実際に見ているところ
当社が土地だけの別荘地のご相談を受けたとき、引き受けられるかを判断するために見ている点を挙げます。ご自身で見当を付けるときの目安にもなります。
| 見ているところ | なぜ見るか |
|---|---|
| 管理会社が今も機能しているか | 請求の根拠と、名義変更の条件を調べるため |
| 管理費の年額と滞納の合計 | 引き受けたあとに続く支出として見る |
| 車で区画の前まで入れるか | 次に使う人が付くかどうかの最初の条件 |
| 上下水道が区画の前まで来ているか | 引き込みの費用が建てる側の負担になる |
| 区画の形と傾斜、擁壁の有無 | 平らな区画と崖地では、使い道がまったく違う |
| 権利関係 | 相続登記が済んでいるか、共有か、古い抵当権が残っていないか |
このうち、売主側で最初に費用をかけて整えていただくものはありません。測量も、草刈りも、上下水道の調べも、調べるのは買う側の仕事です。所在地と地番、直近の管理費の請求書があれば、そこから調査は進みます。
この記事の要点
土地だけの別荘地に買い手が付かないのは、価格ではなく、買った人が負う管理費・建築費・税の重さによる。他で断られた物件も、お引き受けできる場合があります。買取で渡す場合、売主がまず出す費用は滞納の精算くらい。
測量や調査は買う側が行う。相続した区画なら国庫帰属も候補。境界不明や崖地は承認されない。
引き受けられない区画もある。名義変更の承認、進入路、擁壁、管理会社の有無で決まる。費用を払って引き受けてもらう業者には、費用の総額・登記の完了・管理会社への届出を見てから払う。
登記の手続きは司法書士へ、税金の取り扱いは税理士へご確認ください。
行ったことのない別荘地の請求書だけが毎年届く、という状態でしたら、所在地と地番、請求書の写しをお送りください。引き受けられる区画かどうかと、そうでない場合にどの出口が現実的かをお伝えします。
山林・原野・別荘地の取り扱いについては、山林・原野・別荘地の買取・売却相談にまとめています。
よくある質問
リゾート地の土地を手放すとき、何を最初に見ますか。
購入時の契約書と管理会社の規約です。土地のほかに施設の利用権や会員権が付いていないか、管理費がいつまで請求されるかを見ます。そのうえで、売る、相続した区画なら国庫帰属を使う、のどちらかを選びます。費用を先に求める業者の話には応じないでください。
建物を建てていない別荘地の土地は、そもそも売れるのですか。
売買そのものに法律上の制限はありません。建物のない区画は、買った人が管理費と固定資産税を負担しながら建築の費用も出す前提になるため、買い手が限られます。
仲介で長く売れ残っている区画が多いのはこのためで、価格を下げれば動くというより、その条件で引き受ける相手を探す形になります。
土地だけの別荘地でも管理費はかかるのですか。
多くの別荘地では、建物の有無にかかわらず区画の所有者に管理費が請求されます。分譲時の契約や管理規約で定められているためで、使っていないことは支払いを免れる理由になりません。管理費の請求がどこまで続くかは、別荘地の管理費の記事で詳しく整理しています。
相続土地国庫帰属制度で国に帰属させられますか。
相続または相続人への遺贈で取得した土地に限られ、ご自身で買った別荘地は対象外です。相続した区画であれば申請できますが、審査手数料が1筆14,000円、承認されれば負担金が原則20万円かかります。
境界が明らかでない土地や、崖があって管理に過分の費用を要する土地は承認されないため、山あいの別荘地では要件で止まることがあります。
相続放棄をすれば、別荘地の区画だけを引き継がずに済みますか。
相続放棄は相続する権利と義務をすべて受け継がない手続きで、別荘地だけを選んで放棄することはできません。
相続が始まったことを知った時から3か月以内に家庭裁判所へ申し立てる必要があり、放棄の時に現に占有していた財産は、次の相続人などに引き渡すまで保存する義務が残ります。
他に引き継ぎたい財産があるなら、相続したうえで区画を手放す方法を考えたほうが現実的です。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第0006708号
使っていない山林・原野・別荘地を、手放せるか
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量を、先に済ませていただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。
資料が手元になくても、物件の所在地さえ分かればお答えできます。
現地に行ったことがなくても、地番か所在地が分かれば当社で調べます。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8








