
相続分の譲渡は、いらない不動産の相続から抜けるための方法の一つです。自分の相続分を他の相続人に譲れば、その後の遺産分割協議に加わる必要がなくなり、相続放棄と違って3か月の期限がありません。この記事では、相続放棄との違い、譲渡証明書で進む登記の流れ、税の注意点、そして譲り受けた1人が不動産を現況のまま手放す道を整理します。
相続人全員で売る話がまとまらない場合の一般的な進め方は共同相続した不動産の売却に書いています。ここでは「抜ける側」と「まとめる側」の両方から、相続分の譲渡だけを扱います。
相続分の譲渡とは何か
相続分の譲渡は、共同相続人の1人が、遺産に対する自分の割合(相続分)を、まとめて他の人に譲ることです。土地や預貯金を個別に譲るのではなく、遺産全体に対する持分を丸ごと譲る点が特徴です。
民法は、この譲渡があることを前提に、第三者に譲られたときの取り戻しを定めています。
第九百五条 共同相続人の一人が遺産の分割前にその相続分を第三者に譲り渡したときは、他の共同相続人は、その価額及び費用を償還して、その相続分を譲り受けることができる。
2 前項の権利は、一箇月以内に行使しなければならない。
相続分=遺産全体に対する各相続人の割合。法定相続分なら、配偶者2分の1・子2分の1などの割合のこと。
譲渡人・譲受人=譲る人と、譲り受ける人。譲渡は無償(贈与)でも有償(売買)でもできます。
譲渡した人は、その時点で遺産分割の当事者ではなくなります。譲り受けた人は、自分の相続分に加えて譲られた分を持つことになり、その分だけ協議での発言力が増します。
相続放棄と何が違うか
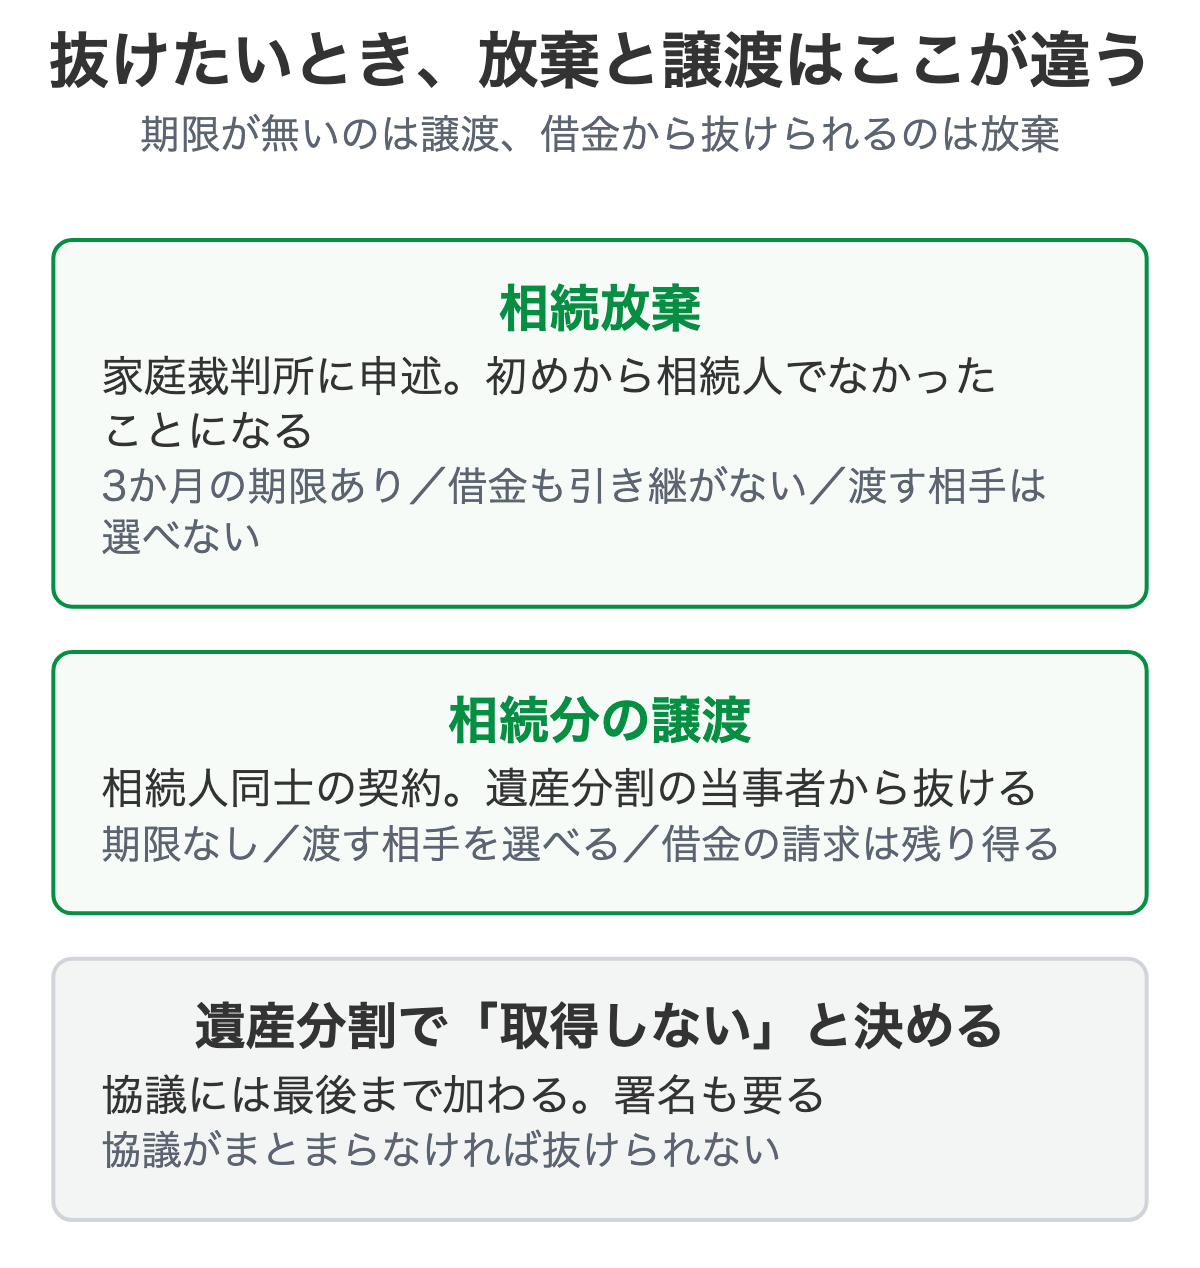
抜けたい側が最初に迷うのは、放棄との違いです。表にします。市街化調整区域の土地で放棄を含めて比べたい場合は相続した市街化調整区域の不動産を手放す方法、放棄した後に残る管理の責任は相続放棄と不動産の管理義務をご覧ください。
| 項目 | 相続放棄 | 相続分の譲渡 |
|---|---|---|
| 手続き | 家庭裁判所への申述 | 相続人同士の契約(書面が通常) |
| 期限 | 相続を知ってから3か月以内(民法915条) | なし。遺産分割が終わるまでならいつでも |
| 効果 | 初めから相続人でなかったことになる | 相続人のまま、遺産分割から抜ける |
| 誰に渡るか | 選べない(他の相続人の相続分が法律で増える) | 選べる(特定の相続人や第三者) |
| 亡くなった方の借金 | 引き継がない | 債権者との関係は当然には変わらず、請求される可能性が残る |
| 費用 | 収入印紙800円と郵便切手 | 書面の作成費用。第三者への譲渡は登記費用が別に要る |
最大の違いは借金です。相続分の譲渡をしても、亡くなった方の債権者に対して「私はもう関係ない」とは言えない可能性があります。譲渡人と譲受人の間では譲受人が負担する約束ができても、債務を引き受けてもらって自分が免れるには、民法472条の免責的債務引受のように債権者が関わる手続きが前提になるためです。負債がある相続では、放棄の期限内なら放棄を先に検討し、弁護士に確認してください。
- 放棄の3か月を過ぎてしまった
- 他の財産はすでに受け取っていて、放棄ができない
- 特定の相続人(実家に住む兄など)に不動産をまとめたい
- 遺産分割の話し合いに、これ以上関わりたくない
これらに当てはまる場合、相続分の譲渡が現実的な選択肢になります。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
手続きと登記の流れ
相続分の譲渡そのものに決まった様式はありませんが、誰が誰にいつ譲ったかを書面に残しておくのが通常です。登記で何が要るかは司法書士に確認してください。実務で使われる書面の例は次のとおりです。
| 書面 | 作る人 | 用途 |
|---|---|---|
| 相続分譲渡証明書(相続分譲渡証書) | 譲渡人 | 誰が誰に、いつ、無償か有償かを明記し、実印を押す |
| 譲渡人の印鑑証明書 | 譲渡人 | 登記の添付書類 |
| 遺産分割協議書 | 残った相続人 | 譲渡人を除いた相続人で協議し、不動産の取得者を決める |
登記の形は、相手が相続人か第三者かで変わります。どちらの形も、法務省が国税庁に宛てた照会(平成22年3月29日付け)の中で、登記実務の取扱いとして説明されています(国税庁「『相続分の売買』を登記原因とする土地の所有権の移転の登記に係る登録免許税の租税特別措置法第72条の適用の可否について(照会)」)。
- 他の相続人に譲渡し、その人が遺産分割で不動産を取得した場合……便宜、共同相続の登記を省略して、亡くなった方からその人へ、相続を原因とする所有権の移転の登記をすることが認められています
- 第三者に譲渡した場合……この便宜的な取扱いは認められず、いったん法定相続分で相続人全員の共有として共同相続の登記をし、そのうえで譲渡人から第三者へ「相続分の売買」などを原因とする持分全部の移転登記をします
2の道は、登記が2回になるうえ、他の相続人が1か月以内に取り戻す権利を持ちます(民法905条)。相続分の譲渡は、多くは相続人の1人に不動産をまとめる目的で使われます。
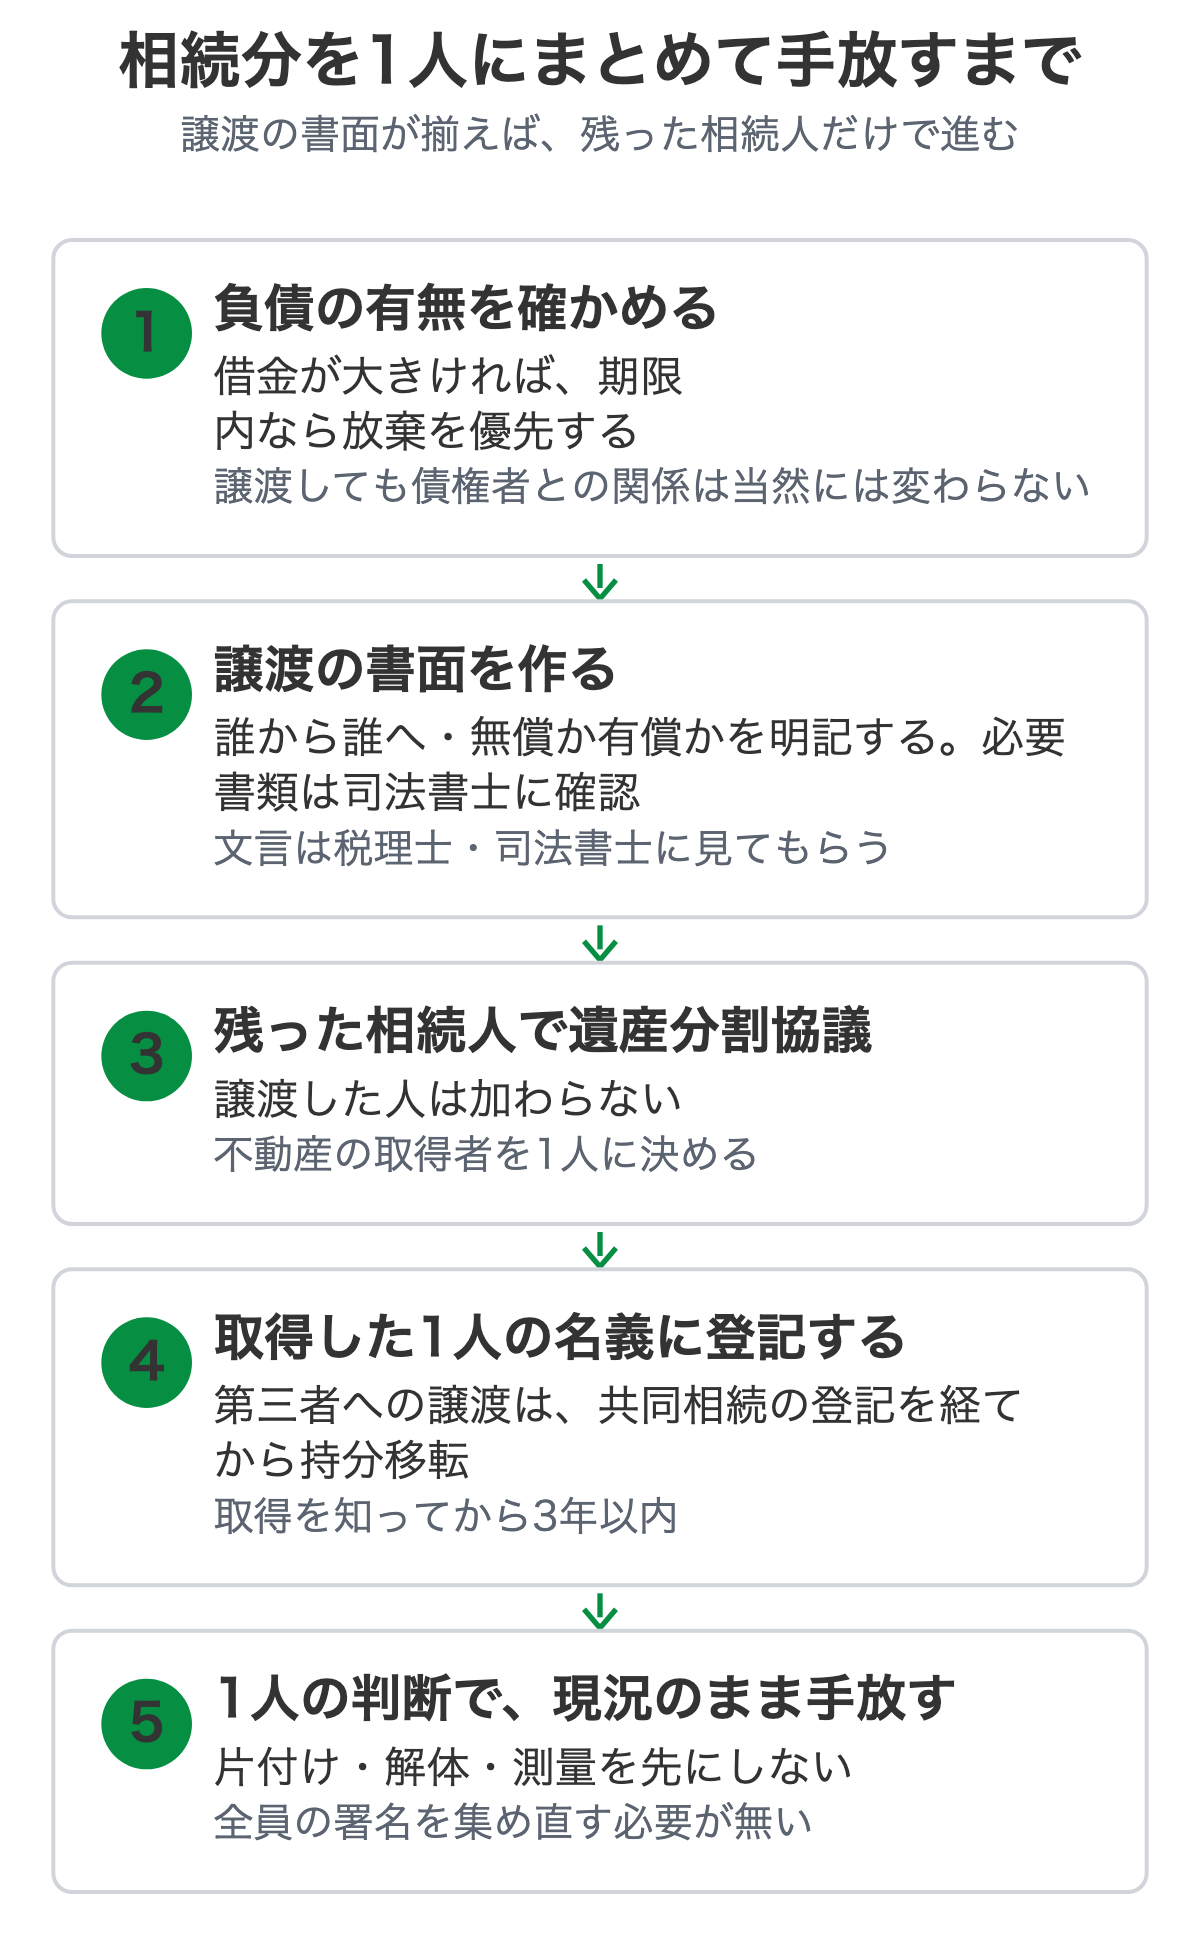
なお、相続登記の義務は譲受人に残ります。取得を知ってから3年以内の申請が要り、期限の数え方は相続登記の義務化と期限をご覧ください。
税の扱いは、相手と対価で変わる
相続分の譲渡で見落とされやすいのが税です。論点は次の3つで、組み合わせによって関わる税が変わります。
- 相手……共同相続人の1人か、相続人以外の第三者か
- 対価……無償で譲るのか、お金を受け取って譲るのか
- 関わる税……上の組み合わせによって、相続税・贈与税・譲渡所得の税のどれが関わるかが変わる
個々の事情で結論が変わるため、組み合わせごとの答えはこの記事では書きません。一次情報で確かめられた点として、第三者への「相続分の売買」を原因とする土地の持分全部移転登記には、登録免許税の軽減税率(租税特別措置法72条)の適用はないという法務省の見解に対し、国税庁が「貴見のとおりで差し支えありません」と文書回答しています(照会・回答)。個々の取引では異なる課税関係が生じることがあると、同じ回答に断り書きがあります。
譲渡証明書を作る前に、税理士へ次の点を聞いておくと話が早く進みます。
– 譲渡証明書に「無償」「有償」のどちらを書くか。書き方によって、どの税の話になるか
– 代わりにお金(代償金や譲渡の代金)を受け取る予定があるか。ある場合、受け取る側に申告が要るか
– 譲り受ける側の相続税の申告で、譲られた分をどう扱うか
譲り受けた1人がその後で不動産を売るときの税金は、相続した不動産を売ったときの税金で説明しています。
譲り受けた1人が、現況のまま手放す
相続分の譲渡が使われる場面の多くは、「誰も欲しくない不動産を、1人にまとめて処分する」ためです。実家に住んでいない兄弟が相続分を譲り、残った1人が名義をまとめて売る。この形なら、売却の意思決定は1人でできます。
ただし、まとめた1人には次の負担が集まります。
- 相続登記の費用(登録免許税と、司法書士に頼む場合の報酬)
- 売れるまでの固定資産税と管理
- 家財の片付けや解体の費用を先に出すと、売却代金より高くつくことがある
ここで、片付けや解体を先にしない道があります。当社は、家財が残った家、山林・原野、境界が確定していない土地も、現況のまま取り扱うことを基本にしています。片付け・解体・測量を売主にお願いすることはなく、役所や登記の調査も当社で行います。名義が1人にまとまっていれば、相続人全員の署名を集め直す必要がなく、話が早く進みます。相続した空き家については、相続した空き家の買取相談のページも参考にしてください。
お引き受けの形は2つあります。他で断られた物件も、お引き受けできる場合があります。
ただし、条件によっては成立しないことがあります。他で断られた物件も、お引き受けできる場合があります。現地と資料を確認したうえでの個別の判断になります。
査定で見ているのは「誰が決められるか」と「譲渡の書面」
相続分の譲渡が絡むご相談で、当社が先に確かめるのは次の点です。
– 譲渡の書面が揃っているか……登記に使える形になっていないと(必要書類は司法書士に確認)、名義をまとめる段階で止まります
– 譲渡人に行方不明の人がいないか……1人でも連絡が取れないと、譲渡も協議もできません(不在者財産管理人による不動産の売却)
– 亡くなった方に負債がないか……譲渡では債権者との関係が当然には変わらないため、負債の有無で放棄との選択が変わります
– 不動産の中身……建物の状態と築年数、接道、区域指定。譲渡の有無より、ここで取り扱えるかが決まります
名義が何代も前で止まっていて相続人が多数になっている場合は、数次相続で未分割になった不動産の売却で扱っている進め方と組み合わせることになります。海外に住む相続人がいる場合の書類は相続人が海外にいる不動産の売却をご覧ください。
この記事の要点
- 相続分の譲渡は、自分の相続分を他の相続人に譲って遺産分割から抜ける方法。期限はない
- 放棄と違い、亡くなった方の借金について債権者との関係が当然には変わらない。負債があれば放棄を先に検討する
- 他の相続人が遺産分割で取得するなら、共同相続の登記を省略した登記が認められている
- 第三者への譲渡は登記が2回になり、他の相続人が1か月以内に取り戻せる
- 税は相手と対価で変わる。第三者への相続分の売買の登録免許税に軽減税率はない。書面を作る前に税理士へ
- 1人に名義をまとめれば、片付けや解体を先にせず、現況のまま手放す道が取りやすい
相続分の譲渡の可否、書面の文言、税の扱いについては、弁護士・司法書士・税理士へご確認ください。
相続分を1人にまとめて手放したいと考えている場合は、不動産の所在地と、相続人の人数、譲渡の話がどこまで進んでいるかをお知らせください。進められる順番と、現況のまま取り扱えるかどうかをお伝えします。
よくある質問
相続放棄の3か月を過ぎてしまいました。いらない土地の相続から抜ける方法はありますか。
相続分の譲渡という方法があります。自分の相続分を他の相続人に譲ることで、その後の遺産分割協議に加わらなくてよくなります。相続放棄と違って期限はありません。ただし、亡くなった方の借金について債権者との関係が当然には変わらない点が放棄と違います。負債がある場合は弁護士に確認してください。
相続分の譲渡と相続放棄は、何が違いますか。
放棄は家庭裁判所への申述で、初めから相続人でなかったことになり、期限は相続を知ってから3か月です。譲渡は相続人同士の契約で、期限がなく、誰に譲るかを選べます。一方で譲渡は、債権者が加わった取り決めでなければ債権者との関係を変えないため、譲渡した後も亡くなった方の債務の支払いを求められる可能性があります。
相続分の譲渡をすると、登記はどうなりますか。
譲り受けたのが共同相続人の一人で、その人が遺産分割で不動産を取得した場合は、共同相続の登記を経ずに、亡くなった方から直接その人へ相続を原因とする登記ができるとされています。相続人以外の第三者に譲渡した場合は、いったん法定相続分で共同相続の登記をしたうえで、持分全部の移転登記をする形になります。必要書類は司法書士にご確認ください。
相続分の譲渡に税金はかかりますか。
相手が相続人か第三者か、無償か有償かで扱いが変わります。国税庁は、相続分の売買を原因とする第三者への土地の持分全部移転登記について、登録免許税の軽減税率(租税特別措置法72条)の適用はないと文書回答しています。贈与税・相続税・所得税のどれに当たるかは事情によるので、譲渡する前に税理士へ確認してください。
譲り受けて1人の名義にしたあと、その家を現況のまま手放せますか。
名義が1人にまとまれば、売却の意思決定はその人だけでできます。当社は家財が残った家や山林・原野も現況のまま取り扱うことを基本にしていて、片付けや測量を売主にお願いすることはありません。当社が代金を払う買取になるか、お引き受けになるかは不動産の条件で分かれ、希望額によっては成立しないこともあるため、個別の判断になります。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第0006708号
相続した家を、そのまま手放せるか
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量を、先に済ませていただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。資料が手元になくても、物件の所在地さえ分かればお答えできます。
相続登記が終わっていなくても、名義が複数でもご相談いただけます。順番は当社でご案内します。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8








