
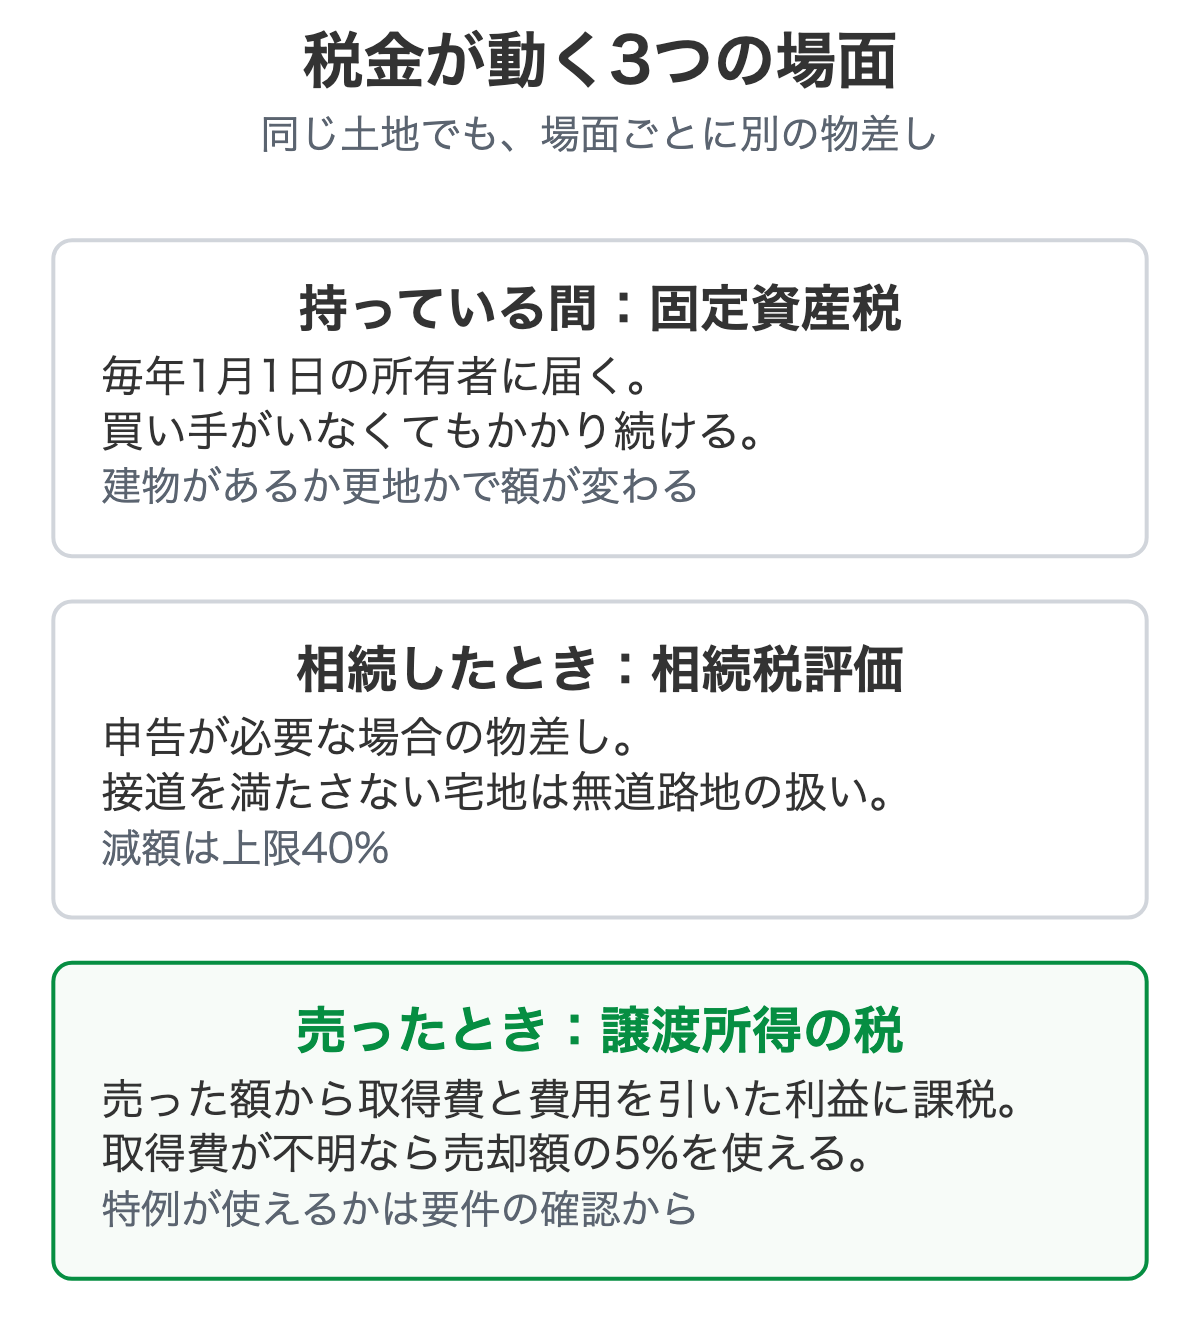
再建築不可の土地・建物にかかる税金は、持っている間の固定資産税、相続したときの相続税評価、売ったときの譲渡所得の3つの場面で、それぞれ別の物差しで決まります。この記事では、再建築不可であることが各場面の税額にどう影響するのか、影響しないのはどこかを、国税庁と総務省の資料に沿って整理します。
結論から書くと、再建築不可だから税金が安くなる、という単純な仕組みはありません。評価が下がるのは、道路に接していない・形が悪いといった個別の条件が補正に当たる場合です。そのうえで、税金を払い続けながら売れない状態が続くことが、いちばんのコストになります。
固定資産税は「再建築不可だから」では下がらない
固定資産税は、市区町村が土地と建物のそれぞれに評価額を付け、そこに税率(標準は1.4%)を掛けて決まります。土地の評価は、総務省が定める固定資産評価基準に沿って、路線価に各種の補正を掛ける形で行われます。
この基準の土地の章には、不整形地・無道路地・間口が狭小な画地・奥行が長大な画地・がけ地といった、土地の形や状態に応じた補正が並んでいます。一方で、再建築不可という言葉や接道義務に直接触れた補正項目は、基準の土地の章には出てきません。つまり、再建築不可であることは、形や道路との関係を通じて間接的にしか評価に反映されません。
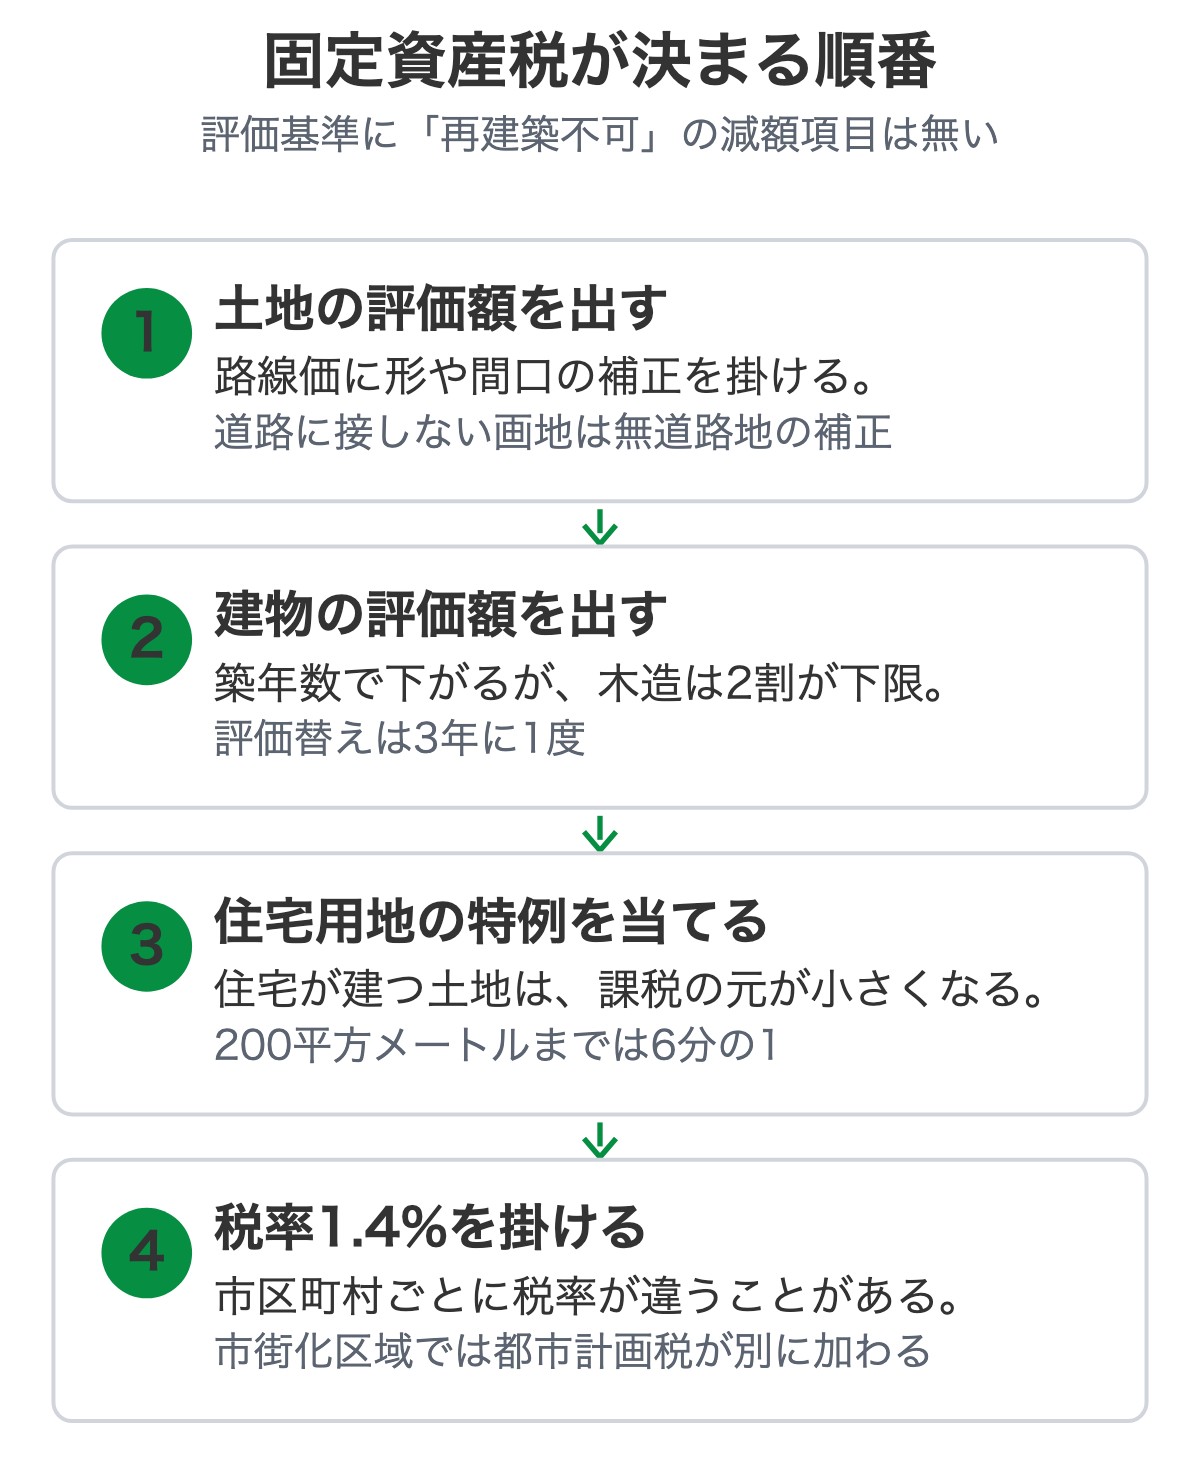
無道路地=路線(道路)に接しない画地のことです。固定資産評価基準では、利用上もっとも合理的な路線の路線価に、奥行の補正と通路開設の補正、さらに近傍の宅地との均衡を考えた補正(下限0.60)を掛けて評価します。
評価が下がる場合と下がらない場合を、整理すると次のようになります。
| 状況 | 評価への影響 | 理由 |
|---|---|---|
| 道路にまったく接していない | 補正が当たり、下がる | 無道路地補正(下限0.60)の対象 |
| 幅2m未満で道路に接している | 無道路地の補正は当たらない | 固定資産評価基準の無道路地は「路線に接しない画地」 |
| 形がいびつ・間口が狭い | 別の補正で下がる | 不整形地・間口狭小・奥行長大の補正 |
| 形は整っているが接道が足りない | 下がらない場合がある | 再建築できないこと自体は補正項目にない |
2行目と4行目に注意してください。道路に2m未満で接している土地は、相続税の評価では無道路地として扱われても、固定資産税の評価では無道路地の補正が当たりません。両者の定義が違うためです。同じ土地で、2つの税の評価の下がり方がずれることがあります。
建物は古くても、評価が0円にはならない
建物の評価額は、再建築費をもとに、年数に応じた減点補正を掛けて求めます。ただし木造家屋では、経年減点補正率が20%を下回る場合は20%とされています(総務省 固定資産評価基準 第2章 家屋)。築年数がどれだけ古くなっても、評価は一定の水準で下げ止まるということです。
土地・家屋の評価は3年に1度の基準年度に全件が見直され、その間の年度は原則として価格が据え置かれます(東京都主税局の説明による。令和6年度が基準年度)。評価額は毎年変わるものではなく、納税通知書の金額が急に下がることも期待しにくい仕組みです。
住宅用地の特例と、仮の数字で見る税額
住宅が建っている土地には、住宅用地の特例があります。1戸につき200平方メートルまでの部分は固定資産税の課税標準が価格の6分の1、それを超える部分は3分の1になります(東京都主税局 固定資産税・都市計画税(土地・家屋))。
数字の感覚をつかむために、次の仮の例で計算します。実際の評価額や税率は、納税通知書でご確認ください。
| 建物が建っている(特例あり) | 更地にした(特例なし) | |
|---|---|---|
| 土地の評価額(仮) | 300万円 | 300万円 |
| 課税標準(本則) | 300万円×1/6=50万円 | 300万円 |
| 固定資産税(税率1.4%) | 約7,000円 | 約42,000円 |
本則で計算すると6倍の差になります。実際の年度ごとの金額は、負担水準による負担調整措置があるため、この本則どおりには動かない場合があります。それでも、建物があるうちは特例で軽くなっているという前提は変わりません。
特例が使えるかどうかは、毎年1月1日の状況で決まります。更地にするタイミングが1月1日の前か後かで、翌年度の税額が変わりえます。
空き家のままでも、特例が外れる場面
特例は、建物を壊したときだけ外れるわけではありません。2023年12月13日に施行された改正空家法で、放置すると特定空家等になるおそれのある空き家を「管理不全空家等」として市区町村長が指導・勧告できるようになりました。勧告を受けた敷地は、建物が建っていても住宅用地特例の対象から外れます(国土交通省 空家等対策の推進に関する特別措置法の一部を改正する法律)。
再建築不可の建物は、新築ができないため大規模な修繕にも踏み切りにくく、傷みが進みやすい傾向があります。解体した場合の税額の動き方は、空き家を解体すると固定資産税は上がる?で、条例による減免も含めて整理しています。
同じ市区町村内の評価が小さければ、課税されないこともあります。
同一人が持つ土地の課税標準額の合計が30万円未満、家屋が20万円未満であれば、免税点を下回るため固定資産税は課税されません(東京都主税局)。ただし免税点は市区町村ごとの合計で判断するため、他に土地を持っていれば合算されます。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
相続税評価は、無道路地の補正に上限がある
相続税では、接道義務を満たしていない宅地も無道路地として評価します。通路を開設する費用に相当する額を差し引けますが、差し引ける額は不整形地などとして計算した価額の40%が上限です(国税庁 No.4620 無道路地の評価)。この計算の詳しい手順と、固定資産税評価額・路線価の調べ方は、再建築不可物件の買取相場と税金で扱っています。ここでは、そこに書かなかった3点を補います。
仮の数字で見る「下がり方の天井」
補正前の価額が1,000万円の土地で、通路開設費用相当額の差引が上限いっぱいになる場合は、差し引けるのは最大400万円です。この差引だけで見れば、評価額は600万円を下回りません。買い手が付く価格が、この金額よりずっと低いことは珍しくなく、税の評価額と売れる価格の差が大きくなります。
利用価値の低下による10%の減額は、重ねられない場合がある
道路より著しく高い・低い位置にある宅地、地盤に甚だしい凹凸がある宅地、騒音や日照阻害などで取引金額に影響を受けると認められる宅地は、利用価値が著しく低下しているものとして、その部分の価額から10%を減額して評価できます。ただし、路線価や固定資産税評価額が、その状況を考慮したうえで付けられている場合には、しんしゃくしません(国税庁 No.4617)。接道とは別の事情ですが、該当すれば評価に影響します。
小規模宅地等の特例は、申告期限までの保有が要件になる区分が多い
亡くなった方が住んでいた宅地は、要件を満たせば330平方メートルまで評価額を80%減額できる特例があります(小規模宅地等の特例)。配偶者以外では、相続税の申告期限まで宅地を保有していることが要件に含まれる区分があります(国税庁 No.4124)。申告前に急いで売ると、特例が使えなくなるおそれがあります。適用できるかどうかは、居住の実態や相続人の状況で決まるため、売却の前に税理士へ確認してください。
- 売るつもりで、申告期限の前に契約や引き渡しを進めてしまう
- 評価額と売れる価格を同じものと考え、相続税の評価額を売却価格の目安にする
- 道路に接する幅だけを見て、固定資産税と相続税の評価が同じように下がると考える
売ったときの税金は、取得費が分かれ目になる
再建築不可の土地を売って利益が出れば、譲渡所得として課税されます。計算の骨組みは、売った金額から取得費と譲渡費用を引くという形です(国税庁 No.3202)。取得費が分からない場合、売却額の5%を取得費にできます(国税庁 No.3258)。
相続した物件の場合、取得費は被相続人が買った金額で、古い家では記録が残っていないことが珍しくありません。その場合の目安を、仮の数字で見てみます。
| 仮の例 | |
|---|---|
| 売却額 | 100万円 |
| 取得費(不明のため5%) | 5万円 |
| 譲渡費用 | 0円 |
| 譲渡所得 | 95万円 |
| 税額の目安(所有5年超) | 約19万円 |
所有期間が5年を超える長期譲渡所得では、所得税15%と住民税5%がかかり、所得税には別に復興特別所得税(基準所得税額の2.1%)が加わります(国税庁 No.3208)。売却額が小さくても、取得費が分からなければ利益が出たものとして計算される点が、税額を左右します。ここに書いたのは特例を使わない単純な計算で、実際の税額は条件で変わります。
軽くする方法として、次の2つがあります。
- 相続した空き家の3,000万円特別控除 … 昭和56年5月31日以前の建築であること、相続開始から3年を経過する日の属する年の12月31日までに売ることなど、要件が細かい。詳しくは空き家の3000万円控除で整理しています
- 相続財産の取得費加算の特例 … 相続税を払った人が、相続税の申告期限の翌日以後3年を経過する日までに売ると、払った相続税の一部を取得費に加えられる(国税庁 No.3267)
その他の計算の順番や、取得費に入るものは相続した不動産を売ったときの税金にまとめています。
0円で渡しても、税金がゼロとは限らない
「費用をかけずに手放したい」という場合でも、無償で渡すことには税の問題があります。個人から著しく低い価額で財産を譲り受けた人には、時価との差額に贈与税がかかることがあります(国税庁 No.4423)。法人へ贈与した場合や、時価の2分の1未満の価額で譲渡した場合は、時価で譲渡したものとして、譲渡所得の課税の対象になります(国税庁 No.3105)。
具体的な負担は土地をタダであげる費用と税金で整理しています。個別の判断は、手放す前に税理士へ確認してください。
持ち続けるコストと、手放す選択肢ごとの税
ここまでの話を、手放すかどうかの判断に結び付けます。再建築不可の税金は、1回の金額が大きいというより、売れない間は毎年かかり続ける点に重さがあります。固定資産税は、買い手がいなくても毎年、その年の1月1日の所有者に課税されます。
選択肢ごとに、税と手間を比べると次のとおりです。
| 選択肢 | 税・費用の動き | 向いている状況 |
|---|---|---|
| 持ち続ける | 毎年の固定資産税。管理不全の勧告を受ければ特例が外れる | 建物がまだ使える、貸せる見込みがある |
| 隣地に売る | 売却額が取得費を上回れば譲渡所得 | 隣地の所有者が買い増しに前向き(隣地に売る方法) |
| 相続土地国庫帰属制度 | 負担金(宅地は面積に関わらず20万円)。建物があると申請できない | 建物を解体できて、他の要件も満たす(制度の条件) |
| 現況のまま買取で手放す | 売却額次第で譲渡所得。特例の要件を確認 | 解体費や片付けを先に負担したくない |
相続土地国庫帰属制度の負担金と、建物のある土地は申請できないという点は、法務省の案内に書かれています。建物があると申請できないため、解体費を先に負担することになります。解体すれば固定資産税の特例も外れるので、解体から先に進めると、税と費用が重なる順番になりやすい点に注意してください。
ごえん株式会社は、建物の状態と築年数を確認したうえで、現況のままの買取を検討します。片付け・解体・測量を先に済ませていただく必要はありません。再建築不可であることだけを理由に、査定や取り扱いの対象外とはしません。ただし、希望額と開きがある場合や、相続人の間で話がまとまらない場合など、条件によっては成立しないことがあります。
再建築不可そのものの売却の考え方は再建築不可物件の売却、相続したあとの動き方は再建築不可物件を相続したらにまとめています。税額の判断・申告は税理士、登記は司法書士へご確認ください。
再建築不可物件の取り扱いについては、再建築不可物件の買取・売却相談にまとめています。
よくある質問
再建築不可だと、固定資産税は安くなりますか?
再建築不可であること自体を理由にした減額の仕組みは、総務省の固定資産評価基準の土地の補正項目には見当たりません。ただし、道路に接しない画地の補正(無道路地補正)や、形・間口・奥行による補正が当たる土地では、結果として評価額が下がることがあります。実際の金額は、毎年届く納税通知書と課税明細書で確認してください。
再建築不可の土地の相続税評価は、どのくらい下がりますか?
接道義務を満たしていない宅地は無道路地として評価でき、通路を開設する費用に相当する額を差し引けますが、差し引ける額は上限が40%です。つまり、この差引だけで見れば評価額は6割を下回りません。形や高低差などの事情には別の補正が加わる場合があります。申告額は税理士にご確認ください。
建物を解体すると、固定資産税はどうなりますか?
毎年1月1日に住宅が建っていれば、土地には住宅用地の特例(200平方メートルまでの部分は課税標準が6分の1、それを超える部分は3分の1)が適用されます。更地にすると、この特例の対象から外れます。再建築不可の土地は更地にしても新築できないため、解体費をかけたうえで税負担も増えるおそれがあります。解体の前に、現況のままでの手放し方を確かめるほうが安全です。
再建築不可の土地を売ると、譲渡所得の税金はかかりますか?
売った金額から取得費と譲渡費用を引いて、利益が出れば課税されます。親から相続して購入時の金額が分からない場合は、売却額の5%を取得費にできます。このため、取得費が分からない土地は、売却額が小さくても利益が出たものとして計算されることがあります。相続した空き家には3,000万円特別控除などの特例がありますが要件が細かいため、税理士か税務署でご確認ください。
0円で手放せば、税金はかからないのではないですか?
個人から個人へ無償で渡す場合は贈与税の問題が、法人へ無償で渡す場合は時価で売ったものとみなされて譲渡所得の問題が生じ得ます。0円であれば税金も0円とは限りません。個別の事情で結論が変わるため、手放す前に税理士へご確認ください。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第0006708号
この土地が、いま売れるものかどうか
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量を、先に済ませていただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。資料が手元になくても、物件の所在地さえ分かればお答えできます。
建て替えができるかどうかは、当社が役所で調べます。お手元に資料が無くても構いません。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8








