
所有不動産記録証明書を取ったら、聞いたこともない土地が親の名義で出てきた。この場合、その土地にも相続登記の義務がかかり、いらないからといって放置はできません。納税通知が来なかった土地は「価値が低くて課税されていない」ことが多く、売れるかどうかは別に確かめる必要があります。この記事では、証明書に出るもの・出ないもの、見つかった土地の調べ方、いらない土地だったときの出口を順に整理します。
証明書の取り方と手数料は住所変更登記の義務化の中で扱っています。ここでは「取った後に知らない土地が出てきた」ところから始めます。
証明書で、聞いたこともない土地が出てくる理由
所有不動産記録証明制度は、2026年(令和8年)2月2日に施行された制度です(新潟地方法務局「令和8年2月2日スタート!『所有不動産記録証明制度』について」)。法務局の登記官が、特定の人が所有権の登記名義人として記録されている不動産を全国分まとめて一覧にし、証明書として交付します(法務省「所有不動産記録証明制度について」)。相続人が、亡くなった親の分を請求することもできます(不動産登記法119条の2第2項)。
この記事は、証明書を取った後に「いらない土地だった」ときの判断に絞っています。納税通知が来ない土地の相続登記をしないとどうなるかは原野の相続登記をしないとどうなるかに、山林の場所そのものを突き止める手順は場所がわからない山林の特定と手放し方に書いています。
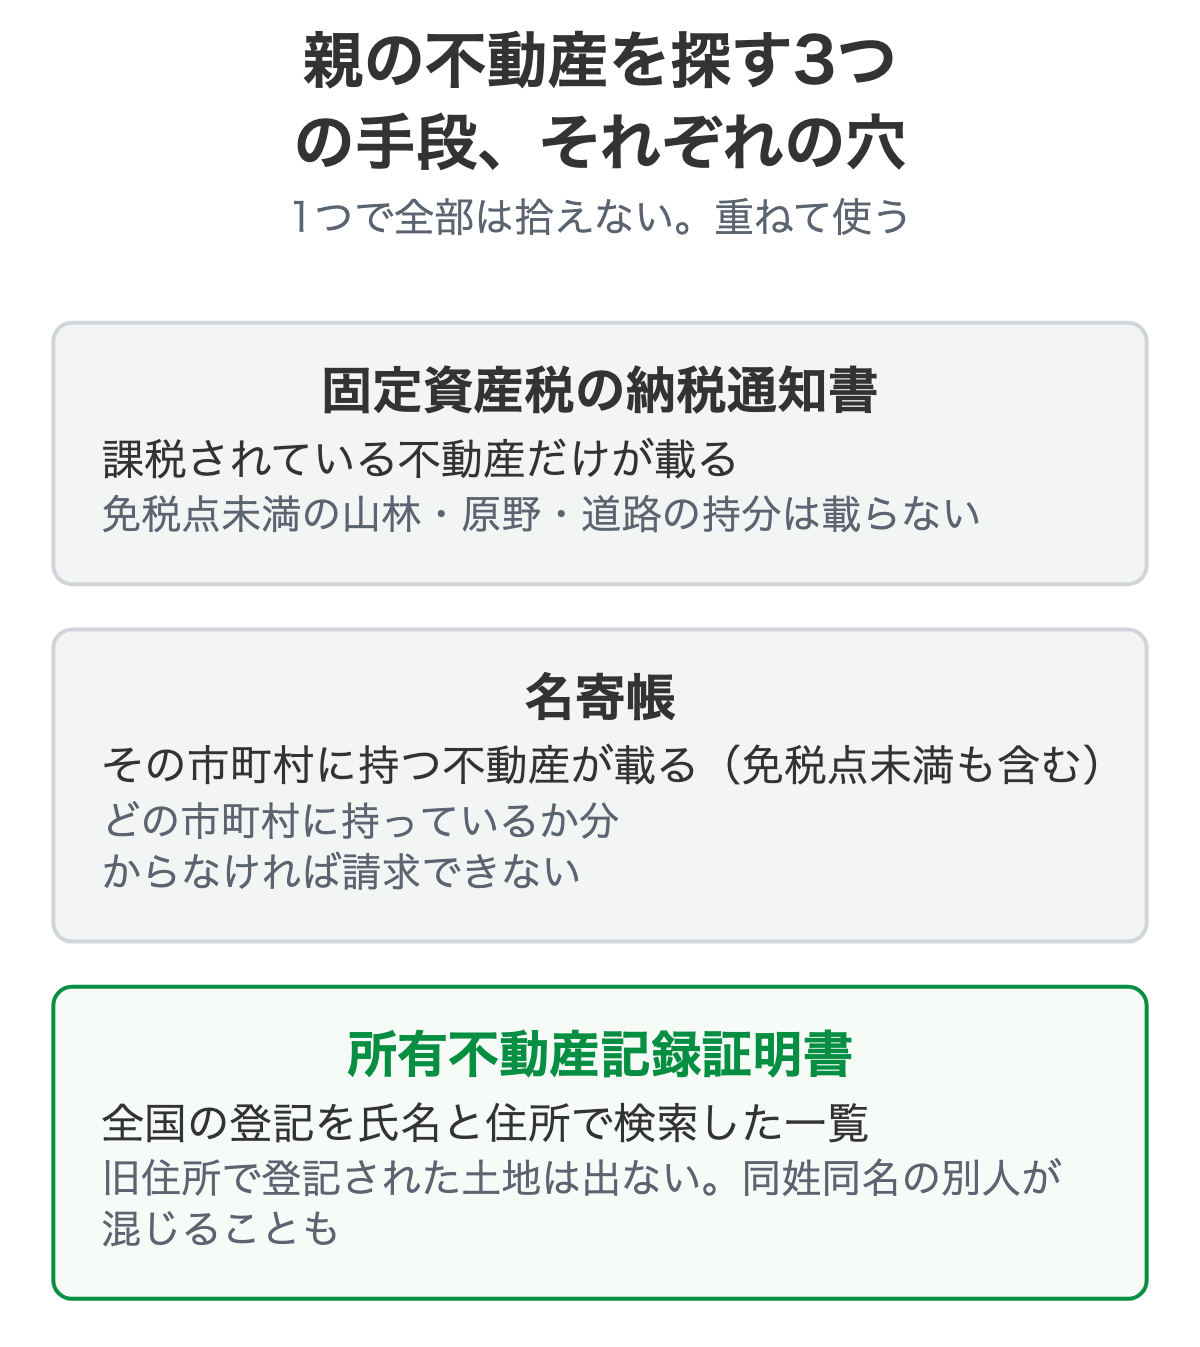
これまで相続人が親の不動産を把握する手段は、固定資産税の納税通知書と、市町村ごとの名寄帳でした。ここに穴があります。
市町村は、同一の者について当該市町村の区域内におけるその者の所有に係る土地、家屋又は償却資産に対して課する固定資産税の課税標準となるべき額が土地にあつては三十万円、家屋にあつては二十万円(略)に満たない場合においては、固定資産税を課することができない。
これを免税点といいます。同じ市町村内で土地の課税標準額の合計が30万円に満たなければ、固定資産税はかからず、納税通知書も届きません。山林、原野、道路の持分、分譲地の共有地などは、この線を下回ることが珍しくありません。
免税点=この額に満たなければ課税しない、という線。
名寄帳=市町村がその人の所有する固定資産を一覧にした台帳。市町村ごとに別々なので、どこの市町村に持っているかが分からなければ請求のしようがありません。
親の代、祖父母の代に買った山林や、原野商法で買わされた土地は、こうして家族の誰にも知られないまま登記簿にだけ残ります。証明書は、これを名寄帳より先に一覧で見せてくれます。
証明書に出るもの・出ないもの
証明書は万能ではありません。法務省の案内から、出るものと出ないものを分けます。
| 出るもの | 出ないもの |
|---|---|
| 検索した氏名・住所が登記簿と一致する不動産の所在事項と不動産番号 | 登記簿上の氏名・住所が検索条件と一致しない不動産 |
| 所有権の登記名義人として記録されているもの | コンピュータ化されていない登記簿の不動産 |
| 記録がないときは「記録がない」旨の証明 | 表題部のみで所有権の登記がない不動産 |
| — | 同姓同名・同住所の別人の不動産が混じることがある |
出ないものの1行目が実務では大きな穴です。親が何度か引っ越していると、古い住所のまま登記された土地は、その旧住所を検索条件に入れない限り出てきません。旧住所で検索するには、その住所が本人のものだと証する書類(戸籍の附票など)を添えます。
逆に、出てきた土地が本当に親のものとは限りません。同姓同名で住所も一致する別人が混じる可能性があるので、次の節の登記事項証明書で名義人の住所と登記原因を確かめてから動いてください。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
見つかった土地にも、相続登記の義務がかかる
証明書に出てきた土地は、名義が親のままです。相続登記の義務は、この土地にも及びます。
第七十六条の二 所有権の登記名義人について相続の開始があったときは、当該相続により所有権を取得した者は、自己のために相続の開始があったことを知り、かつ、当該所有権を取得したことを知った日から三年以内に、所有権の移転の登記を申請しなければならない。
条文は「所有権を取得したことを知った日」から数えます。証明書で初めて存在を知った土地なら、起算点はその日と考えられますが、親が亡くなってから何年も経っていても、知った日が起算点になるかどうかは、事情によって判断が分かれます。期限の数え方は相続登記の義務化と期限に整理しているので、自分の場合がどこに当たるか確かめてください。正当な理由なく怠ると10万円以下の過料の対象です(同法164条1項)。
遺産分割の話し合いがすぐにまとまらないときは、相続人申告登記で当面の義務を果たせます(同法76条の3)。ただし相続人申告登記では名義は動かず、売ることも国に引き取ってもらうこともできません。詳しくは相続人申告登記と売却の関係をご覧ください。
- 「いらない土地だから」と証明書に出た土地だけを無視する(義務は土地ごとに残る)
- 見つかった土地だけを相続放棄する(放棄は相続財産の全部が対象。土地だけは選べない)
- 他の財産を受け取った後で、山林だけ放棄しようとする(すでに承認しているので原則できない)
見に行く前に、机の上で分かること
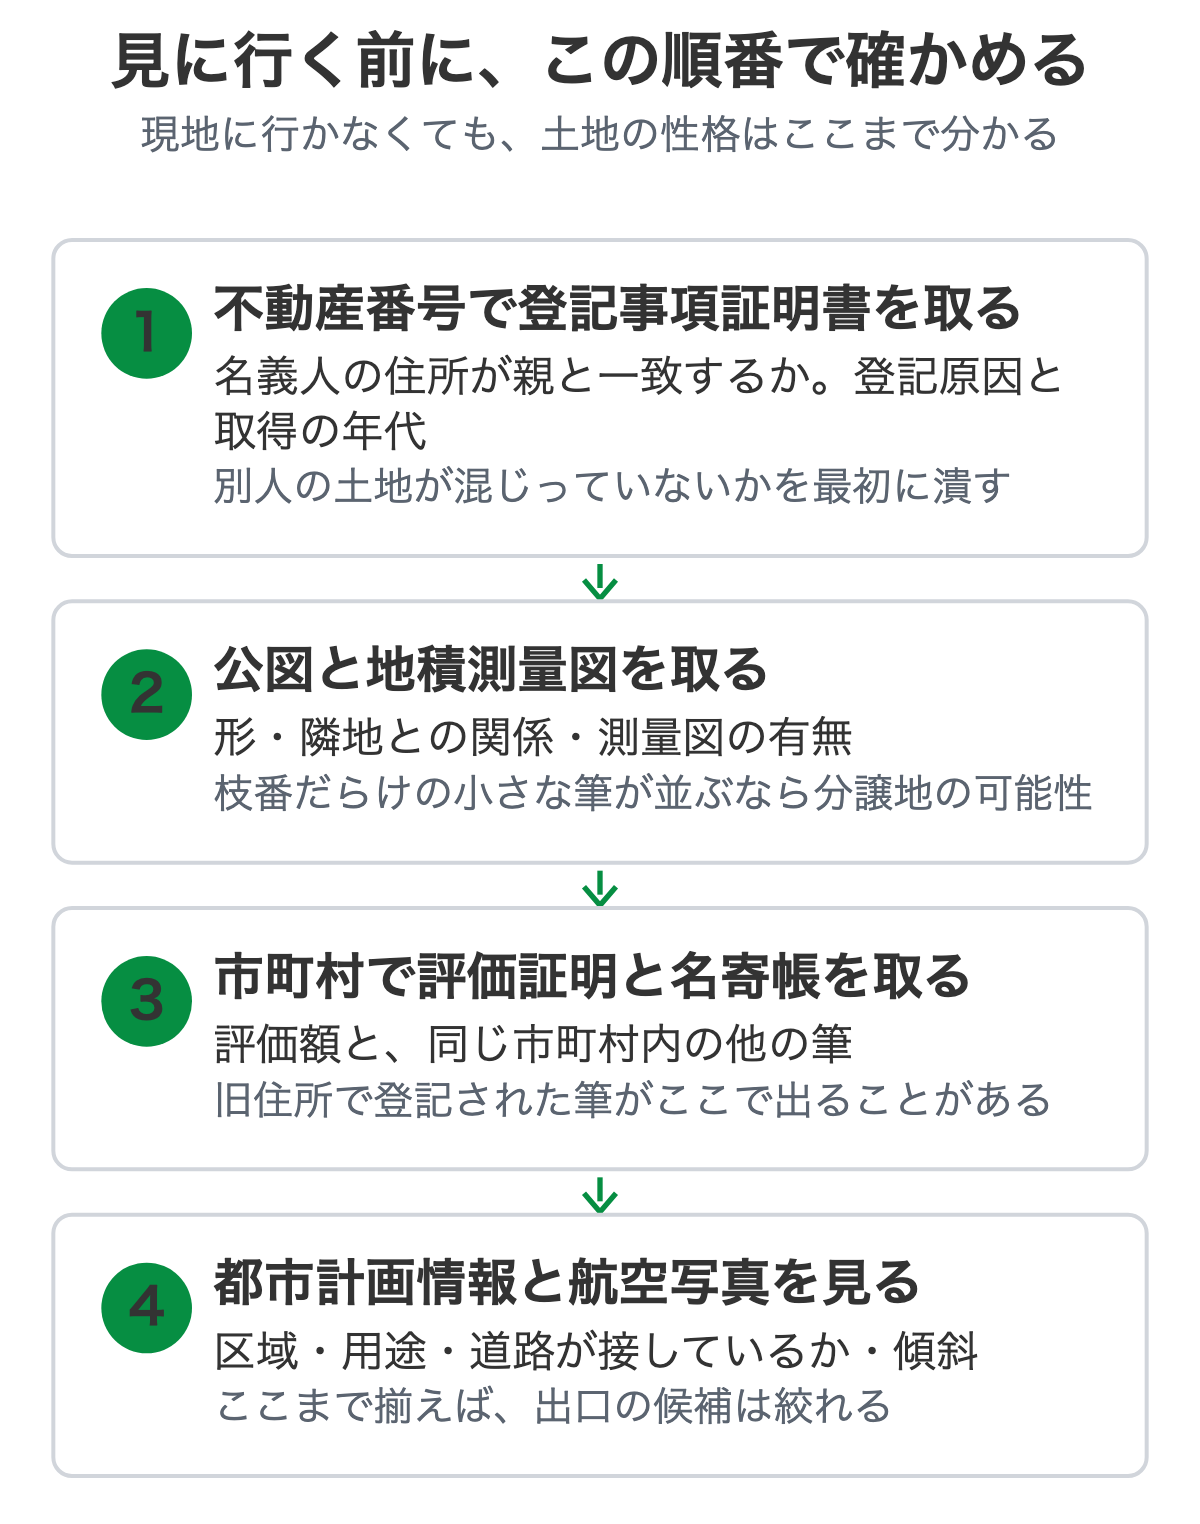
遠方の山林や原野を見に行く前に、次の順で調べると、行かなくても大半のことが分かります。
| 調べるもの | 取り方 | 分かること |
|---|---|---|
| 登記事項証明書 | 不動産番号で法務局に請求。書面請求600円、オンライン請求で郵送受取520円・窓口受取490円(法務省「登記手数料について」) | 地目、地積、名義人の住所、取得の経緯、抵当権などの権利 |
| 公図・地積測量図 | 同じく法務局 | 形、隣地との位置関係、測量図の有無 |
| 固定資産評価証明書・名寄帳 | 土地のある市町村の税務課 | 評価額、免税点未満かどうか、同じ市町村内の他の土地 |
| 都市計画情報 | 市町村のウェブサイトか都市計画課 | 市街化調整区域か、用途地域、地域森林計画の対象か |
| 地理院地図・航空写真 | 国土地理院のウェブサイト | 道路が接しているか、傾斜、周囲の様子 |
登記事項証明書の「登記原因」の欄は必ず見てください。「売買」で昭和40〜50年代に取得した山林・原野で、地目が原野、面積が小さく、周りも同じ形で分筆されていれば、原野商法の分譲地である可能性があります。その土地の扱いは原野商法で買った土地の処分に書いています。
- 地目が「山林」「原野」で、地積測量図がない → 境界が現地で分からないことが多い
- 「公衆用道路」の持分 → 分譲地の道路の共有持分。単独では売れない
- 所在が「字」の名前だけで地番が枝番 → 分譲地の可能性
- 抵当権や仮登記が残っている → 名義を移す前に処理が要る(仮登記が残ったままの不動産の売却)
いらない土地だったときの出口
調べた結果、使う予定のない山林や原野だった。このときの道は3つです。
| 道 | 先に出る費用 | 進む条件 | 向いている土地 |
|---|---|---|---|
| 相続土地国庫帰属制度 | 審査手数料1筆1万4千円+承認後の負担金(原則20万円、山林などは面積で変わる) | 建物がない、境界争いがない、崖や埋設物がない等 | 売れる見込みが薄く、費用を払ってでも終えたい |
| 自治体・団体への寄付 | 相続登記の費用 | 相手が受け取ること | 公共で使える見込みがある土地 |
| 売却(買取・仲介) | 相続登記の費用 | 名義が相続人になっていること | 引き受ける相手がいる土地 |
国庫帰属は、相続登記が済んでいなくても相続人であることを証する書面を添えて申請できます(法務省「相続土地国庫帰属制度に関するQ&A」)。ただし却下・不承認の要件は細かく、山林は境界と管理の状態で止まりやすい制度です。詳しくは相続土地国庫帰属制度と、山林の固定資産税を止めるをご覧ください。寄付は自治体への土地の寄付のとおり、断られることが多い道です。
免税点未満で税金がかかっていない土地は、持ち続けても目に見える負担がありません。そのため次の相続まで放置され、関わる人が増えてから動かせなくなります。負担がないうちに名義と出口を決めておくほうが、結果として費用も手間も小さく済みます。
当社は、山林・原野・別荘地を含めて、現況のまま取り扱うことを基本にしています。測量や境界の確認を売主にお願いすることはなく、役所や登記の調査も当社で行います。証明書の不動産番号と所在地が分かれば、査定の入口に立てます。
お引き受けの形は2つあります。他で断られた物件も、お引き受けできる場合があります。
ただし、条件によっては成立しないことがあります。他で断られた物件も、お引き受けできる場合があります。現地と資料を確認したうえでの個別の判断になります。
査定で見ているのは「土地」より「登記の状態」
証明書で見つかった土地のご相談で、当社が先に確かめるのは土地の広さや地目ではありません。
– 名義人の住所と現在の相続人……登記の住所が古いままなら、名義を移す前に住所のつながりを証する書類が要ります
– 持分か単独か……登記事項証明書の権利部で確かめます。分譲地の道路の持分だけが出てきた場合、宅地部分とセットでないと動かせません
– 同じ市町村に他の土地がないか……証明書に出た1筆の周りに、旧住所で登記された別の筆が残っていることがあります
– 登記原因と取得の年代……原野商法の分譲地は二次被害の勧誘が続いていることがあり、対応の順番が変わります
宅地と山林をまとめて手放した例は宅地と山林をまとめて手放すに書いています。山林だけで断られた経験がある方は、そちらも参考にしてください。
この記事の要点
- 証明書で知らない土地が出てくるのは、免税点未満で納税通知が届かず、家族の誰も存在を知らなかったため
- 証明書は氏名と住所で検索する仕組み。旧住所の土地は出てこず、同姓同名の別人が混じることもある
- 出てきた土地にも相続登記の義務がある。土地だけを選んで放棄することはできない
- 登記事項証明書・公図・都市計画情報・地理院地図で、見に行く前に大半のことが分かる
- いらない土地の出口は国庫帰属・寄付・売却の3つ。税がかかっていない土地ほど放置されやすい
相続登記の期限の起算点と税務の扱いは、司法書士・税理士へご確認ください。
証明書に出てきた土地の所在地と不動産番号、名義人が亡くなった時期をお知らせいただければ、その土地の性格と、現実的な出口をお伝えします。
よくある質問
所有不動産記録証明書に出てきた土地は、なぜ今まで固定資産税の通知が来なかったのですか。
同じ市町村内でその人が持つ土地の課税標準額の合計が30万円未満だと、固定資産税は課されません(地方税法351条)。山林や原野、道路の持分などはこの免税点に届かないことが多く、納税通知書そのものが届きません。通知が来ない土地は、相続のときに存在ごと見落とされます。
証明書に出てきた土地は、本当に親のものですか。
証明書は登記記録を氏名と住所で検索した結果なので、同姓同名で住所も一致する別人の不動産が混じることがあります。逆に、登記簿上の氏名・住所が検索条件と一致しない不動産は出てきません。出てきた土地は、不動産番号で登記事項証明書を取り、名義人の住所と取得の経緯を確かめてから判断してください。
見つかった土地にも相続登記の義務がありますか。期限はいつからですか。
あります。不動産登記法76条の2は、相続の開始を知り、かつその不動産の所有権を取得したことを知った日から3年以内の申請を義務にしています。証明書で初めて存在を知った土地なら、知った日から3年が起算されると考えられますが、個別の判断は司法書士へ確認してください。相続人申告登記で当面の義務を果たす道もあります。
見つかった土地がいらない場合、相続放棄はできますか。
相続放棄は相続財産の全部についてするもので、土地だけを選んで放棄することはできません。また、他の財産をすでに受け取っている場合や、自己のために相続の開始があったことを知った時から3か月を過ぎている場合は原則として放棄できません(民法915条1項)。財産がないと信じたことに相当の理由がある場合に、財産の存在を知った時から数えるとした最高裁判決(昭和59年4月27日)もありますが、当てはまるかは事情次第なので、司法書士・弁護士へ確認してください。相続した後にその土地だけを手放す方法として、相続土地国庫帰属制度、寄付、売却を比べることになります。
遠方の山林や原野で、見に行くこともできません。
登記事項証明書・公図・自治体の都市計画情報・地理院地図で、行かなくても分かることは多くあります。当社は所在地と不動産番号をいただければ、役所と登記の調査を当社で行い、取り扱えるかどうかをお伝えします。ただし土地の条件や権利関係によっては成立しないこともあり、個別の判断になります。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第0006708号
このような物件のご相談は、相続した空き家の買取相談のページへ。
相続した家を、そのまま手放せるか
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量を、先に済ませていただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。資料が手元になくても、物件の所在地さえ分かればお答えできます。
相続登記が終わっていなくても、名義が複数でもご相談いただけます。順番は当社でご案内します。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8








