相続した山林の場所がわからないときは、現地に行く前に、手元の課税明細と名寄帳、所有不動産記録証明制度、林地台帳の順で絞り込めます。「親が山を持っていたらしいが、どこにあるのか誰も知らない」という状態は珍しくありません。
山林の多くは固定資産税がかからない免税点の下にあって通知に載らず、登記簿の住所も古いままです。この記事では、書類だけでどこまで特定できるか、証明書に出ない山林がある理由、境界がわからないまま手放せるか、そして場所が分かった後の出口を整理します。
結論を先に言うと、山林の場所は「地番」さえ分かれば公図と林地台帳でほぼ絞り込めます。詰まるのは地番が分からない段階で、そこに使えるのが名寄帳と所有不動産記録証明制度です。
「山を相続したが、どこにあるのか分からない」は珍しくない
山林の所在が分からなくなる理由は、だいたい3つに集約されます。
- 固定資産税の通知に載らない……山林は評価額が低く、免税点の下に隠れることが多い
- 登記の氏名・住所が古い……祖父母の代の名義や、何十年も前の住所のまま
- 現地の目印がない……住所表示も塀もなく、地番が分かっても地図の上でしか位置を追えない
固定資産税の免税点は地方税法351条にあり、同じ市町村内の土地の課税標準額の合計が30万円未満なら課税されません。課税されない土地は課税明細書に載らないため、通知に載っていない=持っていない、ではありません。
最初に確かめるのは「どの市町村に」「何番の土地を」持っているか、の2点です。この2つが揃えば、あとは公図と林地台帳で位置まで追えます。現地に行くのは最後です。
手元の書類で当たりを付ける(課税明細・権利証・名寄帳)
まず、親の遺品と役所の書類から地番を拾います。
| 書類 | どこで取るか | 分かること | 限界 |
|---|---|---|---|
| 固定資産税の課税明細書 | 毎年の納税通知書に同封 | 課税されている土地の所在・地番・地目・評価額 | 免税点の下の土地は載らない |
| 名寄帳(土地名寄帳)の写し | 土地のある市町村の税務担当課 | その市町村内で親名義の土地の一覧。課税されていない土地も含む | 市町村ごとに請求が要る。どの市町村かが分からないと使えない |
| 権利証・登記識別情報 | 遺品 | 地番・取得の経緯 | 古い山林は権利証が残っていないことが多い |
| 登記事項証明書 | 法務局(オンライン可) | 現在の名義人・地目・面積 | 地番が分からないと請求できない |
| 森林組合の組合員証・配当通知 | 遺品 | 組合の管轄地域と施業履歴 | 組合員でなければ手がかりにならない |
名寄帳は地方税法387条で市町村に備え付けが義務付けられており、納税義務者(相続人を含む)は写しの交付を受けられます。「親の本籍地」「親の出身地」「祖父母が住んでいた町」の市町村に名寄帳を請求するのが、いちばん確度の高い一手です。
市町村は、その市町村内の土地及び家屋について、固定資産課税台帳に基づいて、総務省令で定めるところによつて、土地名寄帳及び家屋名寄帳を備えなければならない。
相続人が請求する場合は、戸籍などで相続関係を示す書類を求められます。郵送で請求できる市町村がほとんどなので、遠方でも進められます。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
所有不動産記録証明制度で漏れを拾う——出ないケースも書く
「どの市町村にあるかすら分からない」場合に使えるのが、令和8年2月2日に始まった所有不動産記録証明制度です。全国の法務局で、ある人が所有権の登記名義人として記録されている不動産の一覧を証明してもらえます。
相続人その他の一般承継人は、登記官に対し、手数料を納付して、被承継人に係る所有不動産記録証明書の交付を請求することができる。
| 項目 | 内容 |
|---|---|
| 請求できる人 | 登記名義人本人、その相続人その他の一般承継人(代理人も可) |
| 請求先 | 全国の法務局・地方法務局(支局・出張所を含む)。書面またはオンライン |
| 出てくるもの | 名義人として記録されている不動産の所在事項と不動産番号の一覧。記録がなければその旨 |
| 検索の条件 | 氏名の前方一致、かつ住所の市区町村までが一致、または住所の末尾5文字が一致 |
| 手数料 | 検索条件1件・1通あたり書面1,600円、オンライン請求・郵送受取1,500円、窓口受取1,470円 |
(出典: 法務省「所有不動産記録証明制度について」)
便利な制度ですが、出てこない山林があります。ここを知らずに「証明書に無かったから持っていない」と結論づけると、後で山林だけが残ります。
所有不動産記録証明書に出ない主なケース
– 登記簿上の住所が古いままで、検索条件の住所と一致しない(旧住所で検索するには、戸籍の附票など旧住所を証する書類が要る)
– 登記簿がコンピュータ化されていない土地
– 所有権の登記がなく、表題部だけの土地
– 祖父母など、親より前の代の名義のままの土地(親の名前では検索できない)
最後の点が山林では特に多く、相続登記の義務化と期限で書いたとおり、何代も登記が動いていない山は珍しくありません。この場合は、祖父母の名前と当時の住所で別に検索条件を立てる必要があり、手数料は検索条件ごとにかかります。
登記の住所が古いままの問題そのものは、住所変更登記の義務化を参照してください。
林地台帳・森林組合・公図で場所を絞る
地番が分かったら、位置を追います。使う資料は3つです。
| 資料 | どこにあるか | 分かること | 注意 |
|---|---|---|---|
| 林地台帳と森林の土地に関する地図 | 市町村(林務担当課) | 所有者、所在・地番・地目・面積、境界に関する測量の実施状況、地図上の位置 | 対象は地域森林計画の対象となる民有林。境界が確定するものではない |
| 公図(地図または地図に準ずる図面) | 法務局(オンライン請求可) | 隣接する土地との位置関係、形状 | 山林の多くは「地図に準ずる図面」で、形や距離は正確でないことがある |
| 森林簿・森林組合の資料 | 都道府県・森林組合 | 樹種、林齢、施業の履歴 | 組合員でないと見られない資料がある |
林地台帳は森林法に根拠があります。
市町村は、その所掌事務を的確に行うため、一筆の森林(中略)の土地ごとに次に掲げる事項を記載した林地台帳を作成するものとする。
一 その森林の土地の所有者の氏名又は名称及び住所
二 その森林の土地の所在、地番、地目及び面積
三 その森林の土地の境界に関する測量の実施状況
林野庁は、林地台帳制度が平成31年4月から運用されていること、対象が地域森林計画の対象となっている民有林であること、そして「林地台帳の整備によって、直ちに境界が確定するものではありません」と説明しています(林野庁「林地台帳制度」)。閲覧の手続きは市町村ごとに違うため、林務担当課に電話で聞くのが早道です。
林地台帳に漏れや誤りがあれば、所有者は市町村に申し出て修正を求めることができます(森林法191条の6)。名義が親のままでも、相続人として申し出ることは可能です。また、地域森林計画の対象となる民有林を新たに取得した人は、市町村への届出が要ります(同法10条の7の2)。相続で取得した場合も対象です。
公図については、山林の多くが明治期の地図をもとにした「地図に準ずる図面」で、形や距離は正確でないことがあります。それでも隣接地の地番と位置関係は読めるため、林地台帳の地図と重ねれば、どの尾根・どの谷にあるかまでは絞れます。ここまで来れば、現地に行かなくても買主側や専門家が位置を確かめられます。
境界が分からないままでも手放せるか
地番と大まかな位置は分かっても、境界杭が見つからない山林は珍しくありません。「境界が分からないと売れない」と考えて止まる方が多いのですが、出口によって扱いが違います。
| 出口 | 境界が明らかでない山林 | 根拠・備考 |
|---|---|---|
| 相続土地国庫帰属制度 | 入口で却下(境界が明らかでない土地) | 法 第2条第3項第5号。令和8年8月31日現在の却下85件のうち「境界不明」が23件(法務省 統計) |
| 自治体への寄付 | 受け入れの条件は自治体ごと。境界未確定は断られやすい | 自治体への土地の寄付 |
| 仲介で売る | 確定測量を求められることが多い。山林は費用が価格を上回りやすい | 境界未確定の土地の売却 |
| 買取で手放す | 現況のまま引き受けられる場合がある | 場所・状態による |
国庫帰属を目指すなら、境界の確認は避けて通れません。隣地の所有者が分からず立会いができない山林の進め方は、隣地の所有者が不明で境界確定できない土地の売却にまとめています。
一方、買取であれば、境界を確定させる費用を先に出さずに手放せることがあります。山林は確定測量の費用が土地の価格を上回ることが多く、「測ってから売る」が現実的でない場面が少なくありません。
場所が分かった後の出口
場所が特定できたら、次は手放し方です。
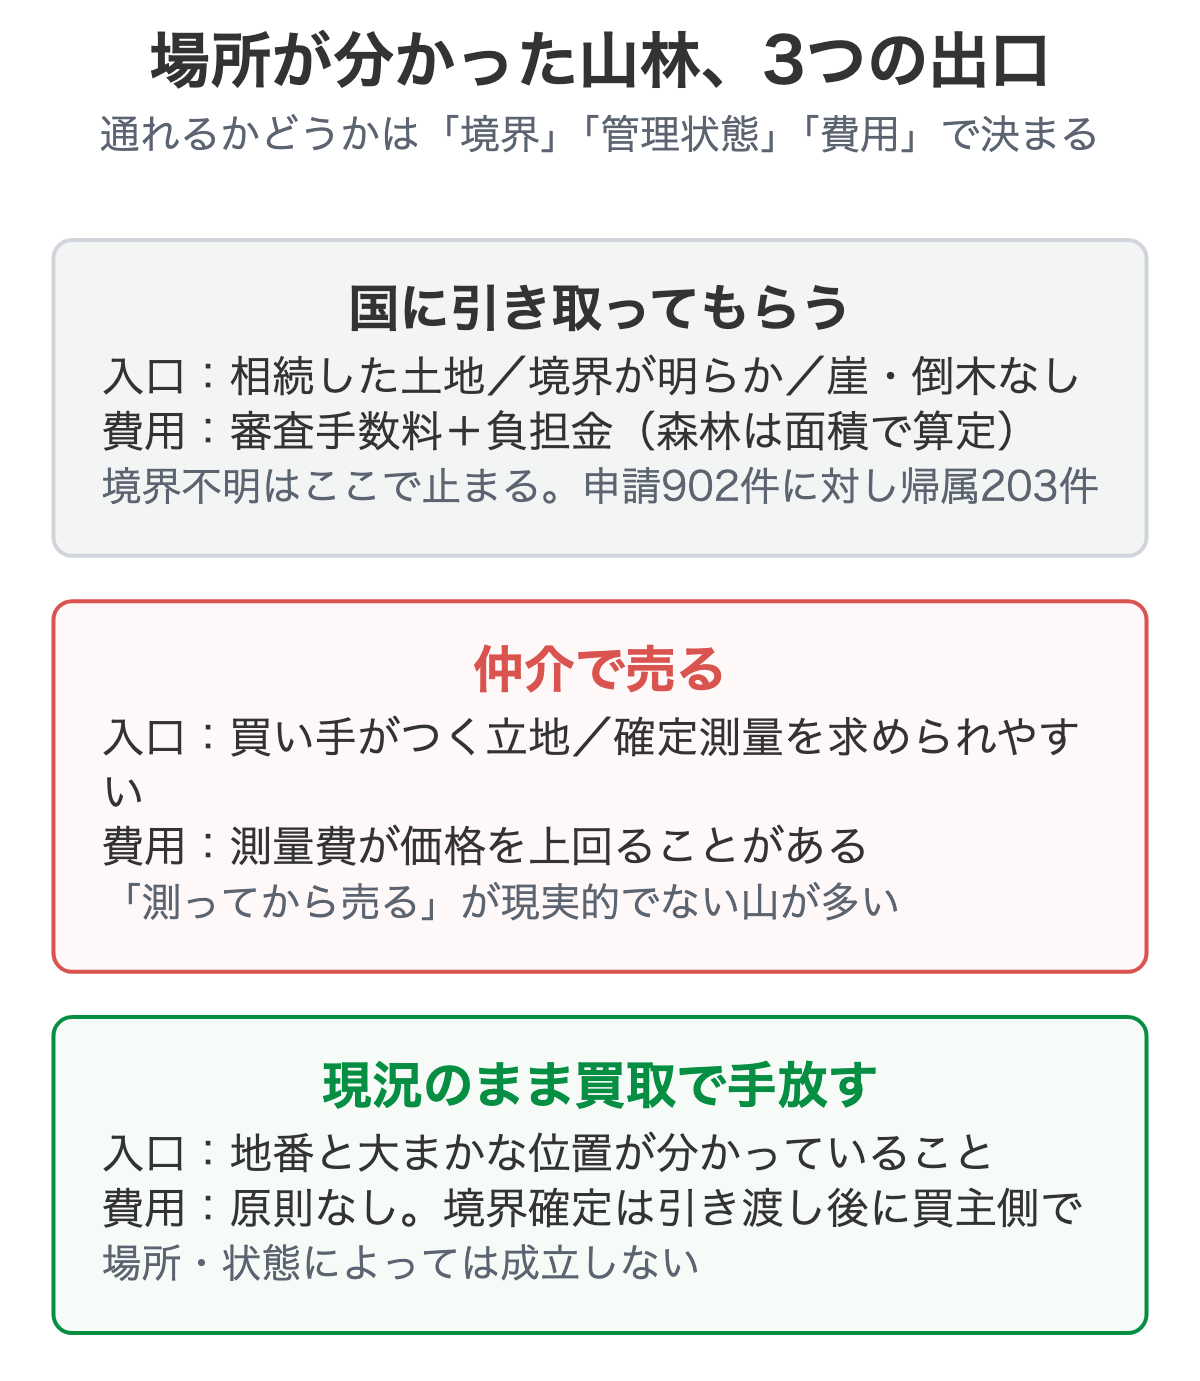
- 相続土地国庫帰属制度……相続した土地に限られ、境界が明らかで、崖や倒木などの管理の妨げがなく、負担金(森林は面積に応じて算定)を納められる場合だけ。山林は申請902件に対し森林の帰属203件(令和8年8月31日現在・速報値)と通りにくい。詳しくは相続土地国庫帰属制度
- そのまま持ち続ける……固定資産税は免税点の下でも、管理の責任と次の相続の手間は残る。山林の固定資産税を止める
- 山林だけを別に売る……宅地と山林を分けると山林だけが残りやすい。宅地と山林をまとめて手放す
当社は山林・原野を現況のまま取り扱っています。境界杭が見つからない、地番は分かるが現地に行けない、祖父母の名義のままという山林についても、調査は当社で行い、売主様に山へ入っていただくことはありません。ただし場所や状態、権利関係によっては成立しないこともあり、個別の判断になります。名寄帳か所有不動産記録証明書の写しがあれば、そこから調べられます。
山林・原野の売り方の全体像は山林・原野の売却方法、手放し方の比較は山林・原野の処分を参照してください。
現地に行く前の順番
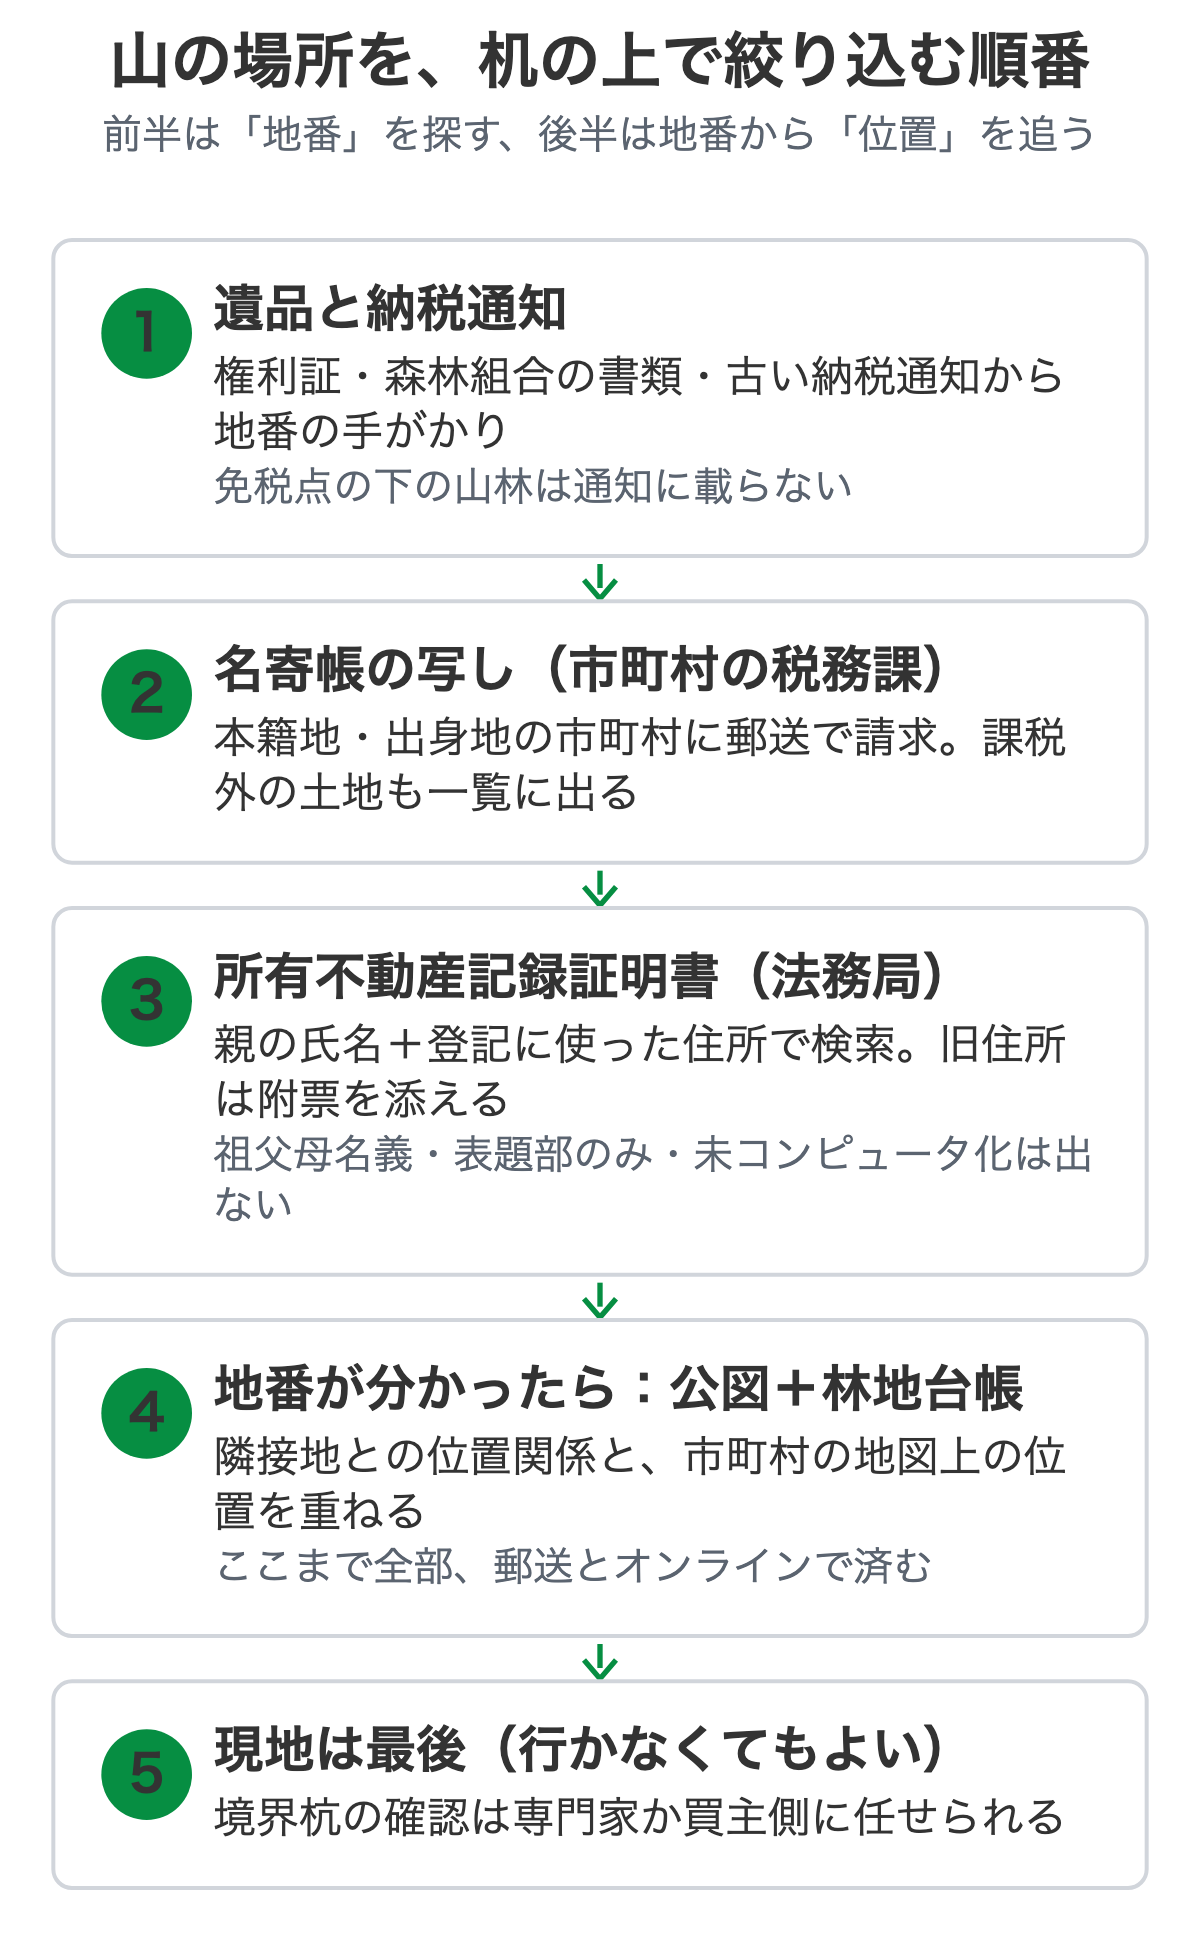
- 課税明細書と遺品で地番を探す(権利証・森林組合の書類・古い納税通知)
- 心当たりの市町村に名寄帳の写しを請求する(免税点の下の土地も載る)
- 所有不動産記録証明書を請求する(親の名前と、登記に使われた古い住所の両方で)
- 地番が分かったら、登記事項証明書・公図・林地台帳を取る(すべて郵送・オンライン可)
- 境界を確定させずに手放せる相手を先に調べる(測量費を先に出さない)
- 現地に行くのは最後。行けなければ、買主側や専門家に任せる
相続登記と名義の整理は司法書士へ、境界の確認は土地家屋調査士へご確認ください。この記事の手数料や制度の内容は執筆時点の法務省・林野庁の公表内容によるもので、最新の情報は各窓口で確かめてください。
よくある質問
固定資産税の通知に山林が載っていません。持っていないということですか。
そうとは限りません。土地は課税標準額の合計が市町村ごとに30万円未満だと固定資産税がかからず(免税点)、課税明細書に載らないことがあります。山林は評価額が低いため、この免税点に隠れているケースが多くあります。市町村の税務担当課で名寄帳の写しを請求すると、課税されていない土地も含めて確認できます。
所有不動産記録証明制度を使えば、親名義の山林が全部分かりますか。
全部は保証されません。登記記録を氏名と住所で検索する仕組みなので、登記簿上の住所が古いままの山林は、旧住所を証する書類(戸籍の附票など)を添えて検索条件に入れないと出ません。また、登記簿がコンピュータ化されていない土地や、所有権の登記がなく表題部だけの土地も抽出されません。法務省も網羅性には限界があるとしています。
林地台帳は誰でも見られますか。
林地台帳は市町村が作成し、所有者の氏名・住所、所在・地番・地目・面積、境界に関する測量の実施状況などを記載しています(森林法191条の4)。個人の権利利益を害する事項を除いて公表される仕組みで、閲覧の窓口や手続きは市町村ごとに違います。所有者本人や相続人であれば、自分の土地に関する記載を確認でき、漏れや誤りがあれば修正を申し出ることもできます。
境界が分からないままでも、山林は手放せますか。
相続土地国庫帰属制度では、境界が明らかでない土地は入口で却下されます。一方、売却や買取であれば、境界を確定させずに現況のまま引き受けられる場合があります。当社は境界未確定の山林も取り扱いの対象にしていますが、場所や状態によっては成立しないこともあり、個別の判断になります。
遠方に住んでいて現地に行けません。どこまで書類だけで進められますか。
課税明細・名寄帳・所有不動産記録証明書・登記事項証明書・公図・林地台帳は、いずれも郵送やオンラインで取得や請求ができます。地番と公図上の位置まではこれで分かります。現地で境界杭を探す段階は専門家や買主側に任せることもできるため、ご自身が山に入る必要は必ずしもありません。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第0006708号
訳あり不動産の売却でお困りなら
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量の費用を、先にご負担いただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。資料が手元になくても、物件の所在地さえ分かればお答えできます。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8