
土地の一部が道路になっていて、その筆の地目が公衆用道路、固定資産税は非課税という土地は、道路の筆だけでは売れませんが、接している宅地とセットなら売れます。この記事では、なぜ非課税なのか、固定資産税・相続税・登録免許税・不動産取得税で扱いが違う点、課税明細に載らないため売り忘れる問題、道路の筆を自治体に移管する道、そして現況のまま手放す道まで整理します。
相続した実家の登記事項証明書を取り寄せたら、宅地の筆のほかに「公衆用道路」という地目の細長い筆が出てきた。固定資産税の課税明細には載っていなかったので、その存在を知らなかった。こうして気づく方が多いです。
宅地のそばに公衆用道路の細長い筆が残っていて売れずにいるなら、宅地と道路の筆をまとめて現況のまま手放す方法を、当社に相談できます。
「土地の一部が道路」には、いくつかの型がある
同じ「敷地の一部が道路」でも、登記と税の扱いで型が分かれます。
| 型 | 登記の状態 | 固定資産税 | よくある経緯 |
|---|---|---|---|
| 道路の筆が分筆されていて、地目が公衆用道路 | 独立した一筆 | 非課税(認定を受けていれば) | 分譲時に開発道路として分けた、セットバック部分を分筆した |
| 一筆の中に道路部分が含まれている | 宅地の一筆のまま | 道路部分も課税されていることがある | セットバック後に分筆していない、通路として提供している |
| 道路の共有持分を持っている | 複数人の共有 | 非課税(認定を受けていれば) | 分譲地の私道を全戸で共有 |
| 公図に地番のない道 | 自分の土地ではない | ― | 里道・赤道(法定外公共物) |
この記事で扱うのは、上の2つの型です。自分の所有地でありながら、道路として使われている部分がある、という状態です。
なお、いま道路として使われているのではなく、将来の道路として都市計画で線が引かれているだけの土地は、これとは別の型です。都市計画道路の予定地は現況の地目のまま課税され、建てるときに階数や構造の制限を受けます。
公衆用道路=不動産登記の地目の一つで、一般の交通の用に供する道路のこと。登記の地目であって、公道という意味ではありません。私道でも地目は公衆用道路になります。
公共の用に供する道路=地方税法で固定資産税が非課税になる道路。こちらは自治体が現況で判断します。
なぜ非課税なのか、そして4つの税で扱いが違う
固定資産税が非課税なのは、地方税法348条2項5号が「公共の用に供する道路」を非課税と定めているためです(地方税法(e-Gov法令検索))。
ただし、登記の地目が公衆用道路になっただけでは非課税になりません。自治体の認定が必要で、要件は自治体ごとに運用が異なります。北九州市の例では、次の4つをすべて満たす場合に非課税としています。
一般人の通行について、何ら制約を設けず、かつ不特定多数人の利用に供する道路であること
これに加えて、両端が公道に接続していること(接続しない場合は公共施設が沿接し不特定多数の利用があること)、幅員が原則1.8メートル以上あること、区画が地積測量図などで明らかなこと、が挙げられています。
ここで見落とされやすいのが、非課税なのは固定資産税だけという点です。
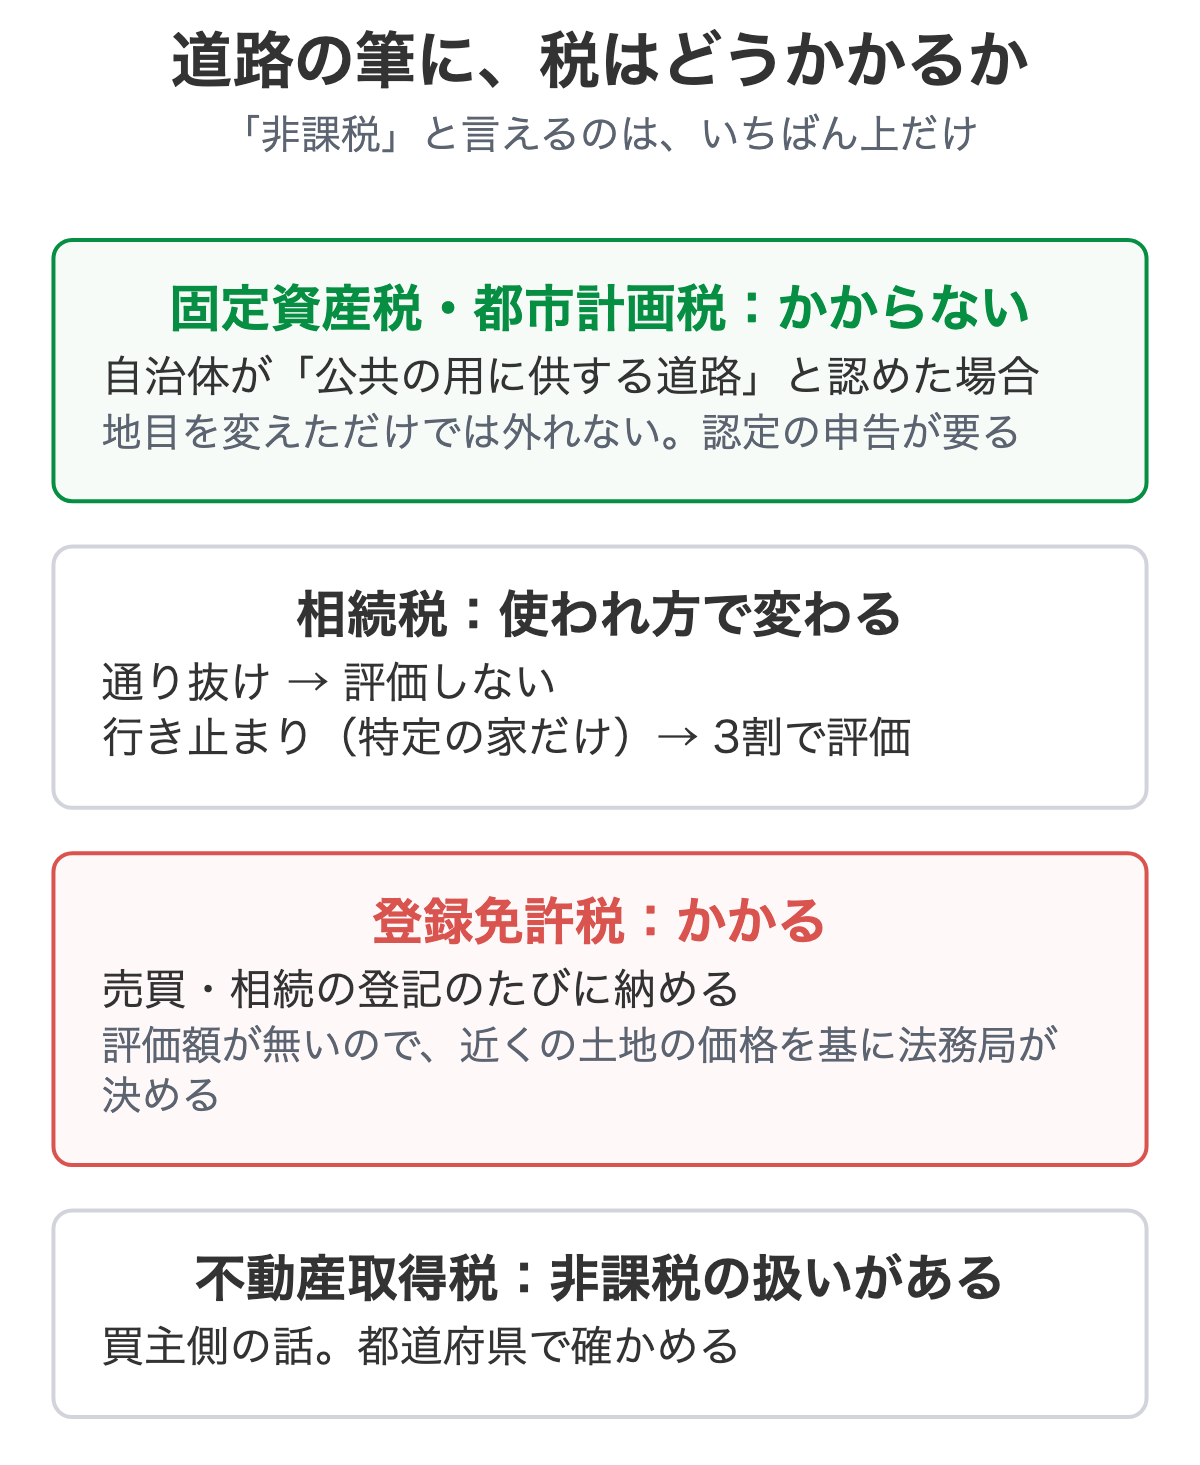
| 税 | 扱い | 根拠・出典 |
|---|---|---|
| 固定資産税・都市計画税 | 非課税(自治体の認定が要る) | 地方税法348条2項5号 |
| 相続税 | 通り抜けの私道は評価しない。行き止まりの私道は30%相当額で評価 | 国税庁「No.4622 私道の用に供されている宅地の評価」(財産評価基本通達24) |
| 登録免許税 | 課税。固定資産税評価額が無いため、近傍の土地の価格を基に法務局が課税価格を定める | 登録免許税法 |
| 不動産取得税 | 公共の用に供する道路として非課税となる扱いがある | 都道府県にご確認ください |
「固定資産税が非課税だから、相続税もかからないし、売っても税金はかからない」と考えると外れます。
相続税は道路の使われ方で評価が変わり、売買の登記には登録免許税がかかります。
税額の判断は税理士へご確認ください。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
課税明細に載らないため、売り忘れる
実務でいちばん多い問題は、税ではなく存在に気づかないことです。非課税の筆は固定資産税の課税明細に載らないことが多く、相続した本人が「うちの土地は宅地の一筆だけ」と思い込んでいます。
その結果、次のようなことが起きます。
- 宅地だけを売り、道路の筆が自分名義のまま残る
- 何年か後に、その道路に接する家の建て替えで「持ち主の承諾が要る」と連絡が来る
- 次の相続で、相続人が道路の筆の存在を知らないまま遺産分割を終える
- 相続登記の対象から漏れ、名義が亡くなった人のまま何十年も残る
道路の筆が残ると、買主にとっても困ります。その道路を使う家の所有者は、水道管の引き込みや建て替えのたびに通行・掘削の承諾を、面識のない旧所有者に求めることになります。
売る前に、登記事項証明書ではなく「名寄帳」を取ってください。
名寄帳は市町村が発行する、その人が所有する土地・家屋の一覧です。非課税の筆も載っている自治体が多く、課税明細では分からない道路の筆を見つけられます。
自治体ごとに運用が異なるので、非課税の土地が載るかを窓口で確かめてください。
名寄帳を取ると、道路の筆のほかに地目が墓地の小さな筆が出てくることもあります。敷地の隅の屋敷墓が登記に残ったままの型で、これも非課税なので課税明細には載りません。
なお、相続登記の義務化は非課税の筆にも及びます。道路の筆だけ相続登記を忘れる、というのも典型的な漏れ方です。
登記事項証明書で初めて道路の筆に気づいた段階でも相談できます。所在地と筆の数が分かれば、宅地と合わせて手放す方法を調べます。
道路の筆を、どうやって手放すか
道路の筆を単独で買う人はまずいません。手放し方は、宅地との関係で決まります。
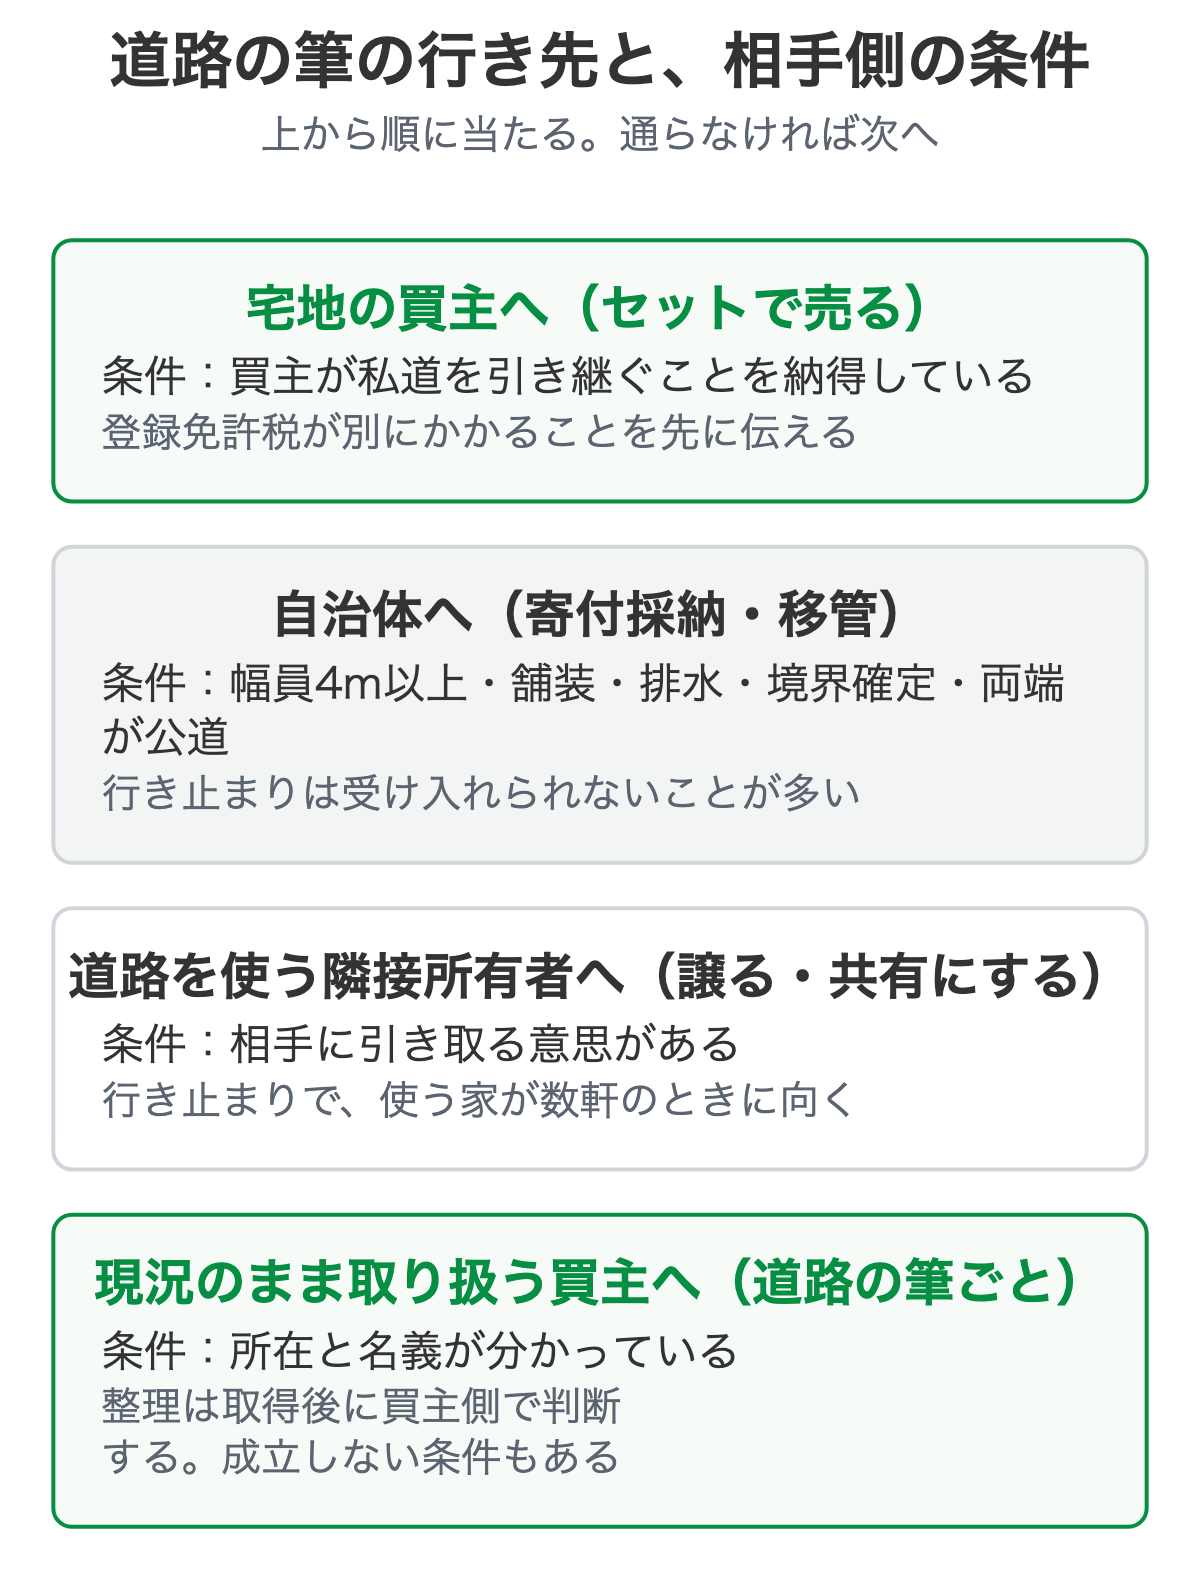
1. 宅地とセットで売る。もっとも普通の形です。売買契約の物件の表示に道路の筆も入れ、買主に一緒に移転します。買主は私道の所有者として、他の利用者との関係を引き継ぎます。このとき、道路の筆の登録免許税が別にかかることを、あらかじめ伝えておくと後でもめません。
2. 自治体に移管する(寄付採納)。多くの自治体に、私道を市道などとして引き取る制度があります。ただし、幅員4メートル以上、舗装や排水設備が整っている、境界が確定している、両端が公道に接している、といった条件が付くのが普通で、行き止まりの私道は受け入れられないことが多いです。条件は自治体ごとに運用が異なります。
3. 道路を使っている隣接所有者に譲る。通り抜けではなく、特定の数軒だけが使う道路であれば、その家の所有者に譲る、あるいは共有にするという形が取れます。隣地に売る進め方と同じで、相手にとっても承諾の手間が無くなる利点があります。
| 行き先 | 相手側の条件 | 費用の目安 | 向く場面 |
|---|---|---|---|
| 宅地の買主 | 私道を引き継ぐことを理解している | 登録免許税(買主負担が一般的) | 道路と宅地が一体で使われている |
| 自治体 | 幅員・舗装・排水・境界確定などの基準を満たす | 測量・境界確定は所有者負担のことが多い | 通り抜けの道路で、基準に近い |
| 隣接所有者 | 引き取る意思がある | 登記費用。贈与税の扱いは税理士へ | 行き止まりで、使う家が数軒に限られる |
- 道路の筆が、宅地と同じ登記事項証明書の所在で並んでいる
- 道路を使っている家の所有者が分かっている
- 境界が確定しているか、少なくとも争いが無い
上の条件がそろっていれば、1か3で片付くことが多いです。逆に、隣地の所有者が分からない、境界が確定していない、共有者が多数で連絡が取れない、という場合は、道路の筆が売却全体を止めることがあります。
現況のまま手放す道
道路の筆の整理に時間がかかる、自治体に受け入れられない、隣接所有者が引き取らない。こうした状態で、宅地の売却まで止まってしまうのがいちばん避けたい事態です。
当社は、訳あり不動産を現況のまま買い取っています。地目が公衆用道路の筆を含む土地についても、それだけを理由に査定の対象外とはしていません。宅地と道路の筆をまとめて引き受け、道路の扱いは取得後に判断する形が取れることがあります。ただし、道路の筆の位置関係、共有者の状況、境界の状態、建物の状態と築年数によって、引き受けられるかどうかは個別の判断になります。条件によっては成立しないこともあります。
査定で見ている点
- 道路の筆が、宅地の接道に必要な部分か、他人の家の前だけの部分か
- 通り抜けか、行き止まりか(使っている家の数)
- 共有か単独か。共有なら他の共有者の名義が今も生きているか
- 非課税の認定を受けているか、課税されている道路部分があるか
所在地と登記事項証明書(できれば名寄帳)があれば、当社で調べます。売主様が先に自治体や隣接所有者と交渉する必要はありません。
実務で困りやすい点
一筆の中に道路部分が含まれていて、課税されている。セットバックした部分や、通路として提供している部分が宅地の一筆に含まれたままだと、道路として使われているのに課税されていることがあります。自治体に非課税の申告をすれば翌年度から外れることがありますが、分筆や測量図を求められることもあります。売却前に整理するか、買主に引き継ぐかは費用との釣り合いで決めます。
道路の筆が、自分の宅地に接していない。分譲地の道路を分けて持っているケースでは、自分の家から離れた場所の道路の筆を持っていることがあります。この場合、宅地とセットで売る理屈が立ちにくく、その道路に接する家の所有者に譲るのが自然な形です。
道路の筆と宅地の境界が、隣と合わない。分筆の時期が古いと、図面と現地の杭が一致しないことがあります。立会いで折り合わなければ、法務局の筆界特定を使って筆界の位置を示してもらう道があり、訴訟より費用と期間を抑えられます。
相続土地国庫帰属制度が使えない。国庫帰属は、現に通路の用に供されている土地を引き取りの対象外としています。道路の筆だけを国に引き取ってもらう道は閉じています。
共有の道路で、共有者の一人が亡くなっている。分譲地の私道を全戸で共有している場合、一人でも相続未了だと、共有持分の整理から始めることになります。自治体への移管も、共有者全員の同意が要ります。
判断の順番
- 名寄帳を取り、自分名義の筆をすべて洗い出す(非課税の筆を見つける)
- 道路の筆の位置を公図で確かめる(自分の宅地に接しているか、通り抜けか行き止まりか)
- 宅地とセットで売れる形なら、物件の表示に道路の筆を入れて売り出す
- セットにできないなら、自治体への移管 → 隣接所有者へ譲る、の順に当たる
- どれも難しいなら、道路の筆ごと現況のまま取り扱う買主に相談する
私道に関わる問題は、未登記・私道・境界の相談の中でも、売った後に発覚しやすいものです。売却に必要な書類をそろえる段階で、名寄帳を一枚足してください。
固定資産税の非課税の認定、相続税の評価、登録免許税の計算は、それぞれ自治体・税理士・司法書士へご確認ください。
よくある質問
地目が公衆用道路の筆は、売ることができますか。
できます。公衆用道路は登記の地目の一つで、所有権は普通の土地と同じく移転できます。ただし道路の筆だけを買う人はまずいないので、実際には接している宅地とセットで売るか、その道路を使っている隣接所有者に譲る形になります。固定資産税が非課税でも、売買の登記には登録免許税がかかります。
なぜ固定資産税がかからないのですか。
地方税法348条2項5号により、公共の用に供する道路は固定資産税が非課税とされているためです。要件は自治体ごとに運用が異なりますが、誰でも制約なく通行できること、両端が公道に接続していること、幅員が一定以上あること、区画が測量図などで明らかなことを求める自治体が多いです。登記の地目が公衆用道路になっただけでは非課税にならず、自治体の認定が要ります。
宅地を売ったのに、道路の筆だけ自分の名義に残っていました。どうすればいいですか。
非課税で課税明細に載らないため、売却の際に見落とされ、道路の筆だけ残るケースは少なくありません。宅地を買った方に追加で譲る、その道路に接する他の所有者に譲る、自治体に移管できないか相談する、という順に考えます。放置すると次の相続で相続人が探し出せない土地になるので、登記事項証明書で自分名義の筆を一度すべて洗い出してください。
相続税ではどう評価されますか。
国税庁の案内では、不特定多数の人が通り抜けに使う私道は評価せず、特定の人だけが通行する行き止まりの私道は、私道でないものとして評価した価額の30パーセント相当額で評価するとされています(財産評価基本通達24)。固定資産税が非課税でも相続税で必ず評価ゼロになるわけではないので、税理士にご確認ください。
道路の筆を自治体に引き取ってもらえますか。
自治体には道路の寄付を受け入れる制度(寄付採納・移管)がありますが、幅員や舗装、排水設備、境界確定などの条件が付き、行き止まりの私道は受け入れられないことが多いです。条件は自治体ごとに運用が異なります。受け入れられない場合は、宅地とセットで売る、現況のまま取り扱う買主に相談する、という道になります。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第0006708号
このような物件のご相談は、未登記・私道・境界の相談のページへ。道路の筆がある土地の所在地の市町村は、全国の市町村ページから探せます。
登記や境界が整っていなくても、売れるか
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量を、先に済ませていただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。資料が手元になくても、物件の所在地さえ分かればお答えできます。
測量や登記を先にしていただく必要はありません。現況のまま確認します。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8








