
公費解体が終わった後の土地には、滅失登記・固定資産税・相続登記という3つの手続きが残ります。解体は市町村が行いますが、その後の手続きは所有者の側に戻ってきます。この記事では、解体が終わってから何を、どの順番で確かめればよいかを整理し、建て直さない場合に土地をどうするかまでを扱います。
公費解体の申請そのものや、相続人の同意が集まらないときの進め方は公費解体と相続の壁に書いています。ここでは「解体が終わった後」に絞ります。
解体が終わってから始まる3つの手続き
公費解体は、市町村が所有者の申請を受けて建物を解体・撤去する制度です。工事が終わると、市町村から完了の連絡が来て、現地は更地か、基礎だけが残った状態になります。
ここから先は、次の3つが所有者の手元に残ります。
| 手続き | 相手先 | 何のために |
|---|---|---|
| 建物の滅失登記 | 法務局 | 登記簿から建物を消す。放置すると過料の対象 |
| 固定資産税の手続き | 市町村の資産税担当課 | 家屋分の課税を止め、土地の特例を続ける |
| 土地の相続登記(名義が亡くなった方のままの場合) | 法務局 | 売る・引き取ってもらうための前提 |
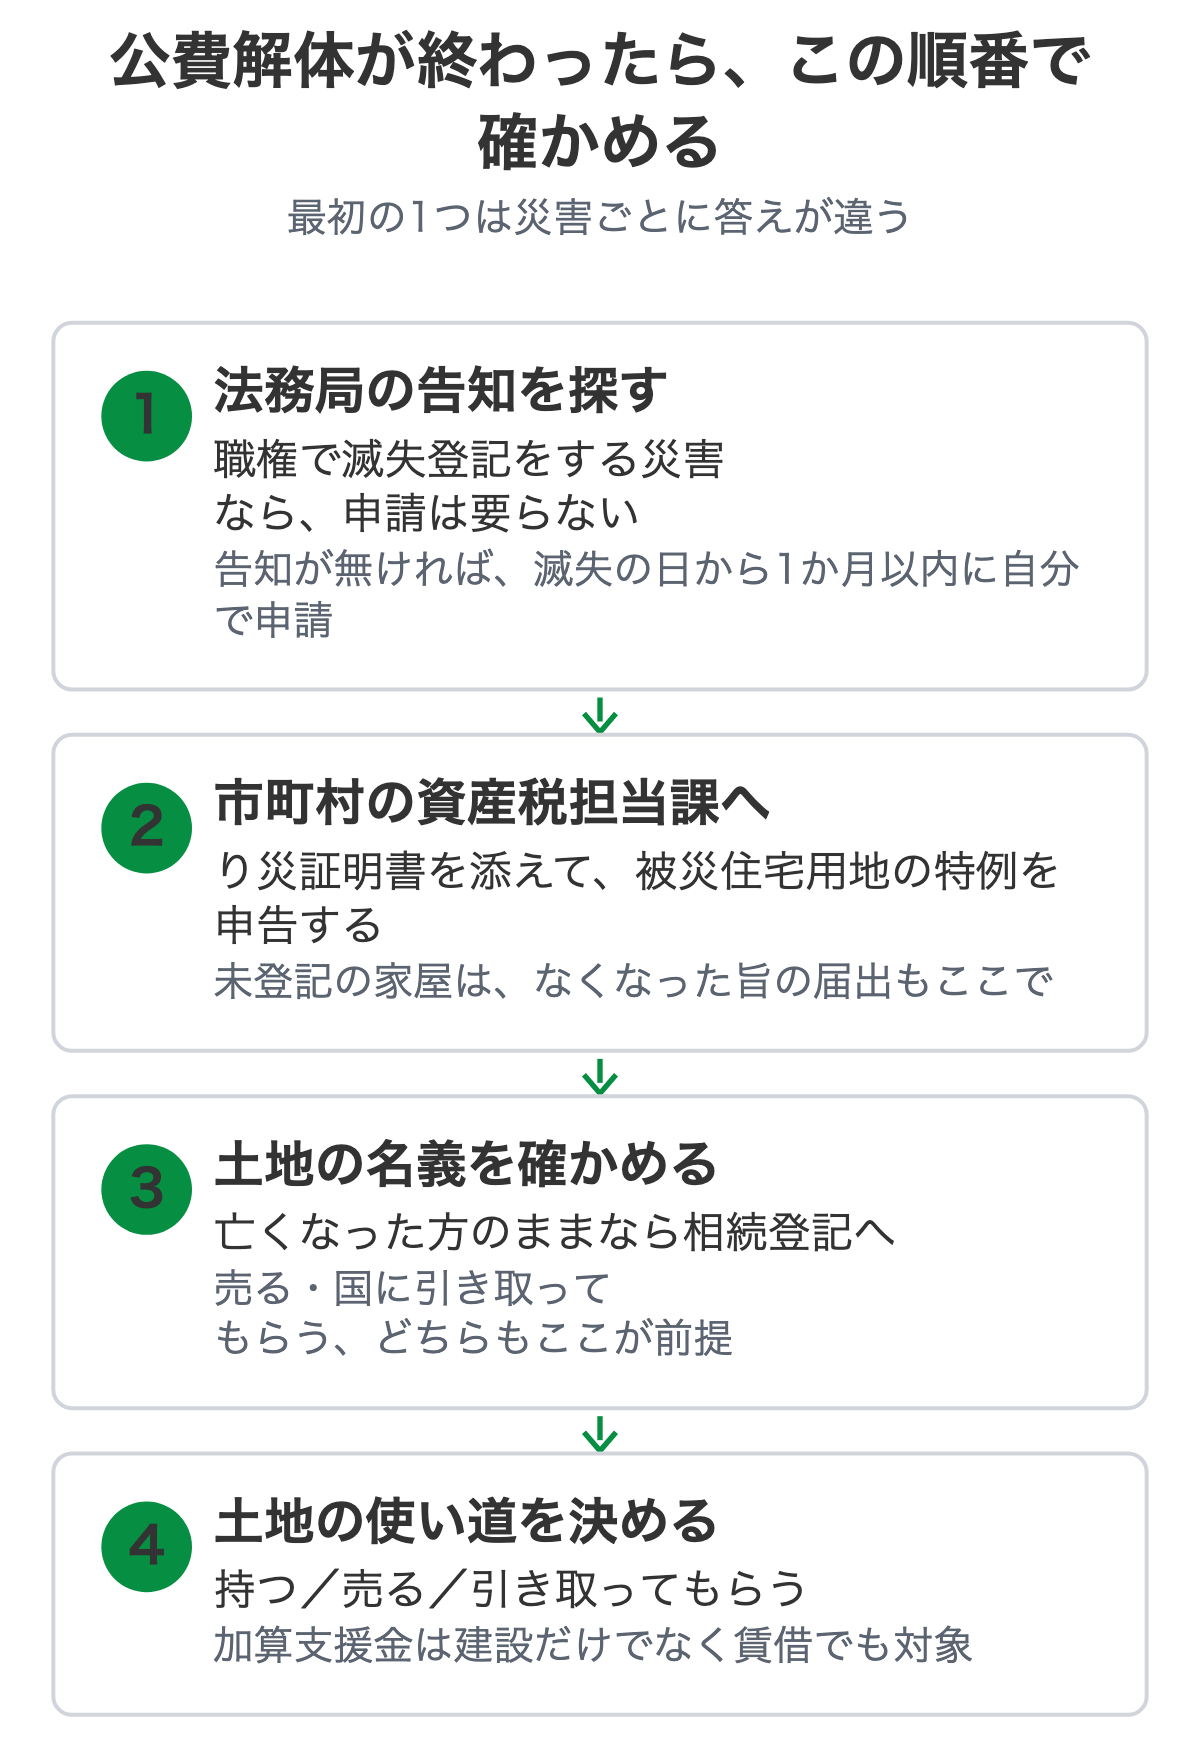
解体が終わった直後に確かめる順番は、「滅失登記は職権か自分か」→「土地の特例の申告」→「名義」です。最初の1つは災害によって答えが変わるので、自分で調べる前に法務局の告知を探してください。
滅失登記は法務局が職権でする災害と、自分で申請する災害がある
建物がなくなったときの登記は、原則として所有者側の申請です。
第五十七条 建物が滅失したときは、表題部所有者又は所有権の登記名義人(略)は、その滅失の日から一月以内に、当該建物の滅失の登記を申請しなければならない。
正当な理由なくこの申請を怠ると、同法164条1項により10万円以下の過料の対象になります。
ただし、表示に関する登記は登記官が職権で行うこともできます(同法28条)。大きな災害では、法務局がこれを使って、被災した建物の滅失登記をまとめて職権で行うと告知することがあります。
実例として、新潟地方法務局は令和6年能登半島地震について、次の3種類の建物を職権で滅失登記すると告知しました(新潟地方法務局の告知(PDF))。
- 自然倒壊した建物
- 市町村により公費解体した建物
- 個人で先行して解体(自費解体)し、費用の償還申請に該当する建物
同じ告知の中で、登記記録上、附属建物のある建物のうち主たる建物だけを解体した場合は職権滅失登記の対象外とされています。母屋と物置が1つの登記になっていて母屋だけ壊した、という形だと、変更登記を自分で申請する必要があります。
環境省の公費解体・撤去マニュアル第7版も、滅失登記が行われなくても建物性の喪失は市町村が家屋の状況から確認できること、法務局が登記官の職権による滅失登記を行っていることに触れています(環境省「公費解体・撤去マニュアル」)。
つまり、答えは災害ごとに違います。職権の告知が出ていない災害では、原則どおり所有者側が1か月以内に申請します。滅失登記は表示に関する登記なので登録免許税はかからず、自分で申請することもできます。土地家屋調査士に依頼する場合は報酬がかかり、金額は地域と状況で変わります。
職権滅失登記=所有者の申請を待たず、登記官が自分の権限で建物の登記を閉鎖すること。
建物性=登記上「建物」といえる状態のこと。倒壊や全焼で建物性が失われると、登記の扱いも変わります。
なお、未登記だった建物は法務局の登記簿に載っていないので、滅失登記の対象がそもそもありません。この場合は市町村の資産税担当課に家屋がなくなったことを届け出て、課税台帳から外してもらいます。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
更地になった土地の固定資産税
家屋の固定資産税は、毎年1月1日時点で建物があるかどうかで決まります。解体が年内に終われば、翌年度から家屋分はかかりません。
問題は土地のほうです。住宅の敷地には、課税標準を200平方メートルまでは6分の1、それを超える部分は3分の1にする住宅用地の特例があります(地方税法349条の3の2)。建物がなくなると、原則としてこの特例から外れます。
これに対して、災害で滅失・損壊した家の敷地には別の定めがあります。
震災、風水害、火災その他の災害(略)により滅失し、又は損壊した家屋の敷地の用に供されていた土地で(略)当該被災年度の翌年度又は翌々年度(略)の固定資産税については、当該土地を当該各年度に係る賦課期日において住宅用地として使用することができないと市町村長が認める場合に限り、当該土地を住宅用地とみなして、この法律の規定(略)を適用する。
条文の要点を表にします。
| 項目 | 内容 |
|---|---|
| 対象 | 被災年度に住宅用地の特例を受けていた土地で、災害により家屋が滅失・損壊したもの |
| 期間 | 被災年度の翌年度と翌々年度(避難指示等が出た区域では延長あり) |
| 条件 | その年度の1月1日に住宅用地として使用できないと市町村長が認めること |
| 手続き | 自治体により申告制。り災証明書を添えて申告書を出す運用が多い |
特例は自動では付かない自治体が多く、申告の期限もあります。たとえば藤沢市は、被災年度の翌年度または翌々年度の初日の属する年の1月31日までに、り災証明書などを添えて申告書を出すよう案内しています。自治体ごとに運用が異なるので、解体の完了を待たず、り災証明書を受け取った時点で資産税担当課に確認しておくのが確実です。
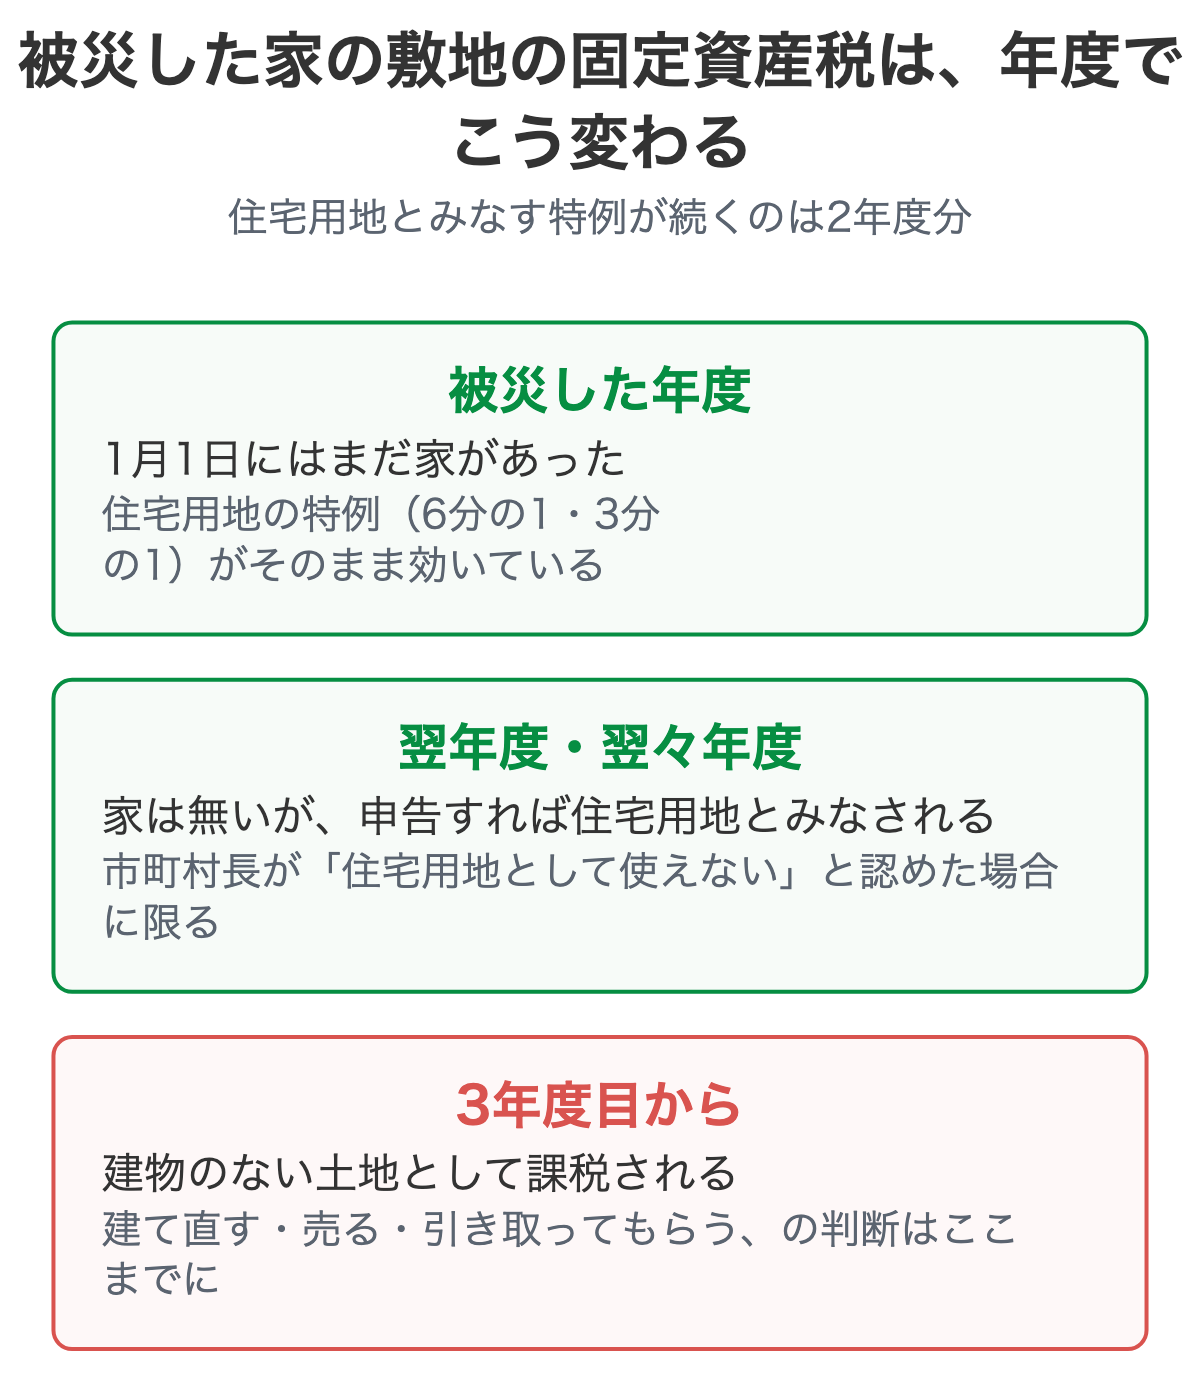
翌々年度が過ぎると、その土地は建物のない土地として課税されます。解体すると税が上がるという話の正体はこれで、被災地では2年度分だけ先送りされている、という理解が正確です。平時の解体と減免条例の関係は空き家を解体したあとの固定資産税にまとめています。
建て直さない場合、土地は3つの道に分かれる
被災者生活再建支援制度では、住宅が全壊した世帯と、半壊などでやむを得ず解体した世帯に基礎支援金100万円が支給され、加算支援金は再建方法によって建設・購入200万円、補修100万円、賃借50万円と分かれます(内閣府「被災者生活再建支援制度の概要」)。加算支援金の申請期間は災害発生日から37か月以内です。
つまり、建て直さなくても、賃貸に移る形で加算支援金を受けられます。そのうえで、土地をどうするかが残ります。
| 道 | 先に出る費用 | 進むための条件 | 向いている状況 |
|---|---|---|---|
| 持ち続ける | 固定資産税と草刈りなどの管理費が毎年 | なし | 数年内に家族が建てる見込みがある |
| 売る(買取・仲介) | 相続登記の費用 | 名義が売主になっていること | 戻る予定がなく、管理が続かない |
| 国・自治体に引き取ってもらう | 国庫帰属は審査手数料1万4千円と負担金 | 建物がない、崖や埋設物がない等の要件 | 売れる見込みが薄く、費用を払ってでも終えたい |
相続土地国庫帰属制度は、建物がある土地は申請できません。公費解体で更地になったことで入口には立てますが、却下される条件と負担金の実際は相続土地国庫帰属制度で確かめてください。自治体への寄付が断られやすい理由は自治体への土地の寄付にあります。
売る場合も引き取ってもらう場合も、名義が亡くなった方のままだと先に進めません。公費解体の申請は登記名義人と申請者が違っていても進む場合がありますが、土地の売却はそうはいきません。相続登記は2024年4月から義務になり、期限の数え方は相続登記の義務化と期限にまとめています。
遠方で管理できない更地の出口
解体が終わると、家の心配は消えます。代わりに、更地の管理が始まります。草は毎年伸び、境界の目印が分からなくなり、不法投棄の置き場になることもあります。遠方に住んでいて現地に行けない方ほど、この負担が長く続きます。
当社は、更地や基礎が残った状態の土地についても、現況のまま取り扱うことを基本にしています。片付けや測量を売主にお願いすることはなく、役所や登記の調査も当社で行います。解体後に土地だけが残った状態でも、査定の対象になります。
ただし、条件によっては成立しないことがあります。希望額との開きが大きい場合、費用のご負担についてご同意いただけない場合、相続人の間で合意ができていない場合です。現地と資料を確認したうえでの個別の判断になります。
被災地では、災害に便乗した事業者による強引な勧誘や高額な請求が問題になっています。内閣府も、修理や解体の契約をする前にまず自治体へ相談するよう注意を呼びかけています。土地の売却も同じで、その場で契約を迫る相手とは契約しないでください。査定額を聞いてから、時間を置いて判断して問題ありません。
査定で見ているのは「地面の下」と「名義」
更地のご相談で当社が先に確かめるのは、地上の状態ではありません。
– 基礎や浄化槽が残っていないか……公費解体は建物の解体・撤去が対象で、基礎の扱いは自治体の運用で異なります。地中に残ったものは次の建築で費用になります
– 登記の名義……亡くなった方のままか、相続人の誰かに移っているか。相続人申告登記だけでは売れません(相続人申告登記と売却の関係)
– 境界の目印……解体工事で境界標が失われていることがあります。隣地との境界が分からない土地の扱いは境界未確定の土地の売却に書いています
– 区域の指定……被災後に土砂災害警戒区域などの指定が変わっていないか
地中のものと境界は、現地を見ただけでは分かりません。当社が調べますので、売主が先に費用をかけて調査する必要はありません。
この記事の要点
- 公費解体の後は、滅失登記・固定資産税の手続き・相続登記の3つが所有者に残る
- 滅失登記は原則1か月以内の申請だが、大きな災害では法務局が職権で行うと告知することがある。告知の有無を先に確かめる
- 更地になっても、被災年度の翌年度と翌々年度は申告により住宅用地とみなす特例がある。3年度目から更地の課税に戻る
- 建て直さない場合の道は「持ち続ける・売る・引き取ってもらう」の3つ。どれも名義が相続人になっていることが前提
- 更地の管理が続かない場合は、現況のまま手放す道がある
登記と税の判断については、司法書士・土地家屋調査士・税理士へご確認ください。
遠方の実家が被災し、現地に行けない状況で判断に迷っている場合は、遠方の実家が被災したときの進め方もあわせてご覧ください。解体後の土地の所在地と、名義の状況をお知らせいただければ、進められる道と進められない道をお伝えします。
よくある質問
公費解体が終わったら、滅失登記は自分で法務局に申請するのですか。
原則は所有者側の申請で、建物が滅失した日から1か月以内と定められています(不動産登記法57条)。ただし大きな災害では、法務局が市町村と連携して職権で滅失登記を行うと告知することがあり、その場合は申請が要りません。自分の建物が職権の対象になっているかは、管轄の法務局の告知か市町村の解体担当課で確かめてください。
家がなくなると土地の固定資産税は上がりますか。
住宅の敷地には住宅用地の特例(課税標準が6分の1または3分の1)があり、建物がなくなると原則としてこの特例が外れます。ただし災害で滅失・損壊した家の敷地は、被災年度の翌年度と翌々年度について、市町村長が住宅用地として使えないと認めた場合に住宅用地とみなす特例があります(地方税法349条の3の3)。多くの自治体で申告が必要です。
被災住宅用地の特例は、申告しないと受けられませんか。
自治体によりますが、申告書とり災証明書の提出を求める運用が一般的です。期限を翌年度の1月31日までとしている自治体もあります。り災証明書の交付を受けたら、解体の申請と同時に市町村の資産税担当課へ特例の申告方法を確認しておくと、翌年の課税で慌てずに済みます。
解体した後、建て直すつもりがありません。土地はどうすればよいですか。
持ち続ける、売る、国や自治体に引き取ってもらう、の3つに分かれます。相続土地国庫帰属制度は建物がない土地が要件の一つなので、更地になったことで申請の入口には立てますが、崖や埋設物などの却下要件と負担金の審査があります。売る場合は、相続登記が済んでいることが前提です。
遠方に住んでいて、解体後の土地の管理ができません。
更地でも草刈りや不法投棄の見回りは続き、固定資産税は毎年かかります。当社は、更地や基礎が残った状態の土地についても、現況のまま取り扱うことを基本にしています。ただし所在地や権利関係、希望条件によっては成立しないことがあり、現地と資料を確認したうえでの個別の判断になります。
この記事の監修者
相続した家を、そのまま手放せるか
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量の費用を、先にご負担いただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。資料が手元になくても、物件の所在地さえ分かればお答えできます。
相続登記が終わっていなくても、名義が複数でもご相談いただけます。順番は当社でご案内します。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8








