
空き家の固定資産税を止めるには、毎年1月1日の時点で、その家と土地の名義を自分から外しておくしかありません。固定資産税は1月1日に登記簿に載っている人に、その年度の1年分がかかる仕組みだからです。この記事では、相続登記をしていない家に届く通知の扱いと現所有者申告、放置して勧告を受けたときに税が増える仕組み、年内に名義を外すための逆算、そして相続放棄・国庫帰属・解体で本当に税が止まるのかを順に整理します。
使っていない家に毎年払い続けるのは納得しにくいものですが、払わずに放っておく道はありません。止められるのは「来年度から」で、そのためには年内に名義が動いている必要がある、というのが出発点になります。
固定資産税は「1月1日の名義人」に1年分かかる
固定資産税を誰が払うかは、地方税法が日付と帳簿で決めています。
固定資産税の賦課期日は、当該年度の初日の属する年の一月一日とする。
賦課期日(ふかきじつ)とは、その年度の税を誰にかけるかを決める基準日のことです。そして納税義務者は「登記簿または補充課税台帳に所有者として登記・登録されている者」とされています(同法343条2項)。補充課税台帳は、登記されていない家屋などを市町村が独自に載せている帳簿です。未登記の古い家でも課税されるのは、この帳簿に載っているからです。
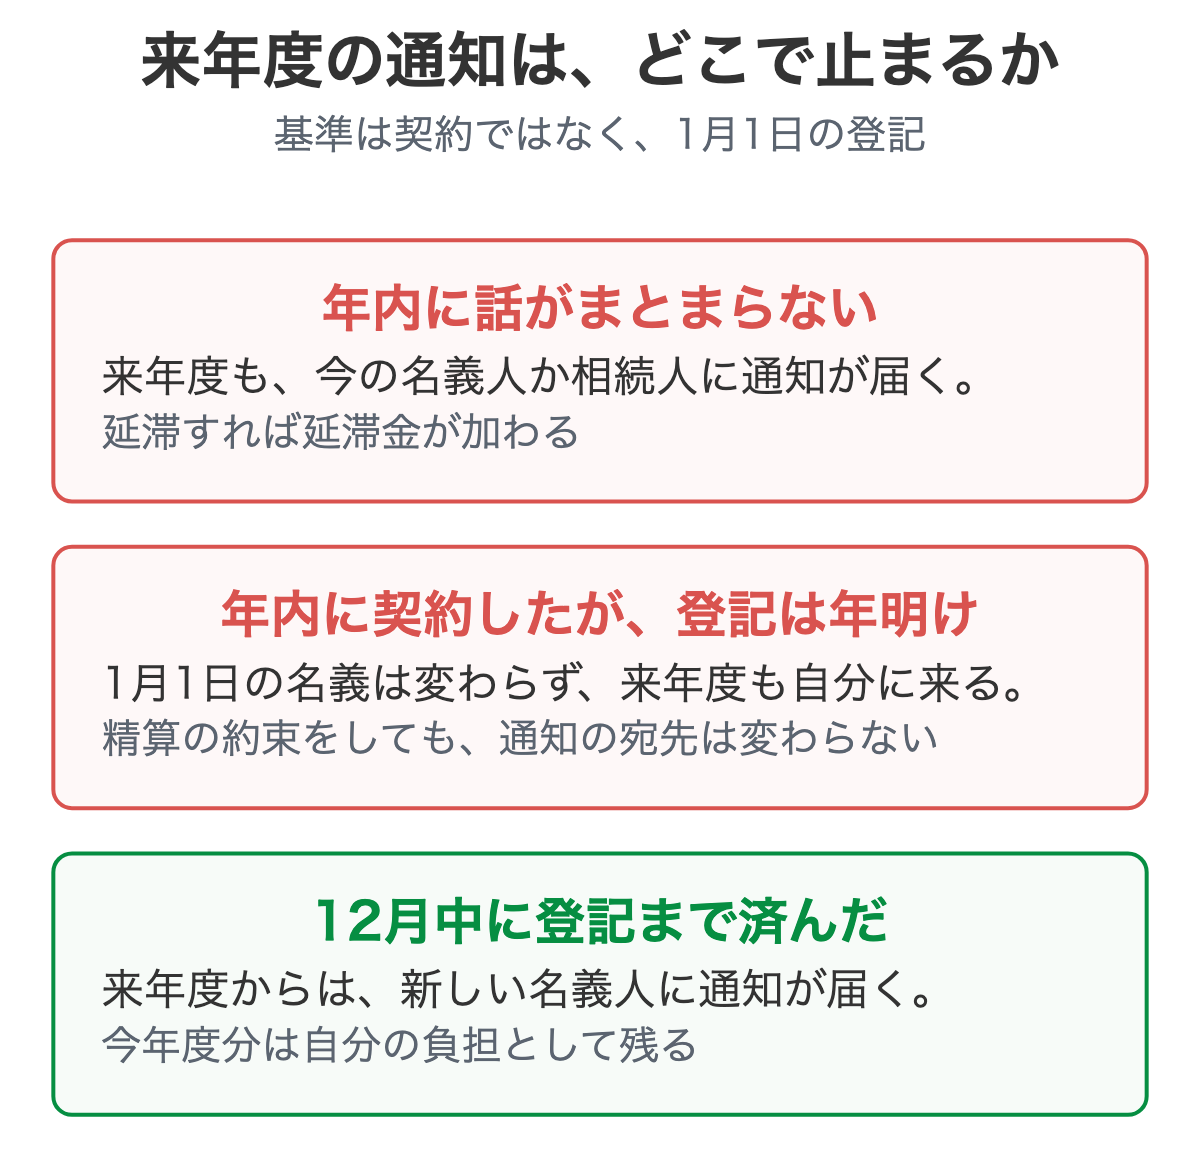
| 今年、名義をどう動かしたか | 今年度の税(今年1月1日の名義で決まる) | 来年度の税(来年1月1日の名義で決まる) |
|---|---|---|
| 今年の12月31日までに登記が済んだ | 元の名義人に通知(日割り精算は当事者の取り決め) | 新しい名義人に通知 |
| 12月に契約し、登記が来年1月2日以降になった | 元の名義人に通知 | 来年度も元の名義人に通知。新しい名義人に移るのは再来年度から |
| 何もしていない | 名義人(亡くなっていれば相続人) | 同じ |
売買で「固定資産税は引き渡し日で日割り精算」とするのは、売主と買主のあいだの約束です。市町村から見た納税義務者は、あくまで1月1日の名義人のままです。
相続登記をしていない空き家には、誰に通知が届くか
親が亡くなったあと名義を変えていない家にも、通知は届きます。地方税法343条2項の後段で、名義人が1月1日より前に亡くなっているときは「当該土地又は家屋を現に所有している者」が納税義務者になると定められているためです。現に所有している者とは、通常は相続人です。
遺産分割が決まっていなければ、家は相続人全員の共有として扱われます。共有物にかかる税は、共有者が連帯して納める義務を負います(地方税法10条の2)。兄弟の誰か一人が払わなければ、他の兄弟に全額の請求が来うるということです。
そこで市町村は、通知の送り先を一人に決めるために現所有者申告を求めています。
| 項目 | 内容 | 根拠 |
|---|---|---|
| 誰が出すか | 名義人が亡くなった土地・家屋を現に所有している人(相続人) | 地方税法384条の3 |
| いつまでに | 現所有者であることを知った日の翌日から3か月を経過した日以後の、条例で定める日まで | 同条 |
| 出さないと | 条例で10万円以下の過料を定めることができる | 同法386条 |
| 出しても | 納税義務が一人に移るわけではない。共有なら連帯のまま | 同法10条の2 |
申告書は「相続人代表者指定届」と一体になっている市町村もあり、様式も呼び方も自治体ごとに異なります(例: 船橋市の案内)。
現所有者申告は税の通知先を決める届け出であって、相続登記の代わりにはなりません。売ったり手放したりするには、別に相続登記が要ります。相続登記の期限は相続登記の義務化と期限で整理しています。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
払わずに放っておくと、税は減らずに増えていく
「使っていない家だから払わない」は通りません。納期限を過ぎると延滞金がつきます。法律に書かれた割合は、納期限の翌日から1か月までが年7.3%、それ以降が年14.6%です(地方税法369条。実際に適用される割合は市町村の案内で確認してください)。督促状を出してから10日を過ぎても納めなければ、市町村は財産を差し押さえなければならない、と定められています(同法373条)。
もう一つ、空き家ならではの増え方があります。住宅が建っている土地は、200平方メートル以下の部分で課税標準が6分の1、それを超える部分で3分の1になる住宅用地の特例を受けています(地方税法349条の3の2)。ところが、管理が行き届かず市町村から管理不全空家や特定空家として「勧告」を受けると、この特例の対象から外れます。
| 状態 | 土地の課税標準 | 根拠 |
|---|---|---|
| 住宅が建っている(200㎡以下の部分) | 価格の6分の1 | 地方税法349条の3の2第2項 |
| 住宅が建っている(200㎡を超える部分) | 価格の3分の1 | 同条第1項 |
| 管理不全空家・特定空家として勧告を受けた | 特例なし | 同条第1項かっこ書き・空家等対策の推進に関する特別措置法13条・22条 |
| 解体して更地にした | 特例なし | 住宅用地に当たらなくなるため |
放置のリスク全体は空き家を放置したときのリスクにまとめています。
空き家の固定資産税は、払わずにいても消えず、放っておくと特例が外れて増える方向にしか動きません。止める方向に動かせるのは、名義を外すことだけです。
来年度の税を止めるなら、12月31日から逆算する
来年度の固定資産税は、来年1月1日の名義で決まります。売る・譲るで止めたいなら、今年の12月31日までに買主・譲受人への登記が済んでいることが目標です。契約が12月でも、登記が1月2日以降にずれれば、来年度の通知はもう一度元の名義人に届きます。
そのため、逆算は「登記の日」から始めます。登記の前には相続登記が、相続登記の前には相続人の合意が要ります。秋に「今年中に手放したい」と動き始めても、年明けにずれ込むことがあります。時間がかかりやすいのは次の3つです。
- 相続登記が済んでいない。売るにも譲るにも、先に相続人への名義変更が要ります。法定相続情報一覧図があると後の手続きが楽になります
- 相続人の合意がまとまらない。共有のまま売るには全員の同意が要ります。共同相続した不動産の売却のとおり、一人でも連絡がつかないと止まります
- 片付けや解体を先にやろうとする。残置物の処分や解体の見積もりを取っているうちに年を越す、という流れです。費用を先に出す必要が本当にあるかは、相手によって変わります
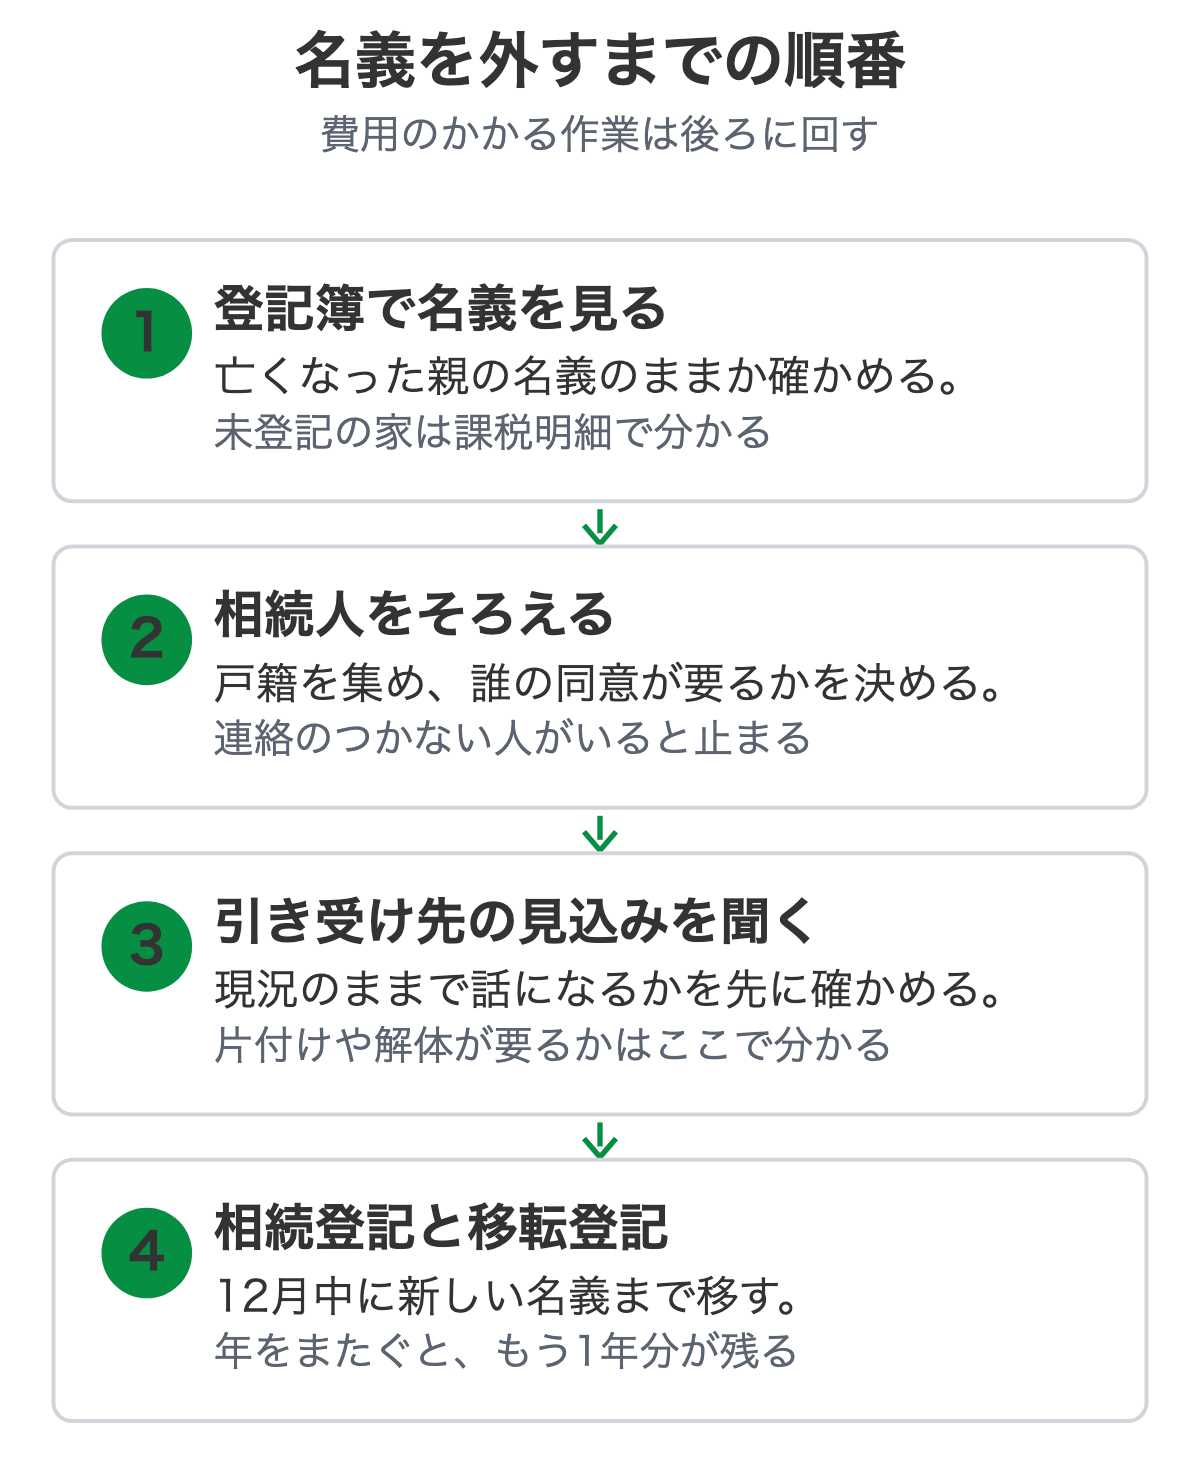
- 登記簿で、いまの名義人が誰になっているか確かめた
- 相続人が誰で、何人いるか分かっている
- 相続人のあいだで「手放す」ことに合意がある
- 固定資産税の課税明細で、土地と家屋の評価額を把握している
なお、同じ市町村内で合計した課税標準額が土地30万円・家屋20万円に満たなければ、固定資産税はかかりません(地方税法351条の免税点)。通知が来ているなら、それ以上の評価が付いているということです。
相続放棄・国庫帰属・寄付・解体で、税は止まるのか
名義を外す以外の方法も、税が止まるかどうかで並べておきます。空き家の場合は、建物が建っていることがどの方法でも引っかかりやすい点です。
| 方法 | 翌年度以降の税 | 引っかかりやすい点 |
|---|---|---|
| 相続放棄 | 原則として納税義務者でなくなる | 相続を知ってから3か月以内(民法915条)。家だけでなく預金なども全部放棄になる。現に占有していれば保存義務が残る(民法940条) |
| 相続土地国庫帰属制度 | 承認され負担金を納めれば国の土地になる | 建物がある土地は申請できない(相続土地国庫帰属法2条3項1号)。解体費を先に出す必要がある |
| 自治体への寄付 | 受けてもらえれば止まる | 具体的な使い道がない土地は、原則として受け付けない自治体が多い |
| 解体 | 家屋分は止まる | 土地の特例が外れ、土地の税が上がることがある |
| 売る・譲る(0円を含む) | 1月1日までに登記が移れば止まる | 相手が見つかるか。相続登記が先に要る |
相続放棄は、空き家だけを手放す方法ではなく、預金なども含めて一切を相続しないことになります。2023年の民法改正で、放棄した人に管理の責任が残る場面は「放棄の時に現に占有している」場合に絞られましたが、実家の鍵を持って出入りしていた方は当てはまるかもしれません。詳しくは相続放棄しても管理義務は残るかをご覧ください。
国庫帰属は、建物が建っていると申請の段階で受け付けられません。負担金も、土地の種目ごとに国が管理する10年分の標準的な費用を考慮して決まります(同法10条)。解体費と負担金を先に出せる人向けの制度と言えます。流れは相続土地国庫帰属制度と建物がある土地と国庫帰属制度で説明しています。
寄付については、自治体が公表している受入基準をもとに、受けてもらえない理由とその後の進め方を自治体への土地の寄付に書いています。解体したあとの税の動きは空き家を解体したあとの固定資産税が詳しいです。
- 解体すれば固定資産税がなくなる(土地の税は残り、上がることもある)
- 相続放棄をすれば空き家だけ手放せる(財産の全部を放棄することになる)
- 現所有者申告を出せば、自分以外の相続人に払ってもらえる(共有なら連帯のまま)
現況のまま取り扱える先に、片付け・解体の前に相談する
ごえん株式会社は、相続した空き家や、地方で買い手がつかない家・土地を自社で買い取る不動産会社です。仲介で買い手を探すのではなく、当社が買主として検討します。相続した空き家については、相続した空き家の買取相談のページも参考にしてください。
- 現況のままで構いません。片付け・解体・測量は不要です
- 調査は当社で行います。売主の方に法務局や役所を回っていただくことはありません
- 再建築不可や市街化調整区域であることだけを理由に、査定や取り扱いの対象外とはしません
- 建物の状態と築年数は確認します
一方で、成立しないこともあります。他で断られた物件も、お引き受けできる場合があります。
来年度の固定資産税を止めたいなら、逆算すると年内の登記が目標になります。相続登記がまだ、相続人の話し合いもこれから、という段階でも、手放せる見込みがあるかを先に確かめておくと、その後の手続きにかける時間と費用を判断しやすくなります。地方の空き家が動きにくい理由は地方・田舎の空き家が売れない理由、遠くに住んでいる場合の進め方は遠方の実家の売却もあわせてご覧ください。
税の扱いは市町村ごとの条例や個別の事情で変わります。相続放棄や登記は司法書士・弁護士へ、税の計算や精算は税理士や市町村の税務課へ、それぞれご確認ください。
よくある質問
空き家を売れば、その年の固定資産税は払わなくてよくなりますか。
その年の分は、1月1日に名義人だった人に課税されます。年の途中で売っても、法律上の納税義務者は変わりません。売買では引き渡し日を境に日割りで精算する取り決めをすることが多いですが、これは当事者間の約束です。税が止まるのは、1月1日の時点で名義が買主に移っている翌年度からです。
親が亡くなって相続登記をしていないのに、固定資産税の通知が届きました。払う必要はありますか。
名義人が1月1日より前に亡くなっている場合、その土地や家屋を現に所有している人、つまり相続人が納税義務者になります(地方税法343条2項)。遺産分割が済んでいなければ相続人全員の共有として扱われ、連帯して納める義務を負います。払う人を一人に決めるために、市町村が現所有者申告を求めていることがあります。
現所有者申告をしないとどうなりますか。
地方税法384条の3にもとづき、市町村は条例で相続人に現所有者申告をさせることができ、正当な理由なく申告しなければ10万円以下の過料を定めることができます(386条)。ただし申告しなくても納税義務そのものが消えるわけではありません。申告書の様式や期限は市町村ごとに違うので、税務課に確認してください。
相続放棄をすれば、空き家の固定資産税はかかりませんか。
家庭裁判所で相続放棄が受理されれば、初めから相続人でなかったことになるため、原則として納税義務者にはなりません。ただし放棄の時にその家を現に占有していた場合は、次の相続人などに引き渡すまで保存の義務が残ります(民法940条)。放棄の受理前に届いた分の扱いも含め、税務課と司法書士・弁護士に確認してください。
空き家を解体すれば固定資産税は安くなりますか。
家屋の分はかからなくなりますが、土地に住宅用地の特例が使えなくなり、土地の税が上がることがあります。特例が使える住宅用地は、200平方メートル以下の部分で課税標準が6分の1になっているためです。解体は税を止める方法ではなく、税の形が変わるだけだと考えたほうが実態に近いです。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第0006708号
相続した家を、そのまま手放せるか
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量を、先に済ませていただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。資料が手元になくても、物件の所在地さえ分かればお答えできます。
相続登記が終わっていなくても、名義が複数でもご相談いただけます。順番は当社でご案内します。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8








