
親が亡くなって一年。実家の鍵は、引き出しの箱に入れたままです。売ると決めたものの、家の中の荷物を思うと、どこから手を付けていいか分からない。
まず決めるのは、片付けではありません。名義が誰かと、相続人の合意です。その次が、空き家の3000万円控除の期限と、家の取壊しを売主と買主のどちらがするか。
これは売買契約の書き方で決まるので、売り方を選ぶ前に考えておきます。片付けや測量は、そのあとでも間に合います。
売るか残すか貸すかが決まっていないなら、実家じまいは何から始める?から読むと全体がつかめます。この記事は、売ると決めた人向けです。片付けの段取りや、遠方から通う回数を減らす方法は遠方の実家を売却する方法に書きました。
「片付けてからでないと売れない」と考えて、数年止まる人は少なくありません。順番を入れ替えるだけで、前もって出す費用は減ります。
今日できる一歩は、売る家の登記事項証明書を取ること。法務局の窓口・郵送・オンラインで請求できます。名義が亡くなった親のままなら、次に相続人を確かめる戸籍が要ります。
戸籍は、令和6年3月1日に始まった広域交付で、本籍地以外の市区町村の窓口でもまとめて請求できる場合があります。請求できるのは本人、配偶者、父母・祖父母、子・孫で、兄弟姉妹の戸籍は含まれません。
窓口に本人が行く必要があり、郵送や代理人による請求はできません(法務省)。
動く順番は、名義から
見るのは家ではなく、登記簿の名義です。名義で、必要な手続きが変わります。
| 名義の状況 | 売る前に必要なこと | 注意点 |
|---|---|---|
| 自分 | 通常の売却の準備 | 登記事項証明書で、名義が自分になっているかを見る |
| 存命の親のまま | 親本人の意思確認。判断能力が十分でなければ成年後見などの手続きが前に必要 | 名義は親なので、子が代わりに売るには委任や成年後見などが関わる |
| 亡くなった親のまま | 相続人全員の合意と相続登記 | 登記には3年の期限がある(不動産登記法76条の2) |
| 兄弟姉妹の共有 | 共有者全員の同意 | 1人でも反対すると全体は売れない |
相続登記が済んでいないと、売買による名義変更ができません。費用と順番は相続登記していない家は売れない?、きょうだいが反対しているなら実家の売却を親族に反対されたら、意見が割れているなら共同相続した不動産の売却へ。
名義と相続人が決まらないうちは、片付けも測量も売買の見積りも動きません。最初の1か月は、登記事項証明書と戸籍を集め、相続人を調べることに使ってください。
3000万円控除を使うなら、取壊しの分担を契約前に決める
たとえば令和5年6月に親が亡くなったなら、相続の開始から3年を経過するのは令和8年6月です。空き家の3000万円控除を使うには、その年の12月31日、つまり令和8年12月31日までに売る必要があります。
期限は「相続の開始から3年を経過する日の属する年の12月31日」で、親が亡くなった日から数えます。
この特例は、相続した、亡くなった親の居住用財産(空き家)を売るとき、譲渡所得から最高3,000万円を控除できるものです。
特例自体にも期限があり、対象は平成28年4月1日から令和9年12月31日までの間に売ったものです(令和8年4月1日現在法令等)。令和6年1月1日以後の譲渡で、家と敷地を相続した相続人が3人以上なら、2,000万円までです。
主な要件は次のとおりです。
- 家屋は昭和56年5月31日以前の建築で、区分所有登記でなく、相続開始の直前に亡くなった親以外に住んでいた人がいないこと
- 相続の時から譲渡の時まで、事業・貸付け・居住に使っていないこと
- 家屋を売るなら、譲渡の時に一定の耐震基準を満たしていること。令和6年1月1日以後の譲渡では、譲渡の時から翌年2月15日までに耐震基準を満たすか、家屋を全部取り壊す場合も対象。取り壊してから敷地だけを売る形もある
- 相続の開始から3年を経過する日の属する年の12月31日までに、1億円以下で売ること。親子や夫婦など特別の関係がある人への売却は対象外
- 確定申告が必要で、市区町村が交付する「被相続人居住用家屋等確認書」などを添えること
古い家を現況のまま売るなら、耐震や取壊しの要件をどちらの形で満たすかを、契約の前に決めておく必要があります。
一つは、売主があらかじめ取り壊して敷地だけを売る形です。解体費は、売主が出します。敷地を、相続の時から売る時まで事業・貸付け・居住に使っていないこと、取り壊した後に建物などの敷地として使っていないことも要件です。
もう一つは、家を付けたまま売り、売った後に買主が取り壊す(または耐震改修する)形で、令和6年1月1日以後の譲渡なら、譲渡の時から翌年2月15日までに取壊しか耐震基準への適合が済んでいれば対象になります。工事をするのは、家の持ち主になった買主です。
後者は、期限までに工事が終わらなければ、売主は控除を受けられません。売買契約書に、買主が取壊し(または耐震改修)を行うこと、完了期限を翌年2月15日より前に置くこと、完了が分かる資料を売主に渡すことを書いておきます。
売主の確定申告の期限(翌年3月15日)に間に合うよう、資料を受け取る時期も決めておくと安心です。
当社に売っていただく場合も、この取り決めは契約前に相談のうえで決めます。使えるかの最終判断は、契約の前に税理士か税務署に。詳細は国税庁 No.3306(令和8年4月1日現在法令等)です。
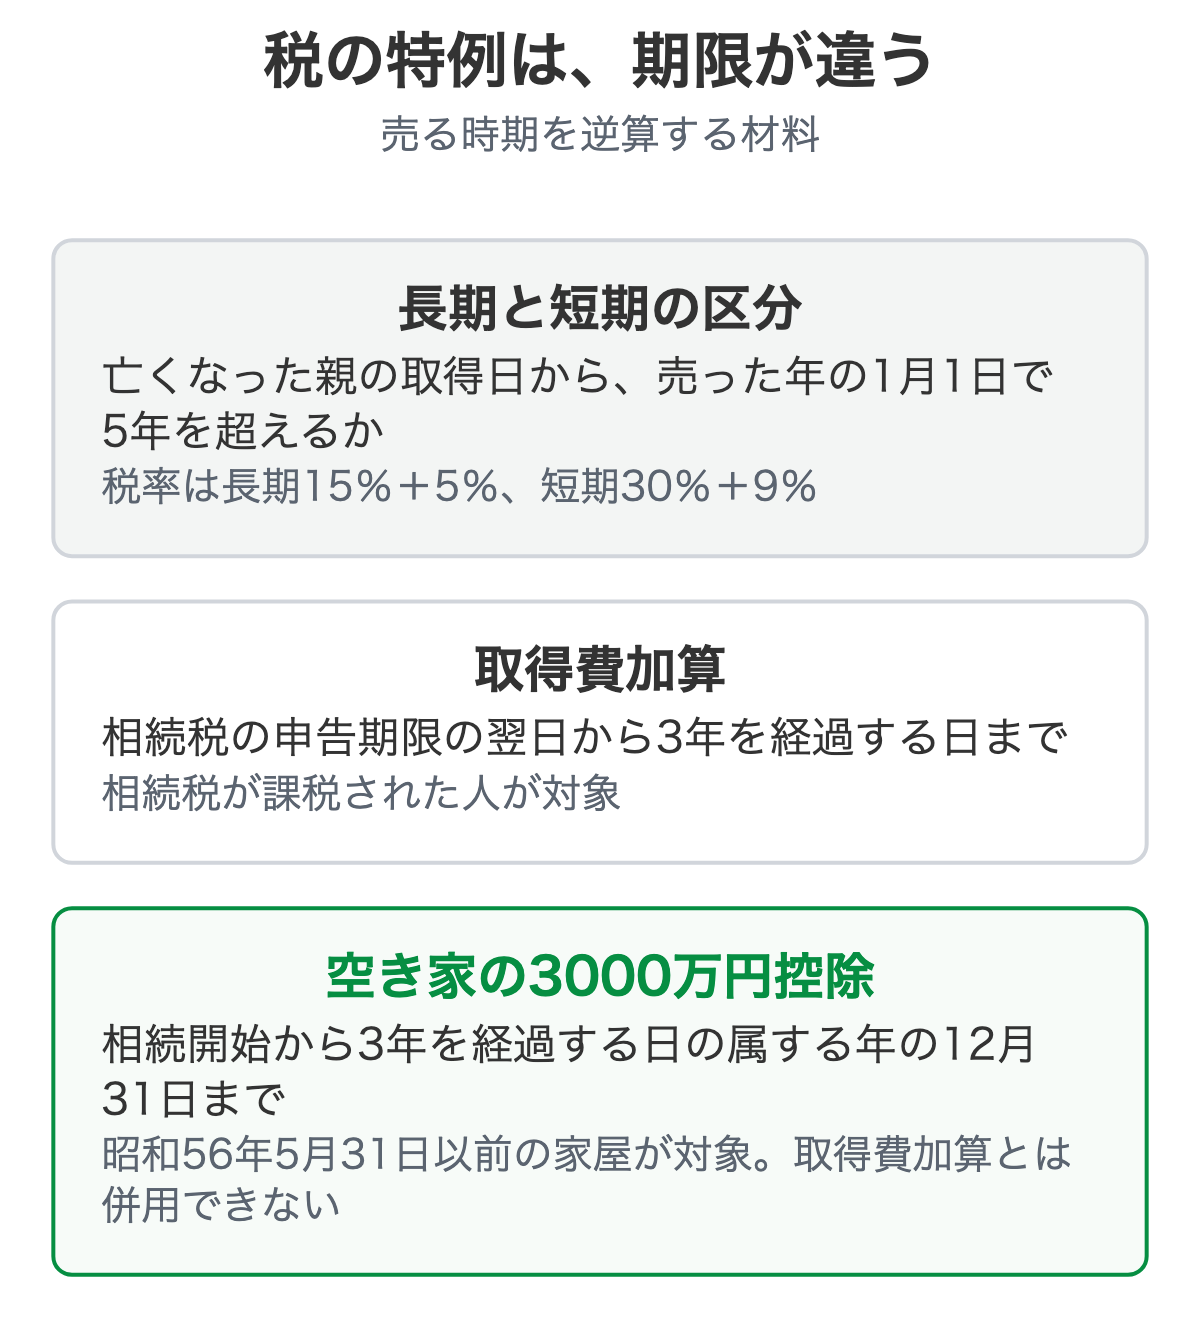
税率は所有期間で変わります。売った年の1月1日時点の所有期間が5年を超えると長期です。相続した場合は、亡くなった親が取得した時期をそのまま引き継いで数えます(国税庁 No.3270)。
長期が所得税15%・住民税5%(国税庁 No.3208)、短期が所得税30%・住民税9%(国税庁 No.3211)で、別に復興特別所得税がかかります。
相続税を払った人が、相続税の申告期限の翌日以後3年を経過する日までに売ると、払った相続税の一部を取得費に足せます(取得費加算。No.3267)。3000万円控除とは併用できません。
期限が近づいてから動くと、選べる売り方が減ります。全体は相続した不動産を売ったときの税金、控除の条件は空き家の3000万円控除にあります。
ご自身の物件が当てはまるか判断が難しい場合は、個別にお答えします。
物件の所在地さえ分かれば、現況のまま買い取れるかをお伝えできます。
売り方しだいで、やることが変わる
名義が整い、特例を使うかの見当がついたら、売り方を選びます。不動産会社に仲介を頼んで買い手を探す方法と、買取業者などに直接売る方法があります。必要書類は不動産売却に必要な書類に一覧にしました。
| 売り方 | 買主 | 売る前に必要になりやすいこと | 向いている場合 |
|---|---|---|---|
| 仲介で売る | 一般の個人・事業者 | 片付け、内覧の準備、場合によっては境界の確認 | 立地がよく、時間をかけられる |
| 買取で売る | 買取業者 | 条件によって異なる(現況のまま買い取る会社もある) | 早く区切りたい、片付けや修繕が負担 |
仲介と買取の違いは買取と仲介の違い。地方の家は、仲介に出しても買い手がつかず、値下げを続けても動かない例があります(地方の空き家が売れない理由)。
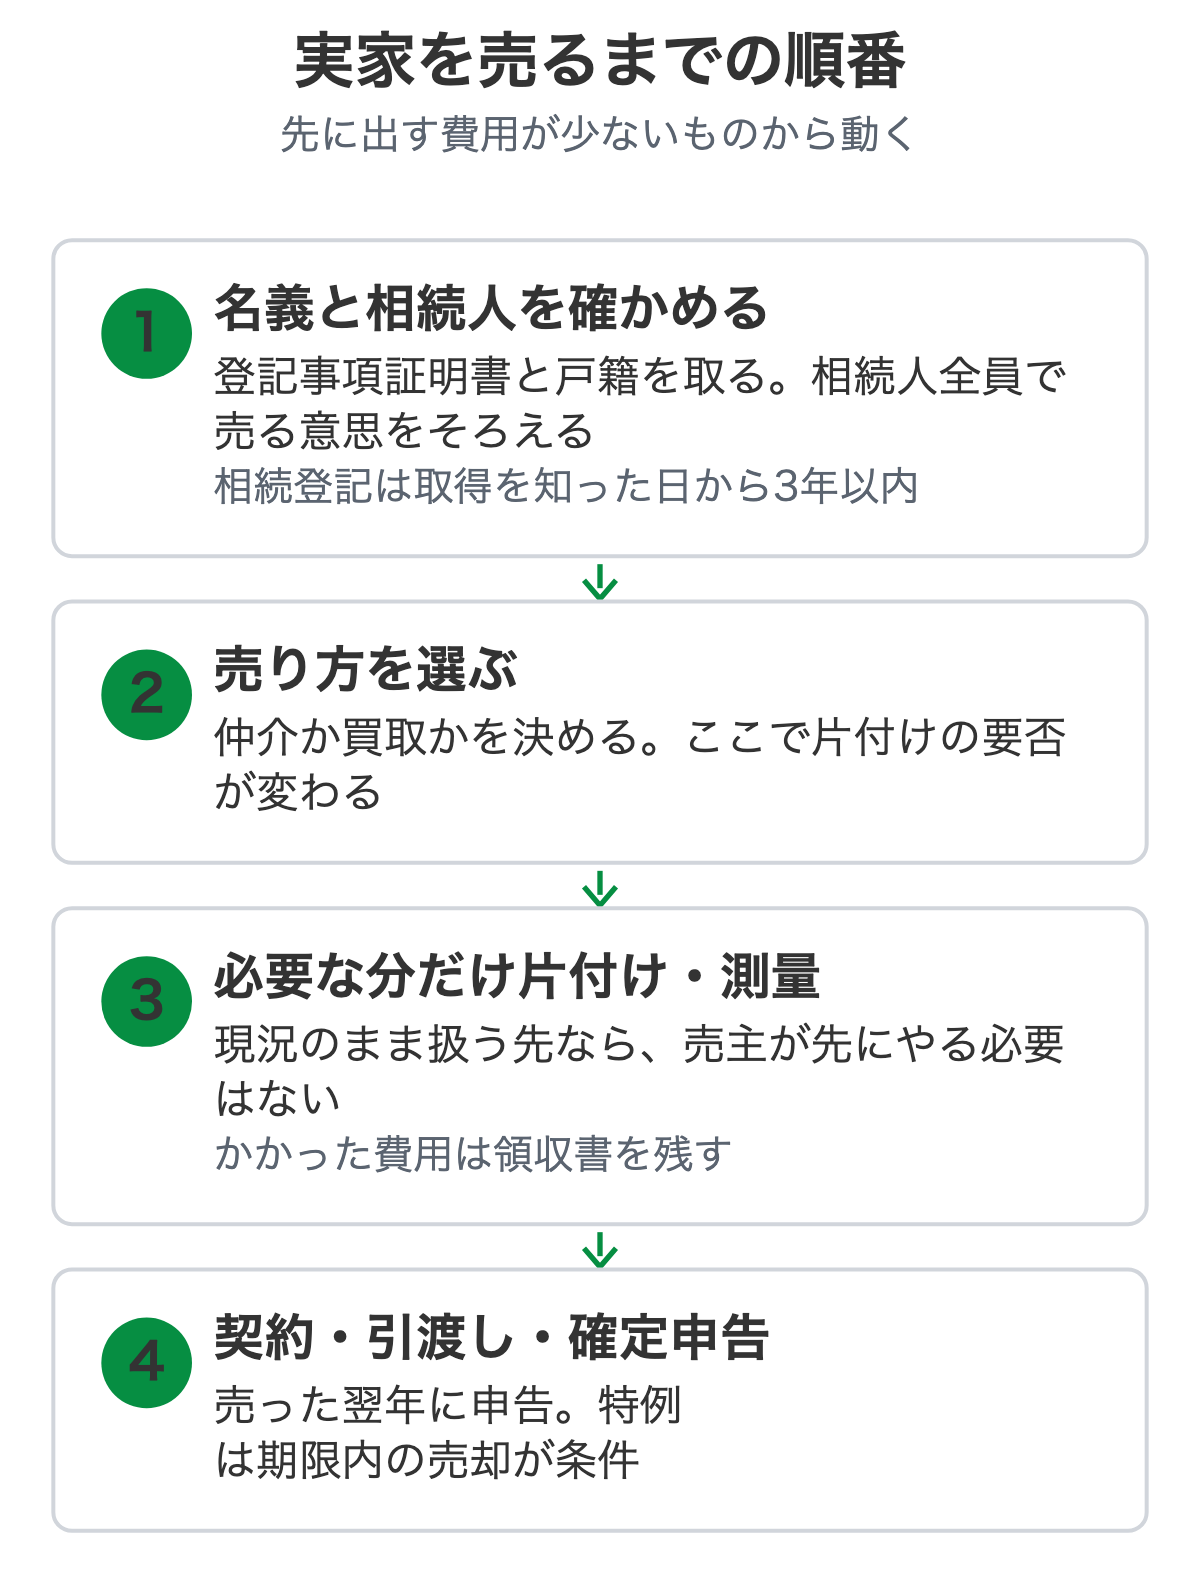
片付けと測量は、売り方を決めてから
片付け業者の費用は、家財の量と部屋数で変わります。見積もりを取ってから、頼むかどうかを決めてください。
仲介で売るなら、片付けは内覧の前までに済ませるのが一般的です。買取なら、現況のまま扱う会社であれば、売主がやる必要はありません。測量は境界が不明確な土地で求められやすいものですが、するかどうかは買主との取り決めで決まります。
敷地に墓があって地目が墓地なら、進め方が変わるので地目が墓地の土地は売れる?を読んでください。
名義を調べるついでに、家の条件も見ておくと、売り方の選択が早くなります。建て替えが難しいかもしれない(接道の状況。再建築不可物件が売れない理由)。
市街化調整区域にある(市街化調整区域は売れない?)。増築部分が登記されていない(未登記建物は売却できる?)。家財が多い(残置物の処分費用)。
農地が付いている(売却に許可が要る場合がある。農地の売却)。どれかに当たると、仲介では動きにくくなります。
仲介手数料や、売るために建物を取り壊したときの取壊し費用は、譲渡費用に含められます(国税庁 No.3255)。売った利益から差し引けるので、領収書は残してください。
遠方にお住まいなら、片付けの回数がそのまま費用になります。現地に行かずに進められる手順もあります。
片付けも修繕もできない実家は、現況のまま渡せるか
片付けも修繕もできず、仲介では動かない実家は、現況のまま手放す道があります。
当社は訳あり不動産を現況のままで取り扱っています。片付け・解体・測量を済ませていただく必要はなく、物件の調査も当社で行います。売主様が本土にお住まいで、島の家の現地確認を当社が行った例もあります(取り扱い例)。
遠方でも、現地にお越しいただかずに契約から決済まで進められます。相続した空き家は相続した空き家の買取相談も見てください。
他で断られた物件も、お引き受けできる場合があります。引き受けられるかどうかは、資料と現地を見て、契約の前にお伝えします。
名義が亡くなった親のままなら、相続人全員の合意と相続登記が前提です。相続人の合意がまとまらないときは、話を進められません。
所在地、登記簿上の名義、相続人が何人いるか。この三つを知らせていただければ、引き受けられるかをお答えします。
よくある質問
実家を売りたいとき、最初に何をすればいいですか。
登記事項証明書を取って、名義が誰かを見ます。亡くなった親のままなら、相続人全員の合意と相続登記から始めます。片付けや測量は、売り方によっては後回しにできます。
親の名義のままで、もう2年たってしまった。
今から相続登記を済ませれば、売る手続きに進めます。親の名義のままでは売れず、売買の前提として相続人への名義変更(相続登記)が要ります。
相続登記は、自己のために相続の開始があったことを知り、かつ、所有権を取得したことを知った日から3年以内に申請する義務があります(不動産登記法76条の2)。相続人が複数いるなら全員の同意が要るので、まず戸籍で相続人を確かめてください。
売ると、税金はいくらかかりますか。
売った利益(売却額から取得費と譲渡費用を引いた額)に課税されます。売った年の1月1日時点で、亡くなった親の所有期間と通算して5年を超えていれば長期譲渡所得で、所得税15%と住民税5%(別に復興特別所得税)です。
親が住んでいた昭和56年5月31日以前建築の家は、条件を満たせば最高3,000万円の特別控除が使えます。対象は令和9年12月31日までの譲渡で、耐震基準や取り壊しなどの要件があります。詳しくは国税庁のタックスアンサーと税理士へ。
遠方に住んでいて、実家にはもう何年も行けていない。
それでも売れます。当社でも、遠方の売主様の契約から決済までを、現地にお越しいただかずに進められます。相続人全員の同意と相続登記だけは、まず済ませておく必要があります。
この記事の監修者
小笠原 りえ(ごえん株式会社 代表取締役)
不動産業界10年。2010年創業のごえん株式会社で、相続した空き家・ごみ屋敷・再建築不可・市街化調整区域など、他社で断られた不動産の買取を全国で行っています。
ごえん株式会社/茨城県知事免許(4)第0006708号
相続した家を、そのまま手放せるか
どこも引き受けない「訳あり不動産」を現況のまま買い取る、全国対応の買取再販会社です。
相続した空き家、ごみ屋敷、再建築不可、市街化調整区域、共有持分、未登記——他社で断られた物件こそご相談ください。全国対応です。
片付け・解体・測量の費用を、先にご負担いただく必要はありません。建物が建ったまま、家財が残ったままの現況で査定します。役所調査も現地確認も当社が行いますので、遠方にお住まいでも、現地に行かずに手続きを終えられます。
資料が手元になくても、物件の所在地さえ分かればお答えできます。
相続登記が終わっていなくても、名義が複数でもご相談いただけます。順番は当社でご案内します。
お電話はこちら → 029-879-5683 / メール info@goen-fudosan.co.jp
ごえん株式会社(茨城県知事免許(4)第0006708号)/300-0045 茨城県土浦市文京町4-8








